


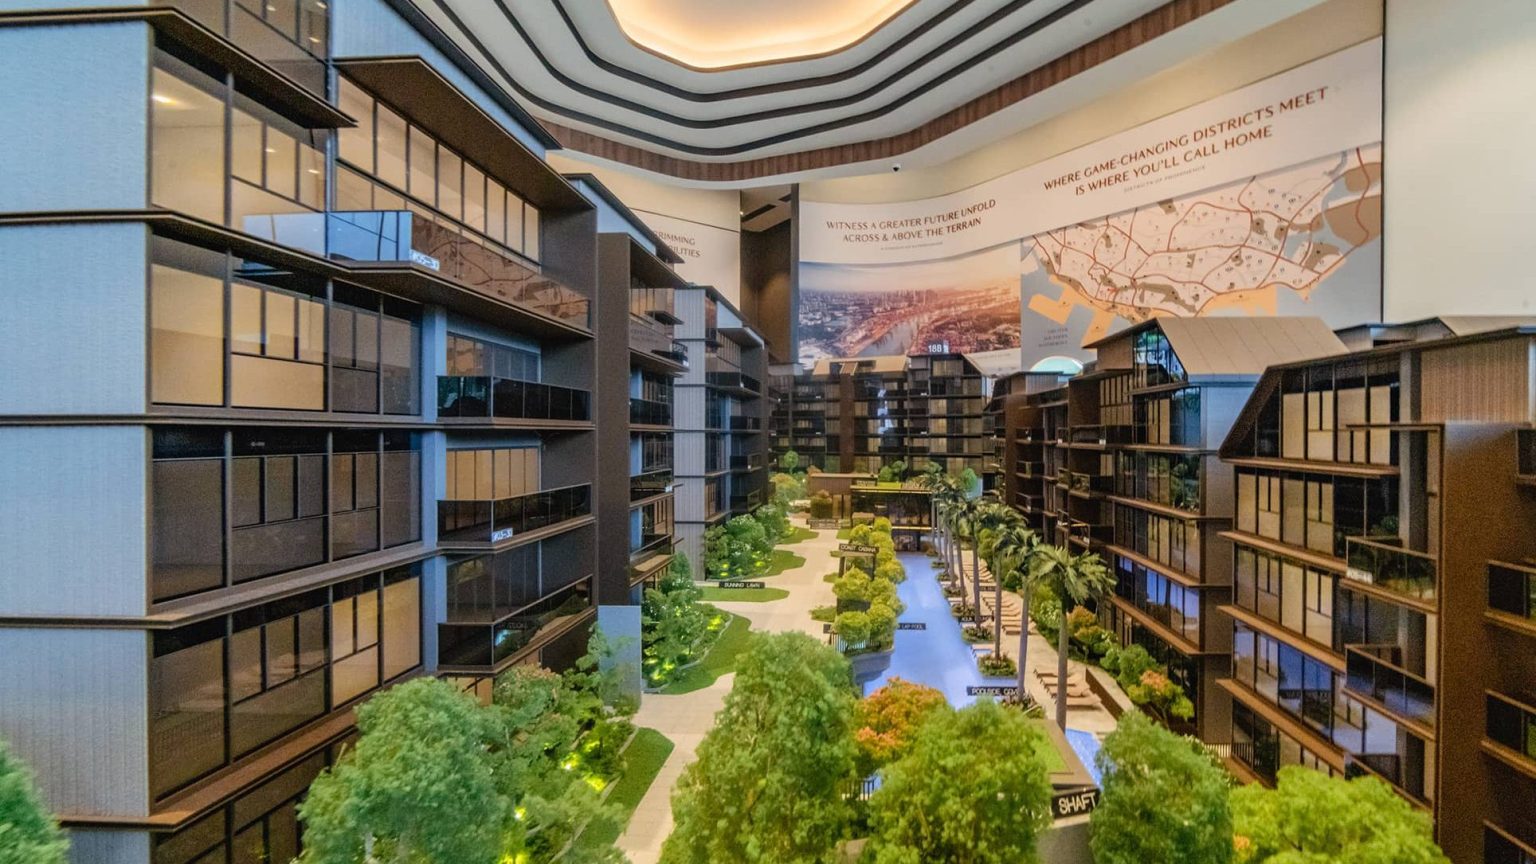
Hoi Hup Realty 和 Sunway Developments 提供的大幅降价,似乎助力开发商在今年9月于Terra Hill售出至少32套,成交中位价为$2,209 psf。
在上月缺乏大型新盘推出的背景下,这一成绩已足以让这座位于第5区的公寓登上上月新私宅销量榜首。
我们此前报道,Terra Hill 对部分尚未售出的单位提供最高达$1.63 million的折扣,多为一楼单位或挑高顶层公寓。开发商似乎希望在项目预计于1Q2027完工前,为这座270户的发展加快去化。
同样地,另一个已开盘项目也跻身2026年9月的畅销新盘之列。The Sen 上月至少售出25套,成交中位价为$2,386 psf。这个位于 Jalan Jurong Kechil 的99年地契项目最早于2025年11月推出销售。
今年9月有相当一段时间与为期一个月的中元节重叠(8月13日至9月10日)。传统上,部分买家会因忌讳而在此期间暂缓进行诸如置业等大额消费。
尽管如此,开发商通过将销售重心放在月中之后,弥补了前半月的清淡。整体来看,9月开发商共售出296套新私宅,环比增长93.5%,同比2025年同期增长16.1%(不含EC)。
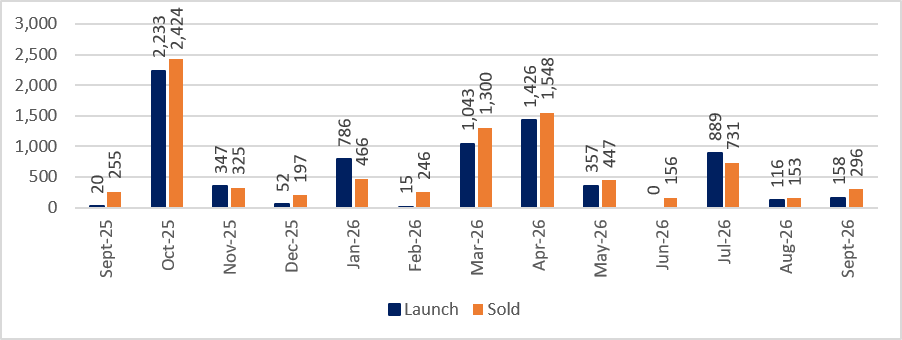
上月开发商合计推出158套新私宅,环比增加36.2%,是去年同期的7.9倍。
这使得1至9月累计新推私宅达4,790套,较开发商在2025年同期9个月投放市场的8,247套低41.9%。
最新开发商销售数据显示,2026年前9个月,开发商累计售出新私宅(不含EC)共5,334套,少于2025年同期的7,875套。
PropNex Realty 研究与内容部主管 Wong Siew Ying 表示,上月的销售数据表明,即便新盘供应偏少,市场仍存在稳健的基本需求,买家会继续在现有项目中物色选择。
不过,她也指出,销售步伐仍受可售单位数量、定价以及各项目吸引力所影响。“为此,开发商需要对剩余库存进行有竞争力的定价,并提出具吸引力的价值主张,以维持销售动能。”她说。
2026年9月按销量计的热门项目
| 项目名称 | 区域 | 当月售出单位 | 中位价($psf) | 最低价($psf) | 最高价($psf) |
| TERRA HILL | RCR | 32 | 2,209 | 1,934 | 2,544 |
| THE SEN | RCR | 25 | 2,386 | 2,273 | 2,625 |
| AMBERWOOD AT HOLLAND | CCR | 24 | 3,021 | 2,852 | 3,119 |
| LENTOR GARDENS RESIDENCES | OCR | 22 | 2,348 | 2,323 | 2,455 |
| UNION SQUARE RESIDENCES | RCR | 21 | 2,813 | 2,603 | 3,164 |
| LUXUS HILLS | OCR | 18 | 3,455 | 2,894 | 3,520 |
| THE CONTINUUM | RCR | 16 | 2,716 | 2,513 | 2,809 |
| CHUAN PARK | OCR | 10 | 2,708 | 2,325 | 2,733 |
| DUNEARN HOUSE | CCR | 10 | 3,105 | 2,872 | 3,356 |
| BELGRAVIA ACE | OCR | 9 | 1,281 | 1,210 | 1,400 |
SRI 研究与数据分析主管 Mohan Sandrasegeran 表示,由于 Terra Hill 和 The Sen 占据上月开发商销售前两名,需求主要由此前已推出的项目支撑,其中其他中央区(RCR)占约44.3%,中央区以外(OCR)占42.2%。
上月RCR与OCR的销售(不含EC)合计为256套(86.5%),在296套新私宅中占据绝大多数。其他畅销项目还包括Lentor Gardens Residences和The Continuum。
Wong 认为,随着Lucerne Grand在10月3-4日的周末开售中570套已售出350套,OCR 销量在10月很可能回升。她补充说,本月稍后推出的1,268户 Thomson Reserve 也将为RCR带来显著提振。
与此同时,核心中央区(CCR)占新房一手市场成交量的13.5%。不过,2026年9月CCR成交单位的中位成交总价升至$3.1 million,较前月上扬56.8%。
ERA Singapore 首席执行员 Marcus Chu 表示,Terra Hill 与 The Sen 等此前已推出项目的吸引力价位,或是其上月销量回升的关键因素。
“Terra Hill 的$2,209 psf 与 The Sen 的$2,386 psf,双双低于9月RCR非有地新私宅$2,522 psf的更广泛水平。”他说。
在这样的价位下,项目对注重性价比的买家及有志于在地价上升传导至未来新盘前锁定新房的置业者,均具吸引力,Chu 续称。
Wong 亦呼应称,Terra Hill 与 The Sen 销量回升更偏向个别项目的价格调整,而非广泛的价格转向;但这也显示,买方仍积极留意市场,当项目在价值上突显时会出手。
“随着更多新盘在年末季度入市,无论是新近推出还是已在售的项目,最终仍将由价格来决定其销售节奏。”她说。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
行政公寓(EC)板块销售稳定
在今年5月行政公寓(EC)制度重大政策调整之后,一些市场分析师原本预期已推出的EC项目会出现短期需求上冲。
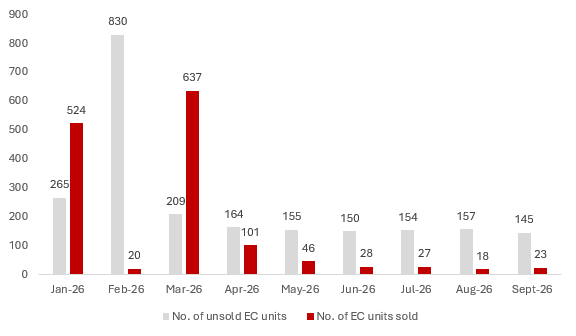
总体而言,EC 板块的购置活动依然平稳,当月售出23套,成交中位价为$1,833 psf。但这较8月的18套仍呈现27.8%的月度增幅;按年比较,较2025年9月的15套则上升53.3%。
在新EC成交方面,Coastal Cabana已连续第四个月领跑,当月以中位价$1,811 psf 售出19套。3月推出的Rivelle Tampines贡献了另外两套新EC成交,而 Altura 与 Otto Place 各录得一笔交易。
据此,开发商销售数据显示,今年9月底仅剩142套EC未售。
未售EC数量与EC成交套数
EC 市场即将到来的供应,预计主要来自430户的 Wynwood Grand,或将于今年底前入市。另外,我们也预计明年将见到 Solano Grand 及一处位于 Sembawang Road 的EC面市。
期待入市的EC买家将关注 Wynwood Grand——这是 Woodlands 自2014年以来首个EC项目。预计项目将于12月开放电子申请(e-applications),并在2027年1月进行认购。
高总价成交主导9月开发商销售
2026年9月,接近65%的开发商销售来自总价至少$2.5 million的单位,主要由Amberwood at Holland、Belgravia Ace 与 Luxus Hills 等项目的高总价成交所带动。
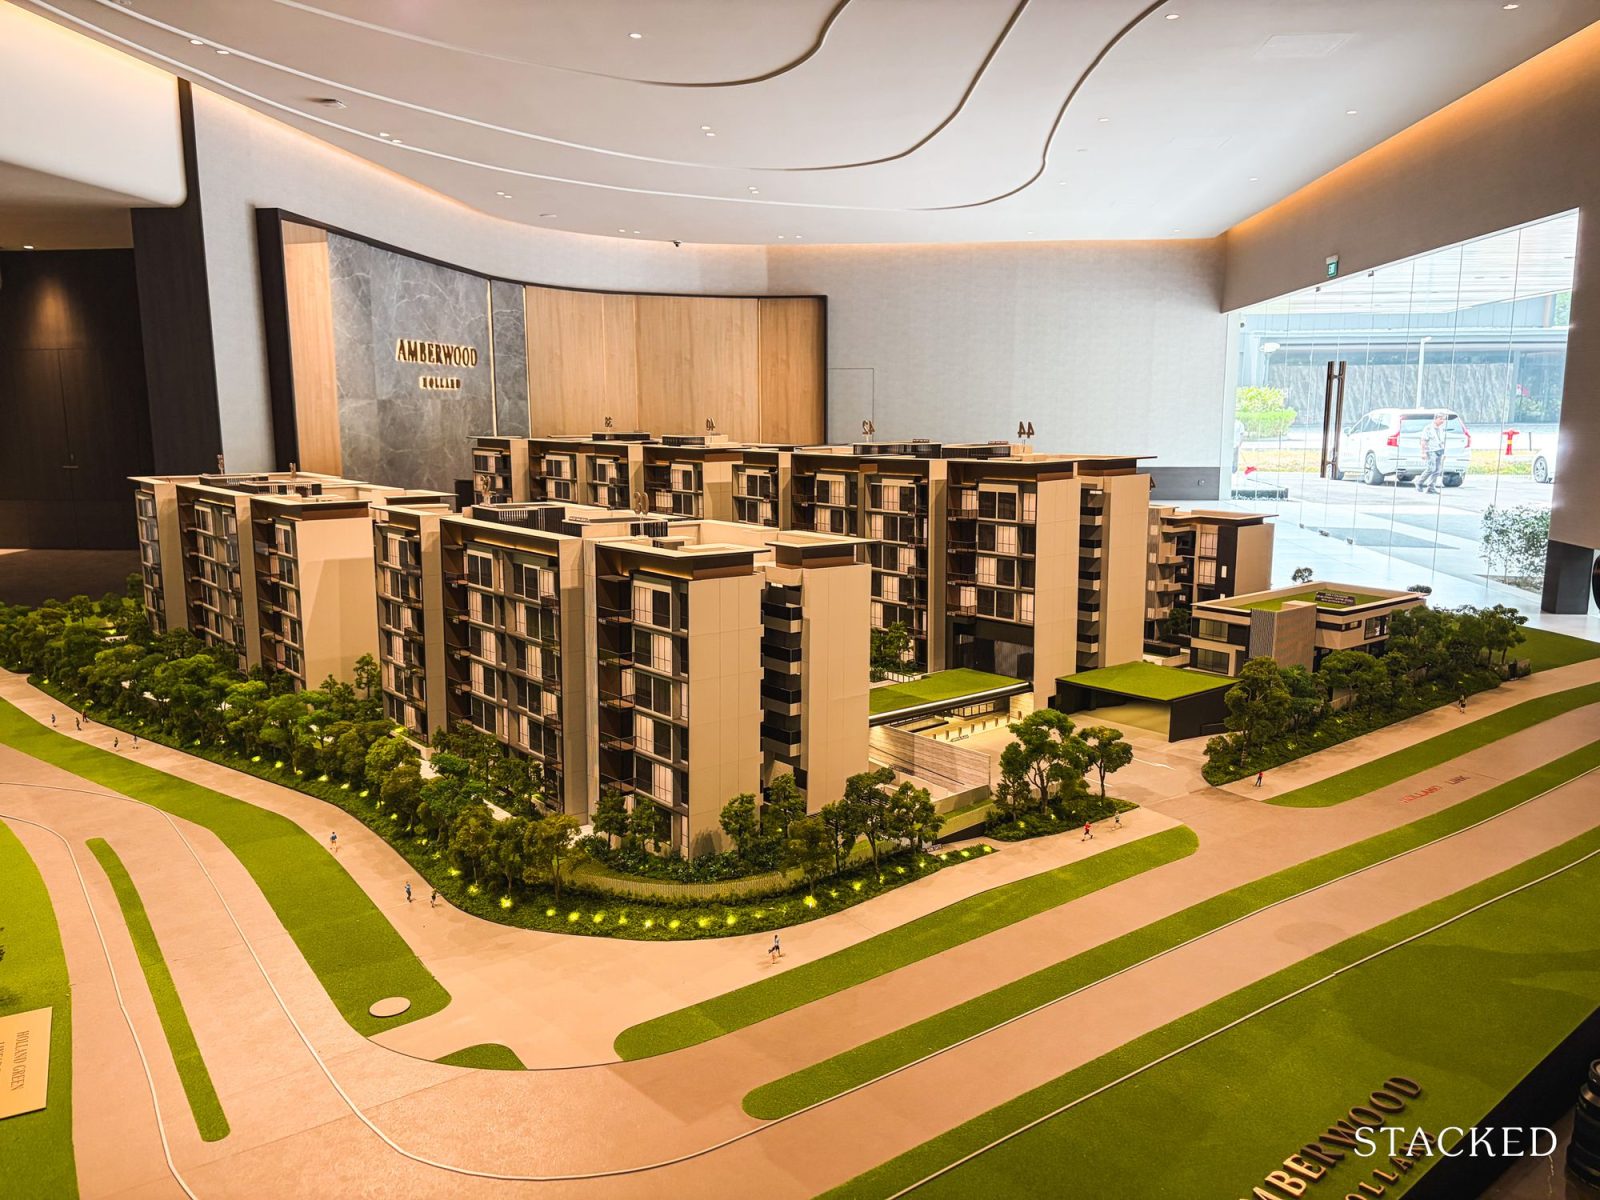
作为9月唯一的新盘,Amberwood at Holland 于9月25-26日周末入市时售出24套,据报仅释放70套供销售。
Huttons Asia 首席执行员 Mark Yip 表示,该项目共有212户,坐落于 Upper Bukit Timah,主打家庭客群,已售单位中超过60%为四房及五房户型。
他补充说,较高的绝对价格可能缩小了潜在买家的范围,Amberwood at Holland 已售单位中有三分之二的成交总价超过$3 million。
有地住宅月销量创逾八年新高
在9月成交的296套新房中,有地住宅占19套——据 Huttons 汇编的市场数据,这是自2018年4月以来该细分市场录得的最高月度销量。
Yip 指出,随着2026年三季度新建排屋与转售排屋的溢价缩小至20.8%(上季为27.7%),精明买家似乎更倾向于购买新建排屋。他补充:“多年财富的显著积累,使更多新加坡人(不少已居住于私宅)有能力购买新的有地住宅。”
受益最显著的是 Luxus Hills,这是一处由 Bukit Sembawang Estates(BSE)开发、位于 Seletar Hills 的999年地契项目。该有地项目在两个月预览期后售出18套排屋。这也是BSE这个长期分期推出项目的第10个销售阶段。
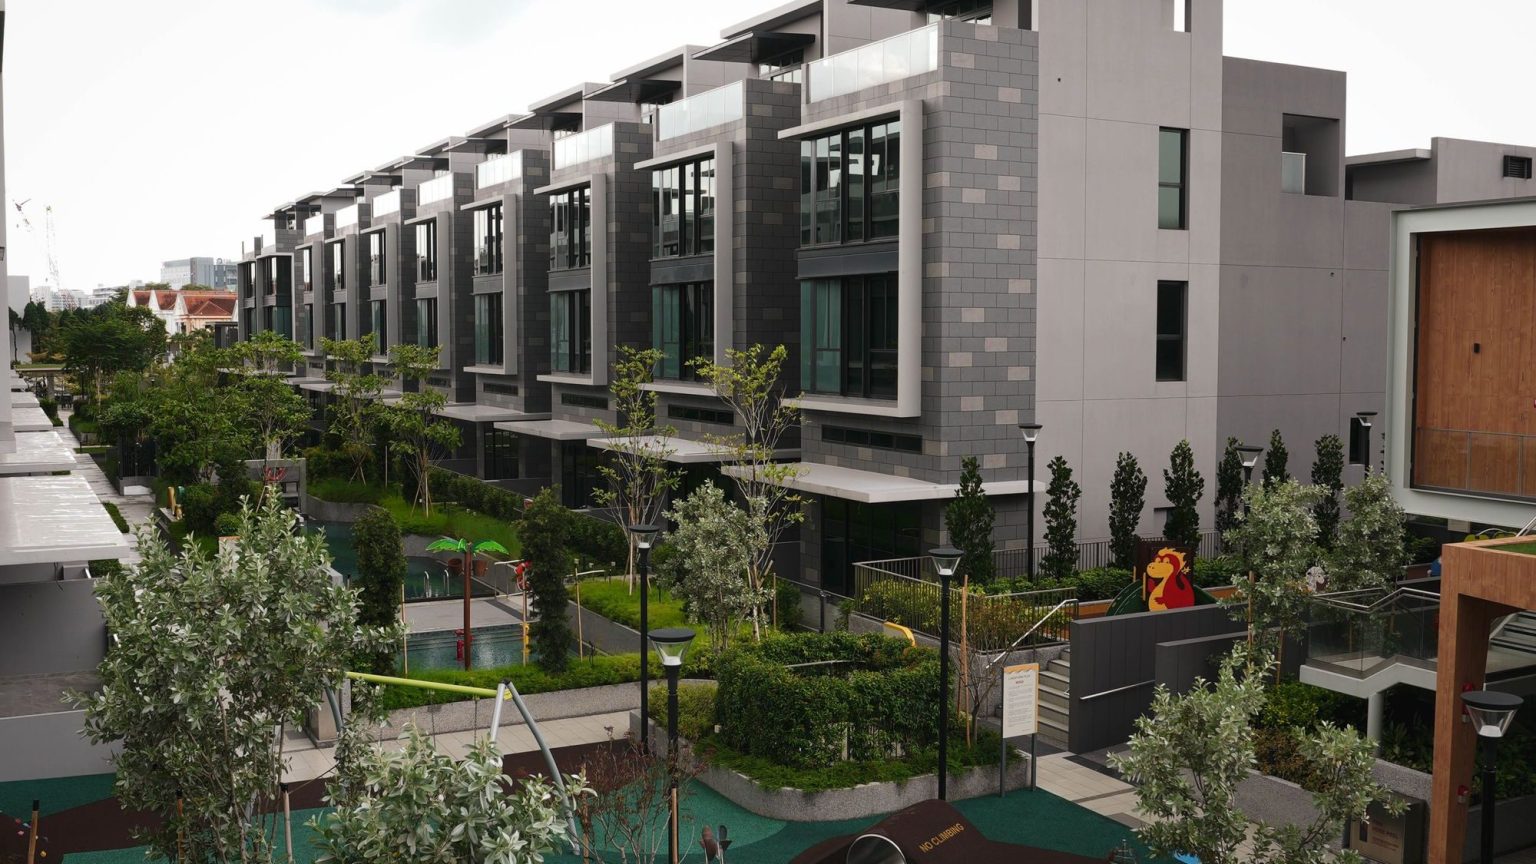
在Belgravia Ace,该由 Tong Eng Group 打造、并于今年9月取得临时入伙许可证(TOP)的组团式有地项目,售出9套半独立式 Strata 有地单位。这也将OCR 已售单位的成交中位总价推高至$3.2 million。
另一方面,本月最贵的新房成交来自 Skywaters Residences 的一套2,088平方英尺单位。该28层单位于9月10日据报售予本地买家,成交价高达$11.48 million($5,498 psf)。
展望
根据贸工部(MTI)预估,新加坡经济在2026年三季度有望录得5.4%的季度增长,并在2027年继续保持增长态势。
Knight Frank Singapore 研究主管 Leonard Tay 表示,美国联邦储备局最新一次加息引发了未来数月乃至来年的借贷成本上升担忧。
“尽管(本地)失业率仍处低位,但裁员人数已由2026年一季度的3,830人上升至二季度的4,620人,主要集中在制造业、资讯通信业与金融服务业。”他说。
不过,本地买家仍受益于健康的家庭资产负债表、累积的财富,以及对我国长期前景的信心。“然而,三季度的市场前景已转趋不明朗。”Tay 说。
2026年四季度即将推出项目
| 序号 | 项目 | 开发商 | 地点 | 地区 | 产权 | 预计单位数 | 预计开盘期 |
| 1 | The Serra Residences | Far East Organization | Bassein Road | 11 | FH | 133 | 2026年10月 |
| 2 | Thomson Reserve | UOL, SingLand and CapitaLand | Bright Hill Drive | 20 | 99 | 1,268 | 2026年10月 |
| 3 | The Park Residence | VONVIEW PTE LTD | Stevens Road | 10 | FH | 43 | 2026年11/12月 |
| 4 | Wynwood Grand (EC) | CDL | Woodlands Drive 17 | 25 | 99 | 430 | 2026年12月/2027年1月 |
| 合计 | 1,874 |
三大全新开盘项目的销售表现将更能反映当下买家的情绪走向。The Serra Residences将检验 Novena 对新永久地契住宅的胃纳;与此同时,Thomson Reserve(价格自$1.544 million起)将测试 Upper Thomson Road 一带首购族、自住客与投资者的价格承受力。
在超豪宅市场,位于 Stevens Road 的 The Park Residence 将提供难得机会,能在核心地段购得面积逾4,000平方英尺的永久地契大户型。
鉴于本月上述新盘陆续面市,多数市场观察者预计开发商月度销量可望突破1,500套,反映出强劲的潜在买盘兴趣。
2027年第一季度即将推出项目
| 序号 | 项目名称 | 开发商 | 地点 | 地区 | 产权 | 预计单位数 | 预计开盘期 |
| 1 | Chencharu Central Residences | Evia MCS Pte. Ltd., Gamuda (Singapore) Pte. Ltd. and H108 Pte. Ltd. | Chencharu Close | 27 | 99 | 876 | 2027年1月 |
| 2 | Solano Grand (EC) | CDL | Senja Close | 23 | 99 | 302 | 2027年1/2月 |
| 3 | Dorset Gardens | UOL, SingLand & Kheng Leong | Dorset Road | 8 | 99 | 425 | 2027年2月 |
| 4 | One Chuan Grove | Sing Holdings Residential Pte. Ltd. and Sunway Developments Pte. Ltd. | Chuan Grove | 19 | 999 | 1,056 | 2027年2月 |
| 5 | Sembawang Road (EC) | Oriental Pacific Development Pte. Ltd. | Sembawang Road | 27 | 99 | 265 | 2027年2月 |
| 6 | The River Opus | Frasers Property & Mitsubishi Estate | Former Valley Point | 9 | 999 | 407 | 2027年2月 |
| 7 | Bedok Rise Residences | Allgreen Properties | Bedok Rise | 16 | 99 | 374 | 2027年3月 |
| 8 | Former Chiku Mansions | Macly | Chiku Road | 15 | FH | 7 | 2027年3月 |
| 9 | Redevelopment of Yishun 10 | Frasers Property | Yishun Central | 27 | 99 | 110 | 2027年3月 |
| 合计 | 3,822 |
Tay 还指出,开发商在今年余下时间仅剩一个时间窗口,即10月至11月第三周学校假期开始之前。
“鉴于2026年三季度新盘减少、购屋者情绪更趋审慎,今年新房销量很可能低于原先8,000至10,000套的预测,或将落在6,500至7,500套之间。”他说。
他亦关切政府售地(GLS)招标的地价正随更为积极的最高标价而走高。援引 Knight Frank 汇编的市场数据,非有地住宅GLS地块的平均地价在2025年4Q至2026年3Q的12个月期间,较2024年4Q至2025年3Q期间上升约21%。
“这反映出市场对新加坡长期住房需求与优质开发机会稀缺性的持续信心,但更高的地价也意味着未来新盘价格将更高。”Tay 说。
尽管在新盘供应趋紧之际需求依旧稳健,且预计未来数月新盘价格将上扬3%至4%,多数有志置业的私宅买家仍应在入市前谨慎评估可负担性与自身长期需求。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments