


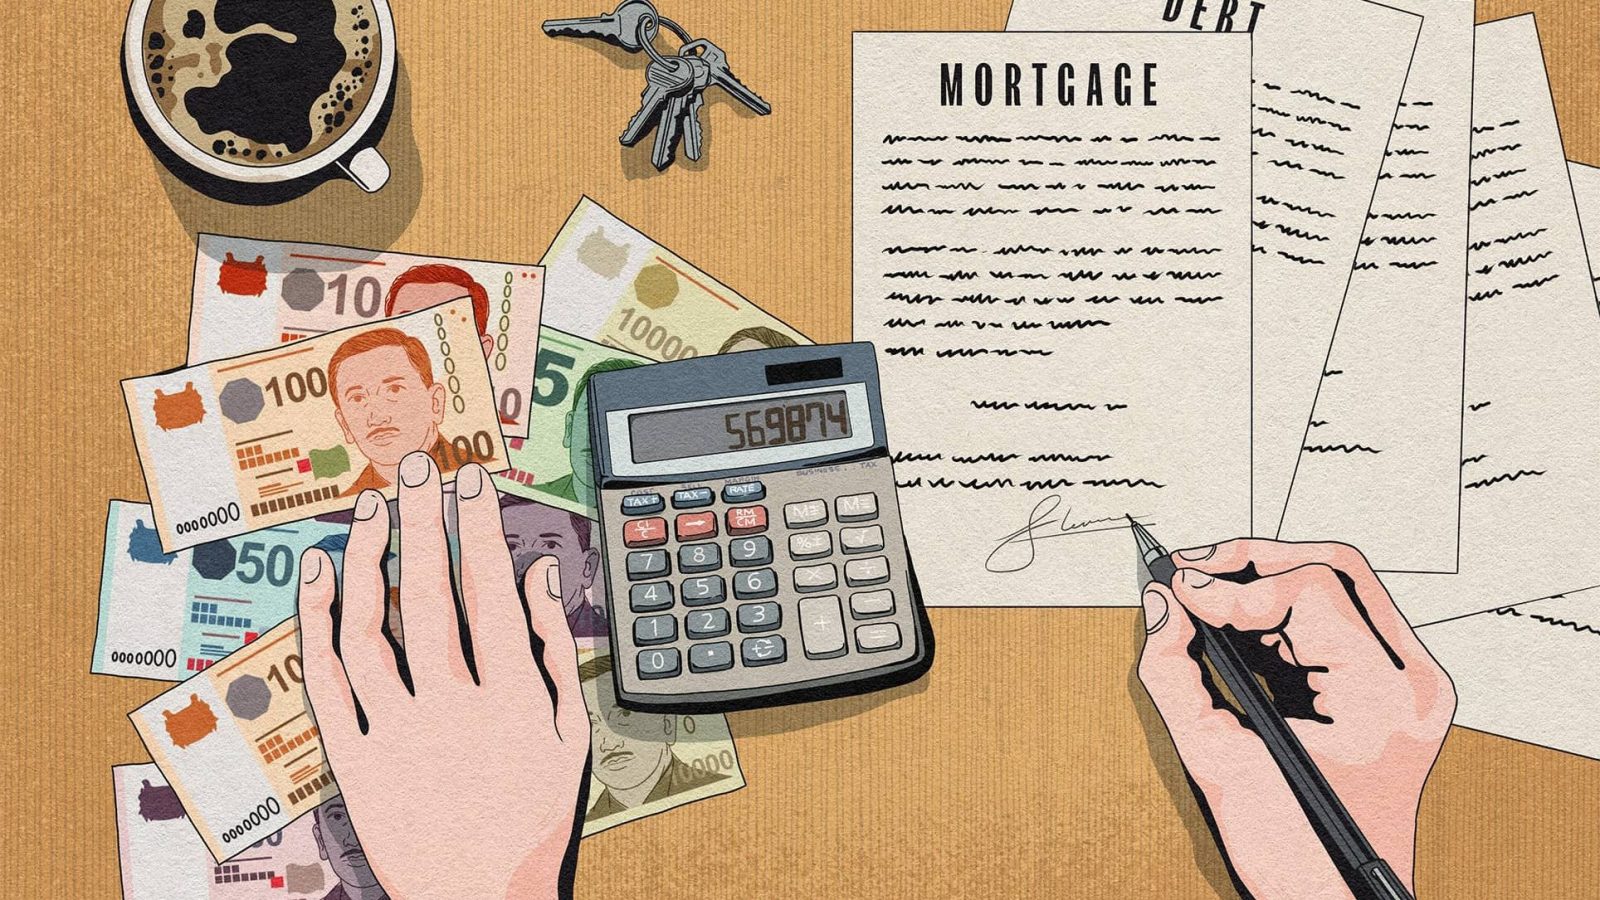
据最新媒体报道,新加坡买房者正倾向于更小的贷款,这是否就意味着更安全?
上述报道引述了OCBC的说法,指出新加坡人在支付房产首付时动用更多现金与CPF。尽管私人住宅价格自新冠疫情后持续攀升;同时也提到,多数买家到38岁时,已在CPF中累积了足够资金,从而可以少借一些。
先简单说明:购房最高贷款额为价格或估值的75%,以两者较高者为准。这意味着最低首付为25%。其中首5%须以现金支付,余下20%可由现金与CPF任意搭配(也可全用CPF)。因此,现金与CPF动用比例更高,往往意味着买家未把贷款借至上限。
在不少情况下,这并非买家更保守,而是受偿债比率限制,例如总偿债比率(TDSR);若为HDB房产,则另受按揭偿债比率(MSR)约束。
以TDSR为例,其将每月贷款偿还额(连同其他负债)上限定为借款人合并收入的55%。若超出上限,往往需提高首付以压低月供。MSR则更为严格,为30%(但不计住房贷款以外的其他债务)。
不论缘由何在,更高的首付款确实能降低每月还款,也意味着利率风险敞口更小*,在某些情况下还可缩短贷款年期。
*这对采用银行贷款者尤为相关,因为银行贷款的利率浮动频率远高于HDB贷款。对于购买Executive Condominiums(EC)的买家也同样重要,因为EC无法使用HDB贷款。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
这是否意味着买房者处境更安全?
我不敢轻易下此结论。
关键在于更高首付的钱从哪里来。常见来源是所谓的“父母银行”——若来自真正的闲置财富,如信托或家族办公室,自无不可。
但据我所知,关于此类父母资助,并无足够研究或数据可判断出资父母是否具备相应财力。若父母因此牺牲自身退休保障,我们所见的更高现金投入未必是好事——尤其在新加坡迈向超级老龄社会之际。
更需警惕的是,有父母卖掉自住房帮助子女购买更大的房产,并假定日后多代同堂。此举几乎没有回头路——一旦与公婆/岳父母难以相处,或因是否出售起争执,关系很快就会恶化。
巧的是,我上周正好遇到一例:一位父亲为孩子的公寓支付了部分首付,并承担头几年的按揭;如今孩子欲移居海外,要求出售该单位,而父亲主张继续持有,事态几乎演变成民事诉讼。
这还不是最糟的结局。要知道,有些父母可能已无力再购一处住所,最终让意见不合的家人被迫继续同住。
更高首付是否明智,仍待商榷
不展开个人理财层面的讨论——这并非我们的报道范围——我敢说,大多数财务顾问会对在一套如$2 million公寓上支付超过25%的首付持保留态度。个案各异;但多数人会认为这并不理想,尤其考虑到新加坡的低利率环境。即便近期利率上调,私人房贷利率多在2%或以下——这甚至低于HDB贷款的2.6%。
因此,对一套$2 million公寓支付40%首付的买家,相较仅付最低25%者,等于多投入$300,000。虽可降低贷款额与月供,但也意味着在应急、职业间歇、医疗支出、子女与年迈父母等方面可动用的资金减少了$300,000。
即便动用的是CPF(常有人说“反正那笔钱也拿不出来”),也别忘了,普通账户(OA)的多余资金可转入你的特别账户(SA)——可获得不低于4%的利率,往往高于多数房贷利率。
简言之,除了把钱锁在房产里,你还有其他安排可选;不应想当然地把机会减少——更糟是应急储蓄下降——视为更安全的财务状态。
归根结底,小额贷款账面好看,未必更安全
在我看来,更能体现财务安全性的,是对收入冗余度的评估,尤其针对单薪或双薪自住业主。理想情况下——当然并非人人可及——应将按揭结构成在危机时可由单一家庭经济支柱独力承担。
这在我成长的年代更为常见,如今我却越来越常遇到新加坡人,难以想象既要独自扛起整笔房贷,又要养育子女并资助父母。双薪家庭已成常态。
对无法达到上述状态的人,不妨记得市场上有按揭保险*。其提供的保障往往比单纯降低贷款额或月供更为充分。
*按揭保险类似于HDB的Home Protection Scheme——理赔时支付未清按揭。但对私宅并非强制,因此你在购买公寓时,可能无人特地提醒你。
本周其他房产动态…
- 本周,我们协助一位读者筹备出售AMO Residence一套674 sq ft两房单位。查看我们的建议,或可为艰难销售带来启发。
- 两兄弟就一套$5.7 million住宅发生争执,会如何演变?这里有案件背景与一些重要启示。
- 在等HDB组屋?来看最受关注的三处BTO推盘地点。
- 受小一报名新规影响,距Tao Nan School 2km内的住户如今也纳入优先录取范围。到Stacked Pro上这里查看可选项目。
下一步该如何置业?
每周成交盘点 (12 October - 18 October)
新售成交价最高前5(按项目)
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 产权年限 |
|---|---|---|---|---|
| RIVER MODERN | $7,045,000 | 1,830 | $3,850 | 99 yrs (2025) |
| UNION SQUARE RESIDENCES | $4,527,000 | 1,518 | $2,983 | 99 yrs |
| ELTA | $4,404,000 | 1,776 | $2,480 | 99 yrs (2024) |
| ONE MARINA GARDENS | $3,618,300 | 1,173 | $3,084 | 99 yrs (2023) |
| PARKTOWN RESIDENCE | $3,572,000 | 1,496 | $2,387 | 99 yrs |
新售成交价最低前5(按项目)
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 产权年限 |
|---|---|---|---|---|
| UNION SQUARE RESIDENCES | $1,463,000 | 506 | $2,892 | 99 yrs |
| NARRA RESIDENCES | $1,503,000 | 721 | $2,084 | 99 yrs |
| LUCERNE GRAND | $1,521,000 | 624 | $2,436 | 99 yrs |
| RIVER GREEN | $1,549,000 | 452 | $3,426 | 99 yrs (2024) |
| LENTOR GARDENS RESIDENCES | $1,595,800 | 678 | $2,353 | 99 yrs (2025) |
二手成交价最高前5
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 产权年限 |
|---|---|---|---|---|
| TOMLINSON HEIGHTS | $14,800,000 | 4,047 | $3,657 | FH |
| GRANGE RESIDENCES | $10,200,000 | 2,852 | $3,576 | FH |
| GALLOP GREEN | $9,400,000 | 3,574 | $2,630 | FH |
| THE DRAYCOTT | $7,388,000 | 2,637 | $2,801 | FH |
| 8 NAPIER | $6,780,000 | 2,013 | $3,368 | FH |
二手成交价最低前5
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 产权年限 |
|---|---|---|---|---|
| HEDGES PARK CONDOMINIUM | $645,000 | 484 | $1,332 | 99 yrs (2010) |
| LOFT @ RANGOON | $658,000 | 420 | $1,567 | FH |
| KINGSFORD WATERBAY | $700,000 | 484 | $1,445 | 99 yrs (2014) |
| THE SANTORINI | $720,788 | 463 | $1,557 | 99 yrs (2013) |
| JOOL SUITES | $740,000 | 409 | $1,809 | FH |
涨幅金额前5
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 收益 | 持有期 |
|---|---|---|---|---|---|
| TOMLINSON HEIGHTS | $14,800,000 | 4,047 | $3,657 | $3,575,000 | 15.4y |
| CARIBBEAN AT KEPPEL BAY | $5,588,888 | 2,390 | $2,339 | $3,339,788 | 26.0y |
| GRANGE RESIDENCES | $10,200,000 | 2,852 | $3,576 | $2,900,000 | 11.4y |
| REGENCY PARK | $5,400,000 | 2,250 | $2,400 | $2,880,000 | 20.3y |
| GALLOP GREEN | $9,400,000 | 3,574 | $2,630 | $2,609,400 | 14.1y |
跌幅金额前5
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 收益 | 持有期 |
|---|---|---|---|---|---|
| REFLECTIONS AT KEPPEL BAY | $5,025,000 | 2,928 | $1,716 | -$2,018,000 | 19.1y |
| CLIVEDEN AT GRANGE | $6,340,000 | 2,153 | $2,945 | -$1,194,160 | 18.9y |
| SCOTTS SQUARE | $3,100,000 | 893 | $3,470 | -$311,260 | 19.2y |
| THE REEF AT KING'S DOCK | $1,850,000 | 743 | $2,491 | -$135,000 | 2.0y |
| DUO RESIDENCES | $2,970,000 | 1,432 | $2,075 | -$63,000 | 12.8y |
回报率最高前5(ROI%)
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 回报率% | 持有期 |
|---|---|---|---|---|---|
| LAGUNA PARK | $1,870,000 | 1,453 | $1,287 | 240.0% | 25.8y |
| COTE D'AZUR | $2,138,000 | 1,109 | $1,928 | 231.6% | 24.2y |
| SIMS RESIDENCES | $1,790,000 | 1,432 | $1,250 | 166.0% | 25.3y |
| COMPASS HEIGHTS | $1,750,000 | 1,324 | $1,322 | 162.6% | 25.5y |
| MANDARIN GARDENS | $1,780,000 | 1,528 | $1,165 | 161.8% | 26.0y |
回报率跌幅最大前5(ROI%)
| 项目名称 | 成交价 S$ | 面积 (sqft) | $PSF | 回报率% | 持有期 |
|---|---|---|---|---|---|
| REFLECTIONS AT KEPPEL BAY | $5,025,000 | 2,928 | $1,716 | -28.7% | 19.1y |
| CLIVEDEN AT GRANGE | $6,340,000 | 2,153 | $2,945 | -15.8% | 18.9y |
| SCOTTS SQUARE | $3,100,000 | 893 | $3,470 | -9.1% | 19.2y |
| THE REEF AT KING'S DOCK | $1,850,000 | 743 | $2,491 | -6.8% | 2.0y |
| LOFT @ RANGOON | $658,000 | 420 | $1,567 | -4.6% | 5.7y |
交易分布
| 交易类型(占比) | |||||||||||||||||||||
| |||||||||||||||||||||
| 191宗私宅成交:新售38宗、转手8宗、二手145宗 | |||||||||||||||||||||
 |
关注 Stacked,获取新加坡房产市场最新资讯与解读。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments