


今年前三个月,新加坡建筑业成为全国表现最强劲的行业之一,同比增长11.8%。
这一势头预计在未来几年延续。建筑建设局(BCA)预计,平均建造需求将由2027年的 $33 billion 升至2030年的 $46 billion。
不过,JLL发布的《2026年全球建造成本指数》显示,乐观前景正被不断攀升的建造成本削弱。亚太市场2027年的成本涨幅预测为 3.8%–4.7%,与北美(3.2%–4.2%)和欧洲(2.2%–3.5%)相差无几。
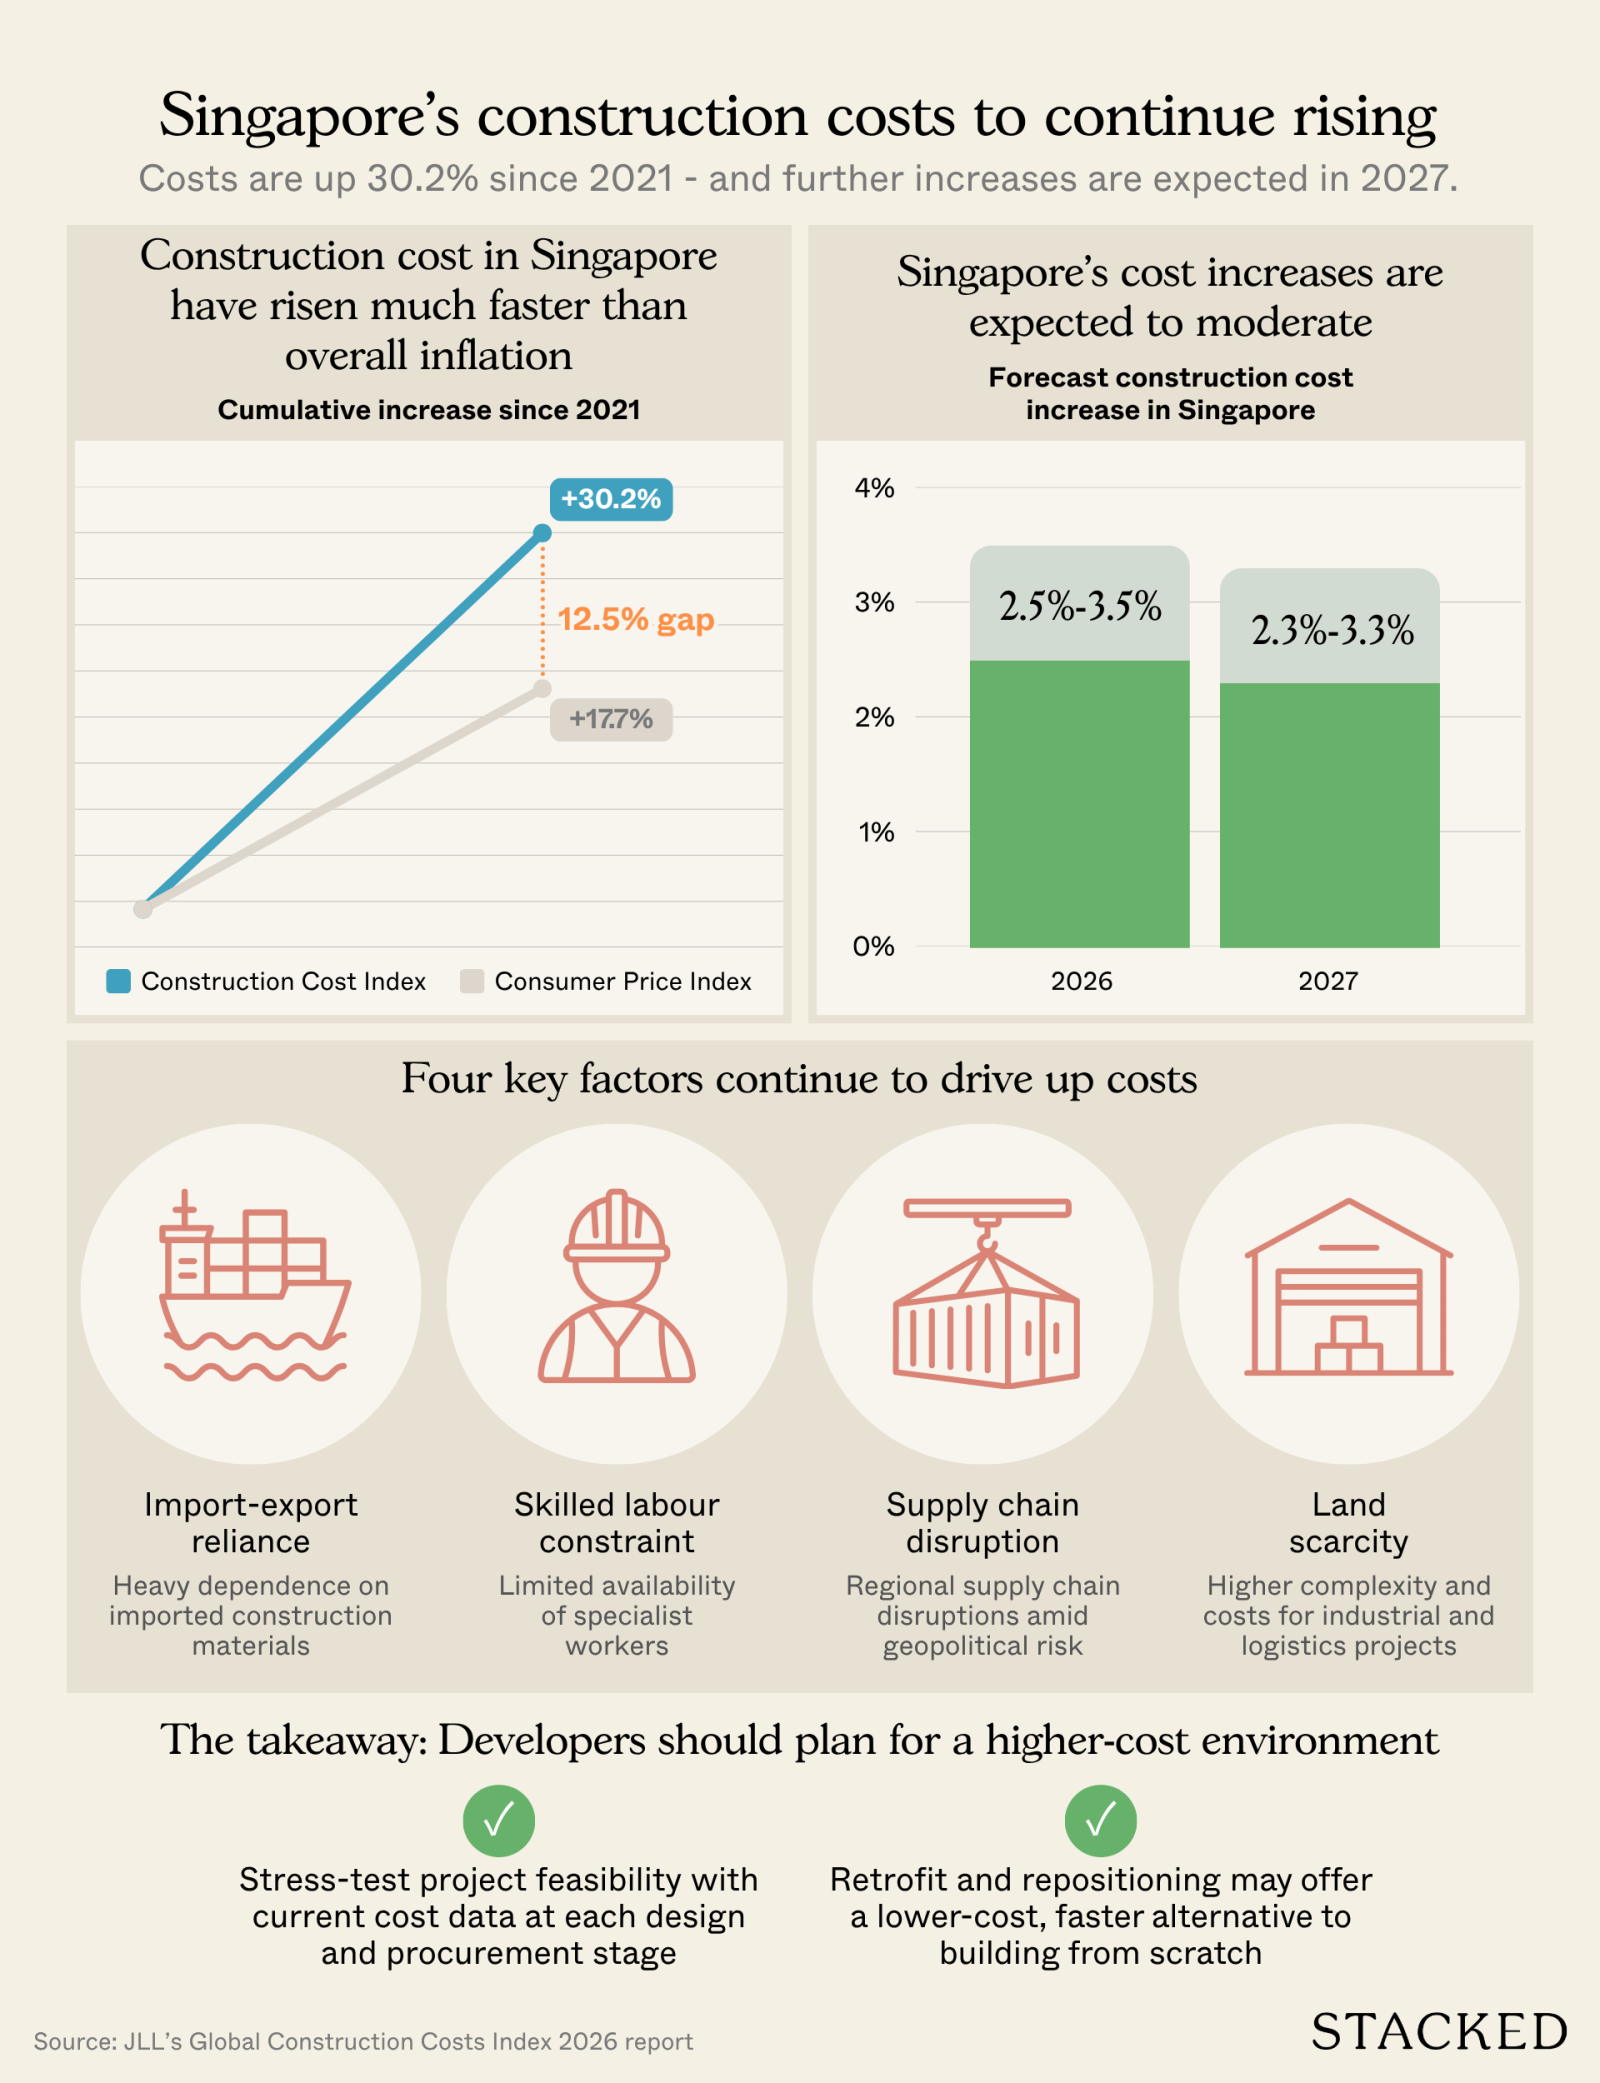
对新加坡而言,JLL 预计2026年建造成本将上升 2.5%–3.5%,2027年小幅回落至 2.3%–3.3%。与此同时,自2021年至今,新加坡的招标价格累计通胀达 30.2%,高于同期CPI 17.7% 的涨幅,两者相差逾 12 个百分点,也推高了明年的成本预期。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
地缘动荡如何冲击新加坡等依赖进口型市场
最新一轮中东冲突即将满一年,这迫使更多供应链经由中东贸易枢纽绕行,路径更长、更复杂。
鉴于亚太对中东能源与建材的高度依赖,供应链扰动正导致成本持续走高。
在香港,工业与物流项目的建造成本现已接近或超过每平方米 $2,500,较地区平均水平高出逾 60%。
同时,钢材、铝材及水泥等高能耗材料在亚太地区的价格依然偏高,往往高于欧洲或北美市场。
为何建造通胀跑赢亚太消费者通胀?
JLL 报告指出,过去五年,在澳大利亚、新加坡与日本,建造成本通胀一直以 CPI 的 1.5 至 2 倍速度上升。
这波涨价主要源自行业特有压力,包括对进出口的高度依赖、专业工种的熟练劳动力短缺、专用材料需求强劲以及供应链复杂性。这些因素往往未被一般消费者物价指数充分反映。
在新加坡,自2021年以来招标价格累计通胀已达 30.2%,而同期 CPI 增长为 17.7%。这意味着,即便央行在抑制总体物价方面取得成效,建造项目仍面临更为尖锐的成本压力,且这并不会在更广泛的宏观指标中得到充分体现。
为何新加坡开发商或日益倾向升级既有资产
随着建造成本持续上行,长期看,市场可能从“从零新建”转向更多资产提升与适应性再利用。
开发商或将发现,对既有建筑进行改造,或推进资产提升计划(AEI),在成本与工期效率上更胜于新建项目。近期案例包括 Anchorpoint 与 Tampines Mall;其中 Tampines Mall 于2025年9月启动的 $24 million AEI 已于近期完工。
这意味着地段优越的存量资产有望实现租金增长,尤以供给受限、需求稳健的市场为甚。同时,业主也可通过重塑定位以顺应不断变化的租户需求。
在香港与新加坡等枢纽城市,严峻的土地约束正推高成本。成本差在工业与物流资产上尤为突出;港新两地的溢价与该领域通常较低的建造成本形成鲜明反差。
数据中心亦是不动产中高度依赖机械、电气与管道(MEP)核心系统的典型资产类别,其成本压力往往高于平均水平,而这并不总能在招标价的总体指标中被充分反映。
在新加坡,原材料需求来自横跨公、私领域的各类项目,涵盖 Build-To-Order(BTO)公共住房、综合体与基础设施工程,包括 Changi Airport 第5航站楼、Marina Bay Sands 扩建,以及 Thomson-East Coast Line extension。
结语
在成本压力难以逆转、且亚太市场建造成本抬升至更高常态水平的背景下,开发商需要审慎评估项目延期可能引发的长期成本攀升风险。
JLL 亚太区项目与开发服务部(PDS)成本顾问与成本管理负责人 Daniel Malacchini 表示:“开发商面临明确抉择:要么以更敏捷的风险与供应链管理确保项目按计划推进,要么被甩在后面。”
他补充,开发商应在各个设计与采购阶段,基于最新成本数据对项目可行性进行压力测试。相较于从零开始的新建,改造与重塑定位往往是成本更低、推进更快的替代方案。
JLL 报告亦指出,随着宏观环境演变,企业需摆脱“一次性可行性假设”,在项目全生命周期内持续复核与重估(re-underwriting)。最佳做法包括:投资具备强劲增长潜力的高品质资产,与价格波动较大的材料与服务供应商锁定合约,以及通过升级既有物业提升其价值。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments