


最新季度数据显示,上季度新加坡零售与办公物业均呈上行态势,但市场对两者的乐观度并不一致。
根据市区重建局于10月23日发布的3Q2026房地产统计,新加坡中央区办公租金环比上涨0.8%,与2Q2026的季度涨幅一致。
与此同时,中央区零售租金在3Q2026录得0.7%的季度涨幅,高于上一季度的0.6%环比增幅。
表面上看,两大板块似乎同向而行;但综合其他供需因素及更广泛的宏观变化后,多数分析师对零售物业的乐观度仍低于办公市场。
简言之,零售市场仍受运营成本上升与消费力相对偏弱所掣肘;相较之下,办公楼业主可受益于现有企业租户的韧性需求,以及国际科技企业在新加坡设点所带来的新增需求。
此外,未来数年新增办公供给有限,将持续对租金形成支撑;尤其中央商务区(CBD)内的新一代甲级办公空间,预计在未来两年左右仍将受捧。
Newmark新加坡租赁主管June Chua表示:“在承租方需求持续、且新增供给有限的支撑下,办公租金预计将进一步走高。随着空置率下行、可租面积竞争加剧,房东持续上调要价。”
CBRE新加坡与东南亚研究主管Tricia Song等分析师,尤其看好核心CBD甲级租金;该细分市场上季度的涨速快于整体办公板块。
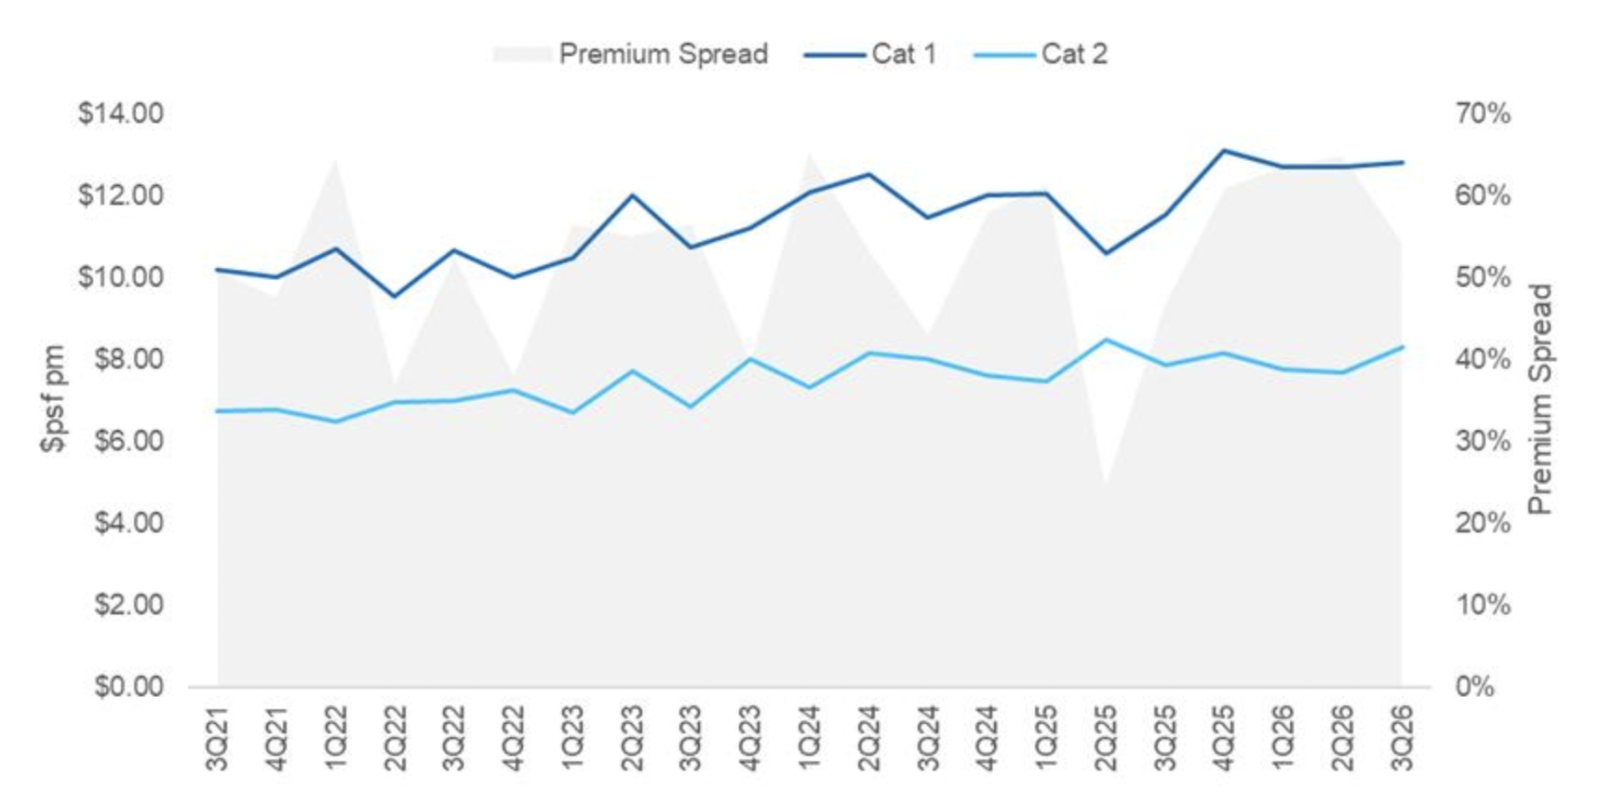
CBRE统计显示,核心CBD甲级租金在3Q2026环比上涨2.0%至$12.75 psf per month (pm),显著高于前一季度0.8%的环比涨幅;同时,核心CBD甲级办公的空置率亦由上季度的3.3%降至3Q2026的2.6%。
Cushman & Wakefield (C&W)新加坡与东南亚研究主管Wong Xian Yang表示,即便考虑到地缘政治紧张及利率前景不确定等因素,新加坡办公市场基本面仍将保持稳健,且具备支撑力。
他引用C&W的数据指出,2026年迄今(YTD)CBD甲级办公租金已上涨3.8%;该行维持全年CBD甲级租金增长4-5%的预测。
相较之下,多家顾问机构对零售展望更为谨慎。Song称,零售业面临的人手短缺、运营成本上升(受持续的中东冲突推升)以及电商激烈竞争,均构成逆风。
不过,她也指出,入境旅游与活动增多、新增零售供给相对偏低,以及各类零售商升级举措等利好因素,仍将使零售市场总体保持上行态势。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
市场观察人士对部分办公物业更为看好
最新季度数据显示,尽管整体办公板块环比上涨0.8%,但部分市中心边缘子市场涨势更猛。3Q2026这些区域办公租金环比上涨2.5%,同期市中心区(Central Area)仅上涨0.5%。
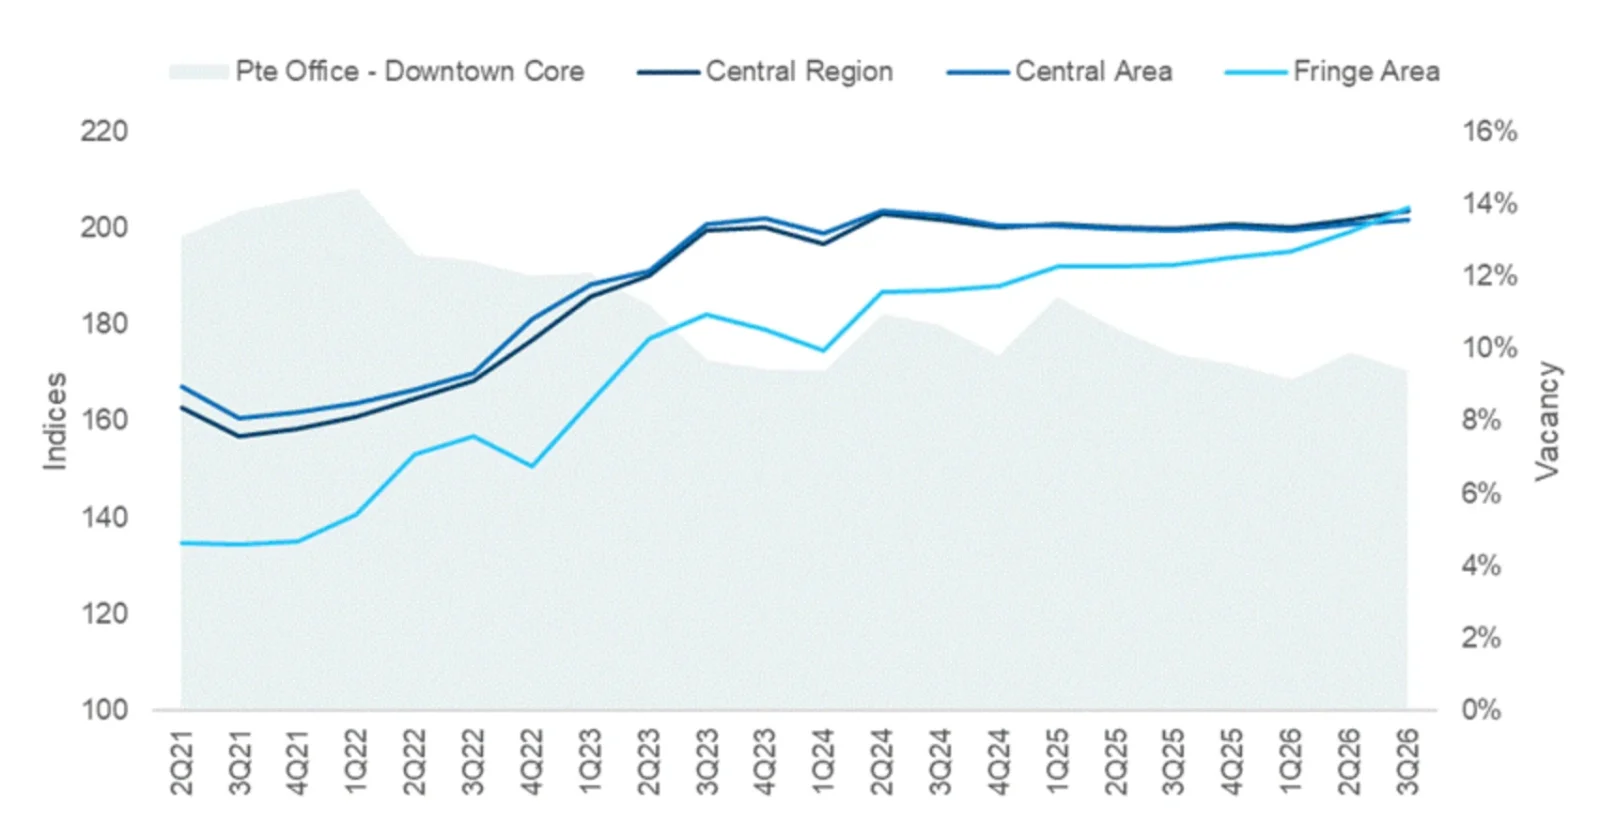
市中心区(Central Area)涵盖市中心核心区(Downtown Core)、乌节(Orchard)、欧南(Outram)、梧槽(Rochor)与新加坡河(Singapore River)等核心规划分区。
所谓市中心边缘,则指中央区(Central Region)内的其他分区,例如诺维娜(Novena)、红山(Bukit Merah)、加冷(Kallang)、芽笼(Geylang)与女皇镇(Queenstown)。
部分分析师认为,市中心边缘区域的主要需求来源,可能是寻求更具性价比的租金水平的中小企业(SMEs)及初创公司,这些租户倾向于在市中心区以外租用办公室。
Newmark的Chua表示,部分市中心边缘区域中较旧、非核心的楼宇,上季度租金出现显著提振,“这或许反映了甲级办公租金上涨所带来的外溢效应”。
不过,市场一致认为,近期推动办公租金与价格上涨的主因,来自科技与人工智能(AI)企业加速入驻新加坡所带来的需求。
这其中既包括估值最高的AI企业在核心CBD甲级写字楼设点,也包括选择在边缘区域租用灵活办公空间的中小型初创公司。
不少外资企业初入新加坡时,往往先租用灵活办公空间“试水”,待业务扎根后再转向长期固定的自有办公面积。
例如,Anthropic入驻Ocean Financial Centre的The Executive Centre,Manus AI入驻Keppel South Central的Industrious;两者均为核心CBD甲级楼内的灵活办公空间租赁。
据CBRE称,OpenAI据悉在CapitaSpring的灵活空间运营,但正就约120,000 sq ft的专属面积洽谈入驻Shaw Tower。
Newmark的Chua表示:“科技与AI企业持续推动对更大办公面积的需求,部分正从服务式办公室转向自有办公场所,显示其对新加坡与本区域更深层次的承诺。”
尽管市区重建局数据表明,市中心区租金表现不及若干市中心边缘区域,但需注意,核心CBD甲级写字楼的需求仍然强劲——这是一小部分坐落于市中心腹地的高品质办公资产。
未来新增办公供给有限
企业入驻带动的优质办公需求只是其中一环;不少观察人士指出,未来几年新办公项目的在建管线偏少,同样是推升市场的关键动力。
3Q2026整体办公空置率由2Q2026的11.0%降至10.0%,主要归因于79 Anson与HarbourFront Centre关闭以进行重建。
位于79 Anson Road的一栋23层办公楼将重建。资产所有者United Engineers(颜景龙集团Yanlord Land Group旗下单位)宣布,把该永久地契地块改建为一座28层综合体,据报将包含10层甲级办公空间与12层、共255套服务式公寓。
与此同时,HarbourFront Centre已于今年7月27日关闭,其所有者Mapletree计划把该址重建为一座33层综合体,包括办公、零售与绿化空间,新项目预计2031年完工。
79 Anson Road与HarbourFront Centre的办公面积退出市场,预计使全岛办公存量减少约775,000 sq ft。
展望未来,办公价格对在建供应将更为敏感,而未来几年该供应亦相对稀缺。2027年计划入市的新办公面积为1.011 million sq ft;相比之下,2028年预计将有3.43 million sq ft入市,或将引发更显著的价格波动。
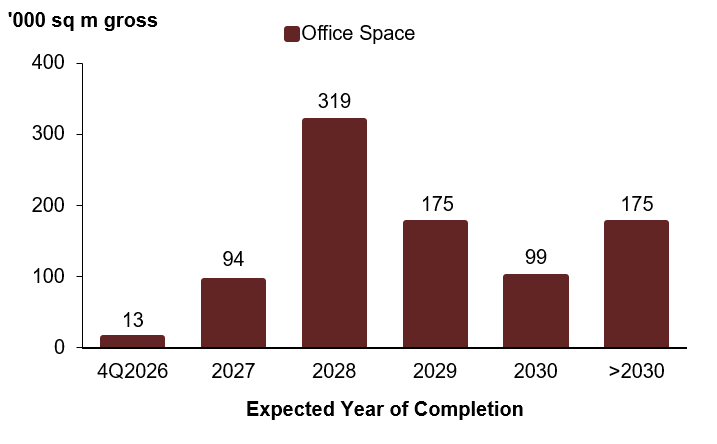
CBRE的Song表示:“在短期供给有限、且可连续承租的大面积优质办公选择不多的情况下,市场条件仍明显偏向房东一方。”
多项新项目预计于2028年竣工,其中包括沿Exeter Road、由原Singtel ComCentre重建而来的One Comcentre。该综合体由Singtel与澳洲开发商Lendlease共同开发,后者负责物业管理。
One Comcentre将设两栋20层甲级办公塔楼,并配置六层配套设施,包括美食广场、医疗诊所、健身与康体设施,以及可容纳400人的礼堂。
Newmark的Chua称:“像One Comcentre这类即将落成的项目,叠加更完善的交通连接,将强化核心CBD以外既有的办公枢纽,为承租方提供更多选择,并使这些地点更有望成为传统CBD地址的有力替代。”
其他将新增办公面积的项目还包括新加坡置地(Singapore Land)重建原Clifford Centre的The Clifford,以及由Perennial Holdings主导、重建原AXA Tower的The Skywaters。
零售方面
最新季度数据显示,3Q2026零售价格环比上涨1.1%,略高于2Q2026的0.8%环比涨幅。
整体而言,过去几年新加坡零售物业价格稳步上行,与疫情后零售市场的广泛复苏保持同步。
这在很大程度上由成熟住宅片区的郊区型零售物业所带动,后者近年表现持续稳健。
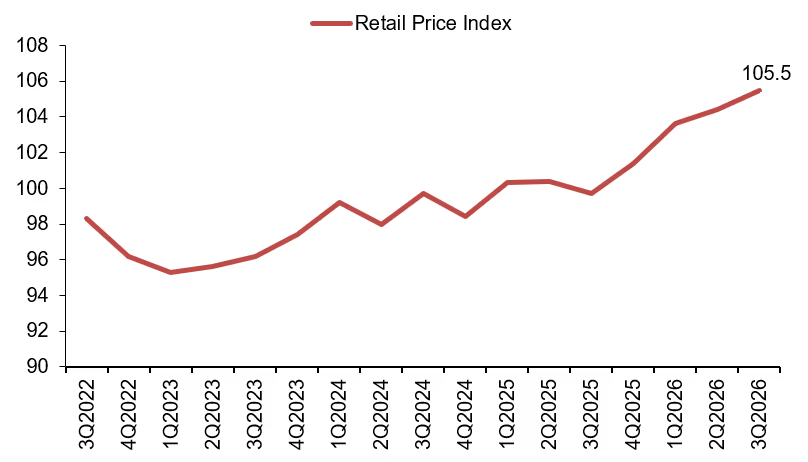
事实上,郊区市场(中央区以外,OCR)是3Q2026唯一实现已占用零售面积增长的区域,本季净增约64,000 sq ft,扭转了2Q2026减少129,000 sq ft的趋势。
OCR的零售空置率也由上季度的5.2%降至4.7%。CBRE的Song将此归因于邻里住宅区稳定的本地消费需求与常态化人流。
在Tampines Mall,Sephora、Dior Beauty与Paris Baguette等品牌接手了原主力店铺空间。C&W的Wong表示,这凸显了具备强大覆盖人群与客流的优质资产,仍获持续的承租需求。
但更广泛来看,零售业仍承压,面临电商竞争、人手短缺与成本上升等挑战。
正如Song所言,True Fitness、Crystal Jade与Japan Home等大型零售商近月关闭或缩减门店;她亦指出,今年7月与8月零售销售同比下滑,或反映在裁员与通胀背景下的消费信心转弱。
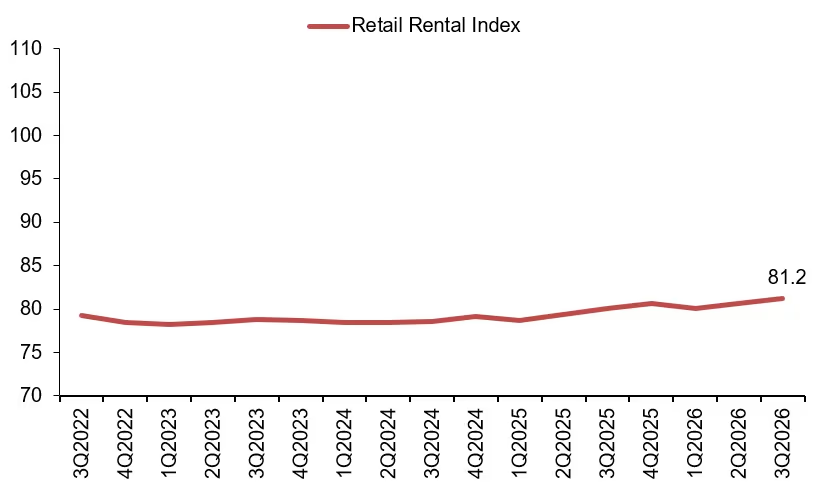
3Q2026零售租金环比增长0.7%,小幅高于上一季度的0.6%。
不过,3Q2026已占用零售面积减少约226,000 sq ft,但降幅小于2Q2026的398,000 sq ft;零售面积减少主要与HarbourFront Centre关闭有关。
同期空置率维持在6.5%,但主要是由于有相当比例的零售面积退出市场所致。
乌节路仍是零售市场风向标
C&W的Wong表示,受旅游与海外品牌热度带动,乌节路优质零售预计表现良好;这一黄金购物带仍是国际品牌首选的新加坡首店落脚地。
伦敦潮流品牌Palace近日于Scotts Square开业,韩国鞋履品牌Rockfish则进驻ION Orchard。泰国时尚品牌Gentlewoman与日本甜甜圈连锁I’m Doughnut亦将在未来数月相继登场。
Wong称:“未来新增供应中,仅有4%预计位于乌节路;因此新加坡黄金购物带的供给压力仍将有限,从而支撑优质零售资产的租金增长。”
但零售商亦需留意新趋势,例如部分零售空间转作他用。Taste Orchard正改为联合办公空间JustCo Place,Orchard Central亦宣布进行办公化改造。这些是近年来乌节路沿线最具影响力的变化之一。
零售整体前景仍偏正面
总体而言,多数分析师对优质零售租金与新加坡零售市场整体前景持正面看法。
CBRE表示,3Q2026零售租金季度增长0.7%,主要受餐饮(F&B)与时尚品牌扩张需求带动,包括Chick-fil-A、Loulouca、Pop Bakery、In Good Company与Polène等。受旅游消费、密集的演唱会与活动档期、以及新增供给有限支撑,预计今年优质零售租金将上涨1%至2%。
整体上,租金增长料将由一线购物中心领跑,包括那些人流量高、品牌力强、联通性佳的主导型商场。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments