


新加坡核心中央区与中部其他地区的公寓价差,已收窄至近三十年来新低。
根据我们对自1998年以来转售成交的分析,按可比口径,核心中央区(CCR)公寓的每平方英尺平均价格现仅比中部其他地区(RCR)高19%。
作为对比,在截至2007年7月的12个月里,两者平均价格之间的溢价一度高达64%。
换言之,过去要住进新加坡核心住宅区,买家需承担可观的溢价;如今,这一差距已降至近三十年新低。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
如何公平比较核心与中部其他地区公寓
本次分析仅聚焦公寓转售,不包括新盘、行政公寓(ECs)及异常成交。
为确保可比性,我们按户型面积与楼龄将核心中央区(CCR)与中部其他地区(RCR)公寓分组。这样可在相近属性下比较,避免以楼龄较老、规模较小的项目去对比规模更大、楼龄更新的公寓。
最新数据覆盖截至2026年10月18日的过去12个月,样本包括CCR的2,081笔与RCR的3,502笔转售成交。我们还以按季度滚动的12个月区间,自1998年的登记成交起回溯,追踪价差随时间的变化。
这使我们能以相同口径,将今天的溢价(CCR 与 RCR 公寓平均价之间的差额)与以往市场高点,以及10年前甚至去年的水平对比。
最后,也需注意一些局限:我们的分析仅涵盖转售公寓,新盘市场的走势与价格变动可能截然不同。尽管已考虑户型面积与楼龄差异,但具体项目、楼层与地契等因素仍可能影响结果。虽然总体成交量可观,但细分至可比分组后,样本规模会变小。
过去十年价差如何收窄
核心与中部其他地区转售公寓的价差收窄已持续一段时间,主要变化出现在过去五年。
十年前,可比口径下,CCR转售公寓的每平方英尺价格约比RCR高40%。五年前,这一溢价仍相对偏高,为36%。到去年已降至21%,如今进一步收窄至仅19%。
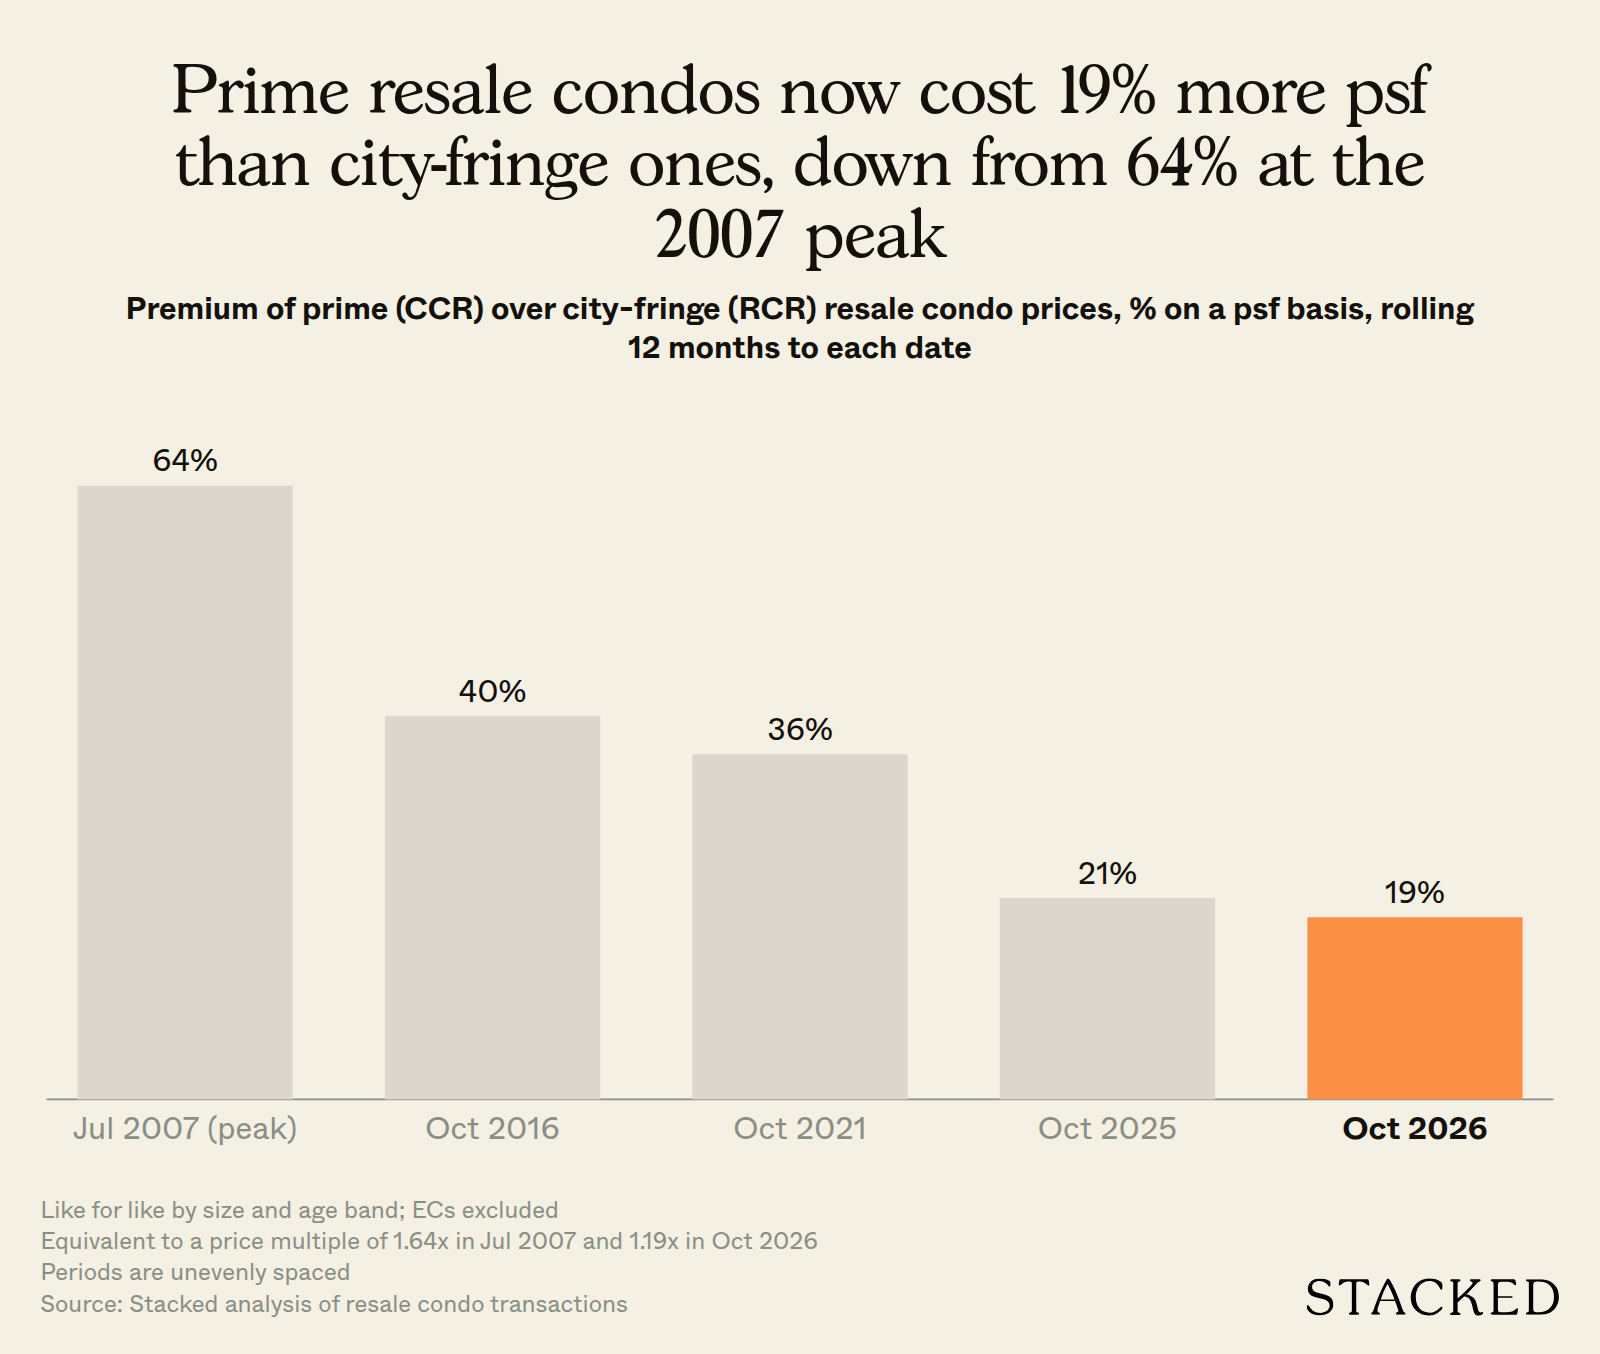
更关键的是,近年收窄速度明显加快。2016至2021年间,溢价几乎未变,仅由40%小幅降至36%;而随后的五年又再下挫17个百分点。
自2007年价差高达64%以来,走势并非单边下行。然而,过去五年的溢价收敛幅度,远大于此前五年。
这对买卖双方意味着什么
对于正考虑从中部其他地区公寓升级至核心区公寓的买家,这一收窄值得关注。按可比口径,CCR转售公寓的溢价已降至自1998年以来的最低。
这并不意味着核心公寓突然变得便宜。我们比较的是每平方英尺价格,而非买家需支付的总价。对于面积较大的户型,19%的溢价也可能意味着数十万新元的差额。
不过,数据表明,核心地段转售公寓相较其中部其他地区的可比产品,当前的相对价格较过去(近三十年区间)更为实惠。
但也需辨析:价差收窄,可能源于CCR涨幅较慢、RCR平均价格涨得更快,或两者共同作用。我们的表层比较并未判定哪一因素更关键,也不代表核心区公寓价格必然回升。
买家仍需考虑常见因素,包括融资成本、印花税、租金回报率以及计划持有期限。
对中部其他地区的业主而言,如今升级至核心区公寓的相对价差,已明显小于十年前。是否更为可负担,仍取决于具体物业。
对现有CCR业主而言,还有一层启示:部分核心地段项目似乎已难以像几年前那样维持同等程度的价格溢价。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments