


对不熟悉房市的新加坡人而言,类似“每5宗核心地段房产有1宗亏损”的新闻,往往让人惊讶。
尽管这不是一个足具代表性的时段——无论哪个区域,单季数据对整体房市的解释力都有限——但它确实挑战了大众直觉。许多新加坡人把核心地段与“最优质”住宅资产画等号,认定其抗跌、几乎不会出错。
有趣的是,和业内人士聊聊就会发现,观点并不一致。对资深投资者、中介或分析师而言,核心地段房产更易波动并不意外。数十年来我们屡见不鲜,尤其当你把像 Sentosa 这样的区域也纳入考量时。
举个例子:
今年5月的同一周里, Ardmore Park 一套2,885平方英尺的4卧单位以$12.25 million成交,为卖方进账$3.55 million。相较之下,Marina Bay Residences 一套4,478平方英尺的顶层公寓以$12 million成交,其在2007年的成交价为$15.6 million,账面亏损$3.6 million;若考虑约19年的超长持有期,这笔亏损就更为刺眼。
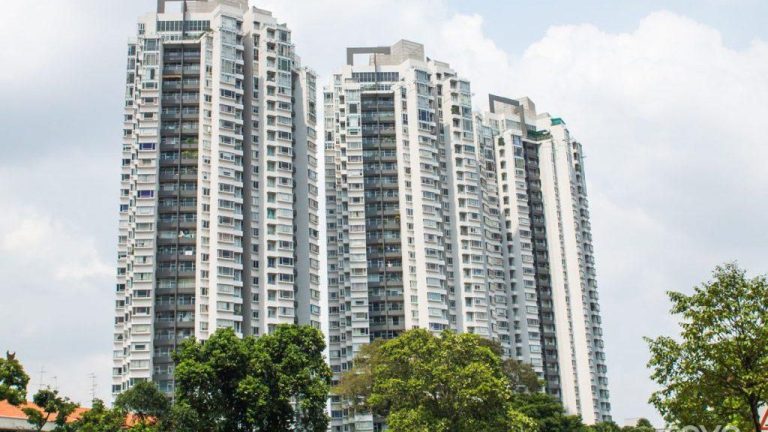
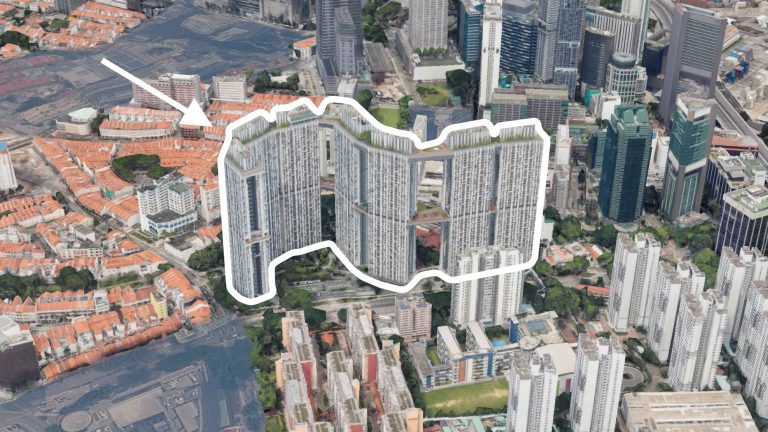
在2025年, Marina One Residences 录得30宗亏损交易,仅1宗盈利。OUE Twin Peaks 录得19宗亏损、1宗盈利。类似例子不胜枚举,但要点很清楚:对关注市场的人来说,核心或豪宅板块出现更大的亏损——与更大涨幅相对应——并不稀奇。
这与坊间一个广而不准的观念形成鲜明反差:所谓“富人区”的房子就是稳赚堡垒;最差也能保本。部分核心地段普遍挂着“freehold”标签,这在这些区域里是常态而非例外,或许也加深了这种印象。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
不过,同一份 Business Times 报道也发现,按绝对金额计的5宗最大盈利中,有3宗同样位于CCR。
例如,Leedon Residence 一套4,704平方英尺的单位在7月以$14.3 million成交;卖方于2017年以$10.55 million购入,获利$3.75 million。
因此,CCR并非简单地强于或弱于新加坡其他区域;它常常既出现市场上最大的亏损,也出现最大的盈利,有时还在同一时期发生。因此,许多业内老手不得不将其视作高波动板块;尤其当你只看区域平均值时更是如此。
此外,近期的一项变化,可能让核心地段的表现更加不一致
所谓变化,是普通自住买家被引入(再次引入?)部分核心区域。
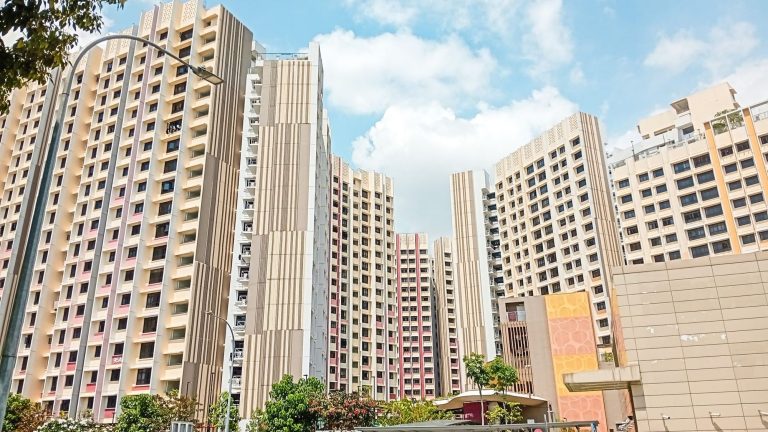
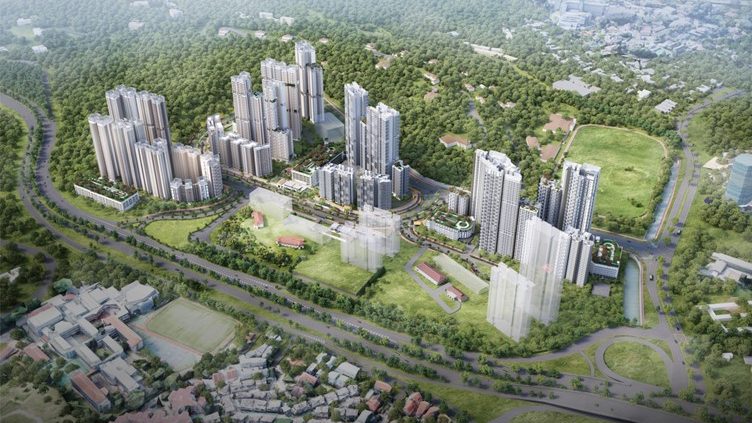
以 River Green 为例。开盘时,527平方英尺的2卧单位起步价约$1.5 million,而603平方英尺的高配版2卧起步约$1.72 million。项目位于 River Valley,毗邻 Great World MRT。更小的户型带来更亲民的总价;其定位也并非以房东为主,而更偏向家庭客群。
这与 Ardmore Park 那种4,000平方英尺的永久地契大户型截然不同;那是“奖杯级”住所,面向的完全是另一类人群。
与此同时,更广泛的去中心化也在推进;例如把 Orchard 一带打造成真正的社区。核心中央区(CCR)内的部分片区,如 Great World,自然而然走在更前面。
这类分化让退出策略的规划更困难。
过去,买家对CCR潜在接盘方的画像更为清晰:多为富裕的外国人和房东。他们对高总价的敏感度较低,也更看重某些特征,如挑高层高。
(以我的经验,凡是不必亲自爬上去擦天花板或换灯泡的,通常都偏爱挑高。)
如果回到2000年代或更早,我记得当时——在许多中介看来——光是地段名望本身就足以支撑需求。
如今这些假设变得不那么可靠了,因为买方结构不再单一。以低总价入场的2卧自住买家,日后很可能把房子卖给另一位自住者,而非房东。这意味着未来买家会更关注学校、绿地等更接地气的因素——这些通常对租户并不那么重要。
项目体量也可能成为关键。追求私密性的买家或许喜欢不超过50户的小型项目;但这可能与家庭客群的偏好相悖,后者更青睐占地更大、家庭配套更丰富的公寓。
老牌“奖杯级”豪宅也可能面临另一类风险:一旦其传统买家群体收窄,其绝对总价通常已高到如今进入核心区的普通自住者难以承接;而随着楼龄增长,它们也可能欠缺真正豪宅买家所看重的当代格调。我不想点名,但看看 Holland V 一带,甚至 Orchard 某些区域的老牌永久地契豪宅……它们在当年确实是豪宅,如今却在配套水准上已被部分边缘区公寓所挑战。
到了那一步,单纯的“面积大”——对应的是过高的总价——也许不再是卖点,反而成了掣肘。这类单位的成交可能更稀疏,涨幅(按百分比计)也弱于更新、总价更亲民的对手。
或许是时候别再对核心地段的表现“一概而论”
与其看单一的区域均值,我们或许需要按不同细分段来解读结果。
就像我们在 Stacked Pro 文章中常做的,我们需要在相近的面积或户型内进行对比。例如,了解核心地段里2卧或3卧的具体表现,或许更有意义。
我当然理解,快速新闻报道——尤其是短篇的季度更新——未必有足够篇幅做到这一点。但同样重要的是,让业外读者明白:在像核心中央区这样日益复杂的板块里,区域平均数的实用性已大为降低。
本周其他房产要闻…
- 卖掉4房后,下一步如何升级?换5房,还是干脆转私宅公寓?若买公寓,面积多大、楼龄多新更合适?请查看我们本周Q&A的实用指引。
- Lentor Modern 早期买家平均大赚$312K;同时看看我们对 Lentor 区新盘近期表现的洞见(提示:相当亮眼)。
- 为何境外机构正“扫货”本地商用资产?这里有深度观察。
- 想住在 Maris Stella High School 1公里内,有哪些高性价比之选?与 Stacked Pro 一起看详情。
不确定下一步该如何置业?
每周成交盘点(11月02日—11月08日)
新盘成交价最高前5(按项目统计)
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 地契年限 |
|---|---|---|---|---|
| BLOOMSBURY RESIDENCES | $4,607,460 | 1,711 | $2,692 | 99 yrs |
| DUNEARN HOUSE | $4,385,000 | 1,302 | $3,367 | 99 yrs (2025) |
| VELA BAY | $4,179,000 | 1,378 | $3,033 | 99 yrs (2025) |
| PARKTOWN RESIDENCE | $3,956,000 | 1,679 | $2,356 | 99 yrs |
| ELTA | $3,881,000 | 1,507 | $2,575 | 99 yrs (2024) |
新盘成交价最低前5(按项目统计)
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 地契年限 |
|---|---|---|---|---|
| GRAND DUNMAN | $1,375,000 | 549 | $2,505 | 99 yrs (2022) |
| DUNEARN HOUSE | $1,526,000 | 527 | $2,893 | 99 yrs (2025) |
| LENTOR GARDENS RESIDENCES | $1,602,800 | 678 | $2,364 | 99 yrs (2025) |
| COASTAL CABANA | $1,697,000 | 915 | $1,855 | 99 yrs (2024) |
| LUCERNE GRAND | $1,707,000 | 667 | $2,558 | 99 yrs |
转售成交价最高前5
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 地契年限 |
|---|---|---|---|---|
| PARKVIEW ECLAT | $9,553,500 | 2,896 | $3,299 | FH |
| ASTRID MEADOWS | $8,880,000 | 3,800 | $2,337 | FH |
| ARDMORE II | $7,120,000 | 2,024 | $3,518 | FH |
| AALTO | $5,600,000 | 2,024 | $2,767 | FH |
| FLAMINGO VALLEY | $5,000,000 | 2,960 | $1,689 | FH |
转售成交价最低前5
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 地契年限 |
|---|---|---|---|---|
| EIS RESIDENCES | $628,000 | 388 | $1,621 | FH |
| TREASURES@G6 | $630,000 | 420 | $1,501 | FH |
| THE JOVELL | $748,000 | 527 | $1,418 | 99 yrs (2018) |
| THE GARDEN RESIDENCES | $792,000 | 452 | $1,752 | 99 yrs (2017) |
| RIVERFRONT RESIDENCES | $808,000 | 517 | $1,564 | 99 yrs (2018) |
盈利额最高前5
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 收益 | 持有期 |
|---|---|---|---|---|---|
| ASTRID MEADOWS | $8,880,000 | 3,800 | $2,337 | $2,480,000 | 9.3y |
| TANGLIN RESIDENCES | $4,188,000 | 1,711 | $2,447 | $2,088,000 | 21.4y |
| THE GARDENS AT BISHAN | $2,800,000 | 1,582 | $1,770 | $2,032,000 | 24.8y |
| AALTO | $5,600,000 | 2,024 | $2,767 | $1,956,800 | 15.8y |
| ARDMORE II | $7,120,000 | 2,024 | $3,518 | $1,920,000 | 9.3y |
亏损额最高前5
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 收益 | 持有期 |
|---|---|---|---|---|---|
| V ON SHENTON | $1,320,000 | 721 | $1,830 | -$306,000 | 13.9y |
| NORMANTON PARK | $986,000 | 570 | $1,728 | -$51,000 | 5.6y |
| SEAHILL | $990,000 | 667 | $1,483 | $15,000 | 3.7y |
| THE JOVELL | $1,050,000 | 721 | $1,456 | $33,000 | 5.2y |
| QUEENS PEAK | $975,000 | 431 | $2,264 | $37,000 | 3.9y |
回报率最高前5(ROI%)
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 回报率(%) | 持有期 |
|---|---|---|---|---|---|
| THE GARDENS AT BISHAN | $2,800,000 | 1,582 | $1,770 | 264.6% | 24.8y |
| HAZEL PARK CONDOMINIUM | $2,350,000 | 1,335 | $1,761 | 246.6% | 24.6y |
| SANCTUARY GREEN | $2,265,000 | 1,216 | $1,862 | 241.2% | 24.8y |
| THE HILLSIDE | $2,300,000 | 1,302 | $1,766 | 208.1% | 27.7y |
| THE EDEN AT TAMPINES | $1,520,000 | 1,238 | $1,228 | 206.9% | 25.3y |
回报率最低前5(ROI%)
| 项目名称 | 价格 S$ | 面积(sqft) | $PSF | 回报率(%) | 持有期 |
|---|---|---|---|---|---|
| V ON SHENTON | $1,320,000 | 721 | $1,830 | -18.8% | 13.9y |
| NORMANTON PARK | $986,000 | 570 | $1,728 | -4.9% | 5.6y |
| SEAHILL | $990,000 | 667 | $1,483 | 1.5% | 3.7y |
| ROYALGREEN | $2,050,000 | 721 | $2,843 | 3.0% | 7.1y |
| THE AVENIR | $4,430,000 | 1,528 | $2,898 | 3.2% | 5.5y |
成交构成
| 交易类型(占比) | ||||||||||||||||||||
| ||||||||||||||||||||
| 本周私宅共成交232宗:新盘74宗,转手5宗,转售153宗 | ||||||||||||||||||||
 |
欢迎关注 Stacked,获取新加坡房产市场的最新动态与资讯。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments