


新加坡的核心优质房地产一向吸引国际投资者与资产管理机构关注,不过今年我们看到两家知名地产集团更为果断地加码本地商用物业市场。
这两家国际地产集团已买入,或正考虑买入,新加坡多座知名地标,其在本地房地产领域的存在感随之显著提升。
Hongkong Land 与 IOI Properties 今年已敲定多宗大型交易,且据报亦在洽购更多优质资产,将多座新加坡地标性建筑纳入版图。若这些交易全部落定,合计规模或达约 $11 billion。
10月有消息称,两家公司正商讨潜在收购,包括 One Raffles Place、CHIJMES、Capitol Kempinski,以及数家乌节路核心地段商场。
这是我们今年观察到的新趋势的最新体现:针对新加坡地标性建筑的超大额交易明显增多。这类“地标资产(marquee assets)”通常指位处要地、具备声望与高价值的物业。
去年,这一动辄以数亿新元起步的市场同样相当活跃。根据 Colliers 汇编的市场数据, 全年投资销售总额达 S$36.1 billion,创8年来新高。
但今年的态势已显著变化。迄今为止,CapitaLand Integrated Commercial Trust(CICT)已同意以 S$3.9 billion 收购 Paragon 购物中心;与此同时,来自马来西亚的 IOI Properties 以约 S$2.48 billion 买下 Asia Square Tower 2。
新加坡的地标资产买入门槛极高,往往需要投资者举借大额贷款,而相较高企的买入价,其租金回报率并不高。
那么,在借贷成本走高之际,为何买家反而选择此时出手?
简而言之,中东冲突与利率走向的不确定性令买家更趋谨慎,正如 Savills 于上季度发布的市场分析所言,这也放缓了第三季度的成交步伐。
但从全年看,2026年新加坡的投资销售创下纪录高位,显示在全球环境不确定之际,新加坡依然是长期房地产投资的首选目的地与避风港。
今年的其他交易也多聚焦于重建机会,部分受市区重建局的激励计划推动。另一方面,亦有不少是 REITs 与资产管理人通过资本循环策略出售成熟资产,以筹资布局新项目。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
IOI Properties 积极出手与加码投资
马来西亚开发商 IOI Properties 仍有相当一部分投资资产位于马来西亚及其他海外市场,但在新加坡亦已持有约 $12 billion 的优质商用空间。其在本地的旗舰资产为 IOI Central Boulevard Towers,这是中央商业区较新的甲级办公摩天大楼之一。
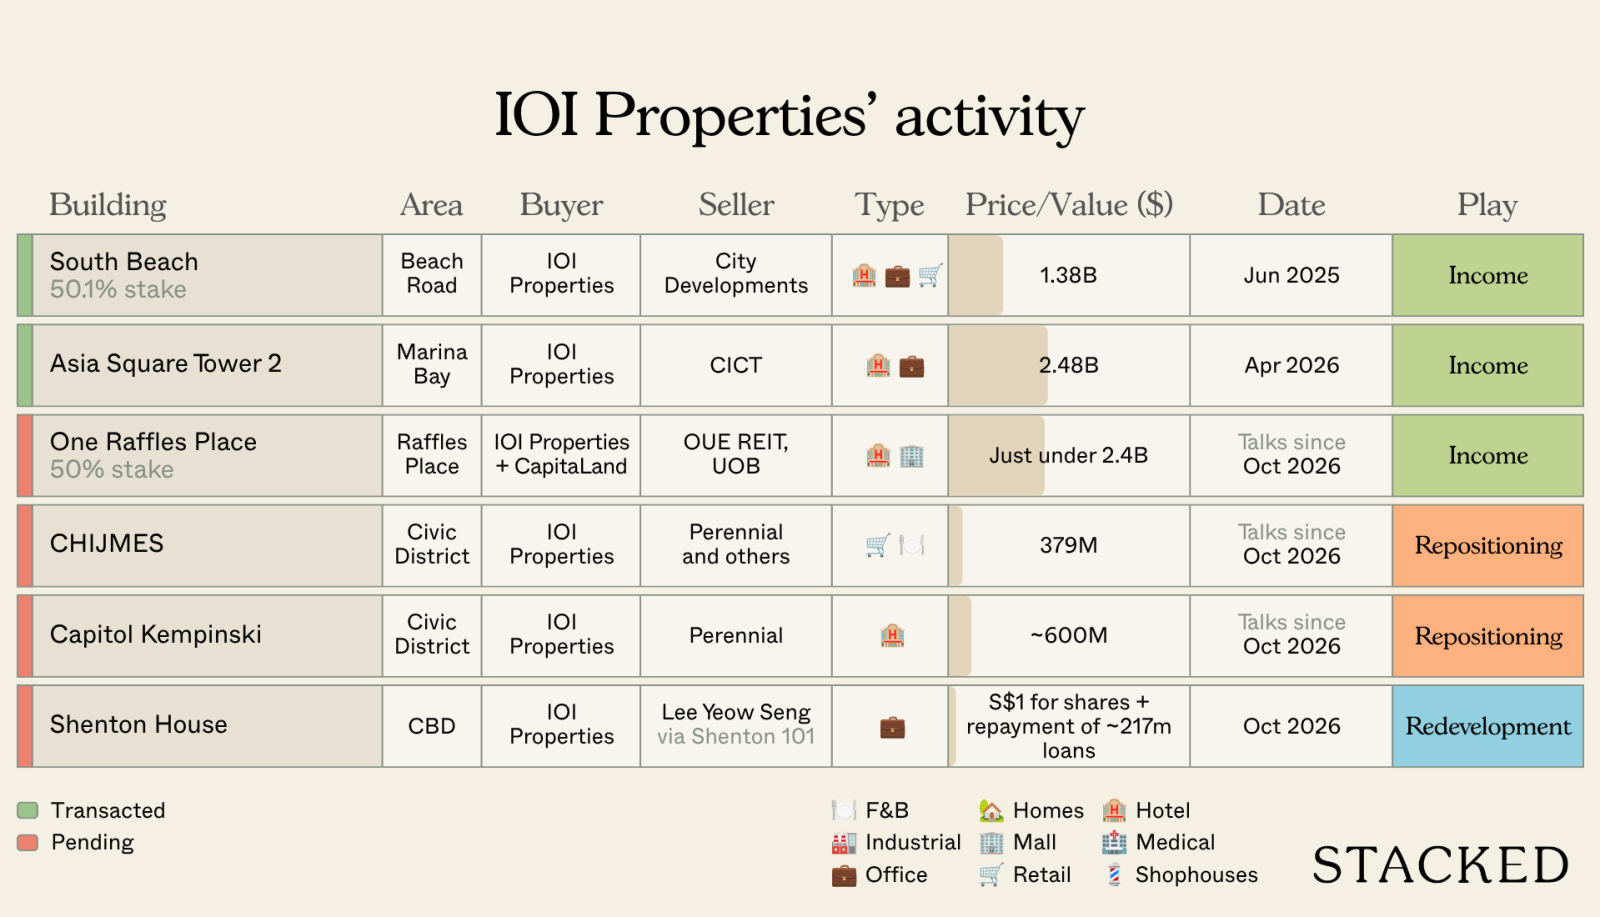
去年,公司以 S$1.38 billion 收购 City Developments 持有的 South Beach 50.1% 股权。今年又同意以约 S$2.48 billion 买下 Asia Square Tower 2,并正洽谈收购 CapitaLand Investment 在 One Raffles Place 的持股,交易据称略低于 S$2.4 billion。
另据报道,IOI 还希望加码市政文化区的部分重点资产。其目前正就收购 CHIJMES 与 Capitol Kempinski Hotel 开展尽职调查,两者或将打包成交,作价约 S$979 million。
Hongkong Land 也在扩大其新加坡资产组合
Hongkong Land 已是香港中环最大的业主之一。
公司将自身定位为专注亚洲门户城市“超高端”资产,从甲级写字楼到奢侈品零售。其在香港、内地与雅加达亦持有多项核心物业。
今年2月,公司设立了新基金 Singapore Central Private Real Estate Fund(SCPREF),以 S$8.2 billion 资产起步,出资方包括 Qatar Investment Authority 与荷兰养老基金 APG。基金资产涵盖多处核心办公物业,包括 MBFC、One Raffles Quay、One Raffles Link 与 Asia Square Tower 1。
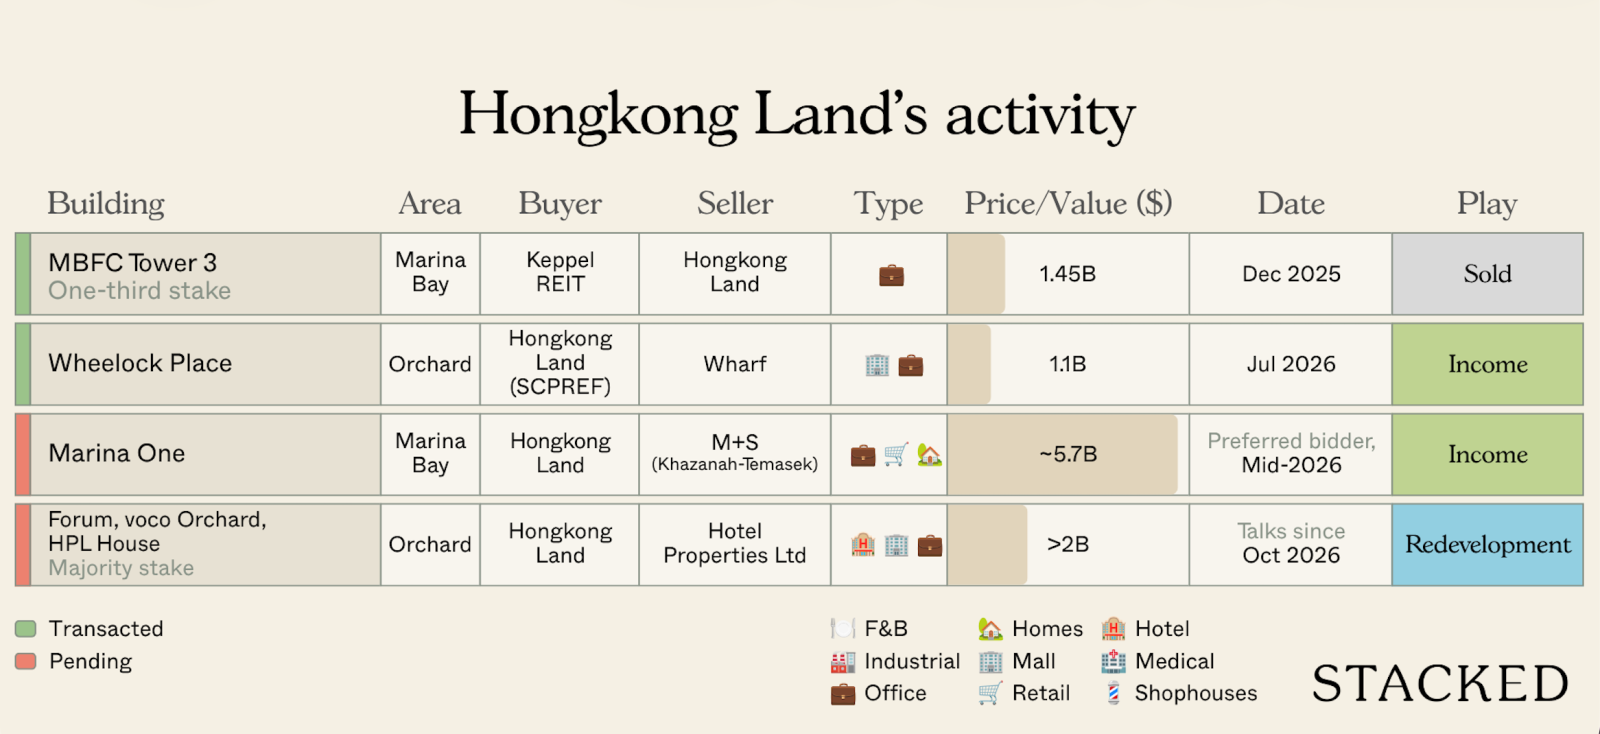
集团亦通过出售部分资产实现资金回收,以支持新并购。去年12月,其以 S$1.45 billion 出售 MBFC Tower 3 的持股。7月,新基金在 Hongkong Land 追加自有资本的支持下,以约 S$1.1 billion 收购 Wheelock Place。
据报 Hongkong Land 亦在竞购 Marina One 中处于领先位置,该资产的指导价约 S$5.7 billion。市场分析师预计,该大楼最终很可能纳入 SCPREF 旗下。
公司亦在与 Hotel Properties 初步洽谈,拟收购其位于乌节路的三处资产多数股权:Forum Mall、voco Orchard 酒店与 HPL House。
活跃的不止这两家地产集团
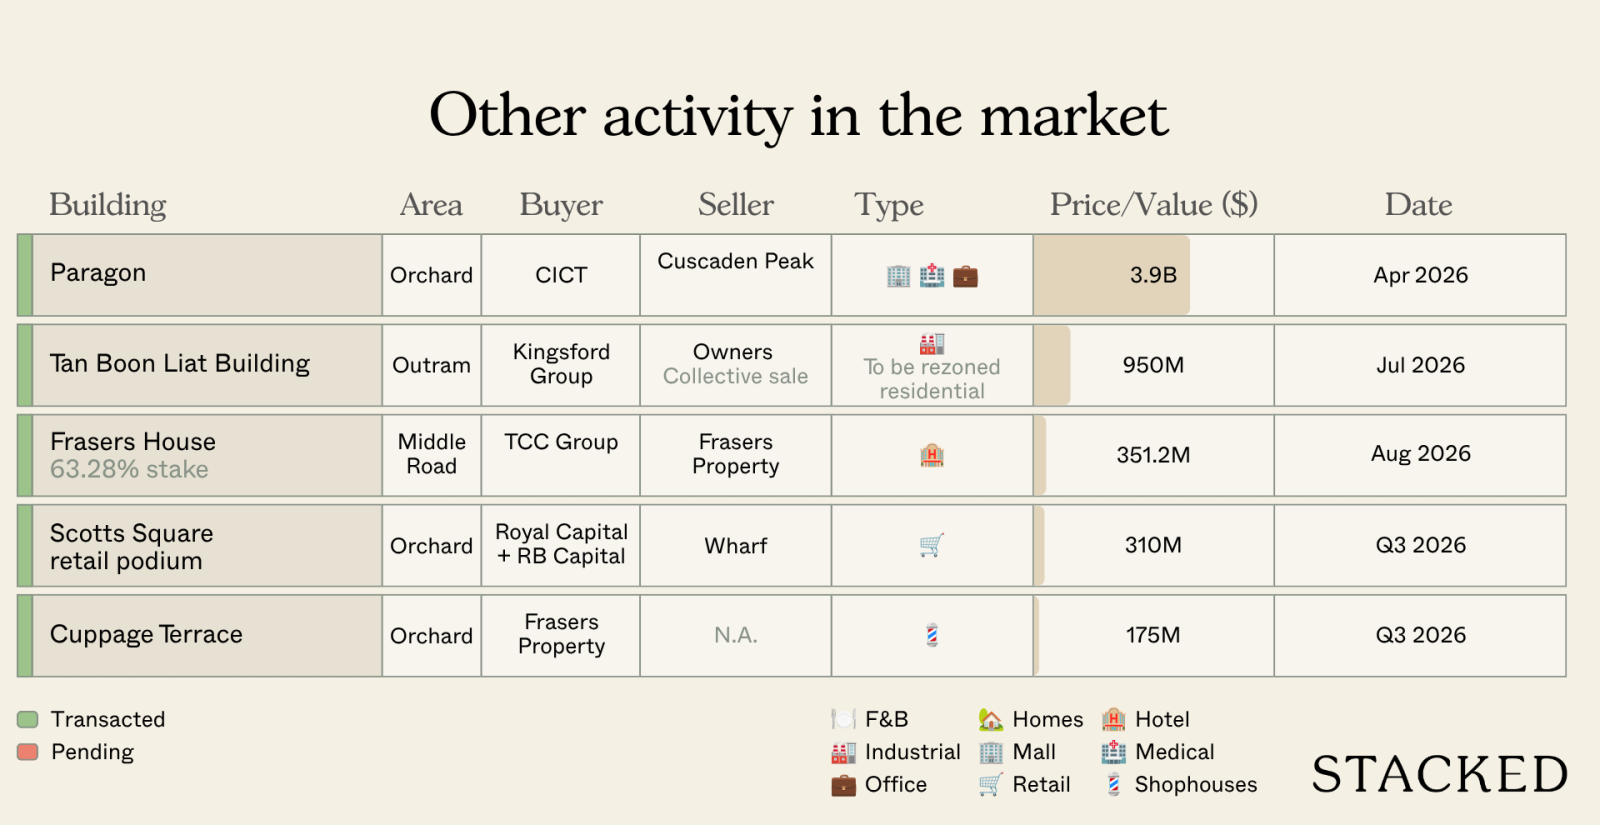
4月,CapitaLand Integrated Commercial Trust 以 S$3.9 billion 收购 Paragon,为今年新加坡规模最大的物业交易之一。
相对之下,香港的 Wharf Real Estate Investment Company 则全面撤出新加坡,将 Wheelock Place 售予 Hongkong Land 的基金,并以 S$310 million 将 Scotts Square 的零售裙楼出售给 Royal Capital 与 RB Capital。
本地业者同样忙于寻觅并撮合交易。Frasers Property 先以 S$391.9 million 在集体出售中买下 The Centrepoint 后方地块,随后又从 Royal Holdings 手中,以 S$175 million 收购毗邻的一排17间受保留店屋 Cuppage Terrace。
高昂的入手价意味着,这些金字招牌的标的,长期回报率或相对偏低;但其绝对资本增值往往足以弥补。
此外,近几个月来,因融资成本上扬,超出借贷成本的正向利差有所收窄。当贷款利率在3Q2026介于2至2.5%时,短期净现金回报相当吃紧。
尽管收益不高、借贷成本不低,机构资金与国际资管仍在持续向这些“奖杯级”资产注入数十亿美元。IOI 的净负债在今年6月底约达股东权益的85%。不过,开发商表示,计划通过设立私募基金与目标在2027年推出的新加坡REIT,引入外部投资者以降低杠杆。
那么,投资者为何仍四处物色可收购的资产?
少数几栋核心优质商业楼——尤其是 Marina One、One Raffles Place、Asia Square Tower 2 这类核心区甲级办公项目——被广泛视为适合各类机构投资者的优质标的。
这一判断在当下尤甚:受多数国际资本市场不确定性影响,投资者持续呈现“避险、追求优质”的趋势。
Savills Singapore 投资销售与资本市场董事总经理 Jeremy Lake 表示,尽管部分“奖杯级”资产当前的收益率相对不高,但它们是新加坡最易出租的物业之一,租户多为大型金融与科技企业。
因此,即便在潜在的经济下行期,租赁需求也不太可能显著减弱。他补充称,除了稳定的租金收入与低空置率,这类资产也被视为良好的价值储藏载体。
保留店屋的逻辑亦大致相同。其供应固定,且不少坐落于永久地契土地;对于商业店屋,还不涉及 ABSD,因此备受寻求“保值型”资产的家族办公室青睐。
这或许也是 Frasers Property 以 $175 million 收购乌节路上一排共17间土生华人店屋(Cuppage Terrace,以酒吧与餐馆闻名)的考量所在。
Lake 说:“新加坡能提供多元化配置,是一个稳定、低风险的市场,吸引许多海外房地产企业与投资者。此外,新加坡元坚挺。”他补充:“不同投资者动机各异,但这些因素是基础。”
资本循环潮或将来临
未来数月,新加坡投资市场或将迎来一波地标资产交易高潮。原因在于,过往多宗大额交易的时间线,意味着不少业主将寻机兑现过去数年的累积涨幅。
目前,多数 REIT 单位价格低于其名下资产的账面价值。在这种估值下,REIT 通过增发新单位融资并不划算,出售资产回笼资金以推进新交易反而更有利。
就 CICT 于4月以 S$2.48 billion 将 Asia Square Tower 2 售予 IOI 一事,据报其表示该资产已“进入物业周期的成熟阶段”。
在不少市场观察者看来,这正是促成地标资产易手的“完美风暴”:一方地产集团希望套现以在他处布局,另一方海外机构则寻求优质标的,以高调切入新加坡市场。
Hongkong Land 亦采取了类似策略。2025年12月,其以 S$1.45 billion 将 Marina Bay Financial Centre Tower 3 的持股售予 Keppel REIT,并计入其最高 US$10 billion 的资本循环目标。7月,其新设私募基金 SCPREF 又以约 S$1.1 billion 收购 Wheelock Place。
不过,也有部分出售与收购将聚焦于新加坡的重建机会。数个位于乌节路的资产,未来几年内已具备重建或重塑定位的条件。
部分开发商将利用政府的激励政策,支持业者升级乌节路沿线的关键地段,并以可释放更多楼面面积作为“诱因”,推动核心零售区更新。
Lake 表示:“乌节路沿线的重建机会备受追捧。只要价格不过分,总会有买家。”他并指出,政府也在推动乌节路的活化,这令许多在当地的业主倍感振奋。
然而,乌节路的核心资产鲜少公开出售,物业通常由出资方长期持有,作为其资产组合的“压舱石”。但今年,Wharf Real Estate Investment Company 在售出其在新加坡的最后两项资产——Wheelock Place 与 Scotts Square 的零售裙楼——后,已全面退出本地市场。
Lake 说:“真正顶级的优质办公楼可售标的寥寥,因此供应才是关键问题。而这正是投资者最感兴趣的标的。”
多数开发商正关注市区重建局的 Strategic Development Incentive(SDI)Scheme:若进行重建,位于战略地段(包括乌节路)的业主可申请增加楼面面积或变更用途,从而释放房地产权益。
但由于该计划面向大规模城市更新,业主往往需与毗邻地块协作方“抱团”申领激励。从商业与运营角度看,开发商几乎总是更偏好直接整合整段地块所有权,而非与外部伙伴结盟。这也或许解释了我们在乌节路零售带上看到的部分积极并购举动。
已有多家业主使用相关机制。HPL 获批把三块相邻地(现为 Forum、voco Orchard 与 HPL House)合并为一体,开发为单一 1.23 million sq ft 的综合项目。Faber House(正改造为 NoMad 酒店)是乌节路上的另一宗 SDI 项目,据报 Hongkong Land 正在洽谈收购。
Lake 还表示,与中央商业区多数核心办公项目相比,这类零售资产的回报率更高,约4至5%,因为相较办公,零售租金的不确定性更大,业主需要承担更多风险。
机会并不局限于乌节路。IOI 亦押注市政文化区,将其打造为生活方式与奢华消费的枢纽。
若 IOI 收购 CHIJMES 与 Capitol Kempinski 的谈判顺利落地,集团计划对资产进行重新定位,引入更多高端业态。
这包括把奢侈时尚零售商引入 CHIJMES,并以一家超奢华酒店品牌取代 Kempinski。此举将与 South Beach 及其附近的 JW Marriott 酒店相呼应,巩固集团在市政文化区的据点。
总体来看,新加坡地标性大宗资产的交易版图,明年料将更为繁忙。随着熟悉的商场与写字楼易手并迎来全新的租户组合,其影响也将于未来几年陆续显现。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments