


Hi Stacked,
我是一名将近50岁的单身女性,临近退休,想请教如何规划名下两处房产。
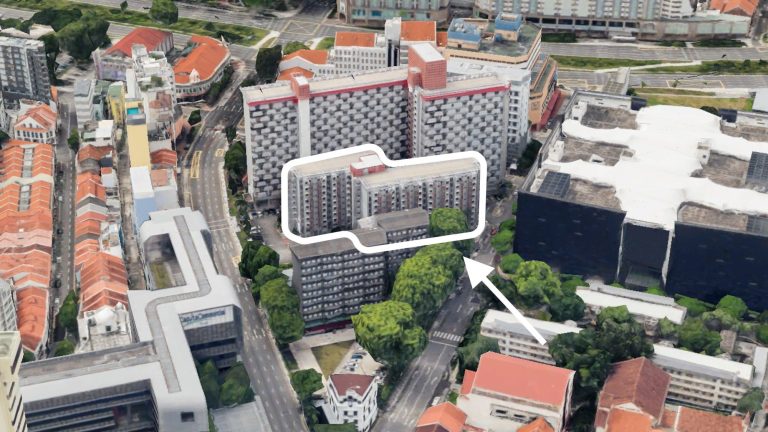
第一处是在女皇镇的一套约 829 sq ft 的三房式 HDB 组屋,屋契自 1969 年起算,至今约 57 年。目前整套以每月 $3,300 出租。单位可正常居住,后方另有一间杂物间,扩大了可用空间。
第二处是在女皇镇的一套约 635 sq ft 的两卧室公寓,2022 年落成,是我的自住房。
过去十年,我一直将这套 HDB 对外出租,基本不愁租客。但我越来越担心其长期租赁需求与转售价值,尤其在周边新屋供应增加的情况下。
随着退休将近,我对屋契递减的问题愈发担心,不确定是继续持有并出租、择时卖出,还是考虑诸如 VERS 等其他选项更稳妥。
我想就以下问题听取你们的建议:
- 从长期来看,继续持有并出租这套 HDB,在财务上是否合理?
- 未来 5 至 15 年,剩余屋契将如何影响它的转售价?
- 在屋契递减成为更大隐忧前,是否有更佳的出售时点?
- 我是否该卖掉组屋,将款项用于退休投资?
- 我该如何在租金收入与整体退休需求之间取得平衡?
谢谢!
(本文为系列文章的一部分,我们将解答读者对楼市的疑问。如你也有问题,欢迎电邮至 stories@stackedhomes.com)
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,感谢来信!
按每月 $3,300 计,年租约 $39,600,约 11 年即可累计等同于其当前市值的租金。屋契尚余 42 年,未来仍有相当长的可出租期,这也是我们不会只因屋龄老就建议出售的原因。
不过,屋契递减会拖累转售价,因买家需按剩余年限融资;年限越短,这种差距越会被放大。
你的组屋是女皇镇一套约 829 sq ft 的三房式,99 年屋契自 1969 年起算,当你 65 岁时,剩余屋契约为 27 年。
你也拥有女皇镇一套约 635 sq ft、2022 年落成的两卧室公寓,我们将其视为你的长期自住。鉴于你未提及未偿贷款、CPF 使用或其他储蓄,以下将专注于这套组屋的租金与转售表现。
我们先看若现在出售可能的价格与租金回报,再讨论屋契对未来买家的影响、价格下探到何种水平仍值得持有,以及 VERS 的考量。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
如果现在出售,你的组屋大概能卖多少?
为估算价格,我们检视了 2026 年 1 至 10 月女皇镇三房式的转售交易,并按各栋楼的租约起始年份分组。
按租约起始年份划分的女皇镇三房式平均价格
| 租约起始年份 | 平均单位面积(sq ft) | 平均转售价格 |
|---|---|---|
| 1967 | 649 | $324,085 |
| 1968* | 1,102 | $1,040,888 |
| 1969 | 684 | $356,143 |
| 1970 | 699 | $362,379 |
| 1971 | 646 | $340,571 |
| 1973 | 759 | $398,000 |
| 1974 | 685 | $456,667 |
| 1975 | 696 | $460,020 |
| 1976 | 700 | $382,192 |
| 1977 | 713 | $400,667 |
| 1978 | 700 | $390,000 |
| 2008 | 646 | $701,250 |
| 2011 | 743 | $690,000 |
| 2012 | 733 | $760,984 |
| 2013 | 721 | $727,000 |
| 2015 | 678 | $734,556 |
| 2016 | 700 | $800,625 |
| 2018 | 732 | $745,833 |
| 2020 | 667 | $782,500 |
| 2021 | 679 | $834,768 |
| 2022 | 675 | $818,444 |
租约起于 1967 至 1978 年的单位,平均价格约在 $324,000 至 $460,000 之间;而 2008 年后起约的单位,均价约 $690,000 至 $835,000。上述均价也反映了地段、楼层、屋况等差异,租约仅是造成价差的诸多因素之一。
与你同为 1969 年起约的单位,均价为 $356,143。但这仅基于 7 宗、平均 684 sq ft 的交易样本,可能低估了 829 sq ft 单位的潜在售价。
更具可比性的是女皇镇旧楼里面积较大的三房式。对 1969 至 1977 年起约的单位而言,今年有 11 套面积在 753 sq ft 及以上的三房式成交,均价 $429,727,具体介于 $376,000 至 $505,000(视楼栋与楼层而定)。
自 2017 年以来的转售记录中,我们未找到与你面积与起约年份相同的三房式;因此,你所述面积或包含了杂物间,或属较为少见的户型。综合考虑,我们以约 $430,000 作为该组屋的参考估值。
旧组屋租金略低于新屋,但差距不大
根据 HDB 的租赁记录,你每月 $3,300 的租金,较 2026 年 7 至 9 月期间女皇镇三房式的中位数 $3,100 高约 6.5%。
为评估屋龄对租金的影响,我们将今年女皇镇每宗三房式的租赁批准与其楼栋的租约起始年份对应,并将各组的租金中位数与其平均转售价对照。
女皇镇三房式:按租约起始年份对比租金与转售价
| 租约起始年份 | 租赁批准量(Jan to Sep 2026) | 2021 年每月中位数租金 | 2026 年每月中位数租金 | 2026 年平均转售价 | 毛租金回报率 |
|---|---|---|---|---|---|
| 1975 年及更早 | 499 | $2,000 | $3,000 | $393,237 | 9.2% |
| 1976 至 1985 年 | 125 | $2,000 | $3,000 | $387,632 | 9.3% |
| 2006 至 2015 年 | 51 | $2,300 | $3,400 | $733,380 | 5.6% |
| 2016 年及之后 | 45 | $2,400 | $3,600 | $818,479 | 5.3% |
1975 年及更早起约的单位,中位数租金为 $3,000,较 2016 年及以后起约单位的 $3,600 低约 17%;但其平均转售价 $393,237 却低约 52%。
换言之,买家对旧屋的折价幅度,远大于租客对旧屋的折价。而且在这种户型的租赁市场中,旧屋占多数。
自 2021 年以来,旧三房式的毛回报率约在 9% 左右,而较新的单位为 5% 至 6%。旧屋(1975 年或更早起约)约占该区域三房式租赁的 69%。
你的 $3,300 大致处于旧屋租金的前四分之一区间,因为该组今年约 24% 的记录显示租金在 $3,300 或以上。较大的面积很可能有所帮助,也解释了你过去十年不愁租客。
按我们 $430,000 的估值计算,你的毛回报率约为 9.2%。不过,回报率之所以高,部分原因在于价格较低;而价格低,是因为买家预期其价值会随时间递减,因此你获得的部分租金,实质上是在补偿这类价值下滑。
附近的新组屋会抢走你的租客吗?
女皇镇确实有一批较新的组屋将进入公开市场。根据 HDB 资料,预计 2026 年该镇约有 2,400 套达到 MOP,其中近 1,100 套为三房式,均位于 2021 年落成、沿 Margaret Drive 的 14 栋楼。
不过,目前较新的单位很少整套出租。2026 年女皇镇三房式的租赁交易中,2016 年及之后起约的单位仅 45 宗,而最旧楼栋则有 499 宗。
HDB 记录也显示,2027 至 2030 年间,女皇镇没有新的楼栋达到 MOP。同时,被归类为 Plus 或 Prime 的新组屋,即便完成其10 年 MOP,也不可整套出租,因此不会与你争夺整套租客。
新屋真正的竞争点,在于那些更看重更新装潢与配置、并愿意多付约 $600/月的租客。你的单位面积更大,相较今年转售数据所示约 646 至 743 sq ft 的新三房式,空间更宽裕。
从数据看,你的单位屋龄并未构成出租障碍。更可能的情况是,新增供给会限制你在短期内上调租金的幅度。
实际到手租金有多少?
每月 $3,300 未计入物业税、服务与保养费(S&CC)及中介费。下面是这些经常性成本的示意拆分:
| 月租 | $3,300 |
| 估算年值(AV) | $26,088 |
| 估算物业税(年) | $3,131 |
| 服务与保养费(S&CC) | $50.40 |
| 中介费(假设每 2 年支付一次) | $3,597 |
| 每月净租金 | $2,839 |
扣除物业税、S&CC 与中介费后,每月约剩 $2,839,全年约 $34,068。这些成本约占租金的 14%,以我们 $430,000 的估值计算,净回报率约为 7.9%。
上述数字尚未计入维修、空置期与租金的所得税,也未考虑你或许仍在偿还的该组屋贷款。鉴于楼龄偏高,我们建议每月预留一部分租金用于保养与维修。
屋契递减对买家的影响大于对租客
你的组屋今年约剩 42 年屋契,5 年后约 37 年,10 年后约 32 年,15 年后约 27 年。
随时间推移,变化的其实是“谁还能负担得起”。只有当剩余屋契覆盖最年轻买家至 95 岁,买家才能全额使用 CPF;而 HDB 贷款年期受限于“剩余屋契减 20 年”或“65 岁减去买家平均年龄”,取其较短者。
剩余屋契如何缩小你的潜在买家池
| 年份 | 你的约略年龄 | 剩余屋契 | 买家可全额使用 CPF 的最低年龄 | 按屋契允许的HDB 贷款最长期限 |
|---|---|---|---|---|
| 2026 | 50 | 42 年 | 53 | 22 年 |
| 2031 | 55 | 37 年 | 58 | 17 年 |
| 2036 | 60 | 32 年 | 63 | 12 年 |
| 2041 | 65 | 27 年 | 68 | 7 年 |
即便在今天,买家也需要年满 53 岁方可全额使用 CPF。按剩余屋契,HDB 贷款最长期限为 22 年,但 53 岁的买家实际上只能贷 12 年,因为贷款须在 65 岁前还清。
更年轻的买家仍可部分动用 CPF,但额度会按比例减少,意味着需要更多现金首付。
因此,潜在买家将越来越集中于能一次性支付较大比例房款的年长家庭,例如熟悉该社区、打算缩小住房规模的换房者。位处中心地段、成熟社区的老组屋对他们而言并非不合适,但买家池缩小通常意味着更长的销售周期与更小的议价空间。
对你的租客而言,这些并不重要;他们只需在租期内使用房屋,因此即便日后更难出售,你的单位仍可能容易出租。想了解不同城镇的具体表现,请参阅我们关于屋契递减何时真正反映在 HDB 价格中的分析。
最老组屋今年价格回调,新组屋仍在上涨
为观察不同屋龄的抗跌性,我们按起约年份分组,追踪了 2017 年以来女皇镇三房式的平均转售价。
| 年份 | 2016 年及之后起约 | 2006 至 2015 年起约 | 1996 至 2005 年起约 | 1986 至 1995 年起约 | 1976 至 1985 年起约 | 1975 年及更早起约 |
|---|---|---|---|---|---|---|
| 当前屋龄 | 10 年及以下 | 11 至 20 年 | 21 至 30 年 | 31 至 40 年 | 41 至 50 年 | 51 年及以上 |
| 2017 | - | $544,059 | - | - | $355,093 | $356,547 |
| 2018 | - | $533,887 | - | - | $330,769 | $331,769 |
| 2019 | - | $531,952 | - | - | $313,268 | $306,495 |
| 2020 | $656,484 | $552,815 | - | - | $314,021 | $310,168 |
| 2021 | $644,473 | $569,667 | - | - | $340,792 | $343,776 |
| 2022 | $675,471 | $595,878 | - | - | $373,073 | $358,563 |
| 2023 | $686,404 | $639,466 | - | - | $397,508 | $378,269 |
| 2024 | $731,395 | $671,016 | - | - | $388,285 | $394,025 |
| 2025 | $774,599 | $725,017 | - | - | $405,621 | $423,298 |
| 2026 (Up to Oct) | $818,479 | $733,380 | - | - | $387,632 | $393,237 |
疫情后的一段上涨期,旧屋与新屋价格齐步走高。以 1975 年及之前起约(你的单位属于此组)为例,均价自 2019 年的 $306,495 升至 2025 年的 $423,298,涨幅约 38.1%。
今年,较老屋龄组别开始回落。最老组的均价从 2025 年到 2026 年前 10 个月下跌约 7.1%;1976 至 1985 年起约的单位跌约 4.4%。相较之下,2006 至 2015 年起约的单位升约 1.2%,2016 年及之后起约的单位升约 5.7%。
均价下滑也可能只是因为今年成交中价格较低的单位占比更高。基于此,我们再检视最老组别,看看能否解释其跌幅。
总体而言,并非如此。1967 至 1975 年起约的各起约年份,除 1968 年(全年仅一宗、且为排屋)外,2026 年的均价均低于 2025 年。无论 Standard 或 Improved 户型,均可见到下滑。
更广泛的 HDB 市场相对平稳,HDB 转售价在 2026 年第 3 季仅微跌 0.1%,是今年第三个小幅季度回调。
当然,这些只是基于截至目前 148 宗交易的均值,且今年价格较低的 Standard 户型占比略高。这并不代表你的单位已贬值 7%,但确实暗示:疫情期间推动各屋龄齐涨的红利,正在最老组别中更快退潮。
尽管如此,这一组别的旧屋均价仍较 2019 年高约 28%,你并未吐回近几年的涨幅。但我们不建议将进一步涨价作为持有理由;是否持有应以租金为核心依据。
若 5 年后仍能以约 $331,000 售出,继续持有更划算
日后售价更低,并不必然使“持有”成为错误选择,因为这期间你在收租。以下是未来 5、10、15 年扣除成本后的可得租金:
| 5 年净租金收入 | $170,340 |
| 10 年净租金收入 | $340,680 |
| 15 年净租金收入 | $511,020 |
为公平比较“出售”与“持有”,我们都以“保留底层资产、产生现金流”的思路来衡量。若你今天以约 $430,000 出售,扣除 2% 佣金加 GST 及法律费用后,可得约 $418,126(未计任何贷款偿还与 CPF 归还)。
如果是 HDB 贷款,法律费用仅数百元;若为银行贷款,则约 $1,800 至 $2,500。我们以 $2,500 作为保守估算。
假设将售款投入年回报 3% 至 4% 的基金,这笔资金每月可带来约 $1,045 至 $1,394 的收入;对比之下,持有组屋在扣除成本后每月带来约 $2,839。
要与租金持平,这笔售款需每年稳定取得约 8.1% 的回报,约为我们假设的 3% 至 4% 的两倍左右。
持有的短板在于:资产价值会随屋契递减而缩水,而投资售款的本金可保持完整。因此关键在于:在各持有期末,你的组屋至少要能卖到多少,才能以“额外租金”弥补两者差距。
要让持有胜过现在卖出并以 4% 投资,你的组屋需达到的售出价格(扣除费用后)
| 持有年期 | 以 4% 收益投资 $418,126 所得收入 | 期末剩余屋契 | 所需售出价格(扣除费用后) |
|---|---|---|---|
| 5 年 | $83,625 | 37 年 | $331,411 |
| 10 年 | $167,250 | 32 年 | $244,696 |
| 15 年 | $250,876 | 27 年 | $157,982 |
未来 5 年内,只要届时(剩余 37 年)能以扣费后约 $331,000 以上的价格售出,持有的结果就优于现在卖出并以 4% 投资。
作个对比:若你今天出售,剩余约 40 年的单位今年均价为 $324,085,面积仅 649 sq ft,折合约 $499 psf,对应 829 sq ft 的单位,价格大致约 $414,000。
若持有 10 年,你的单位需能以约 $245,000 售出;持有 15 年则约 $158,000。但目前暂无可对照的历史成交数据。
今年转售的最老 HDB 组屋,其剩余屋契仍约 39 年;市场尚未显示,当剩余仅 27 至 32 年时,买家会如何定价。
每多收一年的租金,便能降低未来需要达到的售价门槛;但每过一年的屋契递减,也会降低可实现的售价。未来 5 年,租金的优势仍相当稳固;再往后,两者的平衡将更难预测。
若你决定出售,售款也未必全部以现金回到你手上。若当初使用过 CPF 购屋,提取金额及其累积利息须归还至你的 CPF 账户,虽同样计入退休,但受 CPF 的提取规则限制。
当售款有明确用途时(如偿还公寓贷款、建立现金缓冲,或降低在同一城镇两套不动产的资产集中度),出售更有意义。若主要目标是维持每月现金流,卖出后你可支配的月度开销很可能会减少。
是否应为 VERS 而继续持有?
根据自愿提前重建计划(VERS),选定分区在屋龄约 70 年时,若住户投票通过,便可将组屋回售给政府。你的单位约在 2039 年满 70 年,届时你将年逾 60。
但并非所有分区都会获得 VERS 机会,且政府已表示补偿将参考剩余屋契,难以出现类似 SERS 往昔的“意外之财”。具体补偿机制尚未公布。
就退休规划而言,我们建议完全不把 VERS 纳入测算,将任何潜在要约视为额外惊喜——因为你的分区未必会被选中,而且目前也无从预估具体补偿数额。
那么,你该怎么做?
基于你目前的情况,我们会选择继续持有并出租。你的单位在同组别中处于租金高位;旧屋构成了女皇镇三房式租赁市场的主体;而扣除成本后约 $2,839 的月租收入,短期内很难通过投资售款来取代。
但我们会将“未来几年持有”与“未来 15 年持有”区分开来。前 5 年的收支平衡测算相对有据可依;再往后,则取决于买家如何给“剩余 30 年或更少”的单位定价,而这点目前无人能看清。
与其追求某个“最佳年”出售,我们建议在每次租约续签时重新评估:查看你楼栋的近月成交、扣除所有成本后的实际净租金、以及是否有重大维修在即。
若你现金充裕、公寓贷款可控,且另有退休收入来源,你可以承受继续收租,并接受将来的较低售价。
相反,若你的大部分资产集中在这两套房产,或你需要售款来应付必要开支,那么释放资本就比保留租金更重要。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments