


Hi Stacked,
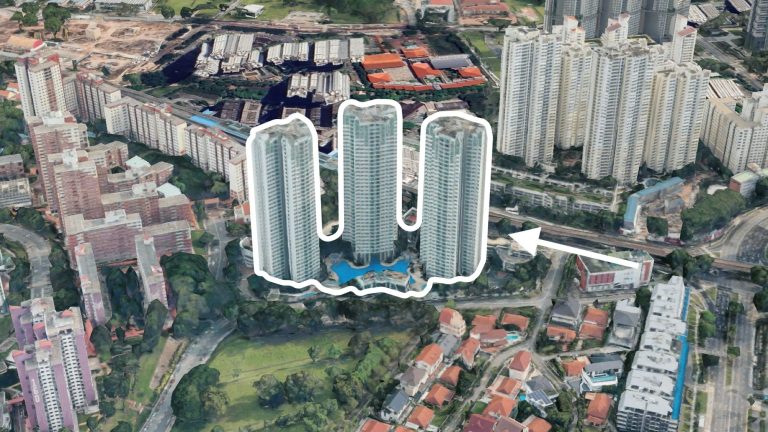
我和太太都在30多岁中段,有两个孩子。我们在Springside Walk有一套有地住宅,2017年以$3 million购入,面积3,456平方英尺,产权为太太持有70%、我持有30%。此外,我们在Clydeswood还有一套1,248平方英尺的公寓,2021年7月以$1.353 million购入,产权各占一半,目前自住。
到2027年6月,我们打算在拟报读小学1 km范围内租一套公寓,也希望在30个月租期结束时购入“最终自住房”。
我们夫妻合计年薪为$600,000(不含CPF)。目前贷款余额为:Springside Walk有地住宅$900,000,Clydeswood单位$520,000。
我们的一个思路是:先卖掉Clydeswood,将Springside Walk的有地住宅“断供分契”(decouple)转到太太单独名下,再以我名义购买下一套房,以避免缴付ABSD。
另一种选择:两套房都继续供——把Clydeswood出租,我们则外租(约每月$6,000),直到攒够“最终房产”的首付。第三个选项:卖掉Clydeswood,直接在目标小学附近购买“最终房产”。
总体而言,我们希望“最终自住房”价格介于$4至$5 million,同时尽量压低不必要的成本。也希望最终至少保留两套房产,未来留给孩子。
谢谢!
(本系列为读者问答,探讨新加坡房地产市场。如果你也有问题,欢迎发送至stories@stackedhomes.com)
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,感谢来信!
虽然你列出了三个方案,但从我们的角度,有四条值得对比的路径:一是卖掉Clydeswood并将Springside Walk的有地住宅断供分契;二是保留两套房并继续外租;三是卖掉Clydeswood后在目标学校附近置业;四是卖掉两套现有房产,再分别以你们各自名义各买一套。
每条路径的财务落点各不相同,而我们最看重的,偏偏是你们未列入的那一项。
在继续之前,也想先谈谈你们所说的“最终”。你们都在30多岁中段,家庭收入与储蓄基础雄厚,而两个孩子在15年后需求会截然不同。
因此,能在未来15至20年间契合家庭需求的住房,本身就是一笔不错的投资,即便其后仍可能再搬。若过度把下一次购房当成“此生最后一次”,反而会不必要地把选择面收得过窄。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
两处现有房产的估值与断供分契的成本
先看现有资产:Springside Walk位于第26区Springside Avenue,为永久地契有地住宅区;Clydeswood则是第13区Daisy Road上的永久地契公寓。
根据2025年1月至2026年8月的成交数据,Springside Walk沿线不同地块面积的有地住宅平均成交价约$4.29 million。
你们的3,456平方英尺物业,旁边一套3,935平方英尺的有地在2026年2月以$5.08 million成交——我们将以较保守的$4.5 million作为你们有地住宅的估值。
扣除$900,000贷款余额,出售后(未计销售相关费用)可回收约$3.6 million的现金与CPF。
Clydeswood的转售量则更稀少。同一期间仅有一宗交易:一套1,152平方英尺单位以$1.88 million易手。你们的单位稍大,为1,248平方英尺,我们也以$1.88 million作工作估算。
扣除$520,000未清贷款后,回款约$1.36 million。若两套都卖,扣除其他交易与法律成本前,合计可释放约$4.96 million。
不过,若你们保留Springside Walk并断供分契——由太太全权持有——同时以你的名义购买下一套房,计算方式会不同。以$4.5 million估值,你的30%份额约值$1.35 million。
你在Springside Walk 30%份额断供分契的估算成本
| 售价(30%份额) | $1,350,000 |
| BSD | $38,600 |
| 5%现金首付 | $67,500 |
| 20%现金/CPF首付 | $270,000 |
| 75%贷款 | $1,012,500 |
为避免触发额外买方印花税(ABSD),建议先卖掉Clydeswood的单位。这样在太太接手Springside Walk份额时,她名下就没有其他房产。
按此顺序,她的前期资金需求(含买方印花税BSD)约为$376,100。她的总房贷将增至约$1.64 million,由现有约$630,000余额与新增约$1.01 million贷款构成。
若平分Clydeswood出售回款,你们各得约$680,000。她的$680,000可覆盖上述前期资金,尚余约$303,900;而你则实现约$1.08 million的套现。
在你这边,我们估算你分得的$680,000,加上以个人年薪$300,000、30年期、4%利率计算的约$2.02 million借贷能力,合计可用于购房的资金约$3.78 million。
但这里有个约束:若把你提出的$4至$5 million预算完全放在你个人名下,至少会短缺数十万,还未计入印花税、法律费用与购房预备金。
若要以这种方式触及该价位,要么需要额外储蓄,要么你太太需挪出原本用于有地住宅房贷的资金。
Springside Walk的涨幅较同类基准更慢
在决定是否保留Springside Walk的有地住宅前,先看看该屋苑历年的实际表现。
根据我们对2016年以来的交易分析,当地有地$PSF自2016年的$1,438升至2026年上半年的$2,195,近十年年化增幅为4.32%。
平均$PSF
| Year | The Springside有地屋苑的有地房产 | D26永久地契有地房产 | 全岛永久地契有地房产 |
| 2016 | $1,438 | $1,166 | $1,259 |
| 2017 | $1,441 | $1,273 | $1,273 |
| 2018 | $1,499 | $1,287 | $1,388 |
| 2019 | $1,412 | $1,236 | $1,428 |
| 2020 | $1,502 | $1,234 | $1,443 |
| 2021 | $1,548 | $1,363 | $1,585 |
| 2022 | $1,782 | $1,547 | $1,816 |
| 2023 | $2,040 | $1,709 | $1,975 |
| 2024 | $1,975 | $1,834 | $2,018 |
| 2025 | $2,321 | $2,076 | $2,157 |
| 2026 (Up to June) | $2,195 | $1,951 | $2,269 |
| Annualised | 4.32% | 5.28% | 6.07% |
总体看,该屋苑的年化涨幅落后于第26区永久地契有地住宅的整体表现(年化5.28%),也低于同期全岛永久地契有地市场的涨幅(6.07%)。
此外,Springside Walk在2016年的起步$PSF就高于D26平均,这或许解释了其之后的涨幅百分比偏慢,尽管目前$PSF仍较高。
即便考虑租金,结论也不会有太大变化。根据2025年至2026年6月的租赁备案,Springside Walk的有地住宅平均月租约$6,435。
以$4.5 million估值计算,毛回报率仅约1.72%,尚未计入房产税、维护成本与潜在空置期。
在这种情况下,保留Springside Walk更多是基于未来资本增值与对有地生活方式的偏好,而非当下可观的租金回报。
Clydeswood涨幅表面亮眼,但转售量过低,难以作为可靠依据
Clydeswood的转售价表现看似不错:从2021年的$1,055 $PSF升至2025年的$1,632 $PSF,年化增幅达11.54%。
这超越了我们对比的多项基准,包括第13区及全岛的永久地契与99年地契公寓。
平均$PSF
| Year | Clydeswood(转售) | D13永久地契非有地房产(转售) | 全岛永久地契非有地房产(转售) | D13 99年地契非有地房产(转售) | 全岛99年地契非有地房产(转售) |
| 2021 | $1,055 | $1,382 | $1,585 | $1,520 | $1,227 |
| 2022 | $1,179 | $1,477 | $1,708 | $1,710 | $1,370 |
| 2023 | $1,317 | $1,547 | $1,797 | $1,875 | $1,516 |
| 2024 | $1,658 | $1,854 | $2,002 | $1,616 | |
| 2025 | $1,632 | $1,734 | $1,937 | $2,057 | $1,683 |
| Annualised | 11.54% | 5.84% | 5.13% | 7.85% | 8.22% |
但对此我们会保持谨慎。Clydeswood仅有36个单位,每年通常只有1至4宗转售交易,2024年与2026年上半年甚至没有成交。
当年度仅有寥寥数宗交易时,单个单位的楼层、朝向、装修与状态,都可能大幅拉动全年均价。更关键的是,近期数据太少,难以判断你们这套的实际可售价格。
租赁数据也有同样问题。2025年至2026年6月,仅有三宗三卧单位的租约备案,平均月租$4,350——以$1.88 million的工作估算计,毛回报率约2.78%,但样本仅三条。
既然当务之急是为家庭找到合适的住所,我们会倾向于在Clydeswood遇到合适报价时兑现价值,而非抱着对未来涨幅的期待继续持有。
更宽泛地说,每年只成交寥寥的项目,并不是你在“需要卖”时愿意被动等买家的那类资产。
在外租的同时保留两套房,现金余裕更少
你的第二个设想是:两套房都保留,Clydeswood对外出租,你们自己以每月$6,000外租,直到攒够资金。
从账面看,两套房的租金总和似乎足以覆盖外租成本。
Springside Walk约$6,435与Clydeswood约$4,350的合计租金为每月$10,785,明显高于你们预计的$6,000租金。
但这只是毛收入,还需覆盖合计约$1.42 million的贷款利息与本金偿付,以及房产税、维护、代理费与空置期损失。
若支付你们自住租金后仅余约$4,785,你们的灵活度会明显受限。
更可能的情况是,你们需要用工资来补贴现金流,而非让房产“自我供养”。这里也要把现金流与成本区分开:你们支付的利息与租金并不会积累资产净值。
我们不认为这条路错误,但它更像是在“买时间”,而不是更高效地迈向“最终自住房”。如前所示,你们的大部分净资产仍锁在两套当下资本回报并不突出的房产上。
靠近小学的房子,也得经得起自身价值考验
第三个想法是卖掉Clydeswood,在孩子就读小学附近买房,好处很直接——去除了外租不确定性。
不过,我们不建议仅以“近校”为唯一决定因素。
把搜索范围严格限制在某所学校周边,很可能要在面积、转售需求或长期升值潜力上做出牺牲,而“近校”的便利只在孩子求学的相对短期内重要。
如果学校附近的房产在宜居性与投资价值方面也符合更广泛的标准,那值得考虑;但若仅仅满足“近校”,那么在那几年选择就近租房,同时把购房范围放宽到更广的市场,会让你们保有更多选择权。
值得探索的路径:两套都卖,换购两套新房
我们最看重的选项,恰好不是你们列出的:把两套房都卖掉,然后以你们各自名义各买一套。
合计来看,约$4.96 million的变现回款,加上你们各自约$2.02 million的借贷能力,形成约$8.99 million的资金池(未计购置成本)。
这是一个大致的资金上限,你们仍应预留缓冲,而不是把资金用尽。
若目标自住房价位在$4 million至$5 million,仅BSD就需$179,600至$239,600,这本身已是相当可观的前期交易成本。
这一做法的好处是,你们不必因为“已经拥有”Springside Walk就回到那套有地住宅,而是可以从零思考:如何在“自住”与“第二套给孩子”的资产之间,最合理地分配你们的财富。
你们可以用另一套有地加一套公寓来替代Springside Walk与Clydeswood,或者若更重视设施与低维护,也可改为两套公寓。这些组合都能实现“持有两套房”的目标。
此路的缺点是成本更高:两套都卖意味着双份中介费、BSD、法律费与装修成本。只有当你们找到真正更契合当下家庭需求的替代品时,这些成本才值得。
那么,你们接下来该怎么做?
综合上述,我们最有把握的做法,是在合适价位退出Clydeswood。其账面涨幅虽亮眼,但这类每年仅一两宗成交的项目,会让你们在需要卖出时,难以掌控时间进度。
至于Springside Walk的有地住宅,暂难下结论。虽然该区有地房屋的价值在上涨,但涨幅仍落后于更广泛的永久地契有地市场。
此外,即便进行分契,你个人名下的购房能力也只有约$3.78 million,仍低于你所追求的$4 - $5 million区间。
我们会更认真考虑“卖两套、买两套”的方案——前提是你们能找到真正值得置换的房源,且切合当前的优先事项。
最后,也不必把“30个月租约结束”当作唯一的决策时点。如果更合适、价格到位的房子提前出现,你们的条件已足以直接出手,无需等到租约期满。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments