


在经历了2024、2025年的强劲表现之后,地缘政治波动叠加高企的利率环境,正对亚太房地产投资信托(REIT)市场施压。
Morningstar报告称,今年2月爆发的美伊战争,加剧了市场对全球通胀黏性的担忧,而更趋鹰派的美国联邦储备局亦拖累了该板块表现。
投资研究机构Morningstar Asia的报告显示,亚洲多数成熟REIT市场(包括新加坡)在对未来数月利率进一步上行的担忧下,仍承受压力。
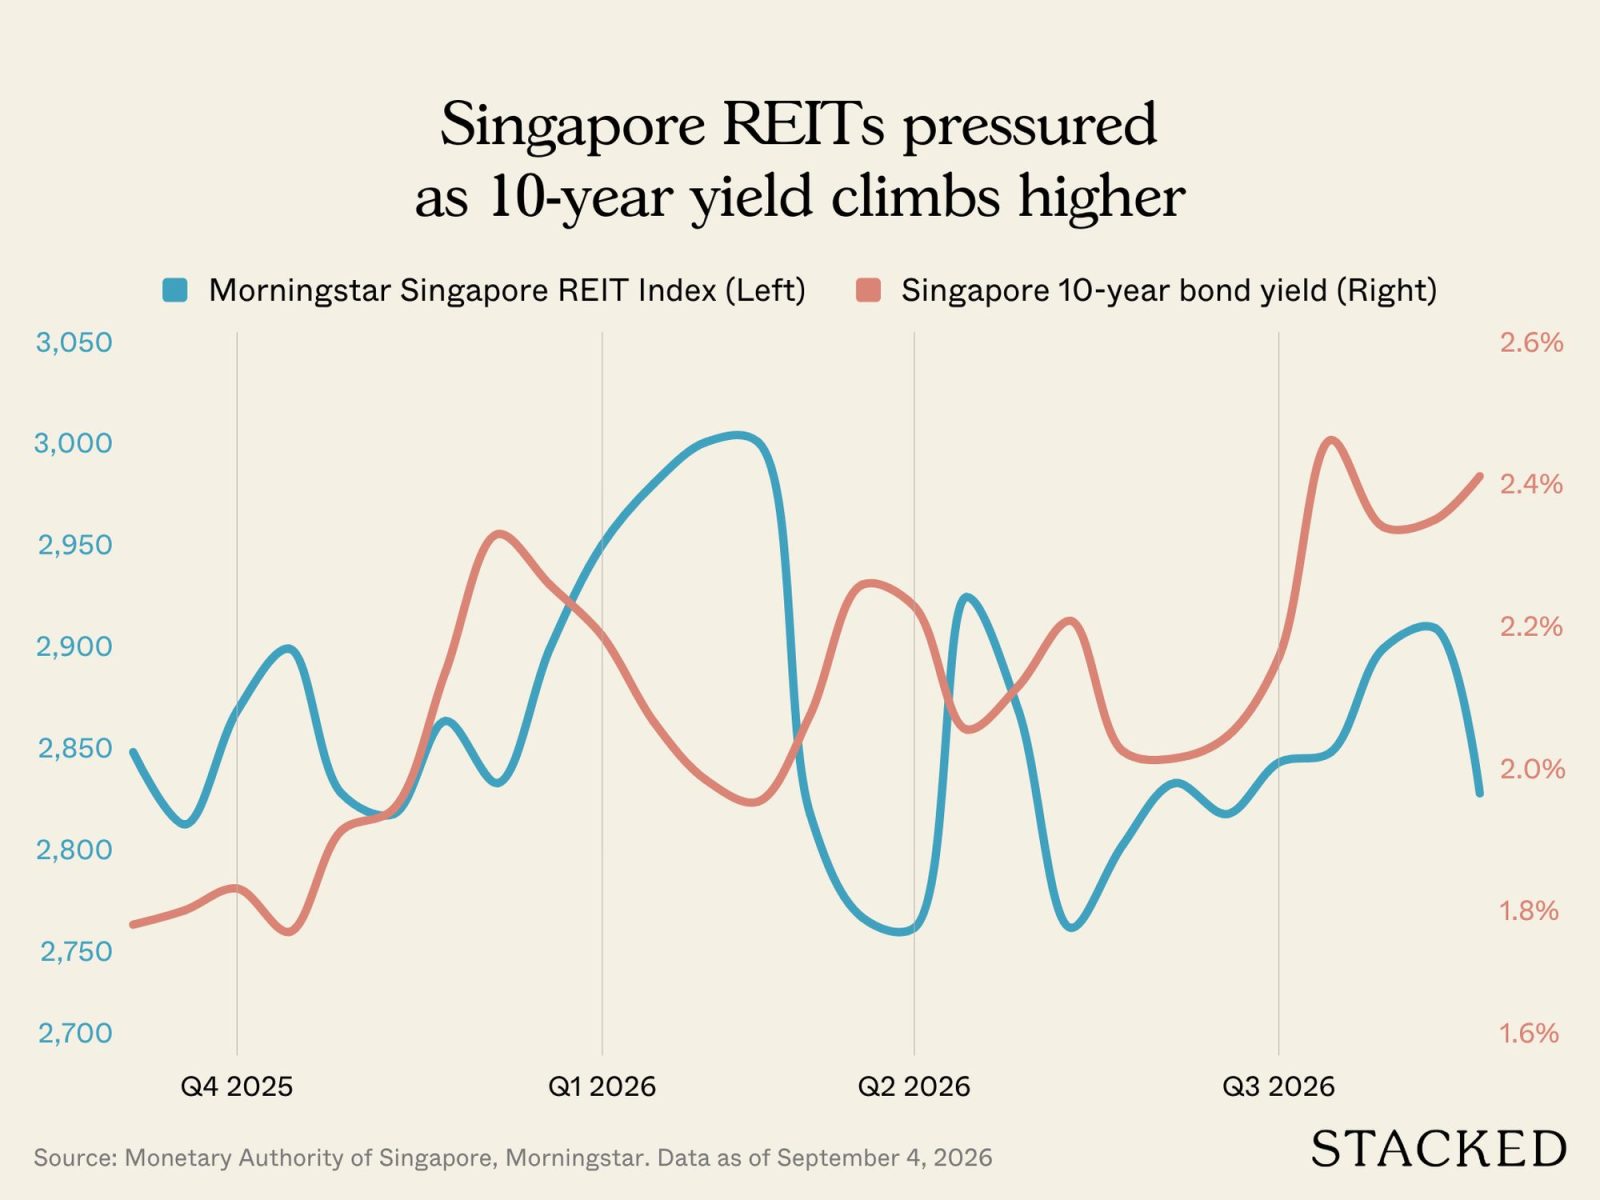
随着10年期国债收益率攀升,新加坡REITs面临压力。一般而言,REITs的表现与新加坡政府债券收益率呈反向关系;当后者上升(如过去两个季度所见),REITs的投资吸引力下降,价格往往走软。
Morningstar追踪的新加坡REIT指数显示,其一篮子REITs的总回报率略低于2.0%,而新加坡10年期国债收益率的回报接近2.4%。
尽管如此,亚洲REIT市场的交易仍然活跃;另据Cushman & Wakefield(C&W)的市场报告,整体并购趋势显示,市场更偏好更大规模、资产组合优化以及更高质量的资产。
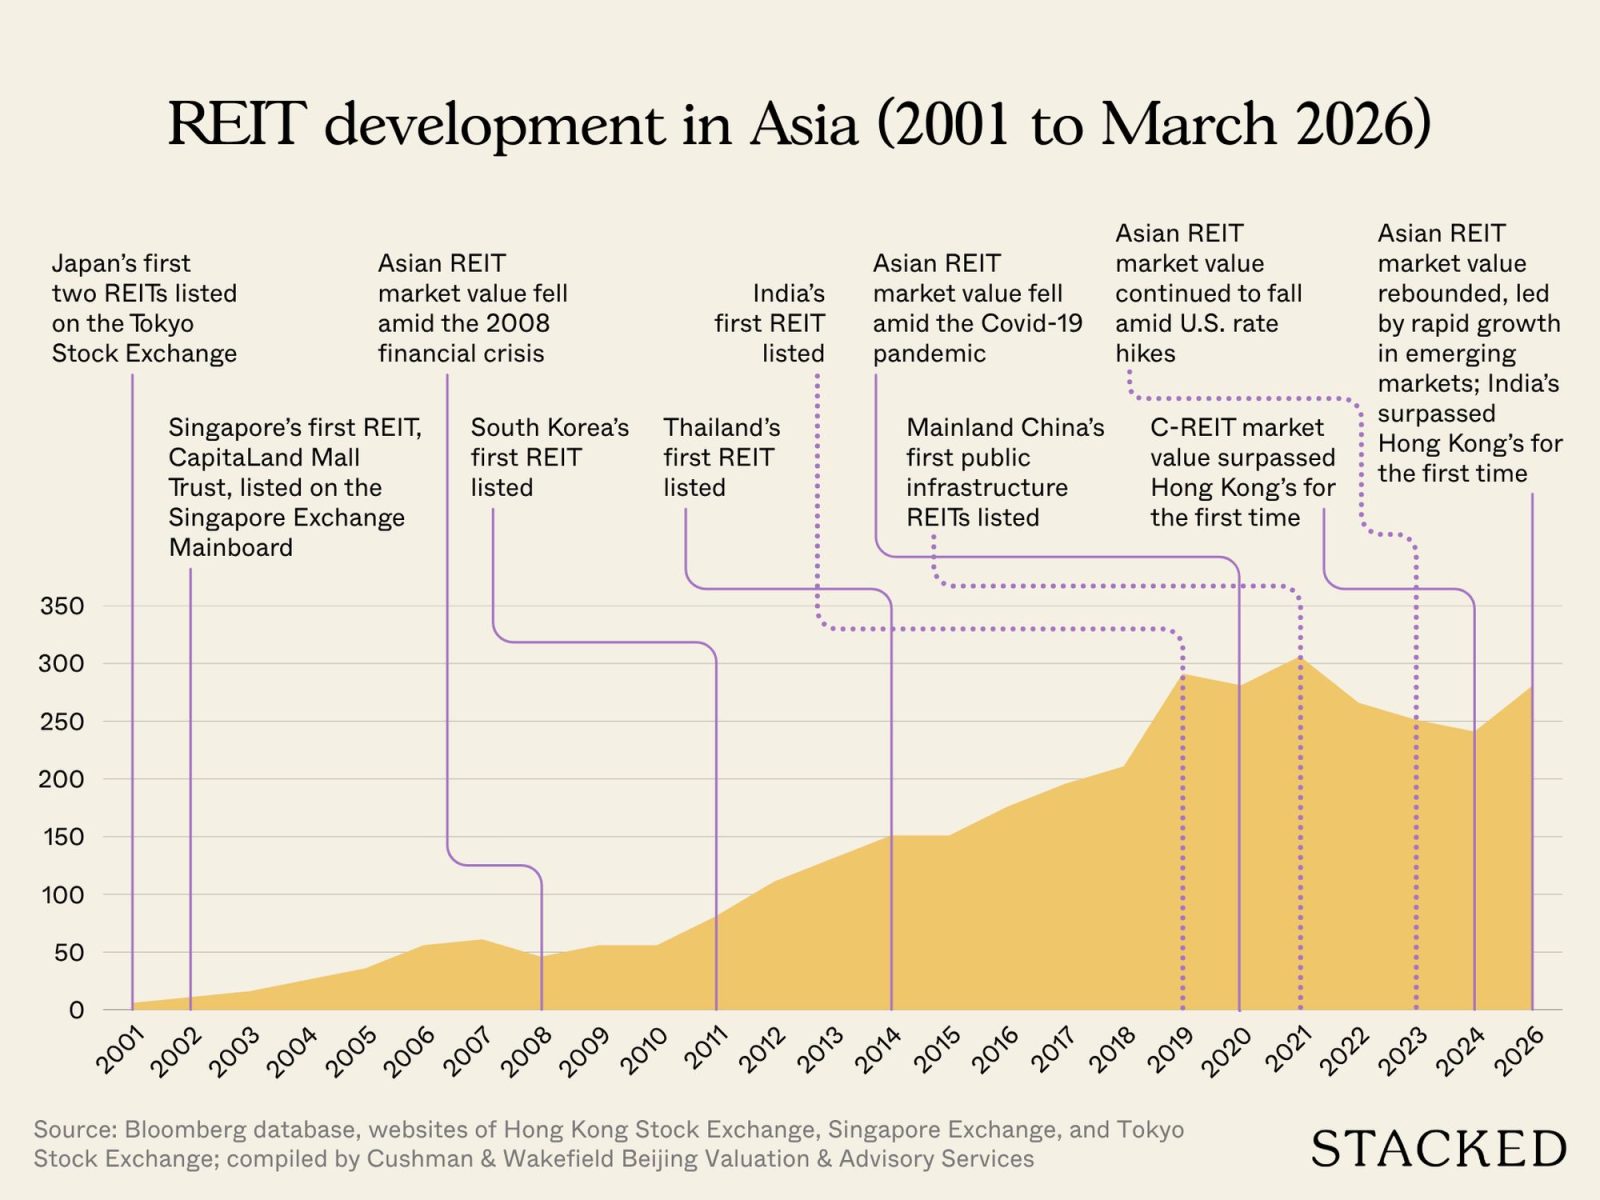
截至今年3月31日,亚洲共有289只已运作的REIT,合计市值US$279.4 billion(S$356.95 billion)。自2025年初以来,中国一直是该地区新发REIT的主要动力,共有21只新上市。
尽管美国REIT市场的规模仍是亚洲的五倍,C&W报告指出,亚洲相对较小的体量意味着其长期增长潜力可观。日本、香港和新加坡等成熟市场的REITs持续通过并购强化资产组合;与此同时,印度和中国等新兴市场则在新增基金与细分领域上持续发力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
为何选择REITs
自20世纪60年代REITs问世以来,这类产品逐步成为不少投资者的热门配置。尤其在亚洲,快速城市化与蓬勃发展的房地产市场,推动办公、零售、工业与酒店等各细分领域的资本流入与租金增长。
多数REITs都有明确的投资主题,不少还跨国持有资产。例如,Keppel REIT主要持有新加坡、澳大利亚、韩国与日本的Grade A办公资产;同样地,Parkway Life REIT在新加坡持有医院,在日本持有医疗设施,并在法国持有养老院。
总体而言,这让投资者可以按意向选择房地产细分领域,并通过不同的创收型资产实现多元化。税制规定REITs需将至少90%的应税收入分派给股东。
在新加坡,REITs经常站在资本市场大型并购及资产处置交易的第一线。今年4月,CapitaLand Integrated Commercial Trust(CICT)宣布以S$2.5 billion出售其持有的Asia Square Tower 2股份,并以$3.9 billion收购Paragon购物中心。
过去两年市场稳步增长
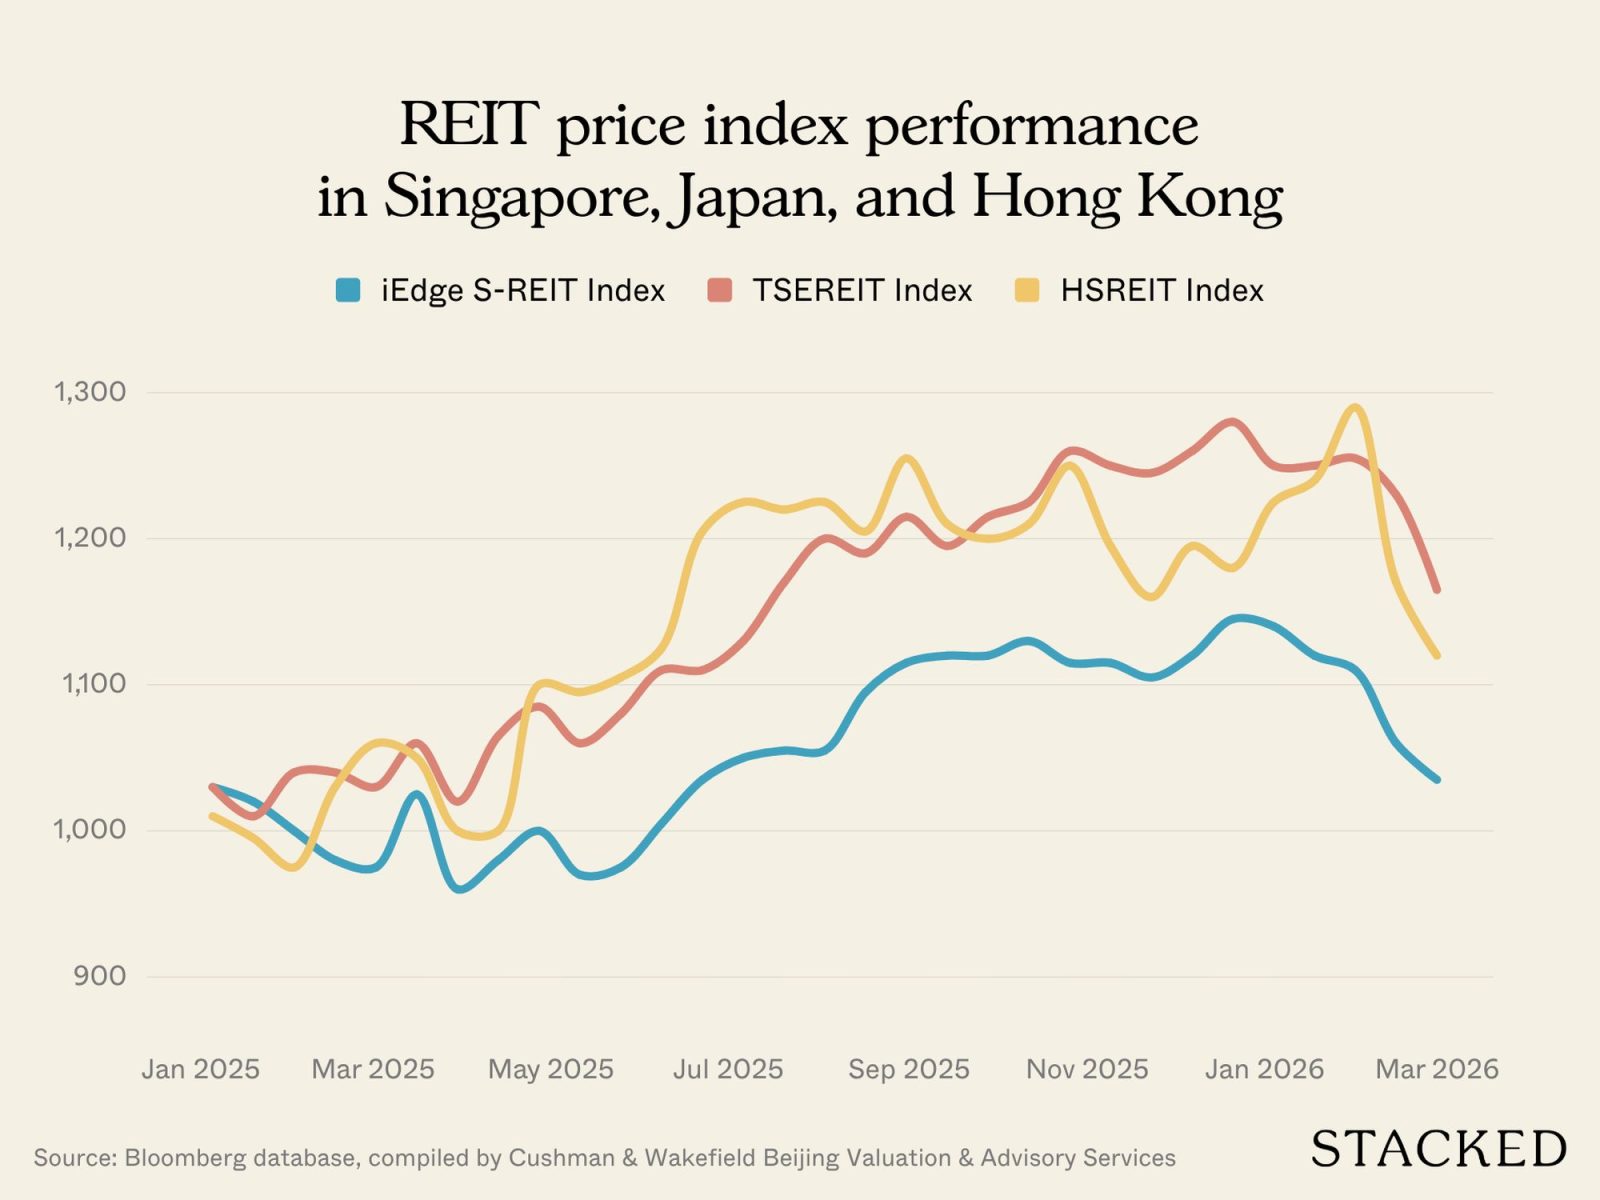
整个2025年,香港、新加坡与日本这三大亚洲成熟房地产市场的REIT指数均因当时的低利率环境而上涨。
在上述三地,平均市净率(P/B,即REIT的交易价格相对于其净资产价值〔所有资产估值减去负债〕)在该期间均有所上升。
这也传导至三地的收益率(每单位分派占当前单位价格的比例)。新加坡亦不例外,除一个板块外,其余板块REIT收益率均明显下滑。
酒店板块录得收益率最大跌幅;Morningstar主要将其归因于Acrophyte Hospitality Trust的显著下挫。该REIT的收益率从2024年的高点14.4%降至最新发行时点的3.5%。
这一下降主要受处置组合中的非核心资产引发的运营中断,以及对7家核心酒店翻新所致。
与此同时,办公板块REITs表现亦偏弱,其中KORE US REIT较低的分派拖累了该板块的平均水平。
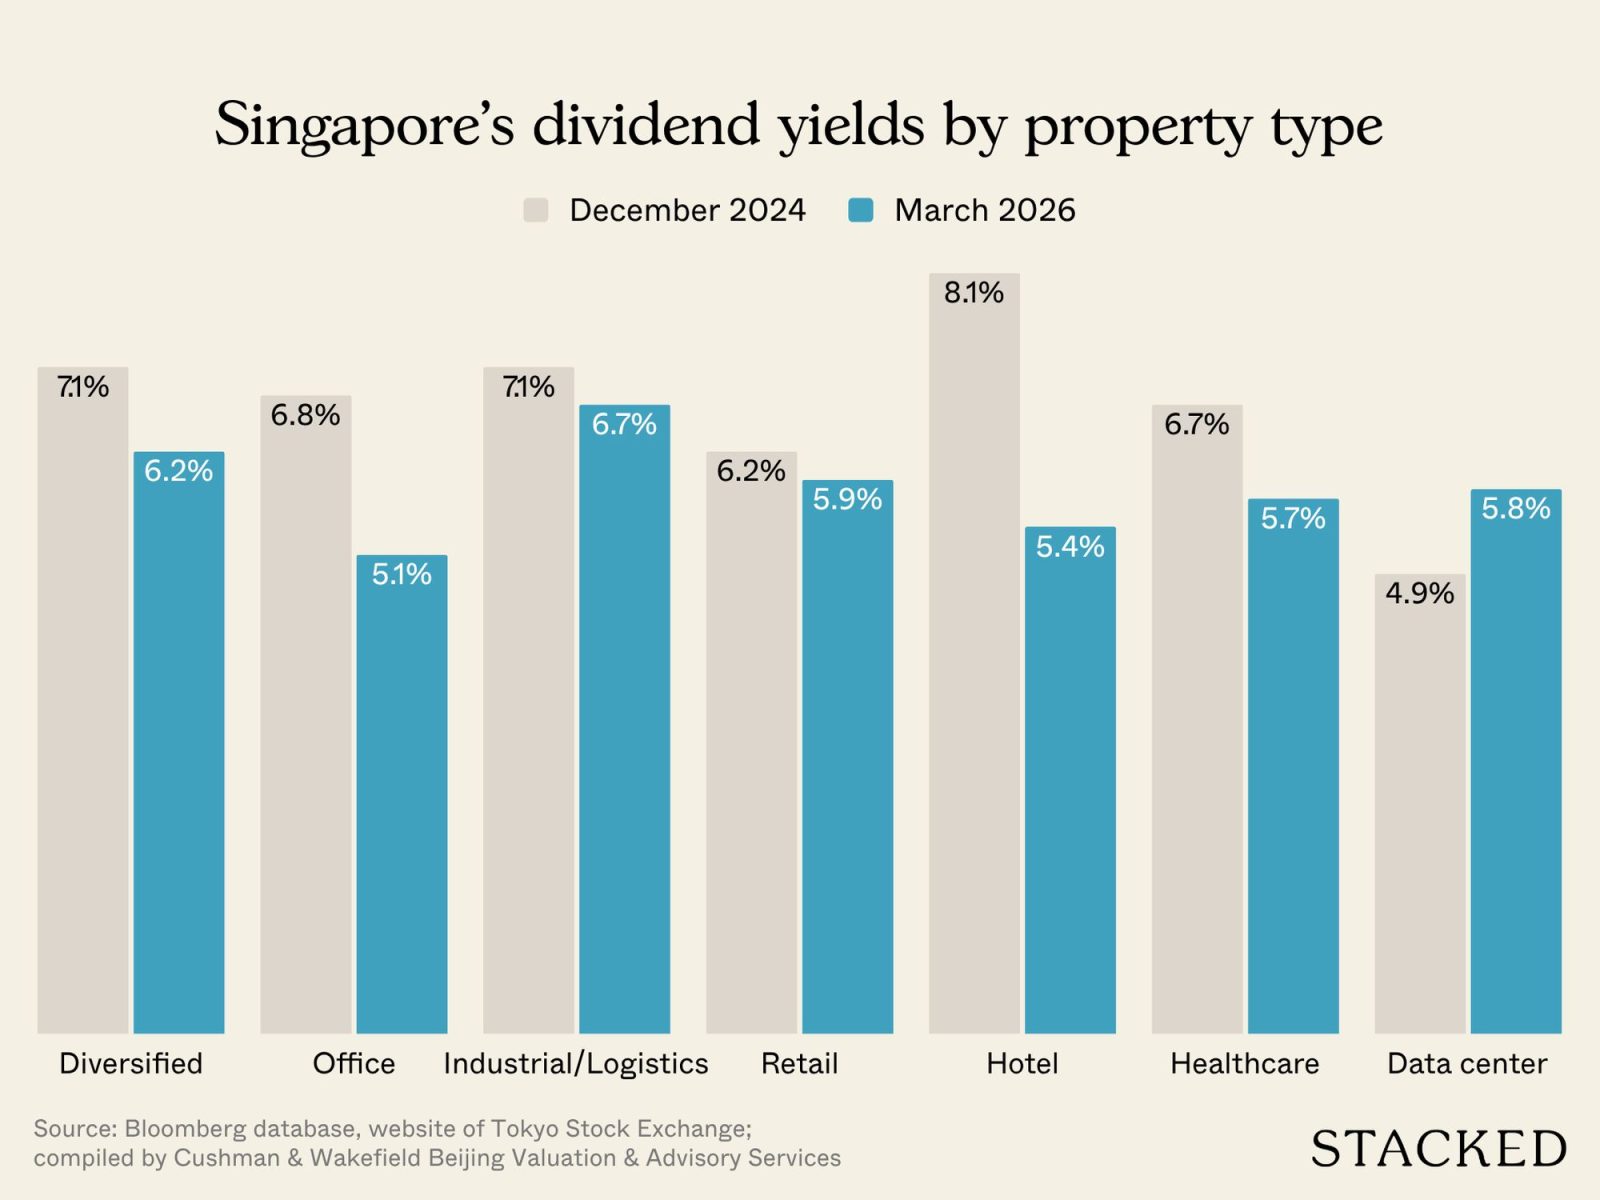
据C&W称,数据中心是唯一小幅走高的板块,受益于高利用率与强劲续约带动的租金增长。数据显示,数据中心REIT的平均股息率今年3月升至5.8%,高于2024年底的4.9%。
关于股息与收益率的说明
总体来看,在挑选投资标的时,REIT的历史收益率有助于衡量其所主要敞口的房地产板块景气度,但未必是评估基金自身质量的最佳指标。
收益率会随市场价格与预期变化每日波动,并不能清晰反映REIT的真实收入增长;更好的衡量口径是其每单位分派(DPU)。
REIT的DPU会因租金调整、入住率或融资成本变化而波动;若REIT增发新单位,单位数变化也会影响DPU。
一般而言,多数投资者更关注过去五年DPU稳定或增长的REIT。若背后的DPU在收缩,即便收益率看似很高也意义不大。
自2026年初以来的市场变化
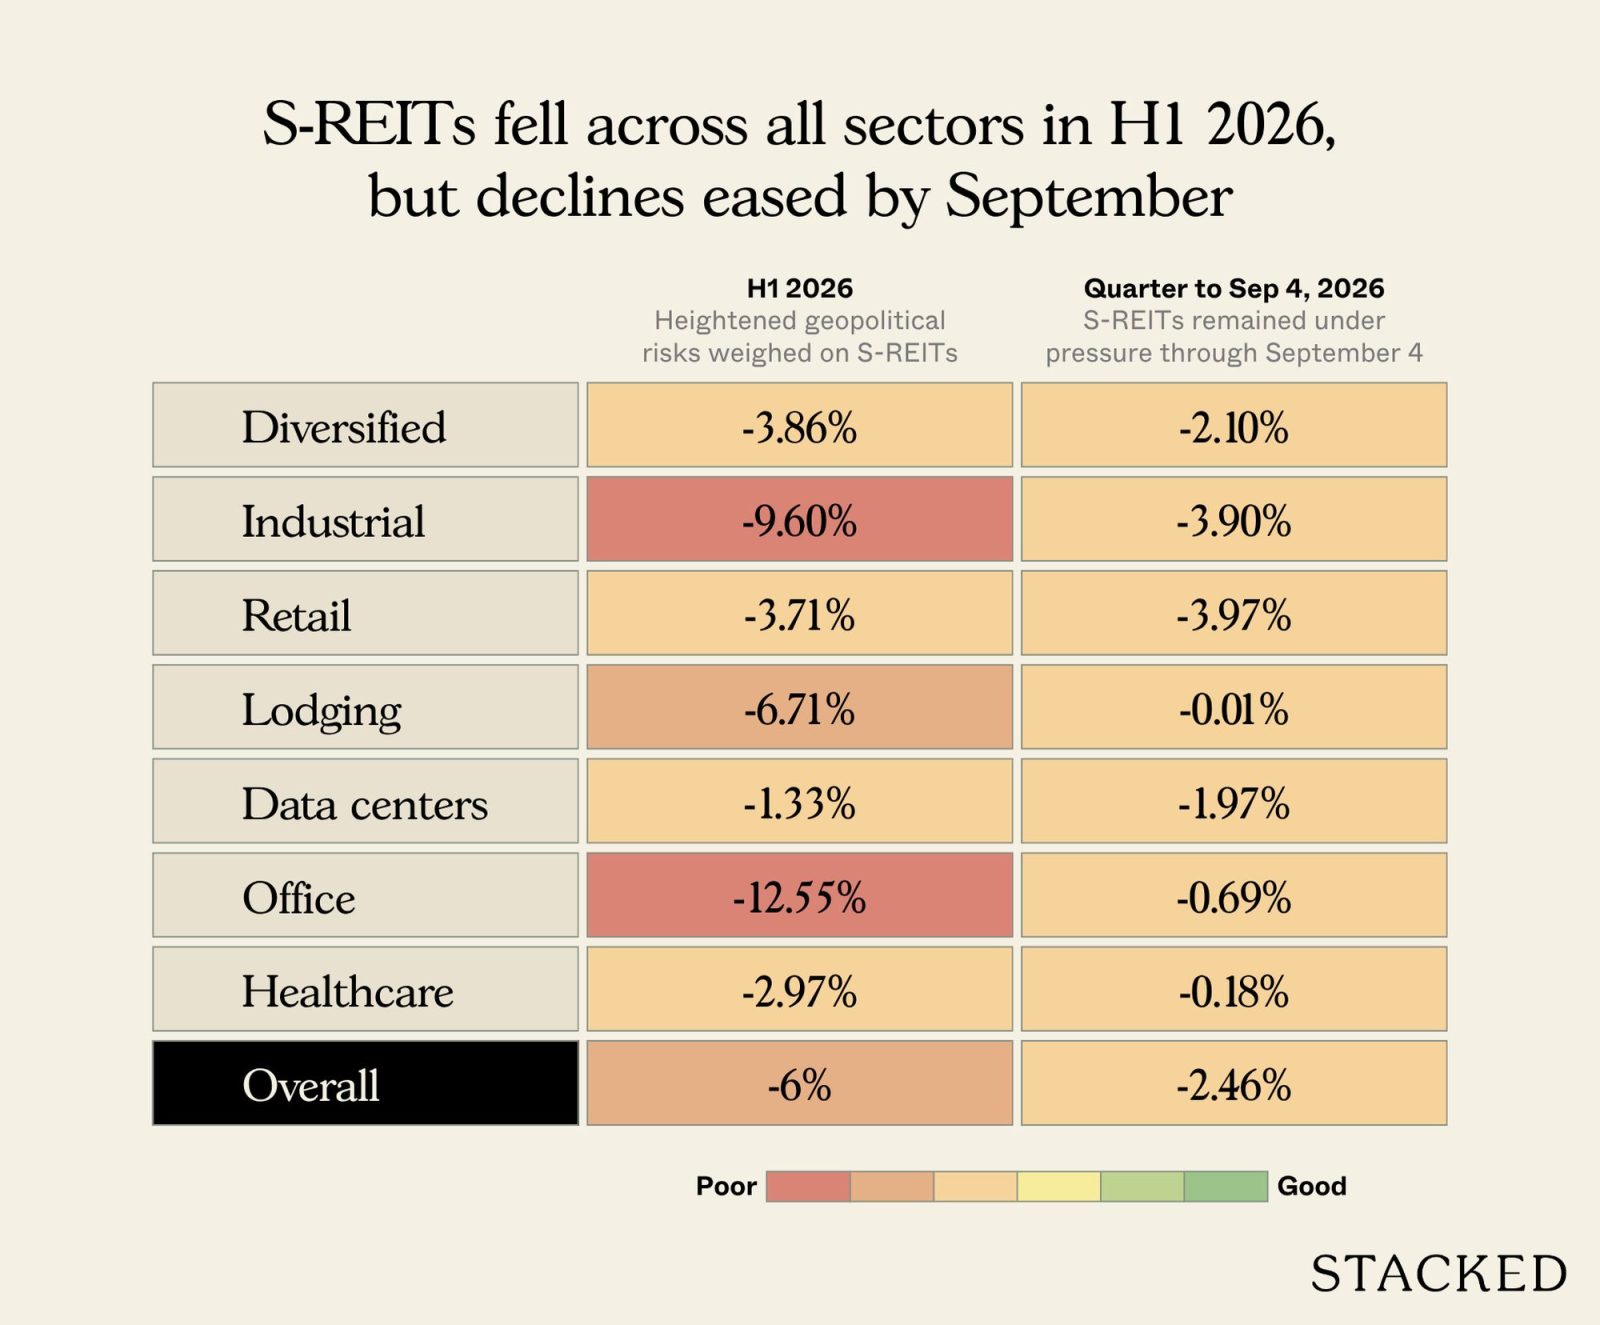
在新加坡,市场结构性变化使第三季度表现偏弱,并延续了2026年上半年形成的谨慎情绪。
根据Morningstar追踪的新加坡REIT指数,由于2026年前9个月新加坡10年期国债收益率持续上行,REITs的表现转弱。
该研究机构的S-REIT价格指数在1Q2026跌幅最急,导火索是2月爆发的美伊战争。随后,S-REIT价格在2026年上半年下跌6%,其中办公REITs下跌12.55%,工业REITs同期下跌9.60%。
但这也意味着价格走低一度抬高了新买家的入场收益率。该研究机构预计,S-REITs在2026年第四季度及未来数月可能仍将承压。
总体而言,Morningstar认为目前多数新加坡REITs处于折价交易状态。其研究显示,S-REITs整体较其账面价值约有20%的折让。
据Cushman & Wakefield数据,S-REITs的平均P/B在2024年底为0.74,至2026年3月为0.77。这使新加坡位列同期从0.32升至0.35的香港与从0.81升至0.87的日本之间。
C&W的研究显示,超过80%的S-REITs以低于其净资产价值的价格交易。全市场仅有7只REIT的P/B高于1.00,而3只新上市REIT中有2只溢价交易。
这3只新上市REIT分别为:NTT DC REIT(由日本领先IT企业集团NTT Group支持);Centurion Accommodation REIT(新加坡首只住宿类REIT);以及UI Boustead REIT(一只拥有23项物业的工业基金)。
对部分投资者而言,低P/B或许意味着“便宜货”,但也可能意味着市场并不认可该REIT资产组合的账面价值。
不过办公REIT折让最深
Morningstar称,与零售、工业与数据中心等板块相比,办公REITs是新加坡折价幅度最大的板块。
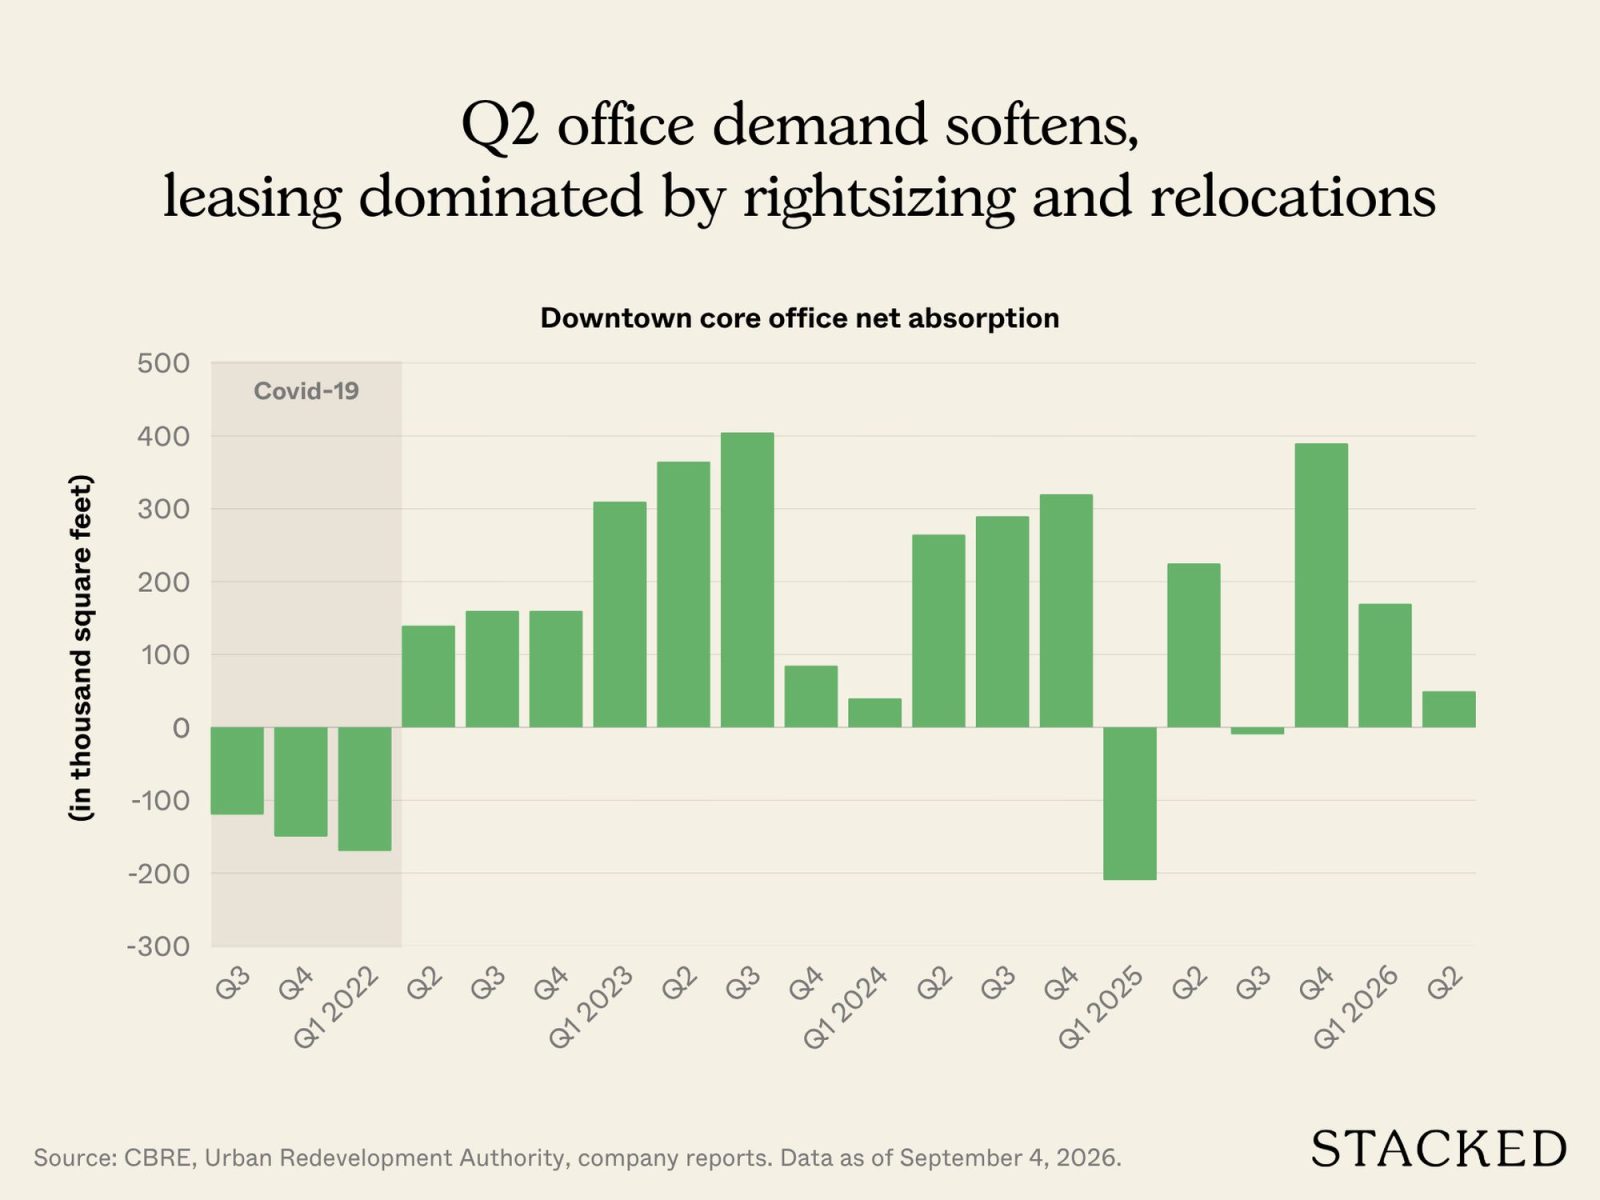
总体而言,新加坡办公市场在今年上半年表现相对平淡。Morningstar指出,这部分归因于第二季度需求走软,许多企业选择缩减规模或搬迁而非扩张。
但该研究机构也指出,优质办公空间的需求增速仍可能快于供给。人工智能(AI)企业在新加坡加速发展,带动对优质办公空间的需求;金融服务业则持续支撑需求与“以优换优”的趋势。
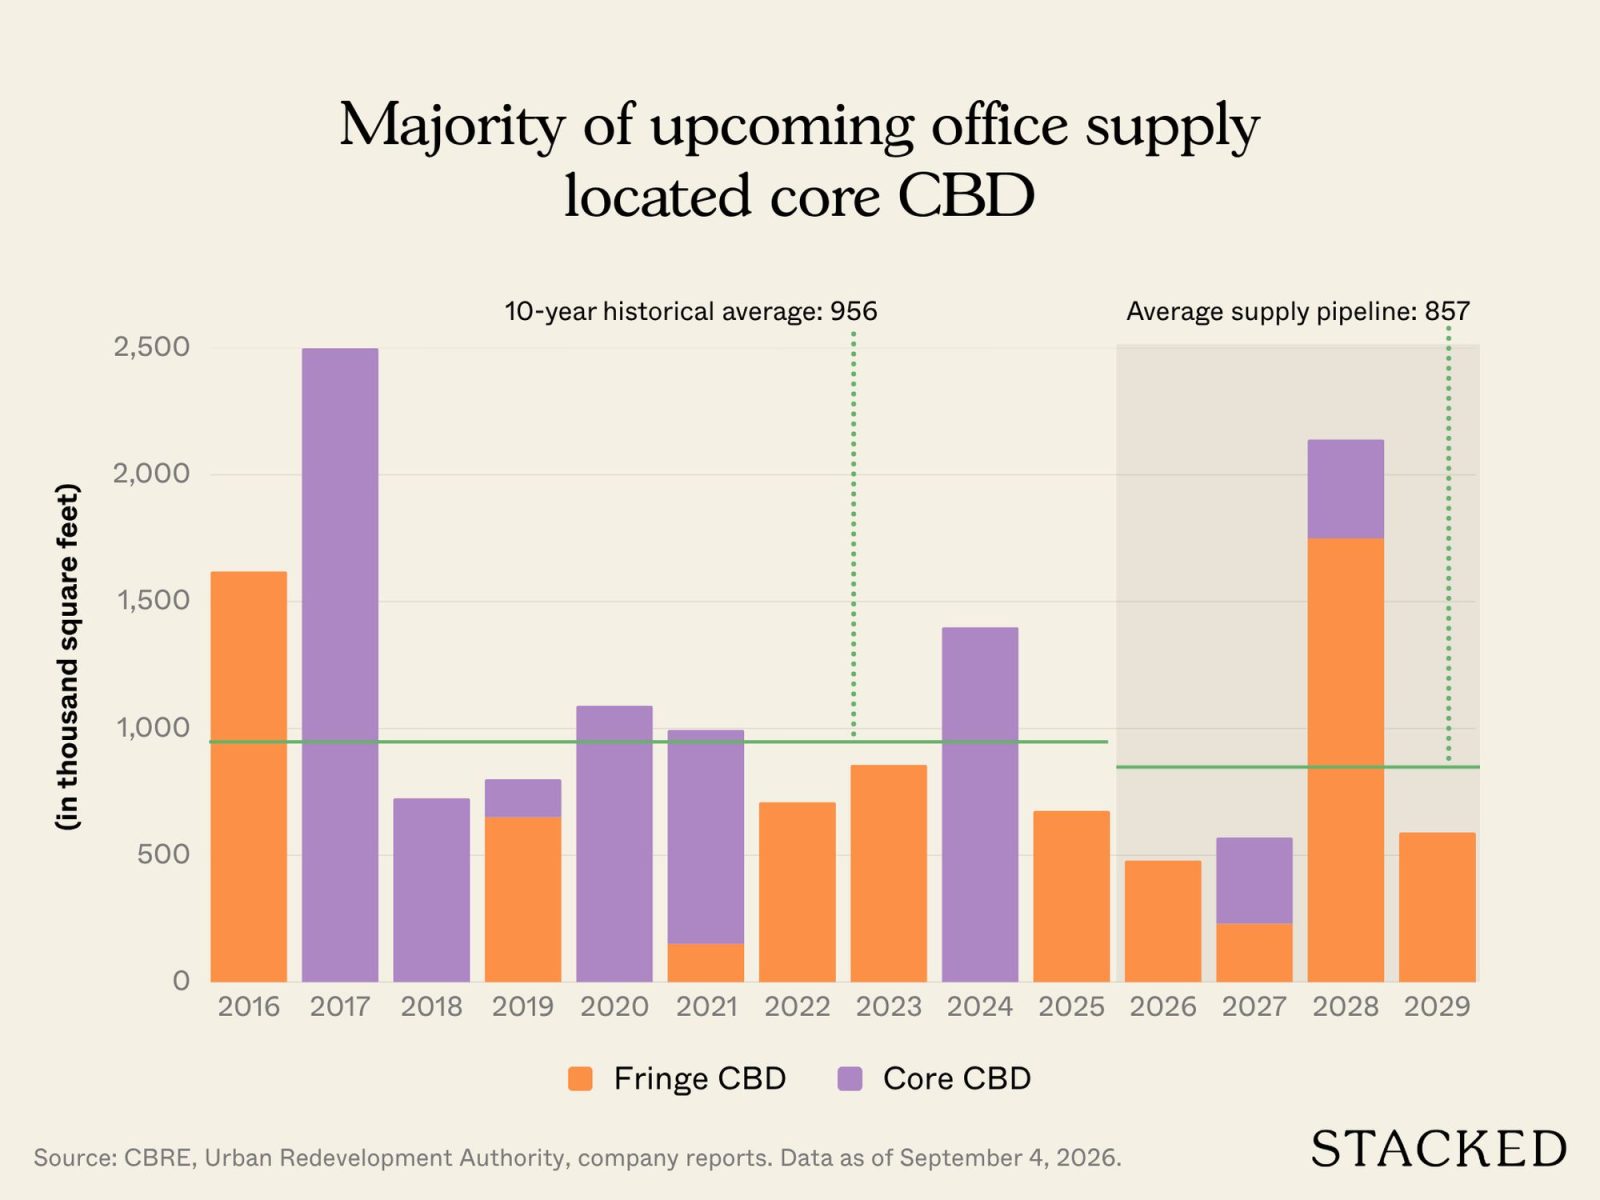
市场数据显示,核心CBD Grade A空置率在2026年第二季度维持在3.3%。相较之下,市区边缘办公空置率同期从6.2%升至7.2%。这主要归因于位于100 Beach Road、重建后的商业大楼Shaw Tower竣工,为Bugis/Beach Road片区带来435,000平方英尺新的Grade A办公空间。
鉴于2027年预计无重大办公项目落成,Morningstar预期在供给受限且科技与金融服务业需求韧性的支撑下,优质办公租金增速将加快。
在其REIT报告中,Morningstar重点看好两只基金:Keppel REIT与CapitaLand Ascendas REIT。
Keppel REIT持有横跨新加坡、澳大利亚、韩国与日本的高质量办公资产组合,其大多数资产位于中央商务区的Grade A办公楼。
该研究机构表示,REIT所管理物业的租户结构属同类最佳之一,名录中包括政府机构与国际银行,并补充称:“我们认为,信托的高质量资产组合应能抵御经济不确定性,为持有人带来良好分派”。
与此同时,CapitaLand Ascendas REIT投资于新加坡、澳大利亚、欧洲与美国用于工业、物流及商务活动的物业。
Morningstar表示:“在我们看来,其对物流、数据中心等新经济板块的敞口,受益于强劲的结构性需求。尽管产业园区板块仍具挑战,我们认为相关疲弱已反映在价格中,该信托目前被低估。”
其同时预期,CapitaLand Ascendas REIT管理人以资本循环与资产优化项目为重点的积极资产组合管理,将在中期为持有人创造价值。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments