


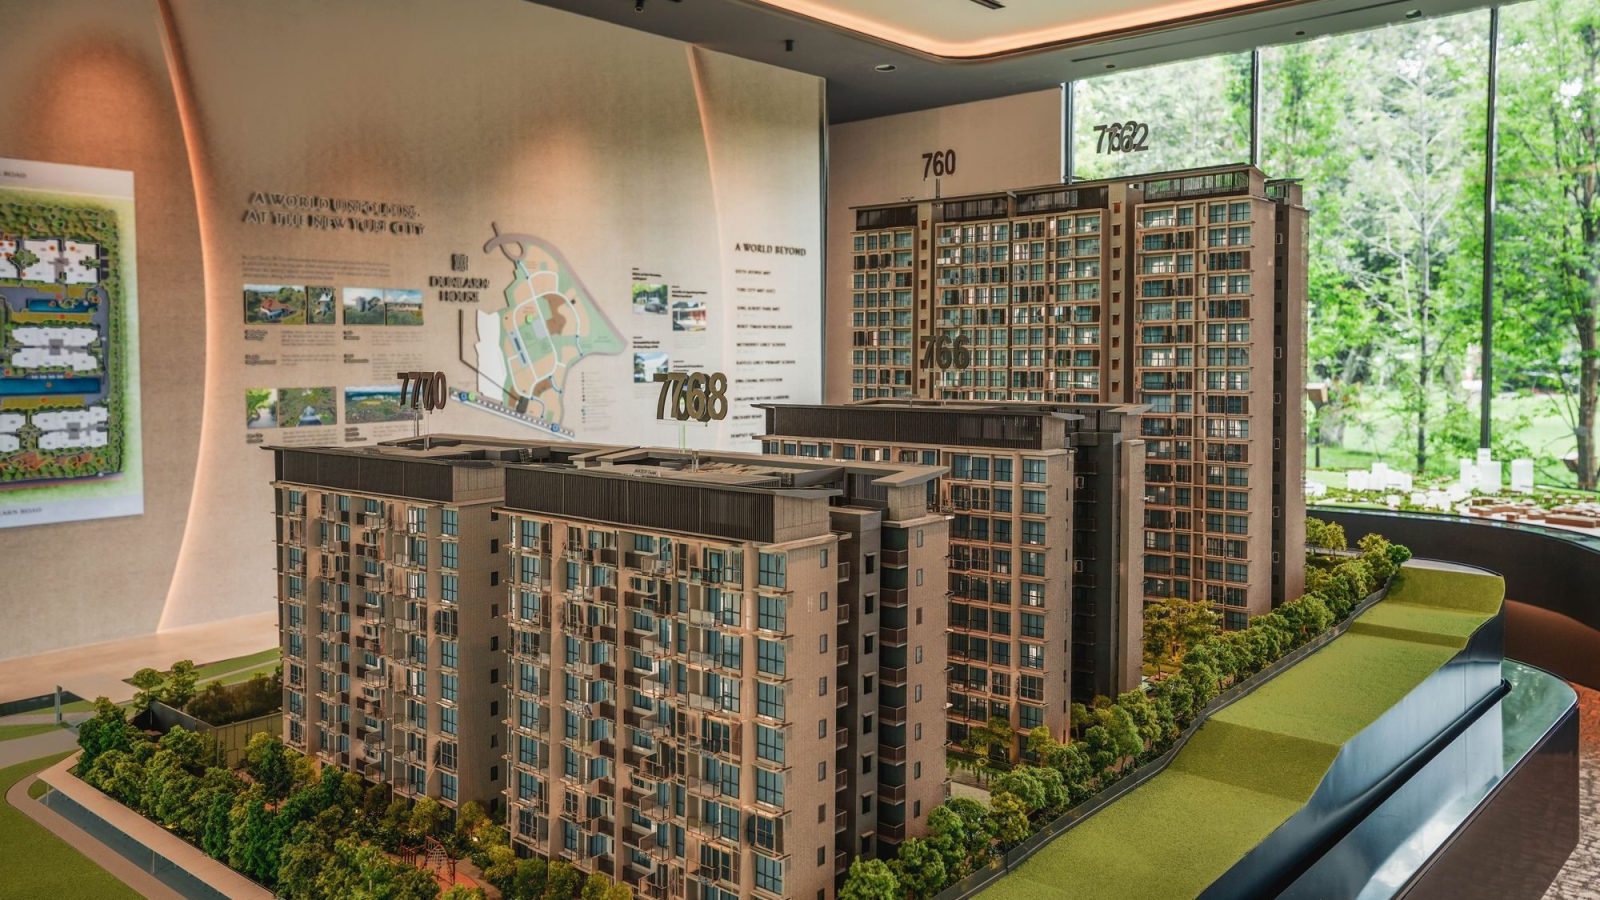
部分开发商推迟或暂缓推新,加之部分买家延后入市,上月新私宅销量大幅回落。今年的中元月从8月13日至9月10日,期间整体市场活跃度明显降温。
Realion (OrangeTee & ETC) Group 首席研究与策略负责人 Christine Sun 表示,这一季节性淡季一向令多数开发商避开农历七月推盘;不少本地买家也会在此期间暂缓包括购房在内的大额开支。
受此影响,2026年8月全月仅售出153套新私宅单位,较2026年7月的731套环比下跌79.1%。
上月无新盘入市,意味着开发商售出的所有单位均来自此前已推出的项目。
新盘销量与推盘概况
| 月份 | 销量(不含EC) | 总量(含EC) | 推出量(不含EC) | 单位数(含EC) |
| Aug-25 | 2,142 | 2,338 | 2,496 | 2,496 |
| Sep-25 | 255 | 270 | 20 | 20 |
| Mar-26 | 1,300 | 1,937 | 1,043 | 1,615 |
| Apr-26 | 1,548 | 1,649 | 1,426 | 1,426 |
| May-26 | 447 | 493 | 357 | 357 |
| Jun-26 | 156 | 184 | 0 | 0 |
| July-26 | 731 | 758 | 889 | 889 |
| Aug-26 | 153 | 171 | 116 | 116 |
| M-o-M % Change | -79.10% | -77.40% | -87.00% | -87.00% |
| Y-o-Y % Change | -92.90% | -92.70% | -95.40% | -95.40% |
多数市场观察认为,此类全年中的季节性空窗期所致的成交放缓,应置于“当月新货有限”的供给背景下解读,而非基本居住需求转弱。
ERA Singapore 首席执行长 Marcus Chu 表示:“在健康的房地产市场中,新盘推出通常是成交活跃度的关键驱动力。销量下滑更多反映季节性淡静与买家的观望情绪,而非基本面需求走弱。”
SRI 研究与数据分析主管 Mohan Sandrasegeran 也称,新私宅销量的回落,是买家等待下一波推盘之际,一级市场出现的短暂回调。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
买家消化已推未售存量
最新住宅统计显示,上月成交的153套全数来自此前已推出的新项目,其中亦包括10套新的EC单位。
2026年8月最畅销私人住宅项目(不含EC)
| 序号 | 项目 | 区域 | 2026年8月销售套数 | 2026年8月中位价 ($PSF) |
| 1 | DUNEARN HOUSE | CCR | 18 | $3,008 |
| 2 | LENTOR GARDENS RESIDENCES | OCR | 15 | $2,367 |
| 3 | COASTAL CABANA | OCR | 12 | $1,830 |
| THE SEN | RCR | 12 | $2,305 | |
| 4 | UNION SQUARE RESIDENCES | RCR | 10 | $2,762 |
| 5 | HUDSON PLACE RESIDENCES | RCR | 9 | $2,640 |
| 6 | ARINA EAST RESIDENCES | RCR | 8 | $2,718 |
| 7 | CHUAN PARK | OCR | 6 | $2,708 |
| NARRA RESIDENCES | OCR | 6 | $2,129 | |
| RIVELLE TAMPINES | OCR | 6 | $1,944 | |
| 8 | CANBERRA CRESCENT RESIDENCES | OCR | 5 | $2,031 |
| ONE MARINA GARDENS | RCR | 5 | $3,082 | |
| POLLEN COLLECTION II | OCR | 5 | $2,615 | |
| 9 | NORWOOD GRAND | OCR | 4 | $2,063 |
| TERRA HILL | RCR | 4 | $2,291 | |
| THE CONTINUUM | RCR | 4 | $2,844 | |
| 10 | BLOOMSBURY RESIDENCES | RCR | 3 | $2,617 |
| ELTA | OCR | 3 | $2,446 | |
| GRAND DUNMAN | RCR | 3 | $2,464 |
这座380户的Dunearn House上月销量居首。该项目已于7月开售,开盘周末便成交至少212套(56%),平均成交价为$3,140 psf。
最新成交的中位价为$3,008 psf。根据市区重建局的预告登记数据,项目累计已售出227套(59.7%),平均成交价约$3,114 psf。
与此同时,Lentor Gardens Residences按销量位居上月第二。该项目位于 Lentor Hills,共499户,上月售出15套,成交中位价为$2,367 psf。
该盘同样于7月开售,开盘周末成交270套(54%),平均售价为$2,350 psf。迄今项目至少已售出282套(56%),平均价已调整至$2,357 psf。
自Dunearn House与Lentor Gardens Residences之后,未再有新盘入市。Sandrasegeran 表示:“较为清淡的推盘日程减少了对买家注意力的分流,也让现有项目在潜在自住者与投资者面前维持更高的曝光度。”
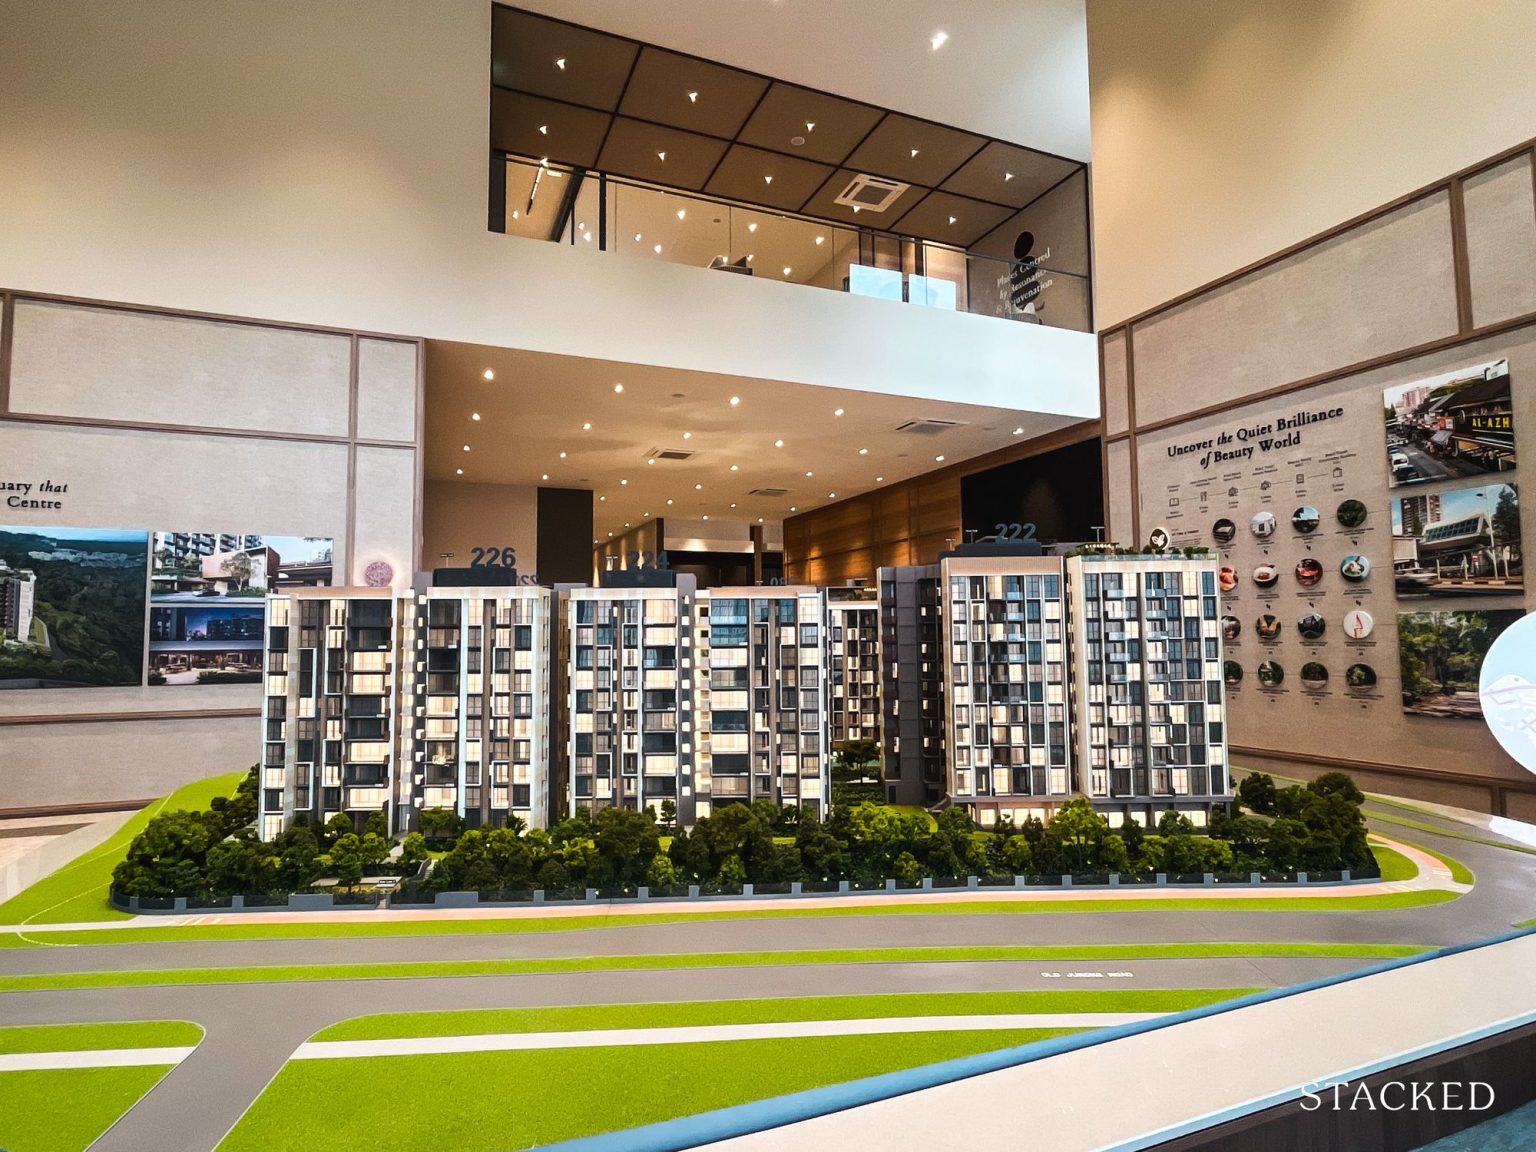
因无大型新盘分流关注,已开售项目得以陆续达成成交。Upper Bukit Timah 的 The Sen、Union Square Residences(位于 Havelock Road)以及Hudson Place Residences(位于 one north)亦分别售出数个单位,价格区间约在$2,300 psf至$2,800 psf。
与此同时,位于 Pasir Ris 的 EC 项目Coastal Cabana于1月开售,上月再售出12套,成交中位价为$1,800 psf。作为今年首个入市的新盘,该项目迄今已售出619套(82.7%),平均售价为$1,749 psf。
另外,2026年8月一级市场最贵的非有地单位,为Canninghill Piers第36层一套2,788平方英尺、五卧单位,已于8月26日以$8.4 million($3,009 psf)成交。据 PropNex 指出,买家为永久居民。
开发商积极备推新盘
本月新盘市场有望明显升温,弥补上月新项目匮乏的缺口。至少三个新盘预计亮相,其中212户的Amberwood at Holland已于上周末开启公众预览。
可查看我们对Amberwood at Holland 的深度评测,以及该项目的价格分析。
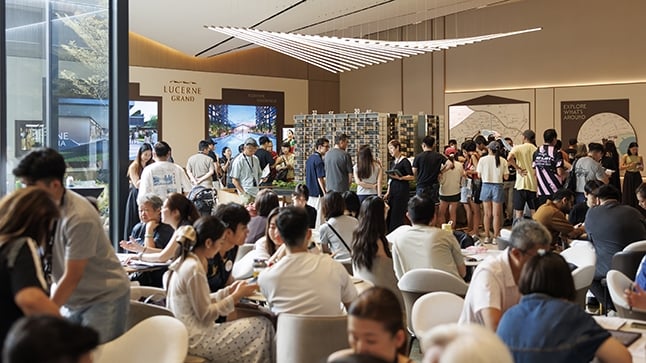
新盘买家还可关注Lucerne Grand 的预览,该综合体由 City Developments LTD (CDL) 开发,并与 Lakeside MRT 站相连。随后,我们预计 Far East Organization 将在10月初预览The Serra Residences。
整体而言,本月新盘市场活动预计更为活跃,但为期一周的学校假期或略有影响。包括 Chu(ERA)在内的市场观察人士指出,新加坡经济基本面依然稳健,将支撑房地产市场的成交与本地购房需求。
他并援引贸工部(MTI)将GDP增长预测由4.5%上调至5.5%表示:“更强劲的2026年增长预期也有望提振买家信心,惟买家在定价与价值上仍会保持选择性。”
但也有分析师提醒另一类风险。SRI 的 Sandrasegeran 指出,美国利率可能上升,以及能源与大宗商品市场的通胀压力,亦可能进一步挤压本地买家。“外部经济与融资环境将日益成为购房者的重要考量。”
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments