


位于Tuas的两处由厂房改建的工人宿舍已挂牌出售,指导价分别为$20 million和$25 million。
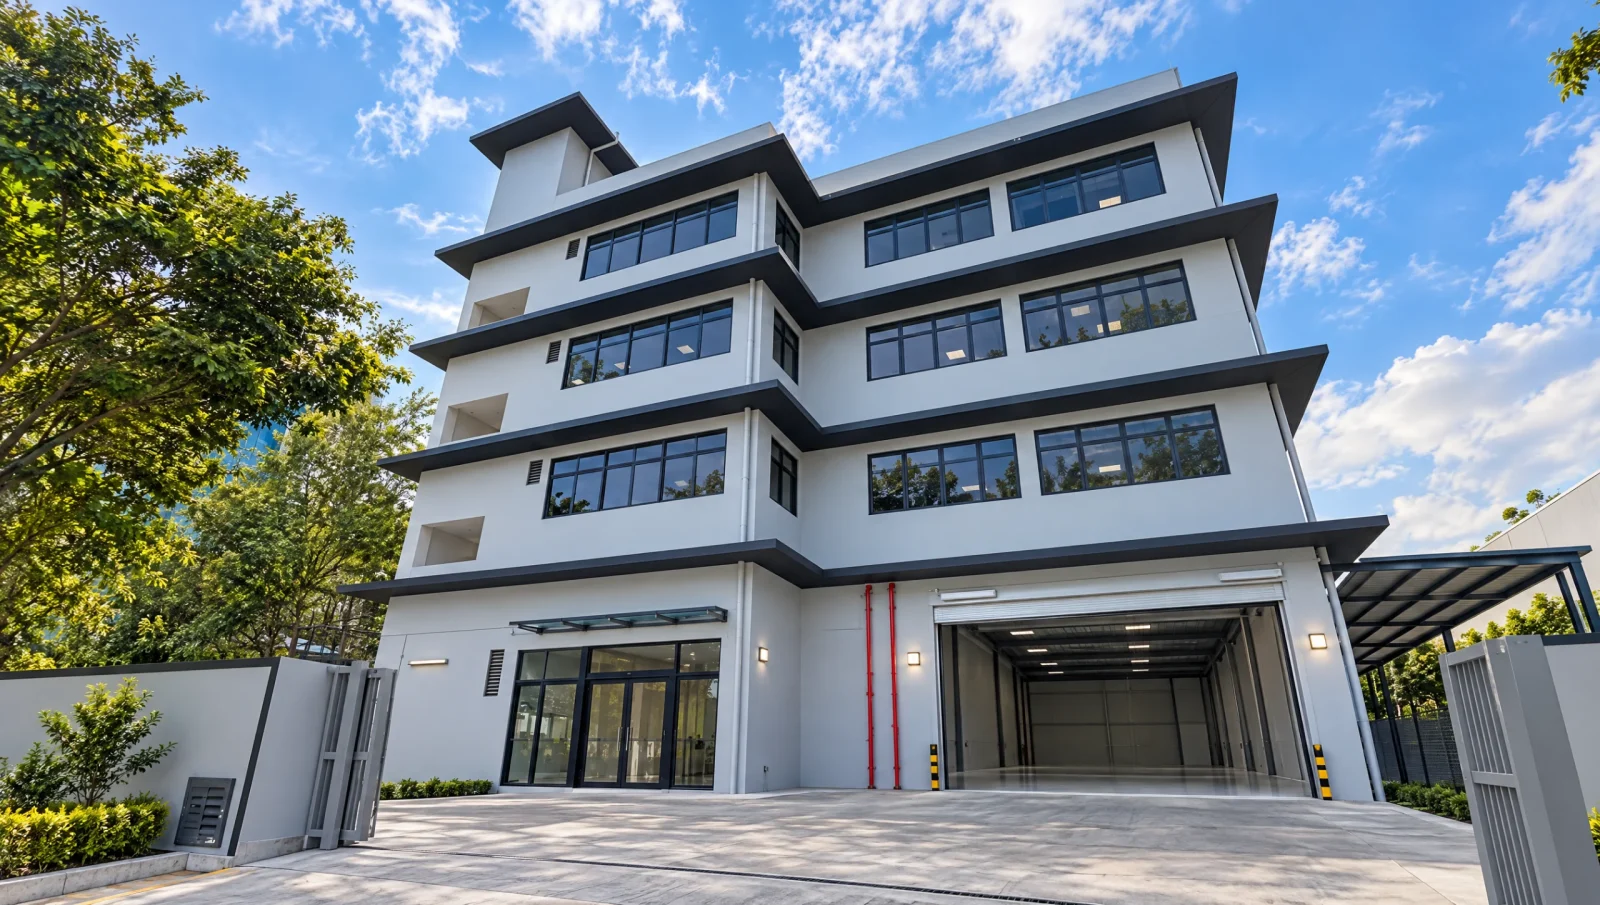
两处资产均位于Tuas View Close,其中要价$25 million者为四层宿舍,2026年取得TOP,现已满租。更重要的是,业主已申请增建两层;若获批,总床位将由196增至约250个。
另一处为五层宿舍,提供200个床位,标价$20 million。项目仍在施工,预计于2027年9月完工。
据SRI的Alan Lin(本次交易的独家营销代理)表示,这两处资产可单独或打包收购。
若两处资产合计以$45 million成交,将为资产持有人或企业主的资产组合新增396个床位;如增建获批,约为450个。
两处工业物业均为60年地契,约处于使用中期。Lin表示:“相较于一般坐落在JTC土地上的工厂(转售前须取得JTC批准),这两处物业的地契更具吸引力。”他补充,JTC工厂还需承担经常性的地租。
卖方为一家本地工业物业与有地住宅开发商。
早前,Tuas View Close沿线多为老旧厂房。该开发商收购相关地块,拟重建为新的厂房与宿舍综合体。
新建工人宿舍资产组合
鉴于地块属工业分区,市区重建局规定:宿舍可占每栋建筑楼面面积的49%以上;其余51%须保留为工业用途,如生产空间。
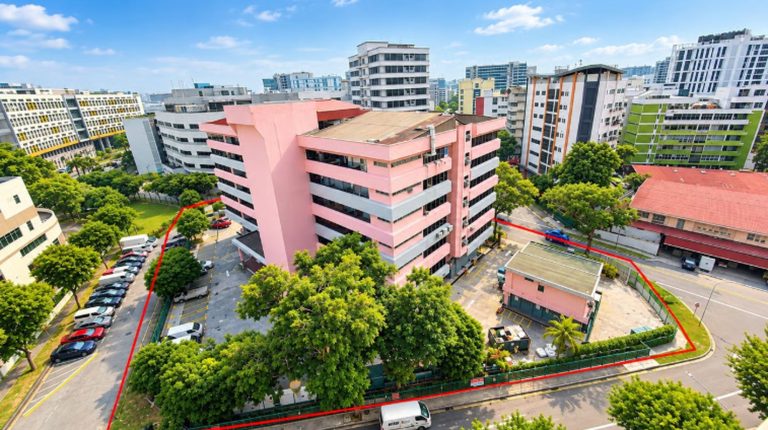
这处$25 million物业占地17,097 sq ft,建筑面积32,406 sq ft。对应的土地单价约$1,462 psf,相当于每床位约$127,600。
该物业于约6个月前竣工,现已满租,全部196个床位的月租约$500。除宿舍外,还设有可用于仓储或轻工业的生产空间。
按每床位$500计算,宿舍月租总收入约$98,000,全年约$1.18 million。以当前指导价计,毛回报率约4.7%,尚未计入生产空间的租金收入。
Lin透露,卖方亦已向市区重建局申请为大楼加建两层,将总床位提升至约250个。“若获批准,可最大化该地块的可建面积,并显著提升宿舍的年租金收入潜力。”
鉴于这类规模的新建工人宿舍在市场上颇为罕见,他相信潜在买家会认同该物业的价值,以及其具竞争力、合理的定价。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
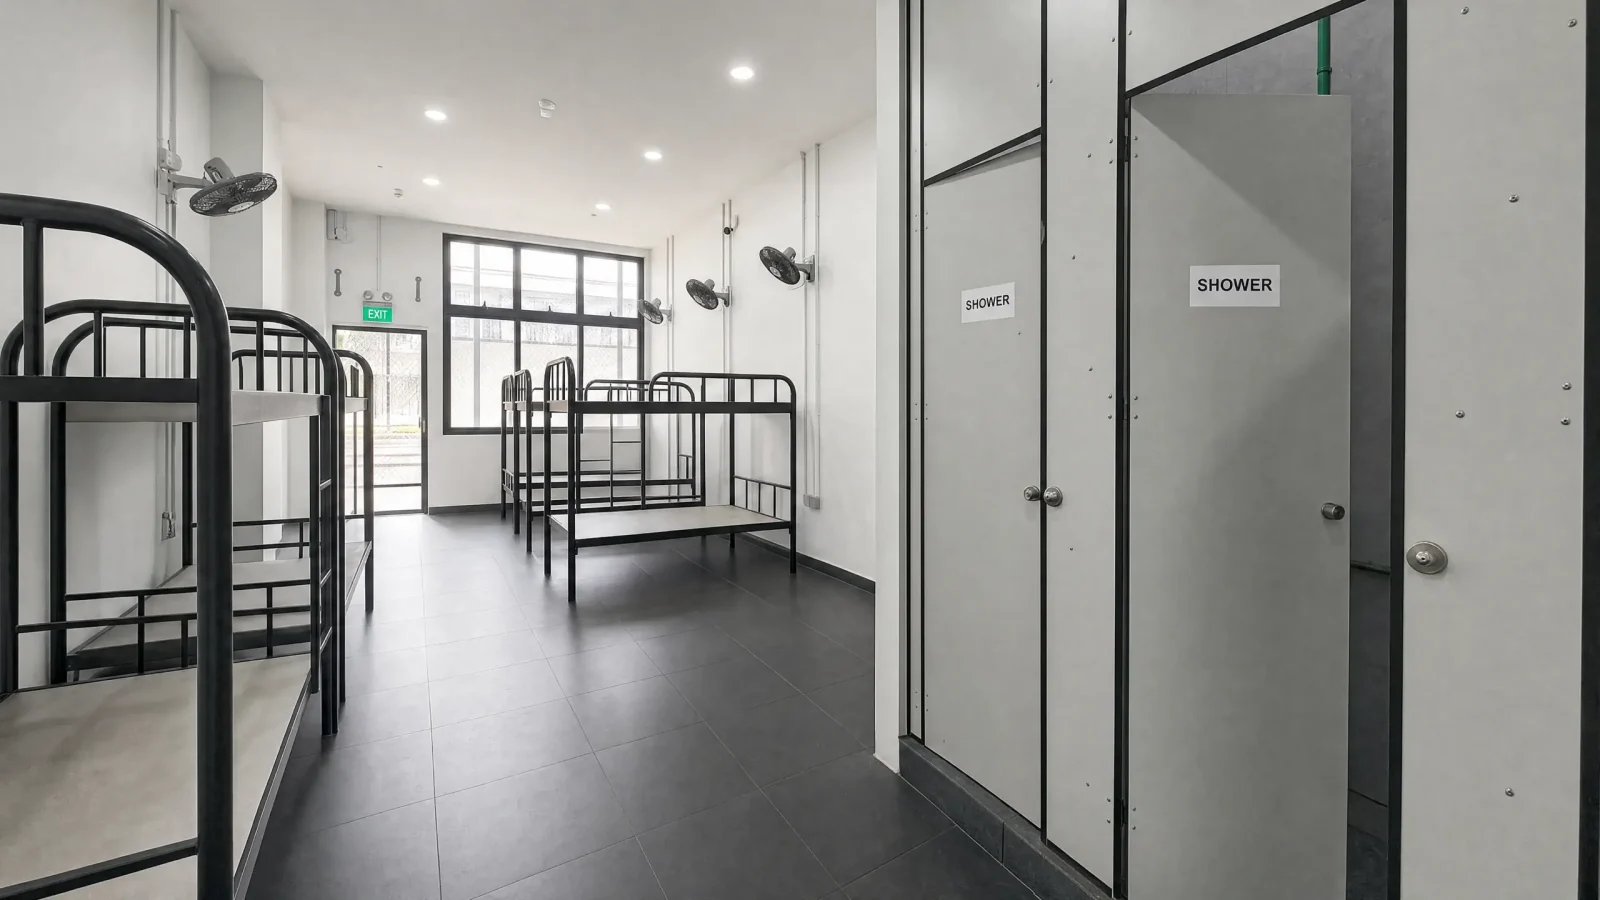
另一处$20 million物业占地较小,仅14,807 sq ft,但其五层建筑的建筑面积达36,983 sq ft。要价折合土地单价约$1,351 psf,或每床位$100,000。
除200个床位的宿舍外,还将配备生产空间、便利店与食堂,可出租给小型企业租户。该物业预计于2027年9月取得TOP。
专用宿舍与厂房改建宿舍对比
厂房改建宿舍(FCD)在新加坡工业地产市场占比相对较小,多数归属MOM的Class 2(100至299床位)或Class 3(300至999床位)牌照类别。
此类资产的售价通常显著低于大型的专用宿舍(PBD),后者多为Class 4,规模在1,000床位或以上。
大型PBD的知名机构运营商包括Centurion,其在新加坡拥有约41,900个床位,约占全国工人宿舍床位的1/11。
Centurion Accommodation REIT于去年在Singapore Exchange上市,成为主板上首个专注于专用工人及学生宿舍资产的纯宿舍资产组合。其初始市值为$1.51 billion,上市募集总额$771.1 million。
随着在新加坡的工业与制造企业增加外籍员工,需求走高,工人宿舍板块加速机构化,投资兴趣亦随之上升。
去年,来自美国的私募股权公司Bain Capital从国际资产管理公司Blackstone手中收购了一组新加坡工人住宿资产组合,其中包含四处PBD物业,交易额$750 million。
不过,FCD的目标业主与买家群体有所不同:主要为资金体量较小的投资者,或希望在同一处物业内同时经营业务并安置员工的建筑与制造企业。
一般而言,FCD在工业物业中分为“ancillary”(附属)与“secondary”(次要)两类:附属宿舍仅可安置工厂业主自有员工;次要宿舍则可安置其他公司的员工。
Lin表示,此次放售的两处Tuas物业均属次要宿舍(secondary),因此无论自用业主还是投资者,使用上都更具灵活性。他补充道:“其买入价位落在多数本地企业主的预算范围内,而这类企业通常拥有不到100名外籍员工。”
Lin称,许多在新加坡拥有100至200名员工的建筑公司,完全可以把办公室与仓库设在其生产空间内,并在同一园区安置员工。他说:“我们收到的大多数询盘来自自用型买家。”
宿舍板块呈现加速增长
据Dormitory Association of Singapore (DASL) and Knight Frank援引的MOM数据,截至2026年6月,新加坡共有1,566所宿舍,提供467,328个床位。
未来数年,至少还有六处PBD将落成,合计约47,000个床位,其中包括位于Sengkang West、由MOM兴建的第二座政府宿舍。
与此同时,需求亦同步走强;截至2025年12月,建筑、海事船厂与流程工业的工作准证持有人达482,600人,按年增长5.6%。
此外,自新冠疫情结束以来,租金涨势持续。随着边境重开,建筑商加紧清理积压项目,因而加大外籍工人的聘用。
据DASL与Knight Frank统计,平均月度床位租金从2019年上半年的$270上升至2026年上半年的$495,涨幅83.3%。包括Tuas在内的西部平均为$460,而中部为$535、东部为$525。
总体而言,疫情后入住率亦显著攀升,全岛宿舍入住率由H22020约70%升至H12026逾95%。2026年1月至6月期间,西部入住率最高,达98.3%;随着新增床位逐步交付,全岛入住率随后回落至95.8%。
机构资金对优质宿舍资产的需求上升
Lin称,近年来,工人宿舍作为主流资产类别的投资热度走高,主要由于其具吸引力的回报率日益受到投资者关注。
他补充,已建成或即将完工、且带有工人宿舍部分的工业物业,放盘并不多;一经推出,往往很快被市场吸纳。
市场亦更偏好较新的物业或近期翻新的宿舍,这与MOM提高宿舍标准有关。根据Dormitory Transition Scheme,多数现有宿舍须在2030年前完成改造,以达到更高的居住标准。
他表示:“随着资产持有人专注于为其宿舍进行改造,部分物业将因降载运营或停业翻新而出现一段空档期。我们预计,小体量宿舍的市场再定位至少需时6个月;而较大型的PBD则可能需要长达2年才能符合新标准。”
展望未来,随着营运商为在2030年前将旧宿舍翻新至MOM新标准,供应端可能再度收紧。为弥补缺口,政府亦加大PBD的土地供应:2026年至2027年初将释出5个地段,合计约40,200个床位。
Lin表示,在行业过渡期间,市场已将临时停业因素计入预期,从而推高了对已符合新标准宿舍的需求。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments