


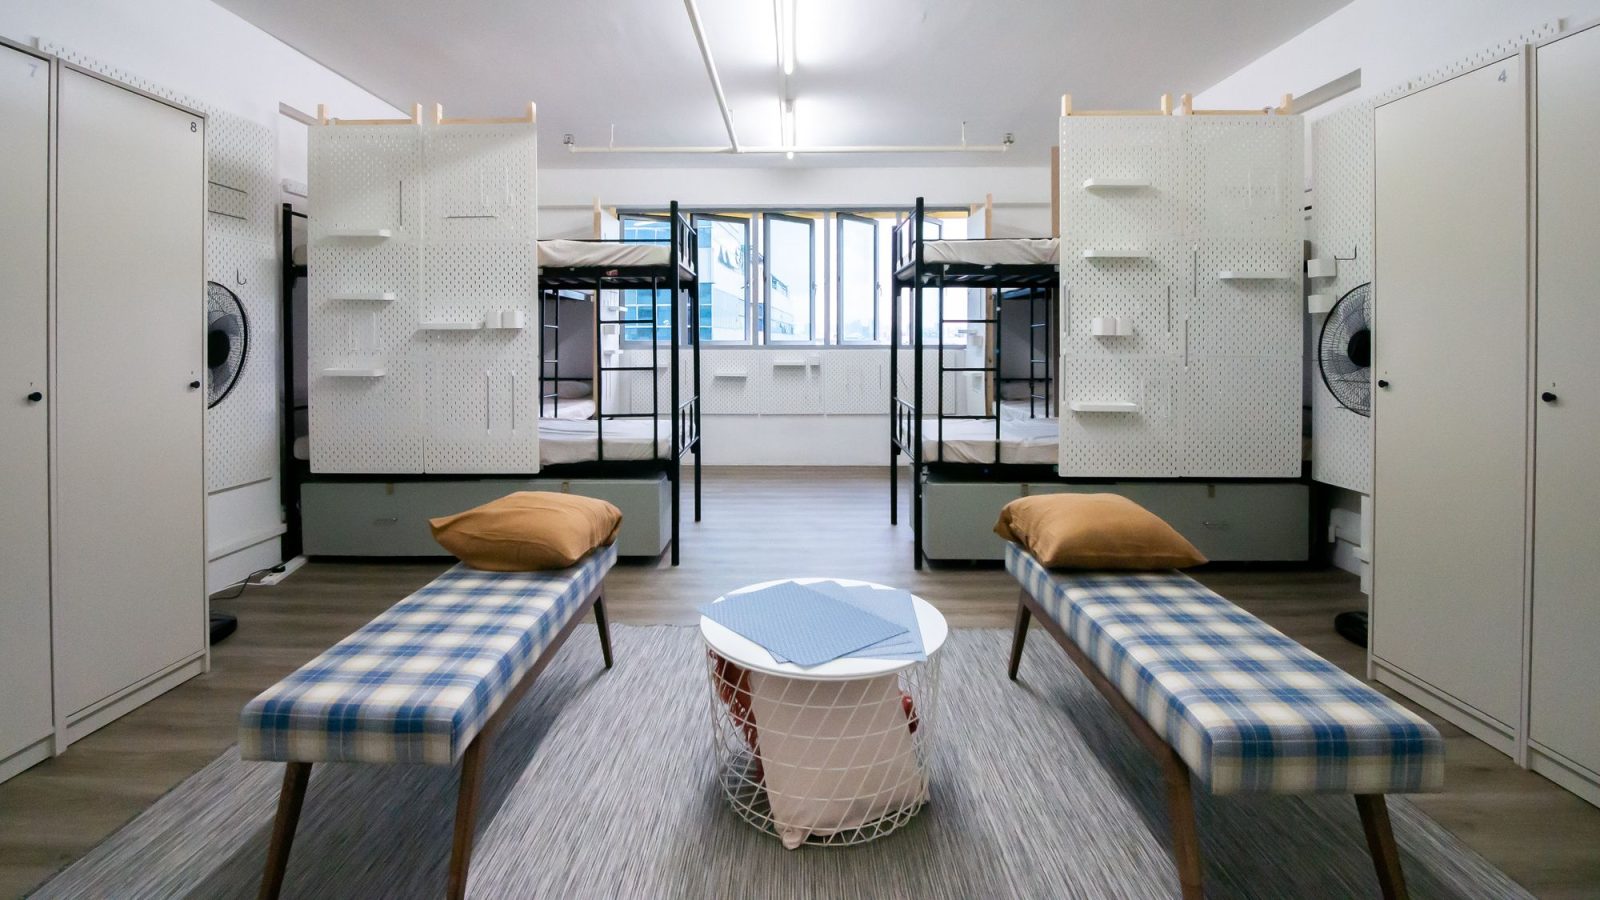
新冠疫情高峰期,外籍工人宿舍一度成为焦点,此后这一板块便鲜少再受公众或媒体密切关注。
不过,疫情确实对政府和宿舍运营商产生了长远影响,也成为提升本地宿舍居住标准与品质的契机。
如今,许多宿舍运营商正经历短期的“成长阵痛”,盼在过渡后换来可观的长期回报。
眼下,不少宿舍业主正加紧翻新全岛逾 1,500 座既有工人宿舍,以赶上更为严格的自上而下住宿标准。同时,海事离岸、建筑等行业的多家雇佣外籍工人的承包商也表示,只要住宿条件不达标,工人如今会更积极发声。
各家运营商争相落实的这些自上而下住宿标准,源自人力部(MOM)推进的既有宿舍升级改造计划 Dormitory Transition Scheme(DTS)。该计划要求所有宿舍在 2030 年前达成一套最低标准,其中包括进一步降低每房住户密度等多项与生活质量相关的提升。
距离 2030 年最后期限不足 4 年,Dormitory Association Singapore Limited 主席 Mohamed Fuad Abdul Rahman 表示,许多宿舍业主与管理方正加快升级步伐,全力冲刺。
新冠疫情期间,许多外籍工人宿舍因过于拥挤、居住密度高,进一步放大了病毒传播,使相关问题骤然被聚焦,并引发更广泛的公众关注。
不过,Fuad 表示,媒体关注与公众审视也促使既有的改善举措加速上升为立法层面的优先事项。“当时那种封闭环境成了新冠病毒传播的温床。这些教训与处置经验,加快了立法决心的形成与推进。”他说。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
一项雄心勃勃的工程
尽管如此,这对许多宿舍业主与管理方而言,依然是一项雄心勃勃的工程。DTS 要求业主与运营商满足多项条件,包括:
- 每间房最多 12 名住户
- 每 6 名住户至少配备 1 间厕所
- 人均面积至少 3.6 平方米。
- 并对更完善的隔离设施提出要求。
Fuad 表示,未来几年他将忙于统筹全国 1,566 座既有外籍工人宿舍、逾 450,000 个床位的升级改造,并将密切留意潜在的供应短缺。
其中,287,837 个床位位于 60 个 purpose-built dorms(PBD,专门为工人需求而建的宿舍)内。此类宿舍多被划为“Class 4”,即床位规模最大的级别。这些项目往往是本地体量最大的外籍工人宿舍,通常也率先进行升级改造。
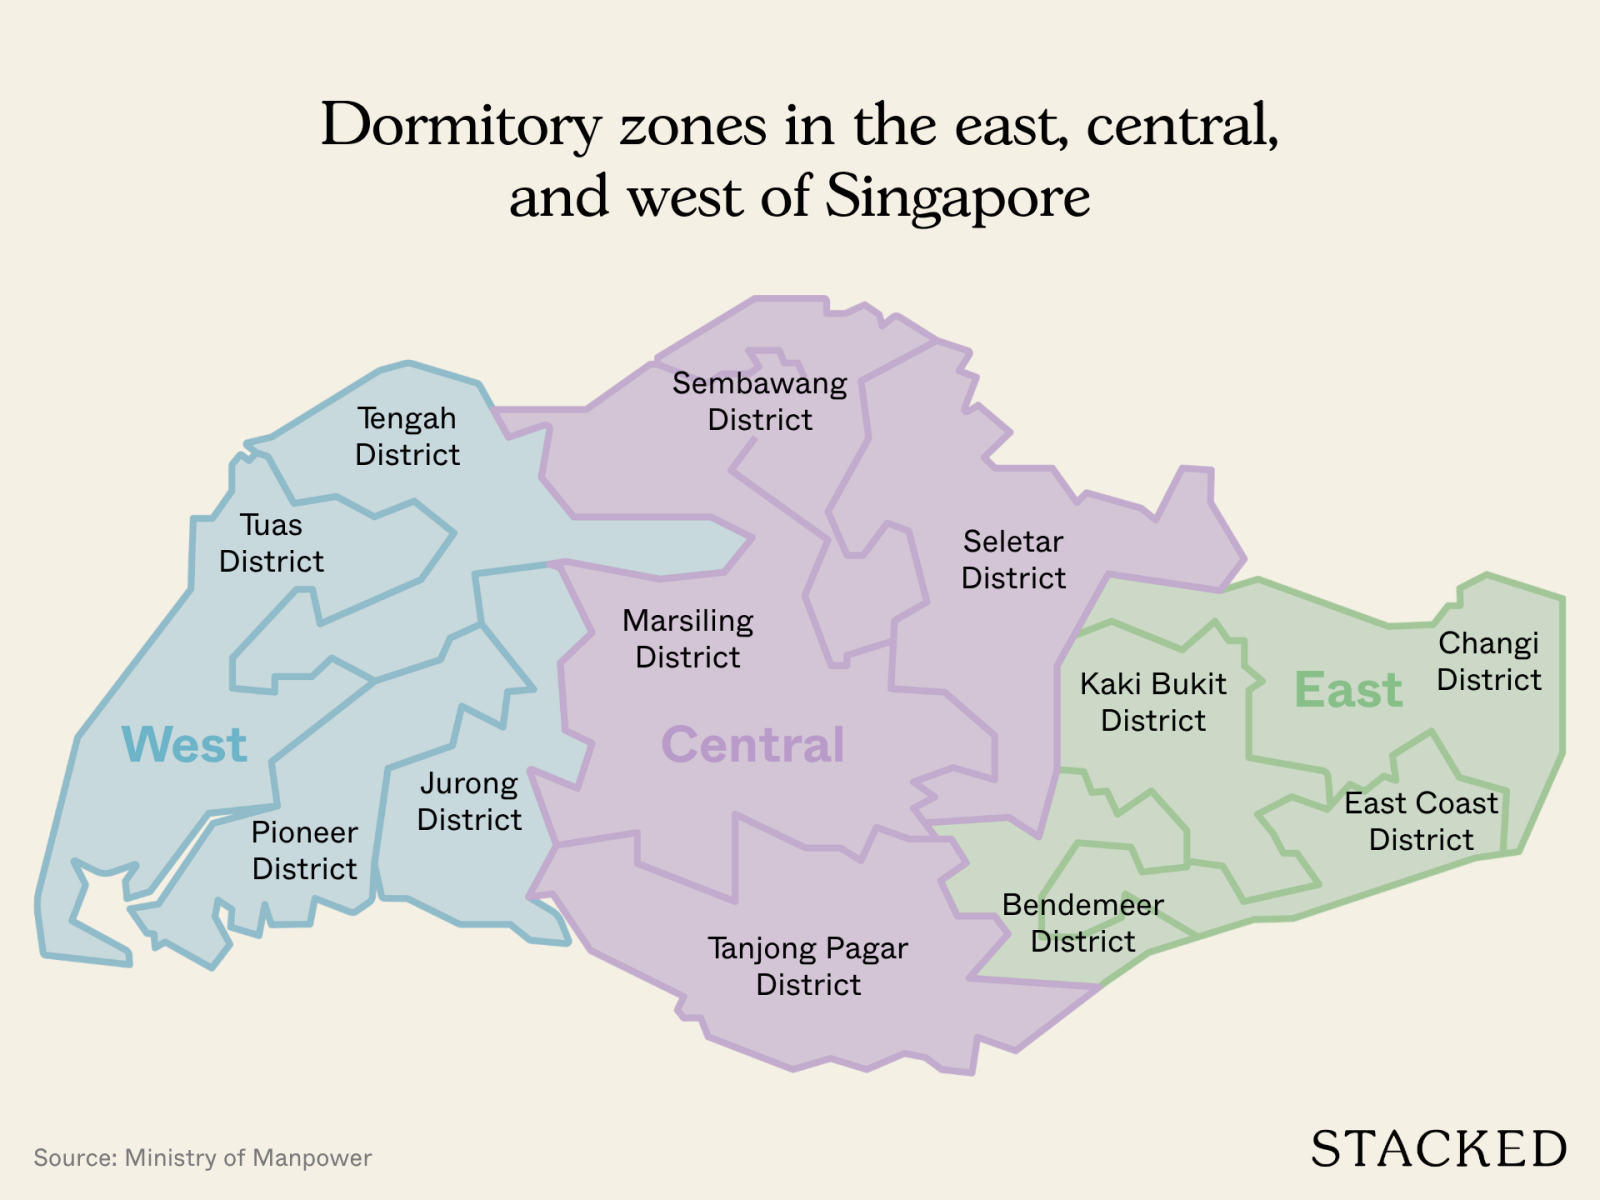
今年 2 月,MOM 亦宣布向运营商提供改造资助:若在 2029 年前完工,每间宿舍房的改造可获 $4,200,带独立卫浴的则为 $9,800;2029 至 2030 年完成的宿舍仍可获得资助,但额度较低。
Rahman 表示,在这些变化之前,典型工人宿舍的要求与标准,多半只是运营者“心照不宣”。如今在补贴驱动下,许多运营商与业主都感受到紧迫性。
为满足经 MOM 批准的宿舍需求,新建 PBD 的步伐显著加快。这得益于政府大幅增加面向新工人宿舍的招标用地。
“宿舍运营商告诉我,他们不记得以往有哪一年同时推出过这么多地块。”Fuad 说。
今年累计已释放 5 个地块。此外,9 月 11 日,政府宣布位于 Mandai 与 Upper Jurong 的两处地块将于 2027 年推出招标。
MOM 亦开始兴建符合新标准的自有品牌宿舍——“NESST” 宿舍(Nurture、Engage、Support、Shape、Transform)。位于 Tukang 的一处已于 2026 年初启用,新增 2,400 个床位。
第二座 NESST 宿舍正在 Sengkang West 开发,预计 2028 年完工后可提供约 7,200 个床位。
私人开发商也在兴建符合新宿舍标准的新项目,其中 3,200 床位的 Terusan Edge,由 BCA 以 $105.0 million 的中标价授予 S11 Ascendance Management。与此同时,Centurion Corporation 的一家子公司于今年 8 月以 $343 million 拿下 Kranji Close 的一处地块。
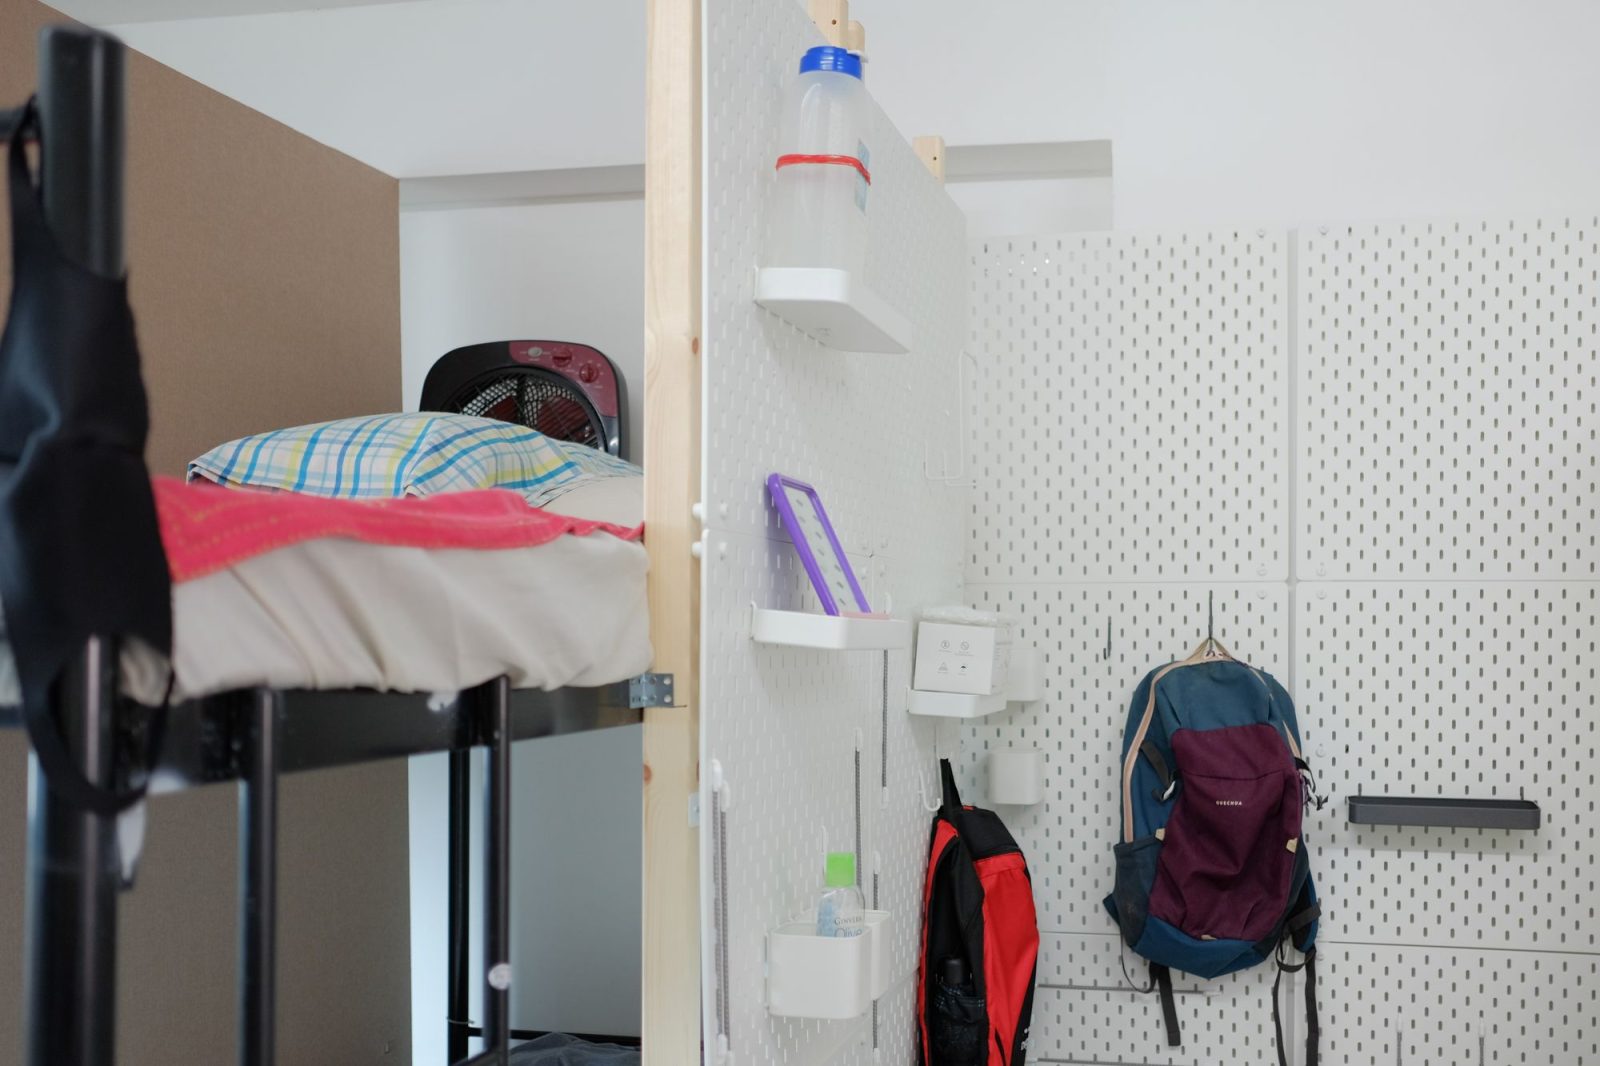
最终,到 2040 年,无论新建或既有宿舍,都必须符合 NDS(New Dorm Standards,新宿舍标准):人均面积超过 4.2 平方米,且床位之间需保持超过 1 米的间距等。
维持供需的“健康平衡”
在既有宿舍改造期间,以及新宿舍预计于 2028 年左右陆续启用之前,MOM 与 Dormitory Association Singapore Limited(DASL)正有意维持供需平衡。
这包括对 FCDs 与 CTQs 的审批更为宽松。为弥补阶段性供应缺口,政府已批准更多工厂改建宿舍与临时宿舍,供工人过渡安置。
由此,在 H1 2025 至 H1 2026 期间,Class 2 床位增加 8.7%,Class 3 床位净增 8,455 张、增幅 10.9%。按床位规模计,Class 2 与 Class 3 相较 Class 4 体量更小。
但这种平衡在边际上更难拿捏。Class 1 与 Class 2 宿舍多由主营业务并非住宿的企业自营,许多公司将自有场所改作员工宿舍。因此,若改造成本过高,企业可能转而外租,从而进一步挤压对既有 PBD 的需求,并给床位租金带来难以预测的压力。
租金已趋稳,但能否保持?
尽管行业正经历诸多变化,工人宿舍床位租金今年迄今整体已趋于稳定,Knight Frank Singapore 研究主管 Leonard Tay 表示。该咨询公司近期与 Dormitory Association Singapore 合作发布了一份有关工人宿舍行业的市场报告。
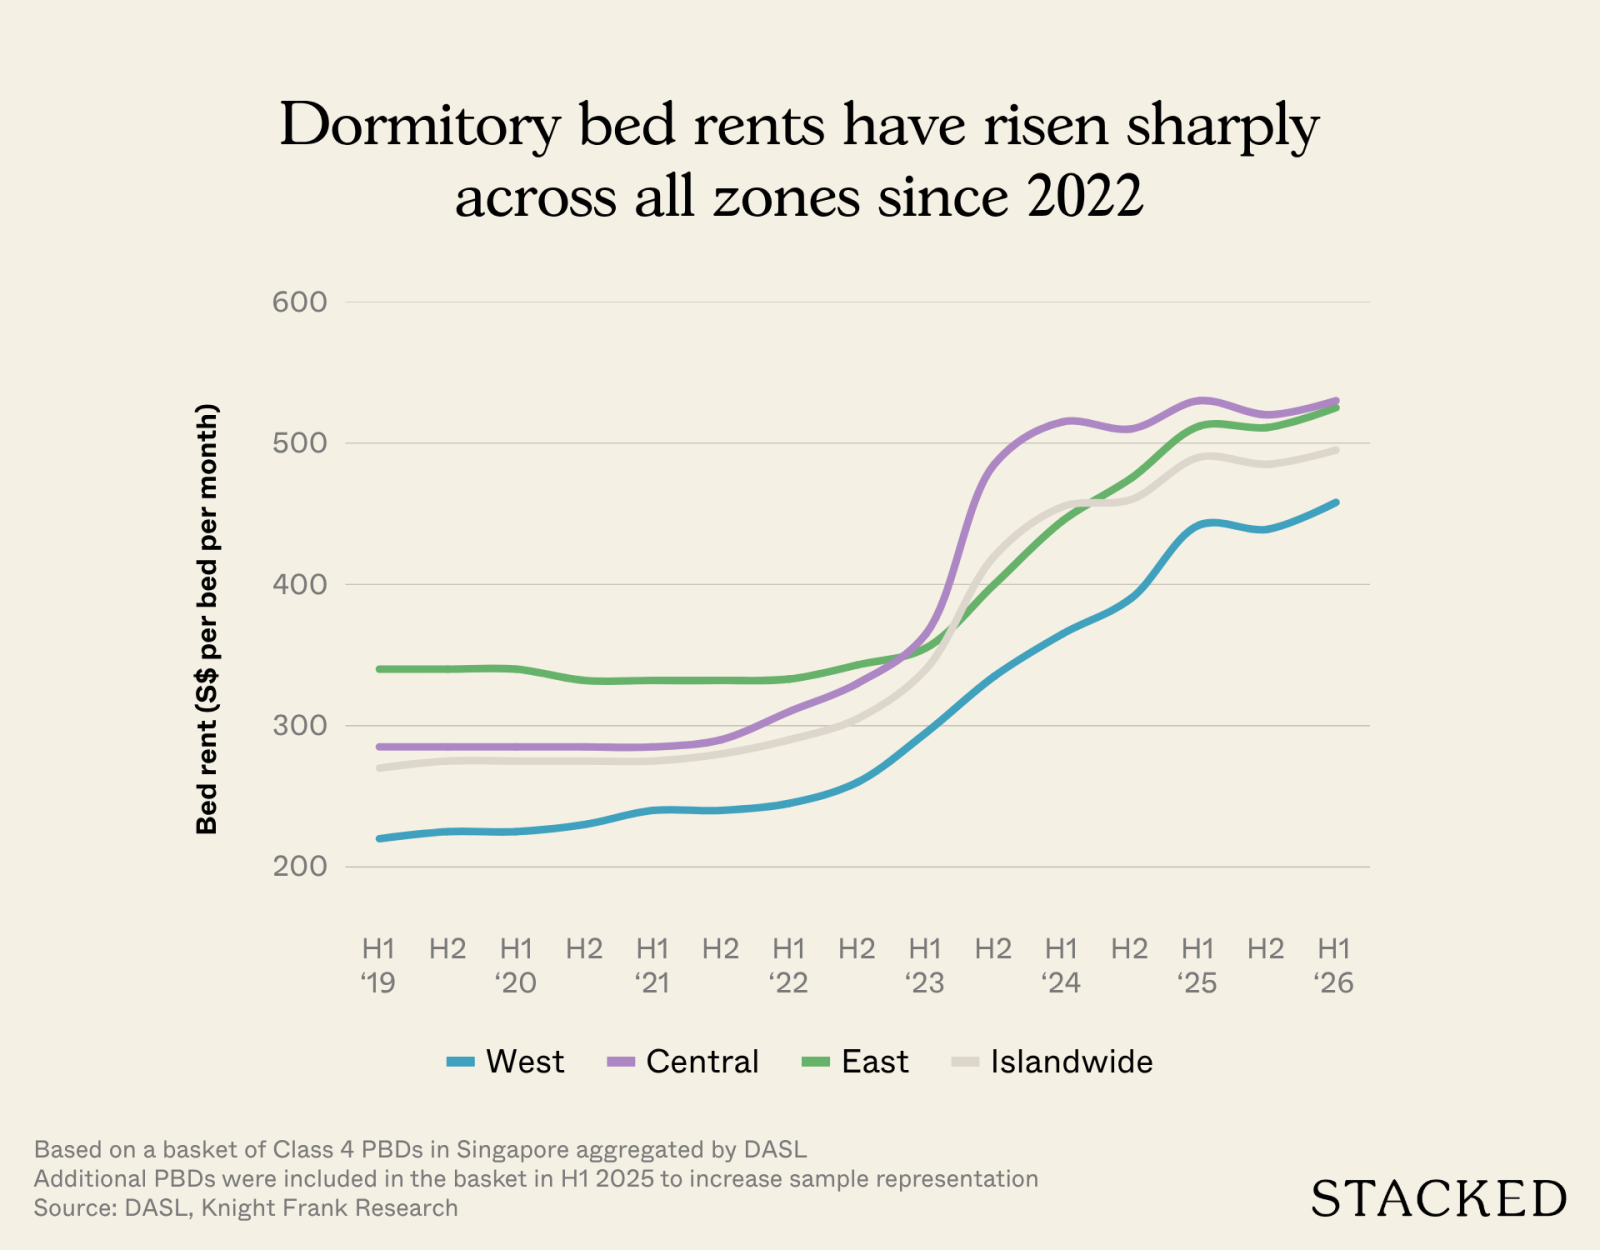
据 Knight Frank Singapore 编制的市场数据,2023 年平均宿舍租金上涨 36.1%,2024 年同比再升 10.8%,2025 年同比上涨 5.4%。
预计 2026 年全年,行业平均床位租金将再涨 2.1%。
此前在 2022 至 2023 年经历关键拐点,租金飙升 36.1%。主因是建筑活动一度戛然而止,随后,随着疫苗供应改善、隔离措施放宽,2022 年市场迅速重启。
Tay 指出,当时为尽快完成在建项目而释放的强劲需求,是推动工人宿舍租金上涨的主要动力。
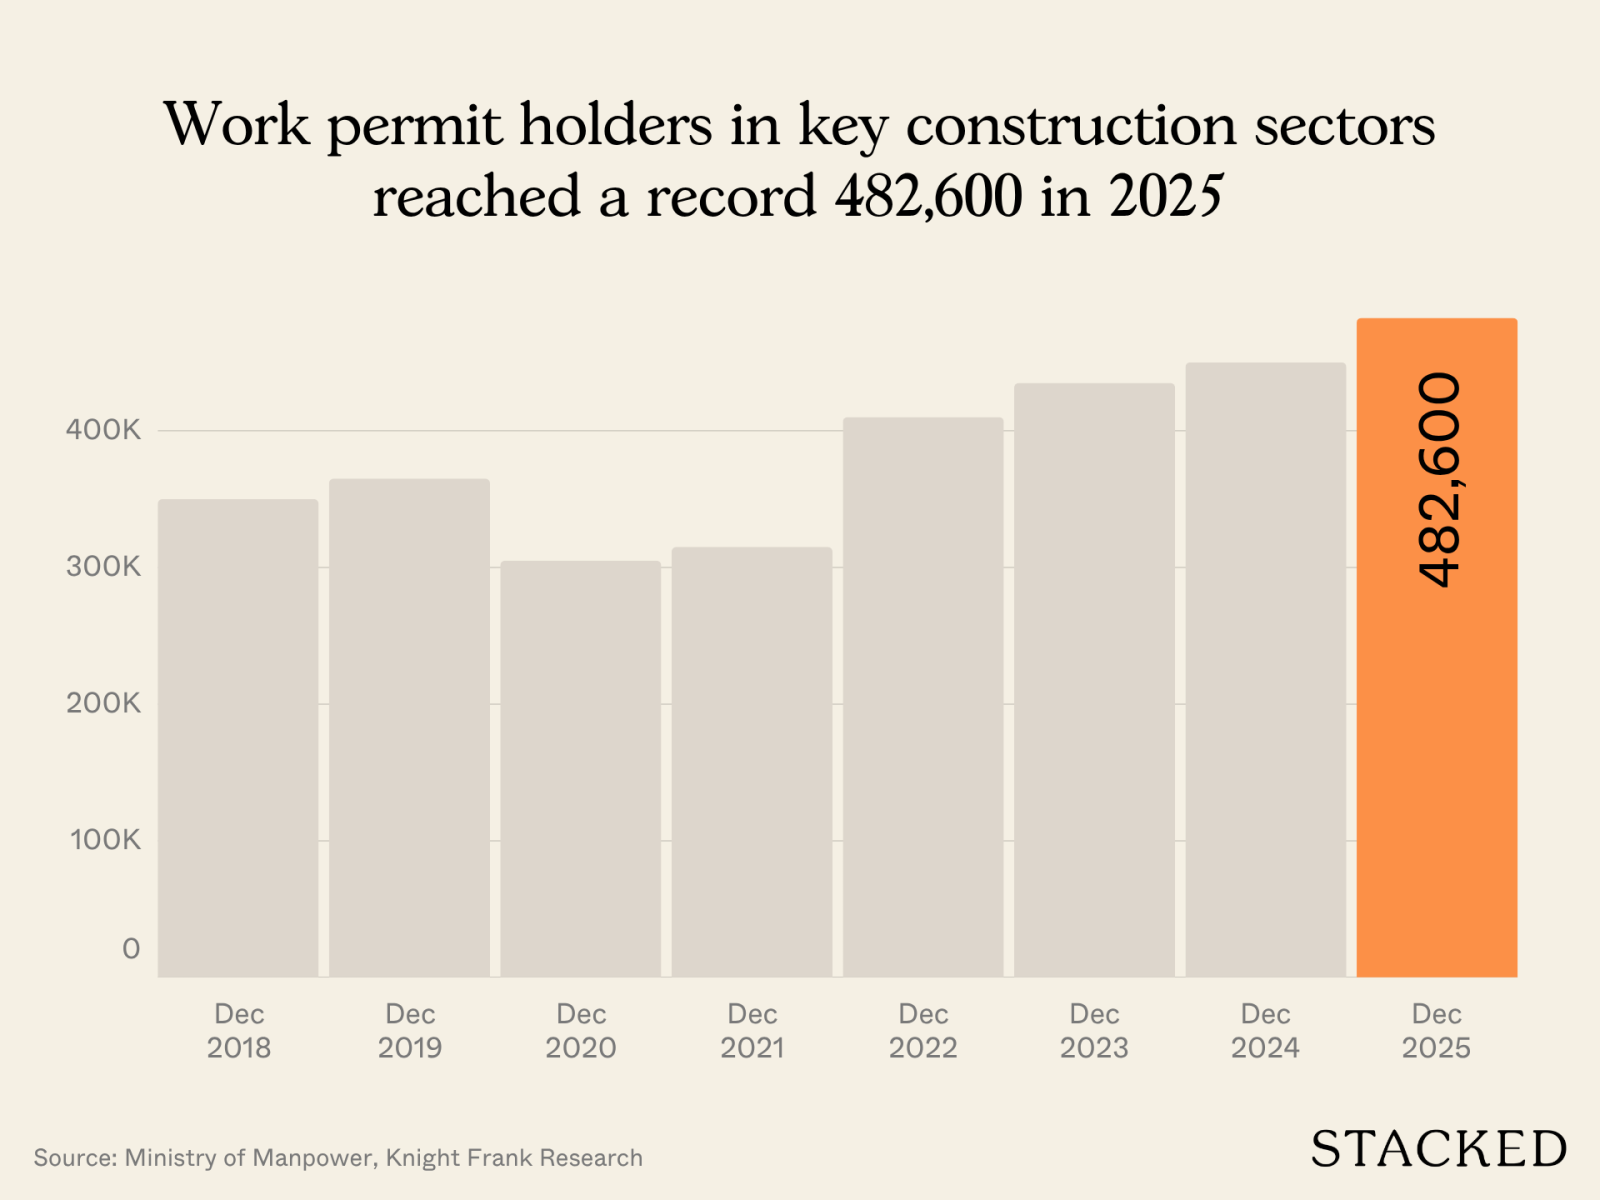
随着市场重启,以及大量在建与延期项目待复工,2022 年新加坡外籍建筑工人数目激增,建筑商在 2020 年之后迅速重返工地。
Knight Frank 的报告称,截至 2025 年 12 月,建筑、海事船厂与工艺加工行业(process industries)共有 482,600 名工人。
但使市场更趋复杂的是,床位入住率已从上年同期的 98.3% 降至今年上半年的 95.8%。
Tay 表示,未来数年的床位租金将不再主要由“纯需求”驱动,而会更多受为满足新标准所需的品质成本——包括改造、施工与水电等营运成本——所推动。
Fuad 补充,宿舍行业的竞争态势已发生变化。产品不再只是“标准化”,运营商为吸引承租方的竞争更为激烈。比如,尽管 MOM 并未规定必须安装空调,但他已看到有运营商主动加装。
对于新加坡建筑公司而言,宿舍床位租金是切实的建设成本,并会体现在项目上。若运营商为追求利润而提价,负担将转嫁给承担住宿费用的建筑公司;而当工地减少用工、需求回落时,压力最终也会回到运营商自身,因为现场工人减少意味着对床位的需求也随之下降。
Fuad 表示,大多数运营商并不打算通过“挤压”建筑公司来获利。“在某种程度上,我们把自己的角色定位为建筑业的支撑。”他说,“相比只盯着钱,我们现在更在意住宿的品质。”
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments