


受更广泛的人口趋势影响,25–34岁新加坡人的占比显著上升。最新人口数据显示,这一年龄组的男性公民占总人口的比例已从2020年的41.9%升至2025年的47.6%。
同样,新加坡统计局(DOS)在《2025年住户综合调查》中显示,25–29岁女性公民的占比也大幅上升,从2020年的69%升至2025年的73.4%。
伴随这一人口结构变化,这些年龄层的新加坡人更倾向于延长单身期或推迟结婚。因此,在私人住宅与转售HDB市场中,单身买家占比正在上升(至少从市场观察来看是如此)。
随着愈来愈多单身人士进入或渴望进入住房市场,政府着手研究如何降低他们的置业门槛,正当其时。
最受关注的建议之一,是将单身者购买全新HDB组屋的合格年龄从现行35岁下调。该议题不时被提起,国家发展部长Chee Hong Tat今年7月也表示,相关政策正“审慎检讨”中。
对于计划购买转售组屋的单身者而言,若最低年龄下调,则除等待、租房或购买私人房产外,将有更广泛的选择。
新加坡单身人士的住房现实
即便最低年龄下调,置业依然是重要里程碑,且伴随严峻的财务考量与挑战。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
首要之重在于财务规划,因为购屋将依赖单一收入,而非双薪家庭的支撑。单身者对利率波动、工作变动与突发开支也更为敏感。
若政府下调单身者购买转售或BTO组屋的合格年龄,受惠最大的是30岁出头、财务稳健、当下已足以轻松通过MSR与TDSR的单身买家。Redbrick Mortgage Advisory副总监Clive Chng表示,这类买家目前被挡在门外,症结在于年龄,而非收入。
“对于接近$7,000补助收入顶限的低收入单身者而言,这项调整带来的助力较小,因为他们的瓶颈在负担能力。对他们来说,更大的帮助来自补助额度或收入顶限的调整,而不是年龄门槛。”他说。
部分买家会担心买贵;也有人忽略了在拥屋与长期目标(如退休规划)之间的平衡。把借贷能力“拉到极限”,购买超出自身能力的房产,是购屋过程中很容易被忽略的风险。
不过,现有防护机制旨在避免买家过度加杠杆,现行信贷政策也对购屋者的过度借贷加以约束。
“在银行评估可贷额度时,会将MSR、TDSR与贷款年限,与借款人的收入、负债与年龄一并考量。以HDB组屋为例,你的贷款资格按你总收入的最高30%计算,并以4%利率进行压力测试,尽管实际按揭利率远低于此。”Chng说。
这意味着,如果你现有的财务承诺已超过收入的25%,你的可贷额度还会在此基础上进一步下调。
为防止HDB买家过度负债,Home Flat Eligibility (HFE) letter 亦于2023年5月推出。作为购屋流程的第一步,它载明关键资格标准,包括可购房型、可得房屋补助与可获HDB贷款。
了解不同的HDB购屋途径
除了租房或购买私人房产之外,经由HDB购屋对单身买家仍属务实可行。可选途径包括:
- 购买全新2-room Flexi组屋
- 在任何地点购买转售HDB组屋(除3Gen flats外的所有户型均可)
- 与最多三名合资格单身人士共同购屋
- 在相关计划下与父母同购
- 不同购买途径对应的可选户型也有所不同
在2024年10月的BTO推售中,单身者申请2-room Flexi BTO的比率一度高达26.3。那是单身者首次可在所有地点申请;此后近三次BTO推售(截至2026年6月)申请比率已回落至约7。
在今年6月的最近一次BTO推售中,单身者申请2-room Flexi的申请比率中位数为7.8;同一轮中,首次申请家庭为0.2,二次申请家庭为0.4。
政府也通过增加整体供应来回应单身者的住房需求。HDB计划在2026至2028年推出约20,000套2-room Flexi组屋,较以往年度增加50%,以更好满足单身者与乐龄人士的需求。
你还能负担得起留在自己长大的社区吗?
总体而言,近年HDB转售价的陡峭升势,早一代买家可能难以想象。尽管公共住房转售价在4Q2025有所放缓,但在疫情尾声前后曾大幅上扬,2024年转售均价同比上涨9.7%。
对于当下二三十岁的买家,越来越多的转售组屋是否已高不可攀?
最近我和一位60多岁的Grab司机聊起往事。她在40多年前、淡滨尼还在开发时买了一套HDB组屋。她说,当年她的四房式只要低五位数。按她的说法,那时那里被认为太“偏远”,几乎没人想住。
在1981年,中央区一套三房式约$34,500,四房式约$52,800。
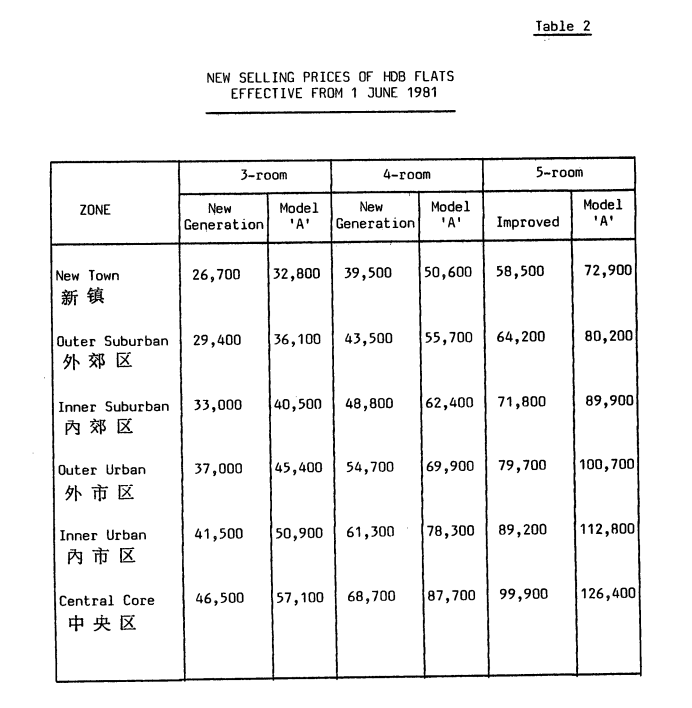
四十年后的今天,各地HDB转售价普遍攀升,尽管不同户型涨幅不一。按HDB转售价格指数计算,指数自2015年的135升至4Q2025的203.6,期间涨幅约51%。
截至2026年第二季度,因市镇、楼龄、面积与具体位置差异,HDB转售价已出现明显分化。
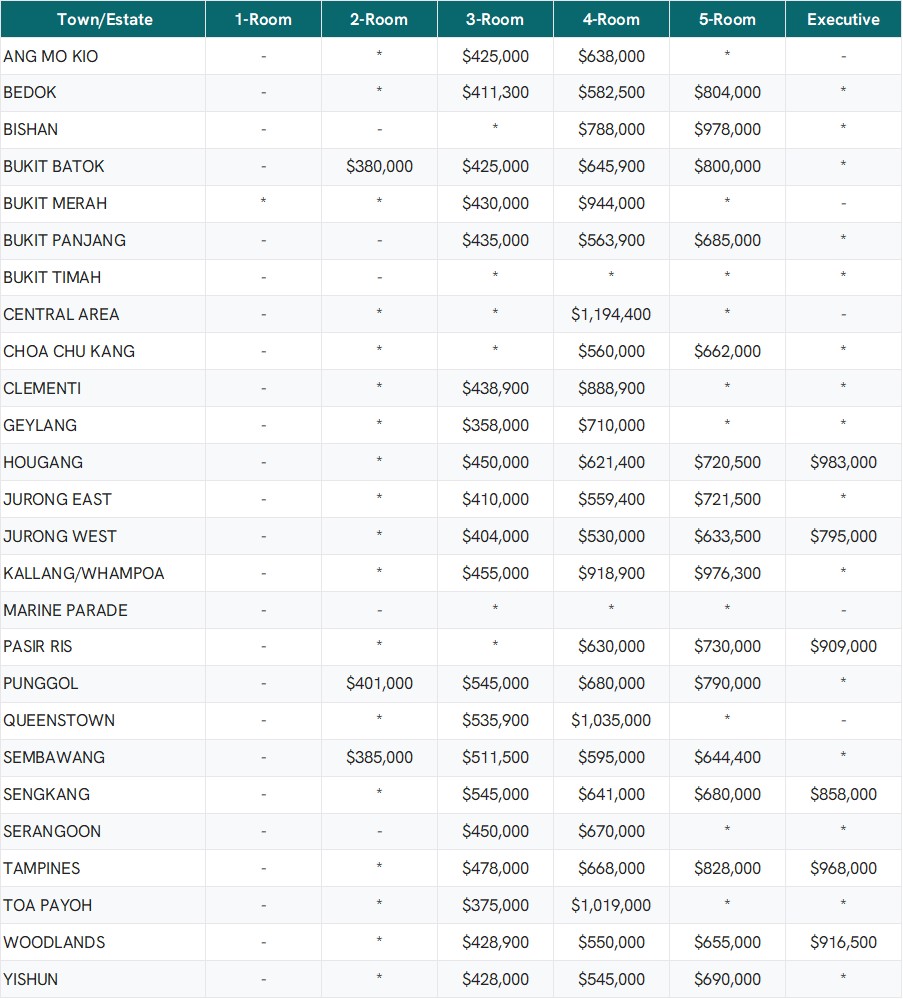
2房型转售均价
| 年份 | 淡滨尼(Tampines) | 裕廊西(Jurong West) | 红山(Bukit Merah) | 榜鹅(Punggol) |
| 2015 | $240,600 | $257,663 | $270,000 | |
| 2016 | $260,000 | $239,150 | $255,251 | $273,600 |
| 2017 | $250,000 | $224,000 | $260,891 | $264,136 |
| 2018 | $268,000 | $215,787 | $240,318 | $260,821 |
| 2019 | $266,187 | $217,047 | $243,714 | $248,950 |
| 2020 | $260,250 | $228,400 | $249,934 | $250,033 |
| 2021 | $284,385 | $262,381 | $278,634 | $275,609 |
| 2022 | $326,333 | $295,952 | $301,222 | $312,328 |
| 2023 | $346,800 | $297,600 | $340,259 | $335,825 |
| 2024 | $363,033 | $321,258 | $322,451 | $354,486 |
| 2025 | $413,077 | $356,100 | $342,739 | $386,736 |
3房型转售均价
| 年份 | 巴西立(Pasir Ris) | 蔡厝港(Choa Chu Kang) | 加冷/黄埔(Kallang/Whampoa) | 盛港(Sengkang) |
| 2015 | $281,000 | $288,886 | $362,288 | $356,072 |
| 2016 | $297,000 | $279,847 | $367,044 | $358,794 |
| 2017 | $296,833 | $278,374 | $337,980 | $348,129 |
| 2018 | $285,714 | $276,771 | $331,826 | $331,507 |
| 2019 | $332,643 | $283,241 | $348,583 | $342,629 |
| 2020 | $377,603 | $306,959 | $337,170 | $347,701 |
| 2021 | $437,058 | $356,531 | $385,202 | $386,388 |
| 2022 | $474,533 | $381,812 | $437,972 | $427,705 |
| 2023 | $481,120 | $399,154 | $432,656 | $460,398 |
| 2024 | $516,688 | $424,093 | $482,120 | $497,675 |
| 2025 | $530,213 | $356,100 | $342,739 | $541,709 |
4房型转售均价
| 年份 | 勿洛(Bedok) | 武吉班让(Bukit Panjang) | 大巴窑(Toa Payoh) | 后港(Hougang) |
| 2015 | $431,074 | $369,522 | $522,969 | $399,840 |
| 2016 | $431,132 | $369,334 | $551,592 | $383,719 |
| 2017 | $443,213 | $384,937 | $577,357 | $390,173 |
| 2018 | $432,484 | $378,550 | $586,494 | $385,442 |
| 2019 | $426,143 | $390,752 | $556,900 | $391,058 |
| 2020 | $444,349 | $412,710 | $554,877 | $417,780 |
| 2021 | $488,178 | $451,718 | $603,805 | $463,786 |
| 2022 | $508,718 | $480,776 | $702,864 | $520,933 |
| 2023 | $572,050 | $515,237 | $737,096 | $546,633 |
| 2024 | $595,730 | $550,224 | $821,044 | $593,124 |
| 2025 | $653,687 | $588,016 | $912,963 | $630,117 |
根据Stacked汇整的HDB转售数据,四房式在绝对价格上的涨幅尤为突出(以过去10年的平均转售交易计)。与此同时,两房与三房这类小户型也明显变贵。
那么,单身与伴侣等有志置业者,需要多少收入才买得起?按MSR 30%、3.0%压力利率、25年贷款年限、75% LTV的假设,我们按不同房价推算所需收入如下:
| 户型 | 参考价格 | 最高贷款额(75% LTV) | 所需月收入(受MSR约束) |
| 2-room Flexi BTO(扣除补助后,较低区间) | $150,000 | $112,500 | ~$1,780 |
| 2-room Flexi BTO(EHG补助前,常见价位) | $180,000 | $135,000 | ~$2,140 |
| 2房型转售,中位数(本文示例) | $378,000 | $283,500 | ~$4,480 |
| 3房型转售/BTO,常见价位 | ~$291,000 | $218,250 | ~$3,450 |
按我们的估算,一名月入仅$2,000的单身新加坡人,也能满足2-room Flexi BTO的MSR门槛。
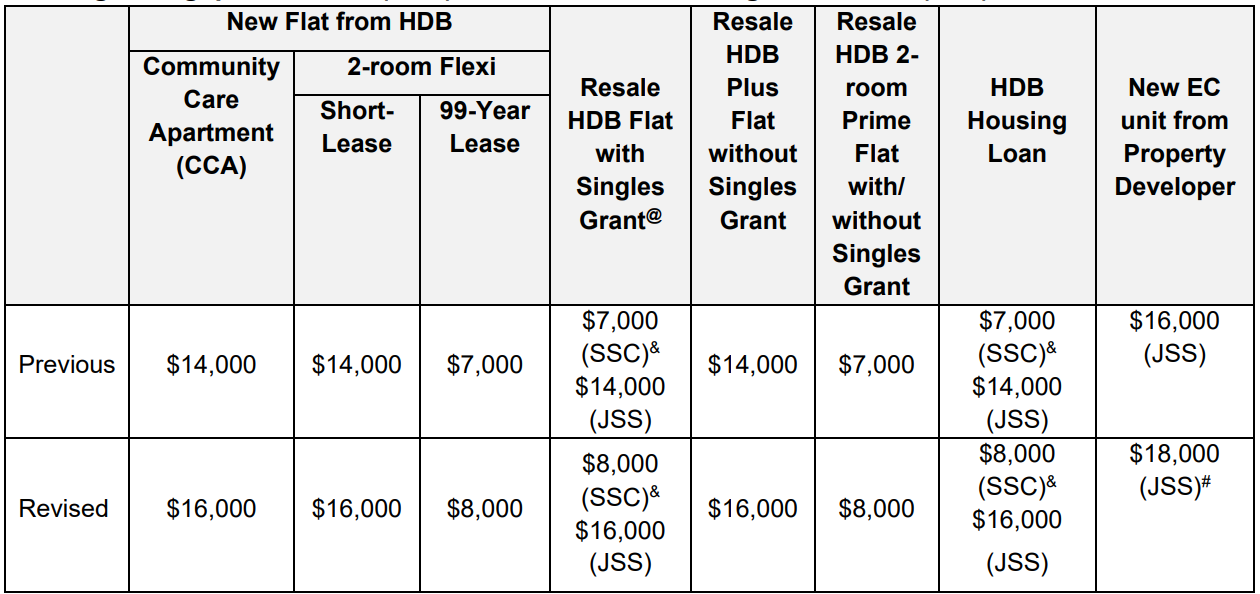
这远低于近期上调后的单身者申请BTO的$8,000收入顶限;不过,对这一群体而言,关注点更多在排队与中签几率,而非融资。
下表为Single Singapore Citizen(SSC)与Joint Singles Scheme(JSS)*下,单身者可获住房及按揭补助的收入顶限:
为估算单个买家的可贷额度,我们以$3,500/月与$5,500/月两档薪资,按TDSR/MSR进行测算,并基于以下假设:
- MSR上限: 税前月收入的30%
- TDSR上限: 税前月收入的55%
- HDB贷款LTV: 75%(自Aug 2024降温措施起,由80%下调)
- HDB贷款最长期限: 25年(HDB优惠贷款年限)
- MSR资格压力测试利率: 3.0%(自Sept 2022起,MAS对HDB贷款设定的中期地板利率)。这不同于你实际支付的2.6%;贷款上限按3.0%计算,但实际月供按2.6%计算,以留出一定缓冲。
以$3,500月收入为例
| 步骤 | 计算 | 结果 |
| MSR上限 | 30% × $3,500 | $1,050/月最高月供 |
| TDSR上限 | 55% × $3,500 | $1,925 |
| 最高贷款额(按3.0%压力利率、25年期) | $1,050 ÷ 0.0047418 | $221,466 |
| 可承受最高房价(贷款 = 75% LTV) | $221,466 ÷ 0.75 | $295,288 |
| 首付款(25%,可用CPF) | $73,822 | |
| 实际月供(2.6%) | $1,005/月(相较$1,050上限) |
以$5,500月收入为例
| 步骤 | 计算 | 结果 |
| MSR上限 | 30% × $5,500 | $1,650/月最高月供 |
| TDSR上限 | 55% × $5,500 | $3,025 |
| 最高贷款额(按3.0%压力利率、25年期) | $1,650 ÷ 0.0047418 | $348,018 |
| 可承受最高房价(贷款 = 75% LTV) | $348,018 ÷ 0.75 | $464,024 |
| 首付款(25%,可用CPF) | $116,006 | |
| 实际月供(按2.6%) | $1,579/月(相较$1,650上限) |
结语
截稿时,政府是否会调整单身者购买全新或转售HDB组屋的最低合格年龄,仍未可知。除7月国家发展部长的相关表态外,政府尚未公布检讨进展的新信息。
政府表示,将持续鼓励婚育,同时逐步向单身者开放更多公共住房选项。
若年龄门槛下调,更多新近合格的年轻单身者可选择BTO 2-room Flexi。由于BTO是新加坡人最可负担的住房选择——尤其没有转售溢价,且有多项补助——累积需求可能会从转售市场转向BTO。
这也有望进一步抑制转售价的总体涨势,尤其是对于愿意等待新BTO项目落成的买家——部分项目最短仅需三年。
过往经验显示,政策调整往往先带来由新获资格买家推动的短期冲击,随后热度回落,涨势趋于平稳。
在最低年龄是否调整仍未有定论之际,受影响最大的,或是成熟市镇中较小的转售户型(两房与三房)。冲击程度主要取决于(1)年龄门槛下调幅度,(2)收入顶限是否再次调整,以及(3)面向单身者的BTO供给能多快匹配需求。
单身者的选择限于两房与三房(且无法申购更大的BTO Plus/Prime单位),因此一旦年龄门槛降低,需求可能会更多地涌向这一转售细分。
至于两房或三房更划算,Chng认为要看买家优化的目标。“两房转售可以把贷款额度压得更小,适合优先追求轻负担、也希望在MOP期后保留升级灵活性的人。鉴于两房BTO长期供不应求,转售往往是更快拿到房子的路径。”他说。
另一方面,三房通常更能保值;若人生阶段变化(如照顾父母,或日后组建家庭),也更从容,而融资难度并不会高出太多。Chng观察到,三房或更大户型的潜在买家群更广,包括家庭,这也会影响未来的去化速度与成交价格。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments