




嗨,Stacked:
我 35 岁,妻子 30 岁,有一个 1 岁的孩子。2021 年,我以个人名义买下了一套新推出公寓项目的两房单位,首付款向父母借来。
当时打算公寓建成后出售,再购买一套转售 HDB 作为我们的起步之家。然而,针对私宅业主的 15 个月等待期出台,打乱了这一计划。
我在 2025 年卖出该公寓单位,但利润不高。尽管单价从约 $2,400 psf 涨到 $2,850 psf,受限于户型面积不大,绝对收益有限,尤其在计入各类费用与印花税后。
我们负担不起更大的公寓,而等待期又使我们无法立即购买 HDB。考虑到需要更大的居住空间,也希望留在东海岸一带,我们于 2025 年底在 Neptune Court 入手了一套单位。
虽然当下能满足需求,但我们对更长期的选择仍心存顾虑。
随着 Neptune Court 的剩余租期逼近 50 年并终将跌破这一门槛,我们担心未来寻找买家会愈发困难。近期公布的集体出售(en-bloc)规则调整,让我们看到未来 5 至 8 年内或有机会,但也明白这远非必然。
即便 Neptune Court 成功集体出售,我们也不指望有意外之财,且恐怕难以再负担一套同样符合需求的转售公寓。
在完成任何适用的等待期后,是否该先买一套转售 HDB,履行其 MOP 后再申请 BTO?我们从未购买过补贴房,也未使用过首次购屋福利。或者是否有更务实的住房策略可供考虑?
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,感谢来信!
首先,集体出售过程复杂多变。因牵涉到人们的安居,即便账面上看似说得通,也绝不能预设一定会成功——上一轮集体出售高潮期如此,如今亦然。
因此,我们赞同按“也许永远不会发生集体出售”来制定计划。接下来,我们分几个层面来谈你的具体情况。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
在考虑下一步之前,先看看 Neptune Court 当下能为你们一家带来什么,以及租约缩短是否值得担心。
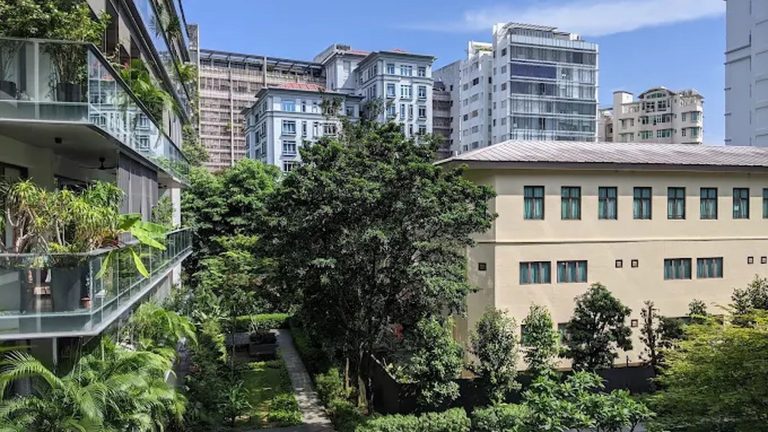
虽然租约递减确实值得关注,Neptune Court 仍具备东海岸其他项目少有的优势:在东区以相对可承受的价格提供宽敞的居住空间,又不至于让你们财务过度杠杆。
几年前我们曾介绍过 Neptune Court,你可以在这篇文章中查看我们的项目评测。不论未来是否存在集体出售的可能,这座 99 年租赁公寓的吸引力依然在。
为更好回应你的顾虑,先看看 Neptune Court 在转售市场上的表现。
平均 $PSF
| 年份 | Neptune Court | D15 99 年非有地私宅(转售) | 所有 99 年非有地私宅(转售) |
| 2015 | $727 | $1,127 | $1,051 |
| 2016 | $702 | $1,051 | $1,140 |
| 2017 | $736 | $1,062 | $1,123 |
| 2018 | $887 | $1,177 | $1,164 |
| 2019 | $907 | $1,168 | $1,189 |
| 2020 | $836 | $1,184 | $1,159 |
| 2021 | $906 | $1,381 | $1,227 |
| 2022 | $996 | $1,469 | $1,370 |
| 2023 | $1,030 | $1,534 | $1,516 |
| 2024 | $1,019 | $1,646 | $1,616 |
| 2025 | $1,039 | $1,684 | $1,683 |
| 2026 (Up to June) | $1,077 | $1,833 | $1,722 |
| 年化 | 3.64% | 4.53% | 4.59% |
3 房均价
| 年份 | Neptune Court | D15 99 年非有地私宅(转售) | 价差 |
| 2015 | $1,064,615 | $1,657,677 | $593,062 |
| 2016 | $1,020,071 | $1,542,515 | $522,444 |
| 2017 | $1,068,484 | $1,600,285 | $531,800 |
| 2018 | $1,282,327 | $1,705,983 | $423,656 |
| 2019 | $1,344,000 | $1,738,854 | $394,854 |
| 2020 | $1,192,663 | $1,644,419 | $451,756 |
| 2021 | $1,322,783 | $1,883,502 | $560,719 |
| 2022 | $1,424,739 | $2,064,840 | $640,101 |
| 2023 | $1,560,875 | $2,096,172 | $535,297 |
| 2024 | $1,508,494 | $2,348,369 | $839,875 |
| 2025 | $1,496,416 | $2,303,140 | $806,724 |
| 2026 (Up to June) | $1,639,654 | $2,517,116 | $877,462 |
据 Stacked 整理的成交数据显示,Neptune Court 的转售价整体呈上行趋势,虽不及更广泛市场的平均涨幅。这是多数老龄私宅项目常见的价格轨迹。
从 2015 年至 2026 年上半年,其转售均价从 $727 psf 升至 $1,077 psf,年化增幅为 3.64%;较 D15 的 99 年公寓平均水平(4.53%)仅低不足 1 个百分点,也略低于全岛租赁年限市场的表现。
尽管租约递减的负面影响放缓了 Neptune Court 的整体升势,但项目并未因此变得难以出手,平均价格也未见下滑。
这种价格韧性,很大程度来自前述优势:在这个价位,东海岸能提供如此大室内空间的公寓并不多见。
例如,2025 年的转售数据显示,Neptune Court 的 3 房型平均成交约 $1.5 million,而 D15 租赁年限公寓市场约为 $2.30 million,二者价差约 $807,000。若看今年上半年登记的交易,这一道价差进一步扩大至约 $877,000。
这也是我们认为 Neptune Court 即便面对租约递减,仍能吸引不少买家的原因。不过,上述表现更多反映的是项目整体层面。
更具体地,我们也来看看 Neptune Court 的 3 房单位多年来的表现。
| 年份 | 成交量 |
| 2015 | 13 |
| 2016 | 14 |
| 2017 | 39 |
| 2018 | 34 |
| 2019 | 12 |
| 2020 | 19 |
| 2021 | 27 |
| 2022 | 23 |
| 2023 | 24 |
| 2024 | 27 |
| 2025 | 31 |
| 2026 (Up to June) | 9 |
总体来看,尽管项目日益老化,3 房单位的转售成交量仍维持在健康水位。2021 至 2025 年间,Neptune Court 每年录得 23 至 31 宗交易,自 2022 年起成交活动逐年增加。
我们推测,受 Covid-19 疫情期间的居家体验影响,更多家庭开始重视更大的室内空间与起居区,从而提升了对大面积住房的偏好。
纵观 10 年,Neptune Court 的成交活跃度并未显著走弱,某种程度上还有所提升。虽然 2026 年上半年仅记录 9 宗,但全年尚未结束,而今年东海岸新盘供应相当可观,放缓或与此有关。
整体而言,随着项目老化,租约递减对 Neptune Court 单位资本价值的负面影响,会因融资与 CPF 使用受限而收窄潜在买家池。
但就 Neptune Court 而言,其在现行转售价位下仍提供颇具吸引力的户型面积,某种程度上抵消了上述影响;再者,相较 D15 更高的公寓价格水平,该项目也显得格外实惠。
Neptune Court 发生集体出售的几率有多大?是否值得寄望其上?
Neptune Court 面临一种少见的产权结构:业主持有各自单位的租赁权,而其下土地归财政部所有。这是因为项目建于 1975 年,源自当年的公务员住房计划。
受此特殊安排影响,它长期不在常规的多数同意集体出售框架内。但已有修法建议,在为独立地主设置一定保障的前提下,允许以多数同意推进集体出售。若成行,或能绕开既要 Neptune Court 业主、又要政府同意这道双重门槛。
撇开繁琐程序不谈,Neptune Court 的潜在集体出售还面临另一障碍:它是一宗体量可观的项目,需要开发商投入大量资本。开发商必须有把握拿下如此规模的土地,并在 5 年内建成并售出(即便可能有更灵活的期限)。因此,Neptune Court 的大体量既是机会,也是挑战。
另一个考量是业主是否会接受保留价。正如你们在当下市场已体会到的,更换住房的成本很高;部分业主或会以售后所得无法在面积或地段上获得相近替代为由,反对集体出售。
讽刺的是,这正是 Neptune Court 的强项可能反过来拖累其集体出售前景之处:在 D15,能在户型面积与价位上与之匹配的公寓寥寥无几,等价替代确实难找。
因此,尽管近期变化确实提升了 Neptune Court 成功集体出售的几率,我们也不宜对 5 至 8 年内成事过于乐观。更适合把它视作潜在的上行空间,而不是你们置业规划的基石。
我们认为,你们下一步的安排应当在即便通过普通转售方式卖出 Neptune Court 单位的情况下,依然可行。
是否该先买转售 HDB,日后再申请 BTO?
简而言之:前者可以考虑,后者则未必必要。
搬到一套转售 HDB,可能是非常理性的下一步,而不必为购买私宅而让财务过度吃紧。不过,我们会质疑是否有必要把这套转售房当作通往 BTO 的跳板。
申请 BTO 前,你们仍需先完成转售房的 MOP;之后还要在配售中中签,并等待 BTO 建成。(注意:申请前无需先卖掉转售房,等待期间可继续居住。)
也不排除一种可能——许多未来的 BTO 地点并不适合你们。
取决于中签结果与施工期,你们可能在这套转售房一住就是将近十年。因此,请衡量这段时间是否真正符合家庭的优先事项。
再次搬家也意味着新一轮的交易、装修与搬迁成本。到那时,你们或许已在社区扎根,学区与日常作息安排也会让再次迁移变得困难。
即使仍保有首次购屋身份,BTO 的资格仍取决于申请时的家庭收入(记得有上限)与其他资格条件。未使用过的补贴并不保证几年后一定能符合资格。
与其一开始就规划两次搬迁,我们更倾向选择一套剩余租期足够长、且地点适合长期居住的转售房。即便 BTO 计划最终未能实现,你们也会对现有居所感到满意。
当然,BTO 因其全新租期与补贴价格,日后仍值得考虑。但请将其视为可能出现的机会,而非把整个规划都建立在它一定会发生之上。
那么,你们该怎么做?
正如你们所述,Neptune Court 的单位在空间与地段上契合家庭所需,我们认为无需急于搬离。
诚然,这是一座较老的公寓,涨幅不及新项目强劲。但其价格仍在上行,而“价格具竞争力+户型面积可观+地段有吸引力”的组合,使其转售需求具备相当韧性。
总体而言,在 D15 能提供与 Neptune Court 相近潜在价值的项目并不多见。
拟议的集体出售框架确实提升了成功机率,但这并不意味着它一定会发生——集体出售过程向来多变,尤其当等值替代房源难寻时更是如此。因此,我们不会指望 5 至 8 年内必然成事;若发生,就把它当作额外惊喜,而非可以据此主动规划的事项。
与此同时,持续偿还房贷本金可降低未偿债务,并为下一次置业累积权益。这并非保证的“储蓄”,因为房价下跌可能侵蚀你们可回收的权益。即便如此,也无需依赖集体出售的意外之财,因为 Neptune Court 作为家庭住房已发挥了重要作用。
当你们准备迁居时,转售组屋或许是最务实的选择。与其默认在完成转售房的 MOP 后必须去申请 BTO,不如选择一处你们愿意长期持有的项目。
我们再次强调,若日后碰上合适的 BTO 机会,把它当作锦上添花——而不是既定预期。
若财务条件允许,面积更小的私宅也可作为长期选项。目前看,留在 Neptune Court 的同时,逐步重建现金与 CPF 储备,是合理的路径。其间应定期检视选择,包括转售需求与未来替代住房的可能成本。
随着孩子长大、家庭对空间的需求上升,再决定转售 HDB 还是面积较小的私宅更适合你们。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。点击此处阅读英文原文。


0 Comments