


最新季度数据显示,2026年第三季私宅价格录得近两年来最快的单季涨幅,但当季成交量却为年内最低。
据市区重建局于10月23日公布的最终房市数据,2026年第三季私人住宅价格指数(PPI)环比上涨1.4%,高于第二季的0.5%。
上一次出现相近涨速的是4Q2024,当季环比上涨2.3%。这亦是私宅市场连续第8个季度走高。
这意味着今年前9个月私宅价格累计上涨2.8%,有望逼近甚至超过2025年全年3.3%的涨幅。
同期,剔除Executive Condominiums(ECs)后,私宅成交量环比下降16.3%至5,146套,创自2Q2025(5,128套)以来新低。成交转弱,主要受本季新盘供应偏少所致。
“在卖方坚挺要价的背景下,哪怕价格继续小幅走高,成交量仍可能仅维持温和。”Cushman & Wakefield(C&W)新加坡及东南亚研究主管Wong Xian Yang表示。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
主要涨幅来自有地住宅与OCR
2026年第三季有地住宅价格环比上涨2.9%,延续上一季2.5%的涨势。
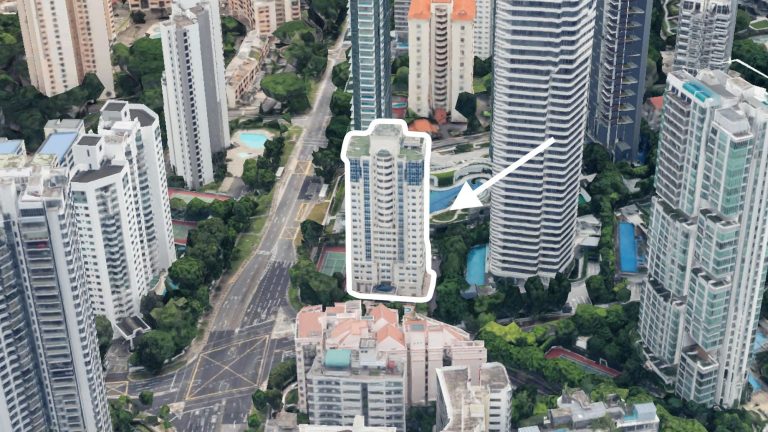
据PropNex市场数据,第三季有地住宅成交588套,其中52宗成交价在$10 million及以上。价格最高的一笔为Dalvey Road上一栋永久地契独立洋房,9月30日以$56 million成交。
“有地住宅因其长期价值与成熟吸引力,持续受到买家青睐。”ERA Singapore首席执行官Marcus Chu表示。
鉴于有地住宅仅占私宅成交的11.4%,少数大额交易对有地住宅指数的拉动效应,会显著大于对非有地住宅指数的影响。
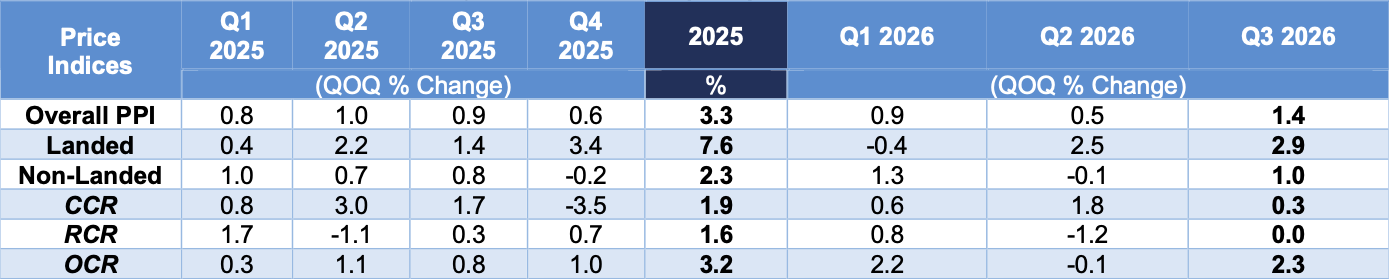
相较之下,非有地私宅价格环比温和上涨1%,扭转了2Q2026环比下跌0.1%的局面。
非有地板块的涨幅主要来自中央区以外(OCR),该区价格环比上升2.3%;核心中央区(CCR)仅涨0.3%,其他中央区(RCR)则基本持平。
今年前9个月,OCR价格累计上涨4.4%,明显高于该区2025年全年3.2%的涨幅。RCR则是唯一一个在3Q2026较年初涨势放缓的区域。
Lentor Gardens Residences成OCR新盘销售主力
多数市场分析师认为,Lentor Gardens Residences的销售势头,是推动本季OCR价格强劲上涨(3Q2026环比2.3%)的主要动力。
这座499户的项目是Lentor片区第7个新盘,已于7月开售。由Kingsford Group开发的这处99年地契项目共售出304套,成交中位价为$2,357 psf。
其psf中位价较Lentor上一次新盘Lentor Central Residences(2025年3月推出、当时创下Lentor新标杆)的$2,214 psf高出6.5%。
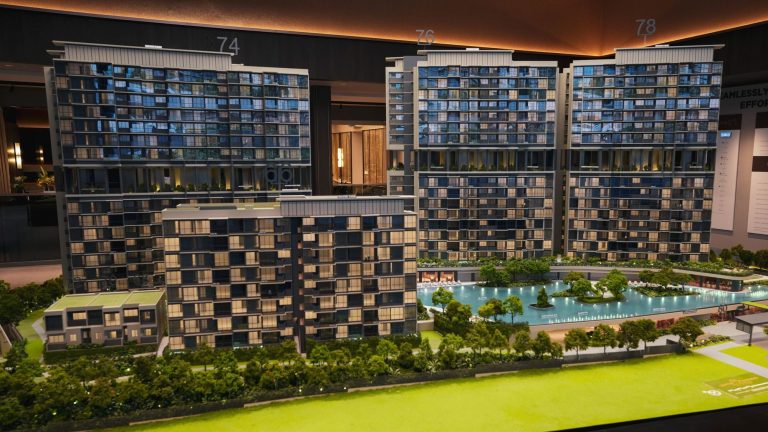
本季OCR新推非有地私宅共售出477套,其中Lentor Gardens Residences占304套,接近三分之二。
该项目的中位价($2,357 psf)亦较Lentor Modern在2022年的$2,108 psf高出11.8%,后者是Lentor首个推出的新公寓。这对应约4年的年均涨幅约2.8%。
另一方面,OCR的私宅转售价在3Q2026回落。根据已提交的caveat记录,中位转售价为$1,564 psf,低于2Q2026的$1,591 psf。
Huttons Asia数据分析高级总监Lee Sze Teck表示,更高的新盘定价也可能分流了该区买气;在价格走强且利率小幅回升后,负担能力忧虑持续,导致OCR成交环比下滑27.2%(成交2,595套)。
买家愿为更高$PSF买单,多数仍将预算压在$2.5 million内
上季入市的新盘中,有两个位于CCR。
Dunearn House作为Bukit Timah Turf City首个项目,于7月开售时以$3,107 psf中位价售出380套中的237套;与此同时,Amberwood at Holland在季度末(9月26-27日周末)开盘,平均售价$3,021 psf,售出212套中的24套。
尽管如此,最新季报显示CCR价格仅上涨0.3%。温和的涨幅与该区价格基数已高有关。2Q2026在River Modern于3月开售、以$3,231 psf中位价售出逾90%单位的带动下,该区价格曾上涨1.8%。
2026年第三季新盘按价格区间的销售占比
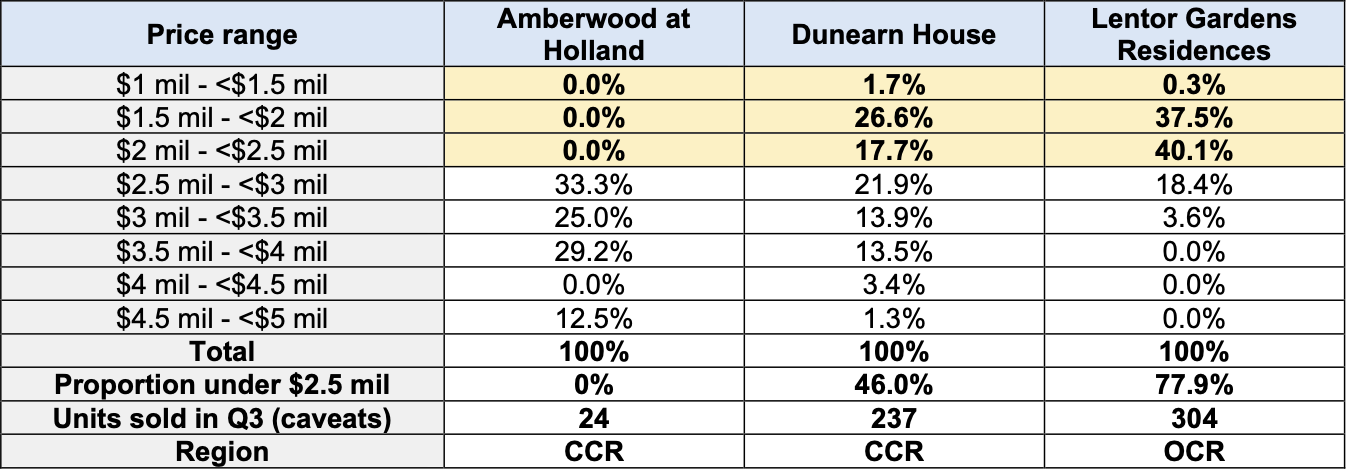
由于3Q2026的3个新盘中有2个位于CCR,售价低于$2.5 million的新推非有地私宅占比降至54.4%,低于2Q2026的69.4%。
PropNex的市场调研显示,2026年1月至7月期间,在就7个新盘提交意向登记的逾3,000名潜在买家中,约83%的预算低于$2.5 million。
PropNex首席执行官Kelvin Fong表示:“受农历七月影响,3Q2026开发商推盘较少;不过市场消化能力整体平稳,买家对总价仍十分敏感。”
新盘上市减少,新房销售跌至两年新低
总体来看,开发商在3Q2026售出1,183套新私宅,环比下降44.75%,为自3Q2024以来最低的季度销量。
受农历七月影响,第三季新推单位从2Q2026的1,783套降至1,140套。
Realion(OrangeTee & ETC)Group首席研究与策略师Christine Sun指出,部分买家或在观望,等待将在第四季入市的项目。
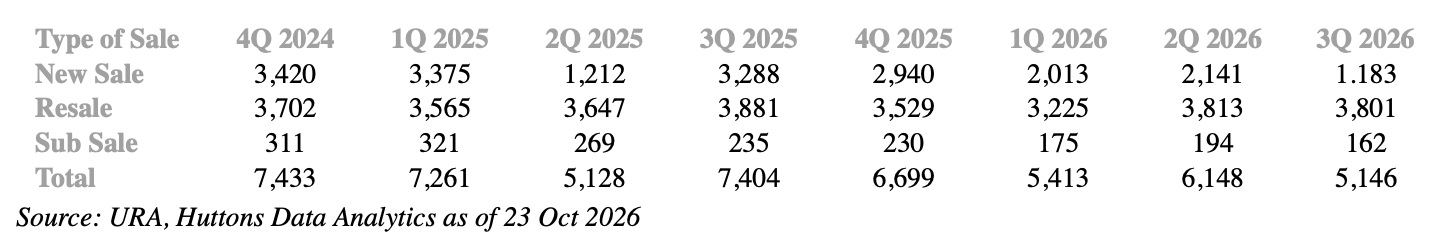
另一方面,私宅转售在三个月内录得3,801宗交易,基本持稳;转售交易占3Q2026私宅总成交的73.9%。
这一占比高于2Q2026的62%。
今年前9个月共成交16,707套私宅,较去年同期减少15.6%。主要差距来自新房:开发商售出5,337套,较2025年前9个月的7,875套减少32.2%。
未售库存增加,主因在于尚未开盘的项目
包括已完工单位在内的未售私宅环比跃升26.7%至19,076套。
本季开发商合计推售1,140套、售出1,183套;因此,第二季末为3,495套的“已推出但未售出”库存变化不大。
所统计的未售库存涵盖所有已获规划审批的项目,无论是否开售;因此,增量主要来自本季获批的新项目。
尽管如此,C&W的Wong表示,整体库存仍低于过去10年平均的21,498套。
2026年第三季共有4宗Government Land Sales(GLS)地块招标截止,中标地价平均为$1,497 psf ppr。其中包括Lorong Puntong / Sin Ming Avenue地块,于9月以创纪录的RCR地价$1,612 psf ppr拍出。
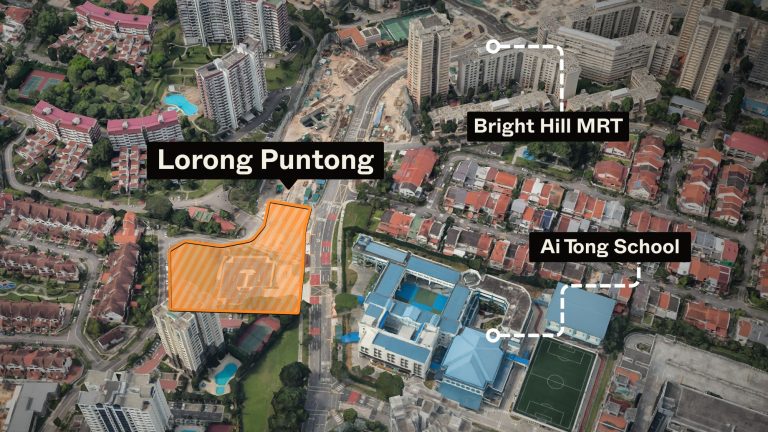
Newmark董事兼研究主管Wong Shanting表示,本季更强的价格涨幅,主要源于更高地价传导至新房定价。
PropNex的Fong认为,结合未售库存与更为坚挺的地价判断,短期内新房价格难见明显回落。
租金涨速创逾三年新高
2026年第三季共有3,559套私宅落成,为自4Q2023以来最多,其中包括Grand Dunman(1,008套)与Lentor Mansion(533套)。受此影响,整体空置率由2Q2026的6.4%升至7.2%,其中RCR升幅最显著,从6.1%升至7.4%。
租金仍同步上扬,市区重建局租金指数环比上升1.3%,为自2Q2023以来最快;其中OCR租金涨幅最大,达3.1%,尽管该区空置率已由上一季的5.6%升至6.5%。
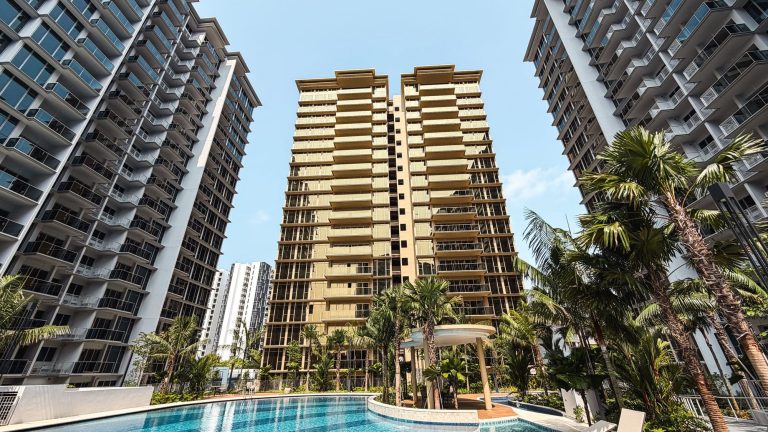
第三季共签署28,423份私宅租约,为自1995年有纪录以来最高的季度数。CBRE新加坡及东南亚研究主管Tricia Song表示,这很可能反映了新近落成项目的较高租金水平。
她补充称,已入住的私宅减少了305套,因此租约增加并不意味着实际入住的住房增多。“新近TOP的项目将拓宽租户选择面,在租户更为挑剔且房东为优质租客竞争的背景下,尤其在招聘放缓之际,出租周期可能更长。”Song说。
尽管4Q2026仍有2,613套预计落成,CBRE已将全年租金涨幅预期上调至2%至3%;Realion(OrangeTee & ETC)Group则预计租金上涨2.5%至3%。
多数预测:2026年第四季涨幅将收窄
第四季开局不俗;Lucerne Grand在Jurong West于10月3-4日周末首推时,售出其570套中的61%。截至10月18日的caveated交易数据显示,78.8%的单位定价低于$2.5 million。
市场也在关注即将开售的Thomson Reserve,该项目位于Bright Hill Drive,共1,268户,价格自$1.544 million起($2,608 psf)。
Realion的Sun表示:“Thomson Reserve体量达1,268套,且平均开盘价高于S$2,600 psf,再加上其RCR区位,可能在2026年第四季推动整体私宅价格指数上行。”
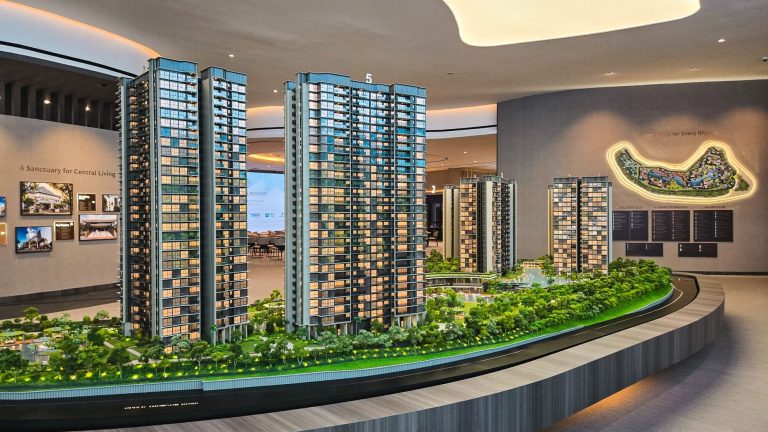
Far East Organization的The Serra Residences(位于Novena、133套永久地契)也于10月完成预览后开盘。Huttons指出,这是今年CCR仅有的两大全新永久地契项目之一。
分析师普遍预计2026年全年私宅价格上涨3%至4%。鉴于前9个月已上升2.8%,这意味着第四季仅需再涨0.2%至1.2%即可达成全年目标。
对2026年新房销售的预测介于约7,000套(Huttons)与8,000至8,500套(PropNex)之间;在已售5,337套的基础上,这意味着第四季或将再成交约1,660至3,160套。
利率被多数分析师视为最大风险,2026年9月,美国联邦储备局(美联储)自2023年7月以来首次加息。
Newmark将其新房销售预测由原先的8,500至9,500套下调至7,000至7,800套,理由包括新房价格走高、按揭利率自9月下旬起上行,以及15个月等待期结束,可能促使部分私宅业主转向HDB转售组屋。
同时,随着更多现房入市、新房与转售房价差扩大,该机构将转售与转手(sub-sale)的成交预测上调至14,000至15,000套。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments