


越来越多新加坡年轻人希望搬离原生家庭、独立生活,但又不想因此被催婚。
然而,本期案例也显示,预算有限的单身买家在购屋上往往比双人购屋者更需耐心。
现行HDB规定,单身新加坡公民须满35岁方可购买转售组屋。对许多单身而言,这是一道重要里程碑,因为这意味着他们终于能申请HDB Flat Eligibility(HFE),从而启动首次购屋流程。
这正是一位Stacked Consultancy Team旗下经纪Royston Choy近期客户的写照。这名买家在去年11月35岁生日当天零点一到,便提交了HFE申请。
Choy回忆,不久后便收到他发来的热切信息:“Royston,我准备好买自己的房子了。”
这位积极的客户从事健身行业,自小一直与父母同住在Yew Tee的组屋。早在33岁时,他便与Choy沟通购屋计划,为首次置业打下财务基础。
但当买家收到HFE——其中载明他可购的房型、可获的津贴及最终HDB贷款额——Choy意识到,这将是一段艰难的寻屋之旅。
“我很快意识到,要在他预算内找到合适房源将是一场硬仗。我不想浇灭他的希望,于是尽量把现实摊开来说清楚,”他表示,虽难但并非不可能。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
从融资能力倒推选择
鉴于买家月薪约$3,000,显然应先从其MSR出发。这与伴侣或家庭购屋的思路不同,后者往往先考虑面积与生活需求,再回头看价格。
在本案中,收入就是起点。按现行MSR,他大概率只能获得低于75%的LTV。
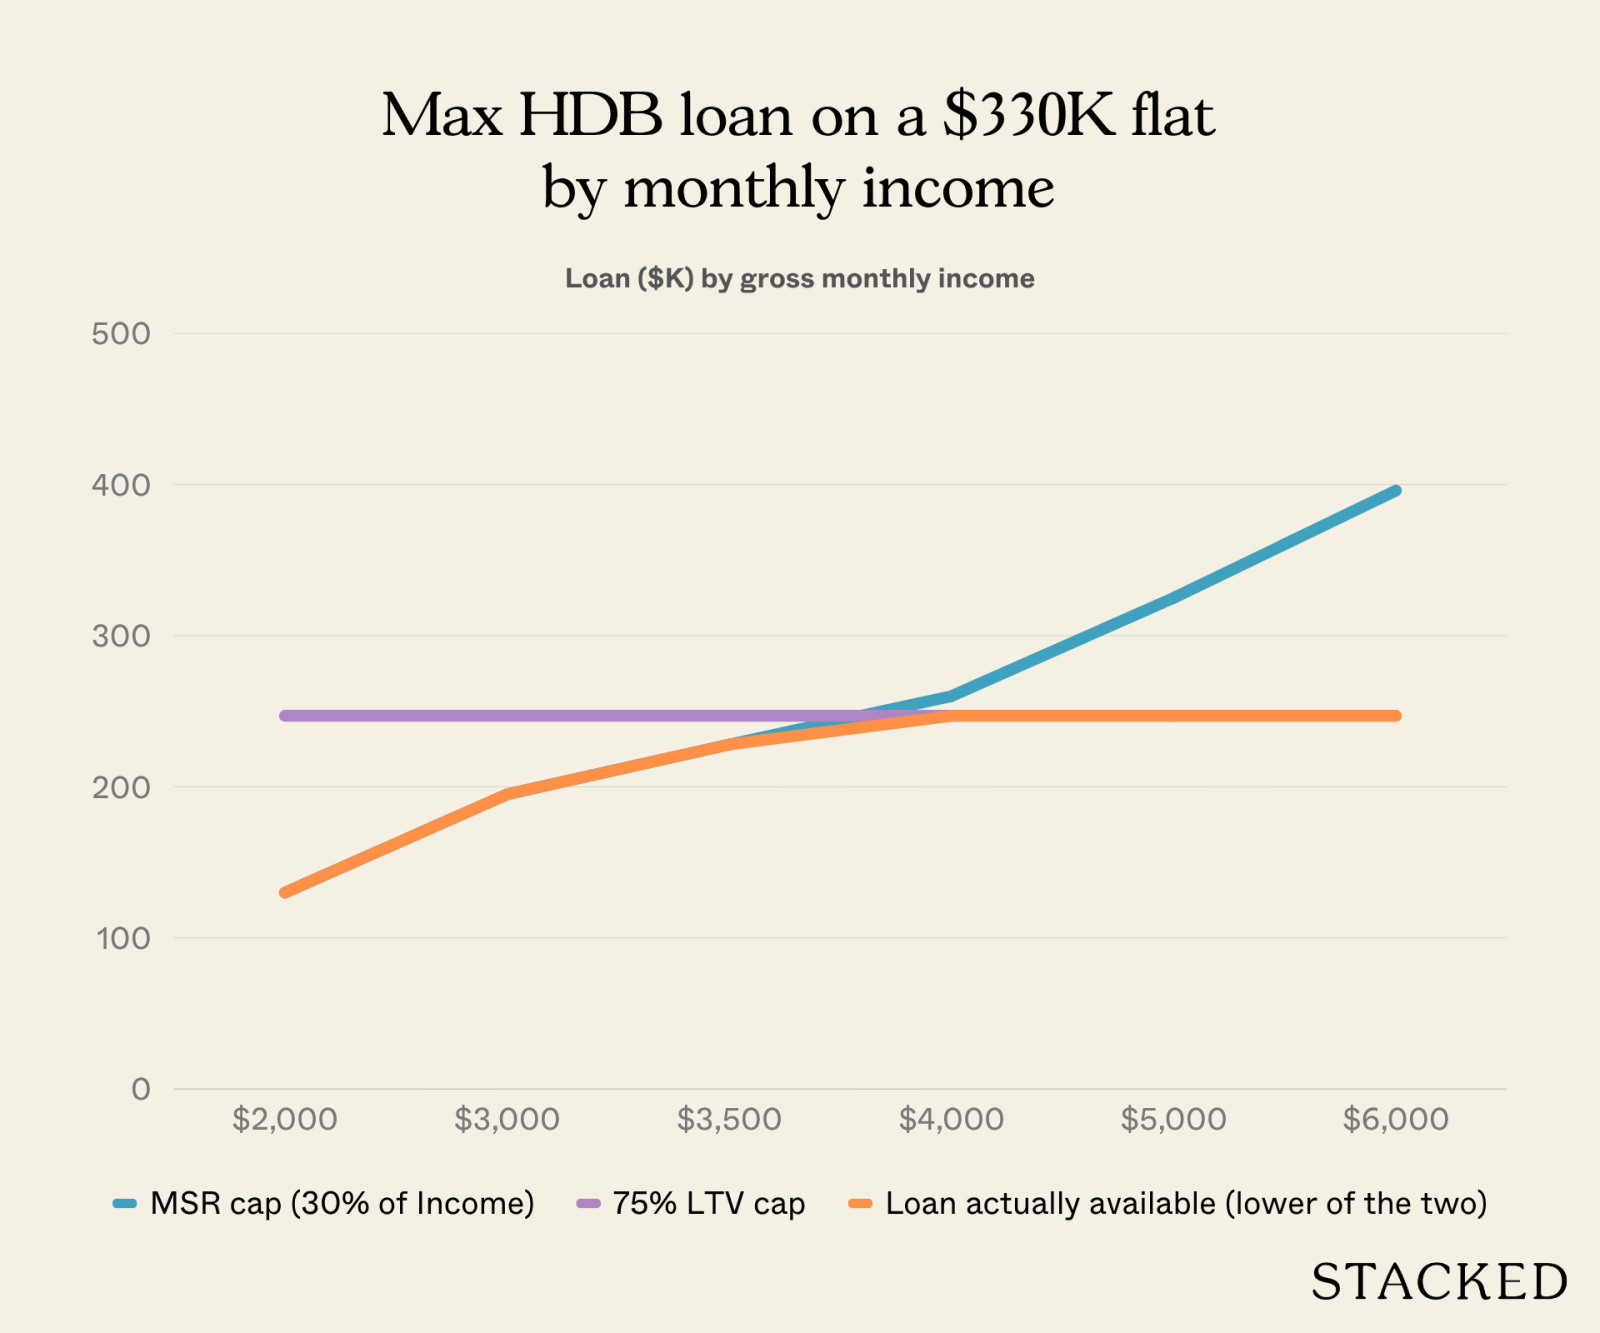
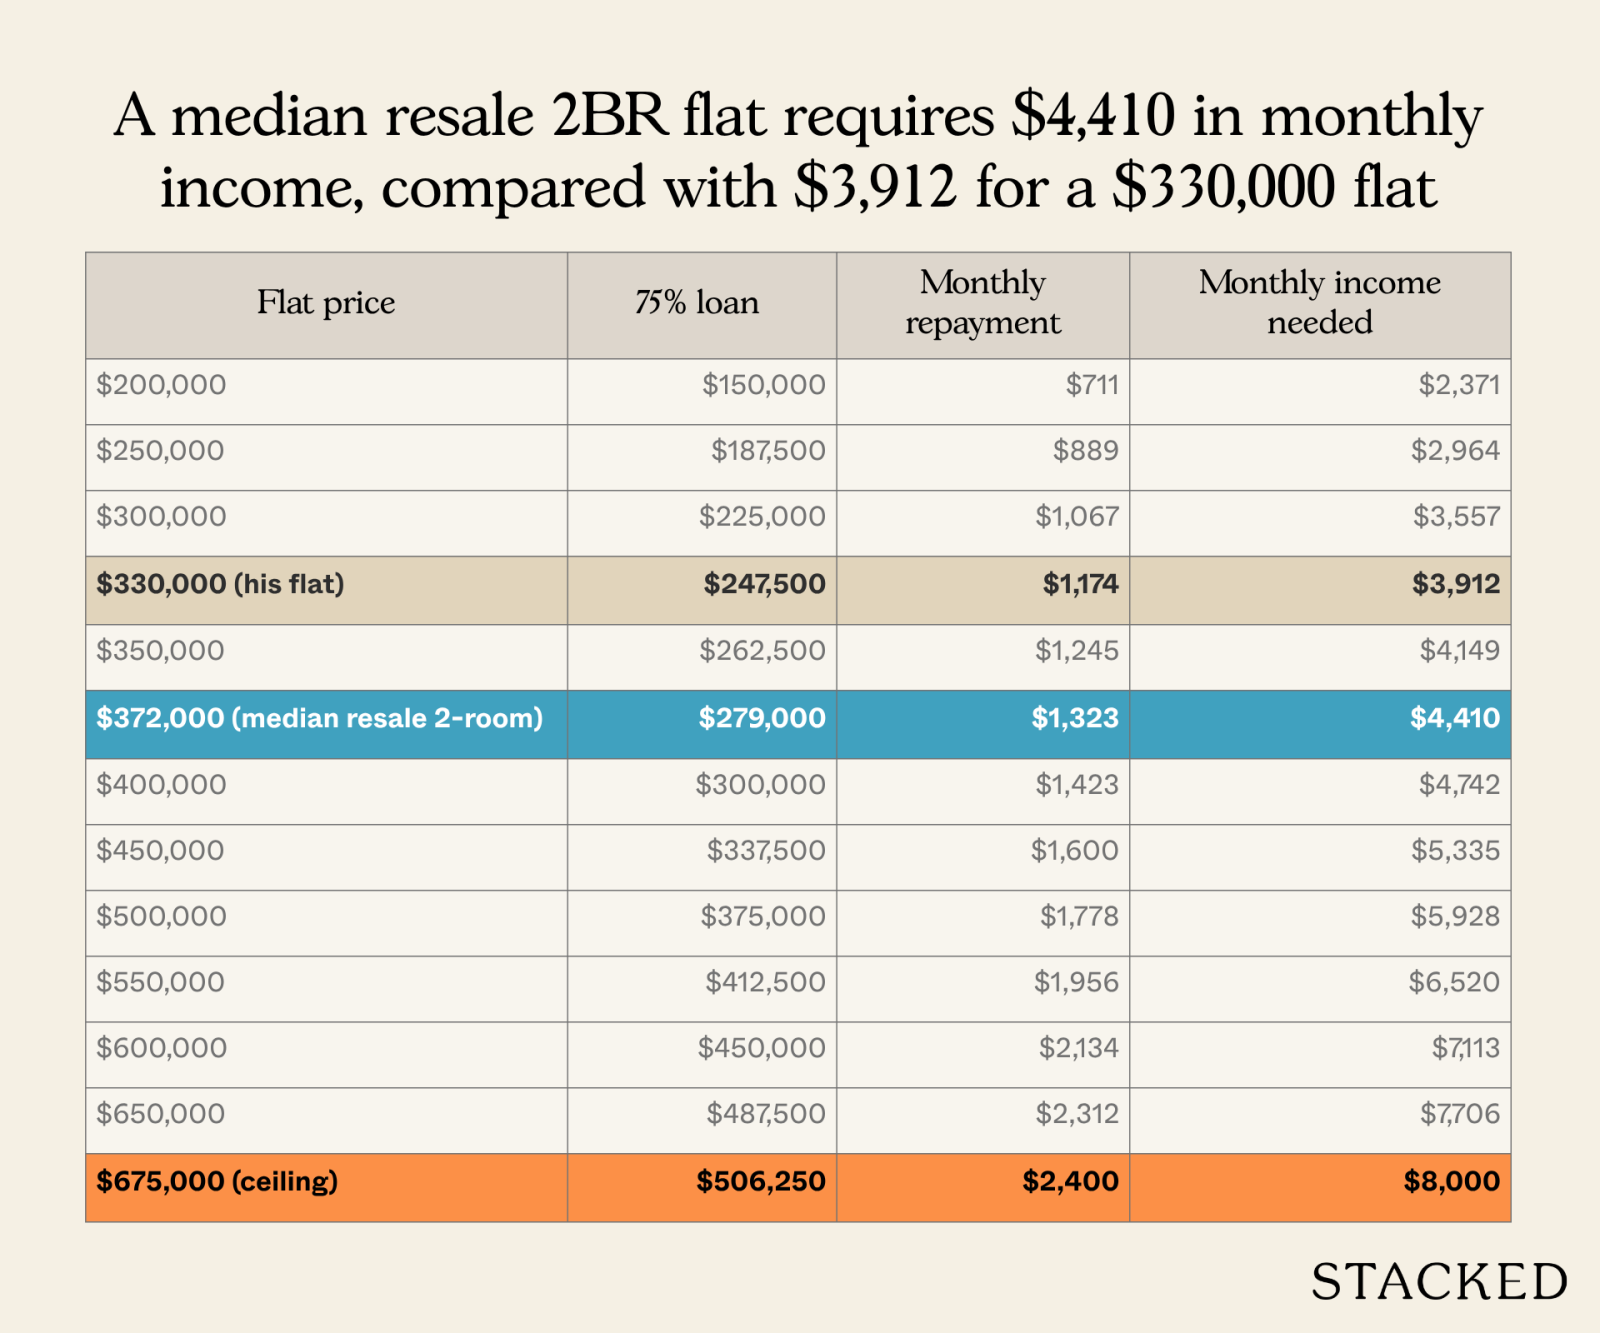
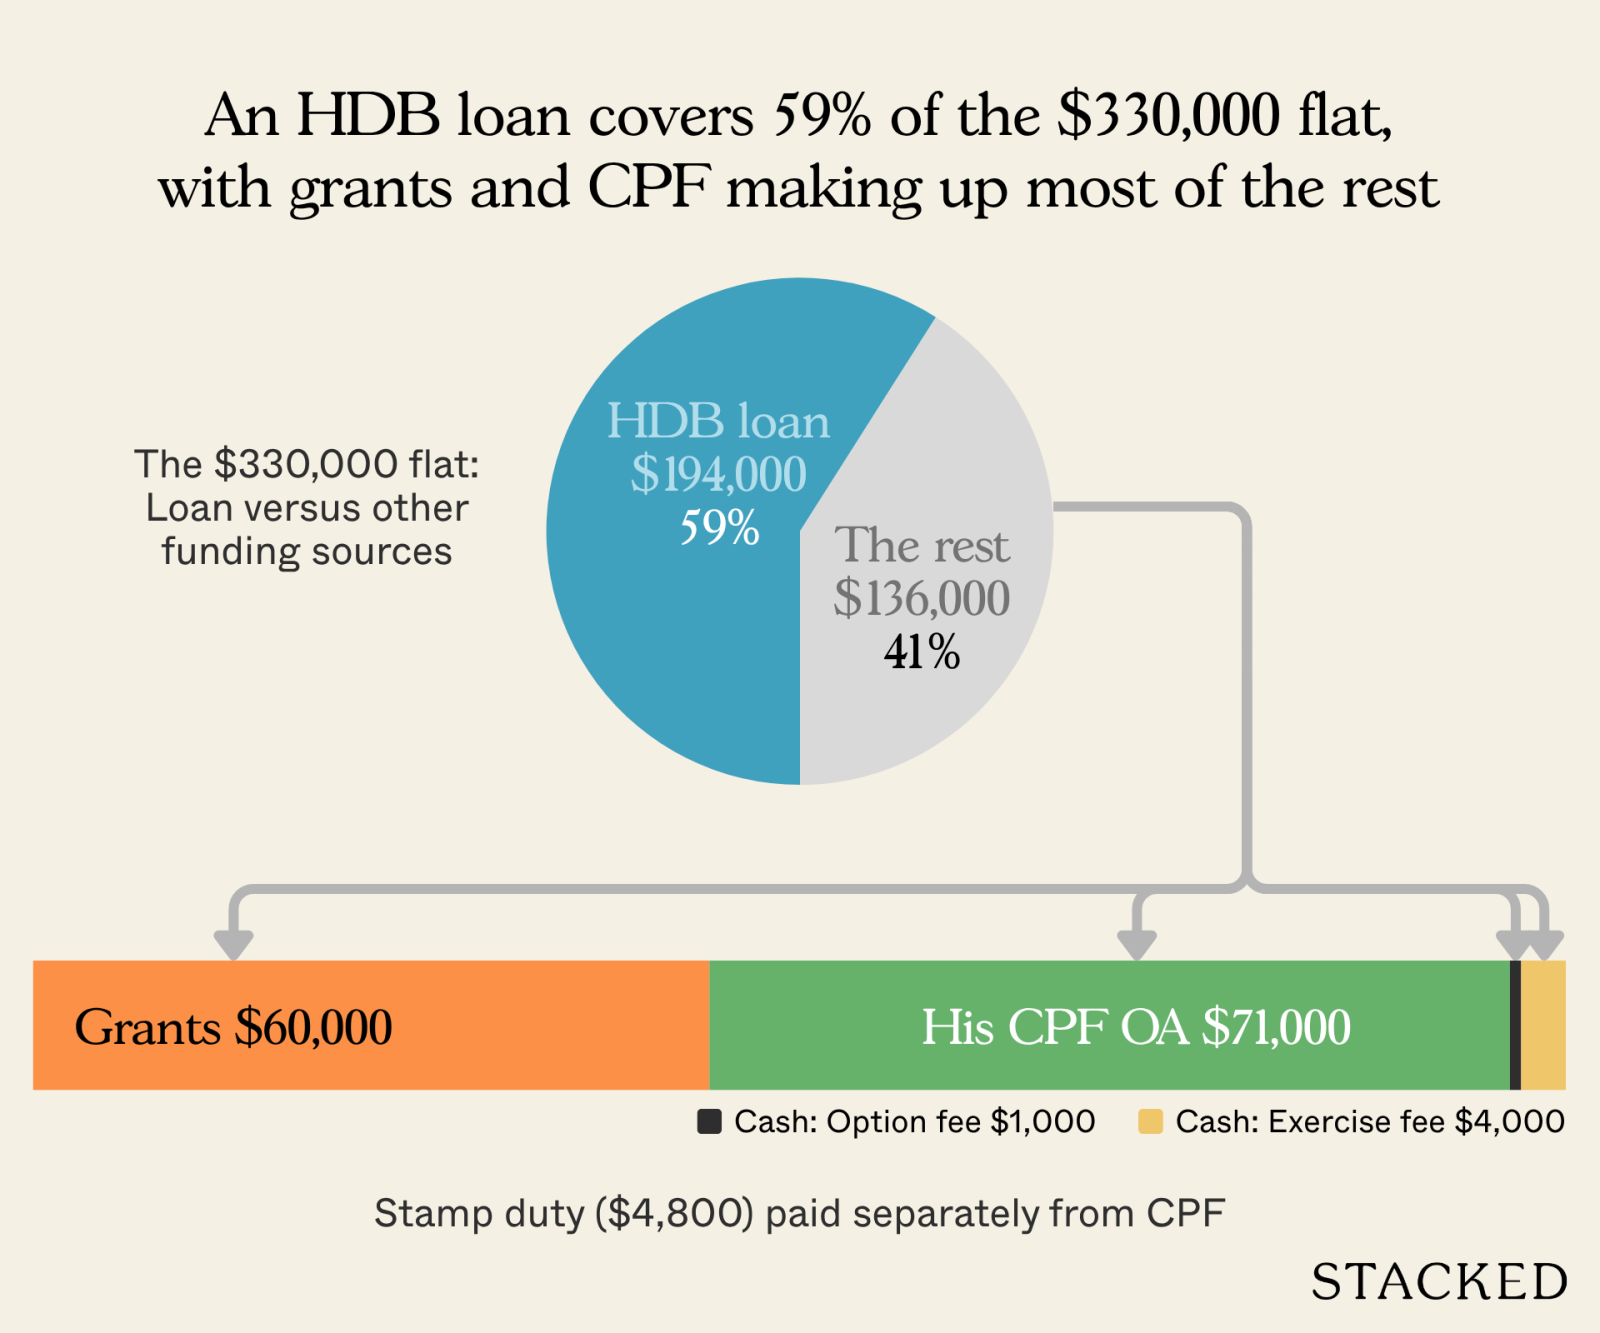
按其约$3,000月薪,在3%利率、25年期下,最高月供约$900。HFE信中,HDB测算的总贷款约$194,000。
加上$60,000津贴与CPF Ordinary Account(OA)中的$90,000,他可动用的购房总预算约为$344,000。扣除印花税与杂费后,留给找房的约为$330,000。
在这个价位下,$194,000贷款仅占成交价约59%。据Choy介绍,买家手上约有$10,000现金储蓄,但他希望留作装修及其他开支,不打算动用。
首先,他们排除了申请BTO组屋
由于买家急于拥有自己的空间,要先等BTO抽签、再等3至4年的建造期,显然难以接受。
也无法保证前几次就能抽中,不排除要到40岁后才能拿到第一套房的钥匙。
尽管对紧预算的买家而言,BTO会更便宜,但Choy与买家判断这不值得等待与承受不确定性。本案中,买家对独立居住的渴望超过了对更低价格的追求。
于是转向转售市场,但可选房源依然稀少
要以约$330,000买到两房转售单位并不容易。“理想状态下他想买三房,但现实预算意味着两房才是可及之选,”Choy说。
按预算$330,000计算,这比两房单位的中位转售价$372,000低了约$42,000(以2025年9月至2026年9月的转售交易为参考)。
两房转售单位在市场上的供给本就较少,进一步加大了买家寻得合适房源的难度。
根据2026年第三季HDB转售数据,上季度仅有Bukit Batok、Punggol与Sengkang三个市镇的两房转售成交量超过20宗。
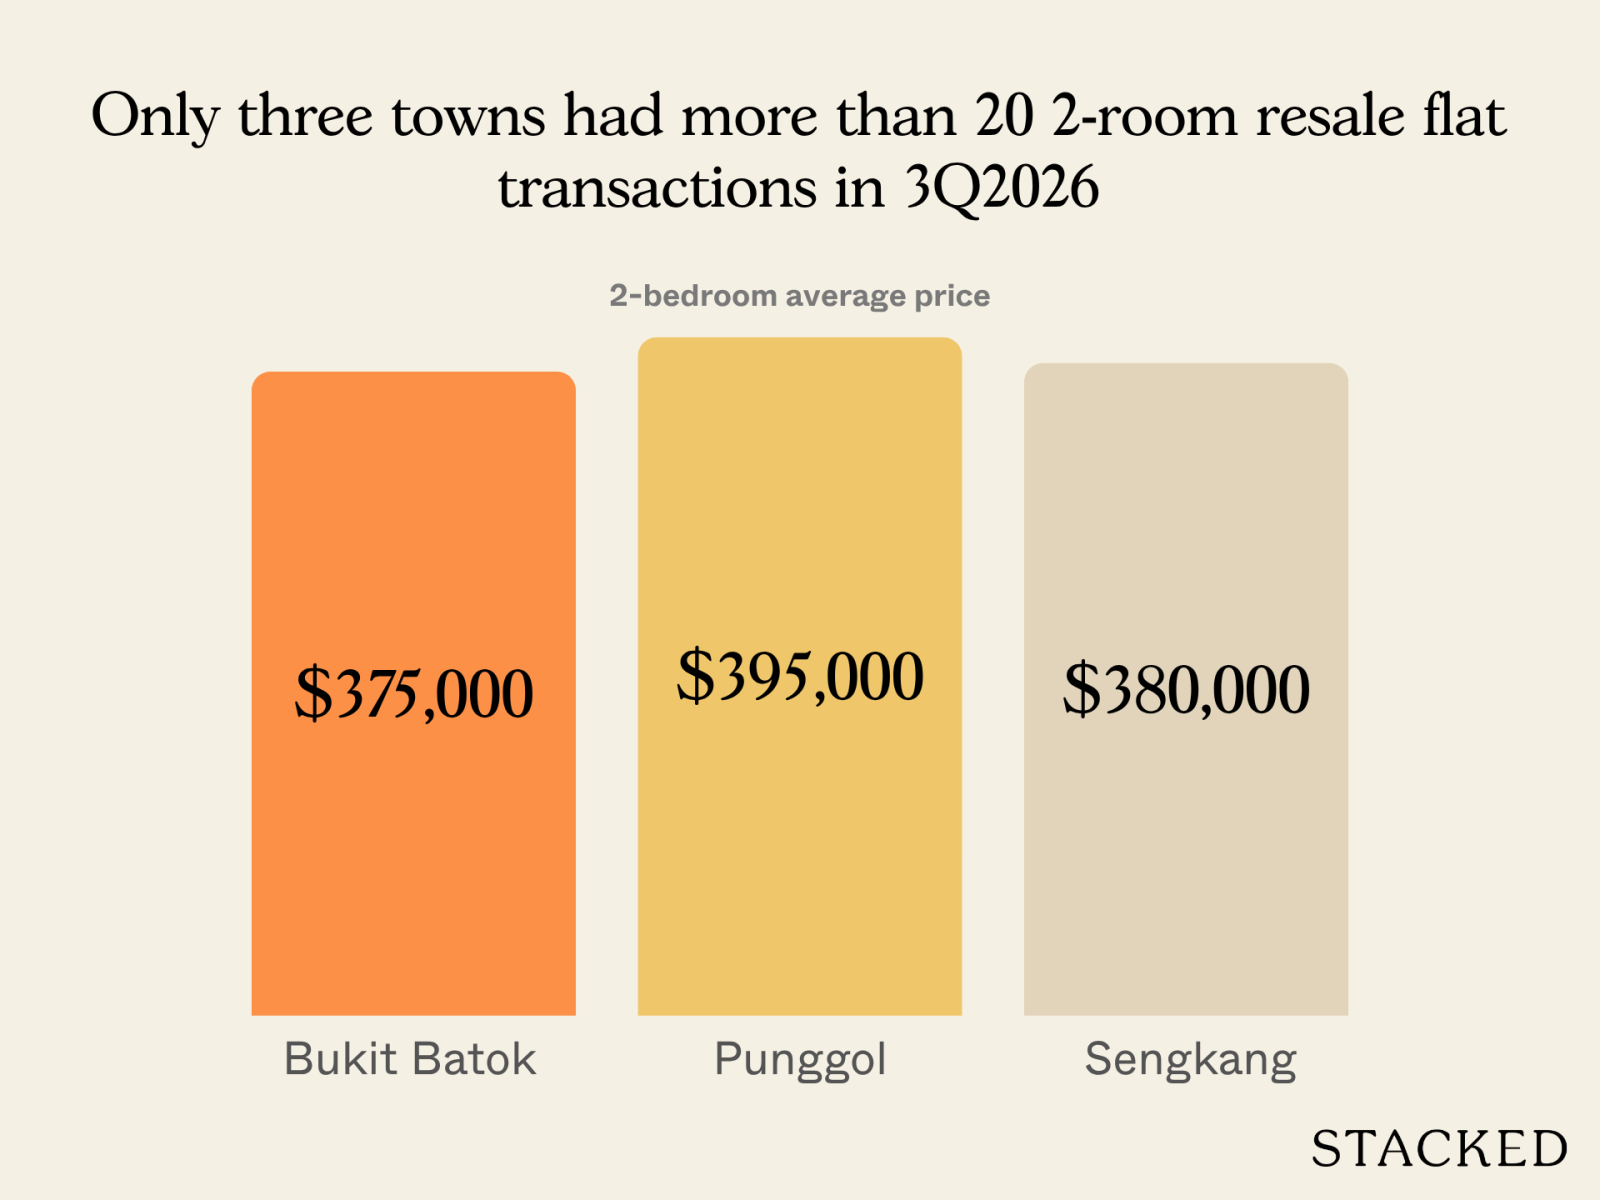
即便在挂牌平台上,将价格上限设为$330,000时,两房结果寥寥;把要价提高至$350,000才出现零星挂牌——但这意味着还得与卖方再谈价,Choy说。
在这类情况下,几乎不可能完全按预算价去搜“正合适”的挂牌,尤其多数卖家会以高于市场预期的要价起步,默认买方会压价,他补充。
这对准买家与经纪而言,都是一段颇为挫败的经历。
此外,Choy测算买方只能负担相对不成熟地段的旧单位。但买方又需要至少剩余60年地契的房子,才能充分享用住房津贴与CPF OA余额。
这意味着1987年前落成的组屋都要排除。
对一名35岁单身买家而言,地契剩约60年的单位往往是“甜蜜点”:既是能买到的最老、通常也最便宜的一批,同时又不会因地契太短而被HDB下调贷款额、津贴与CPF使用额度。
“因为他与父母在Yew Tee居住至少30年,他也对西部一些社区如Bukit Batok与Senja有亲切感,”Choy说。
不过,这些区域内并没有$330,000的两房转售挂牌。把预算抬到$360,000能多出零星房源,但已超过预算。
买方早在两年前就找上Choy
在33岁时,他与Choy预估的预算约为$270,000。当时要找到合适房源相对容易一些,因为也有挂牌价约$280,000的单位。
即便那时HDB转售市场的涨势已现,Choy仍担心等他满35岁时,或许已难以独立购屋。
过去两年,HDB转售市场确实稳步上行,要找到低于$330,000的两房愈发困难。
坊间不少有意置业的单身也在网络论坛与朋友间分享,受近年房价上涨与薪资增幅温和所累,感到被公共房屋市场“挤出”。2020至2026年间,HDB转售价约上涨54%,同期薪资中位数约上涨27%。
搜索范围扩大至Fernvale与Hougang
最终,Choy与买家把搜索范围拓展到新加坡东北部的社区,如Hougang与Fernvale。
他们随后看到一套位于Buangkok、要价$350,000的两房单位。两人看房后,买家颇为满意,授权Choy与卖方谈价。
Choy把价格谈到了$330,000。“我特别兴奋,立刻把这个好消息告诉了他,”他回忆道。
但在最后关头,在卖方已准备好OTP并等待$1,000定金时,买家却临时抽身。原来,他的母亲不太接受Buangkok的地点,觉得距离他们位于Yew Tee的家太远。
据Choy透露,尽管这是他自己的决定,但其间有数位家人出面劝阻他不要购买。当他不得不转告卖方交易无法推进时,场面颇为尴尬。
随后转向Sembawang与Yishun继续找房
在继续寻找位置更合适的单位时,Choy发现了一颗“潜力股”:位于438 Yishun Ave 11的一套两房,要价$340,000。该屋龄约17年,地契剩余82年。
虽然Choy未能出席第一次看房,他凭直觉认为这或许正是买家要找的那一套。为铺垫谈判空间,他主动提前通过电话与卖方经纪进行了一番初步试探。
最终,他把Yishun这套房谈到了$330,000,甚至早于第一次看房。在本案中,折扣并非“锦上添花”,而是“刚需”,因为买家的现金十分吃紧。
“只等买方点头了,”Choy说。
买方认可该单位,OTP于2026年初提交。交易亦未出现任何COV。最终,买家在2026年6月拿到了新家的钥匙并完成交接。
尽管过程波折,Choy仍认为值得
这宗历时数月、几经反复的交易,Choy的佣金仅为成交价的1%,折合$3,300。
但他表示,重点不在钱。
“这类工作带来的是不同的满足感。正是这些进退维谷的首次置业者,最需要经纪的支持。此类情境下,资深谈判能力与业内人脉往往决定交易成败,”他说。
买家拿到第一套房的钥匙后,给Choy发来讯息,感谢他的全程相伴,并表示他帮忙找到了自己的“梦想之家”。
关键要点
对预算紧的买家而言,价格始终是最主要的约束,但也别忽视自己的“不可妥协清单”。
本案中,买家一度因担忧而同意看一些家人未必支持的地段。但最终在经纪协助下,他仍在预算内找到既满足这些条件、又更贴近家庭需要的选择。
若在购屋旅程一开始就冷静厘清并坚持这些优先事项,或可少走一些弯路。
Choy也建议,预算紧张的单身应尽早申请HFE,厘清贷款资格。本案的贷款额为$194,000,略高于按其收入30%粗算约$190,000的数字。
HDB会以其方式对收入做平均与取整,因此实际数字可能不同。对于金额较小的交易而言,几千元的差距都可能带来影响,宜早日把数字摸清。
最后,对部分买家来说,转售可能比BTO更合适。标准型两房BTO的价格大约在$140,000至$225,000,较部分转售选项低约30%至60%。
但买家必须考虑抽签与相对较长的建造期;在部分情况下,单身可能在40岁后才拿到钥匙,这会对其下一次置业的未来贷款额度产生实质影响。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments