


Hi Stacked,
我目前单身,明年满35岁。正在权衡两种置业方案,想请教你们的意见。
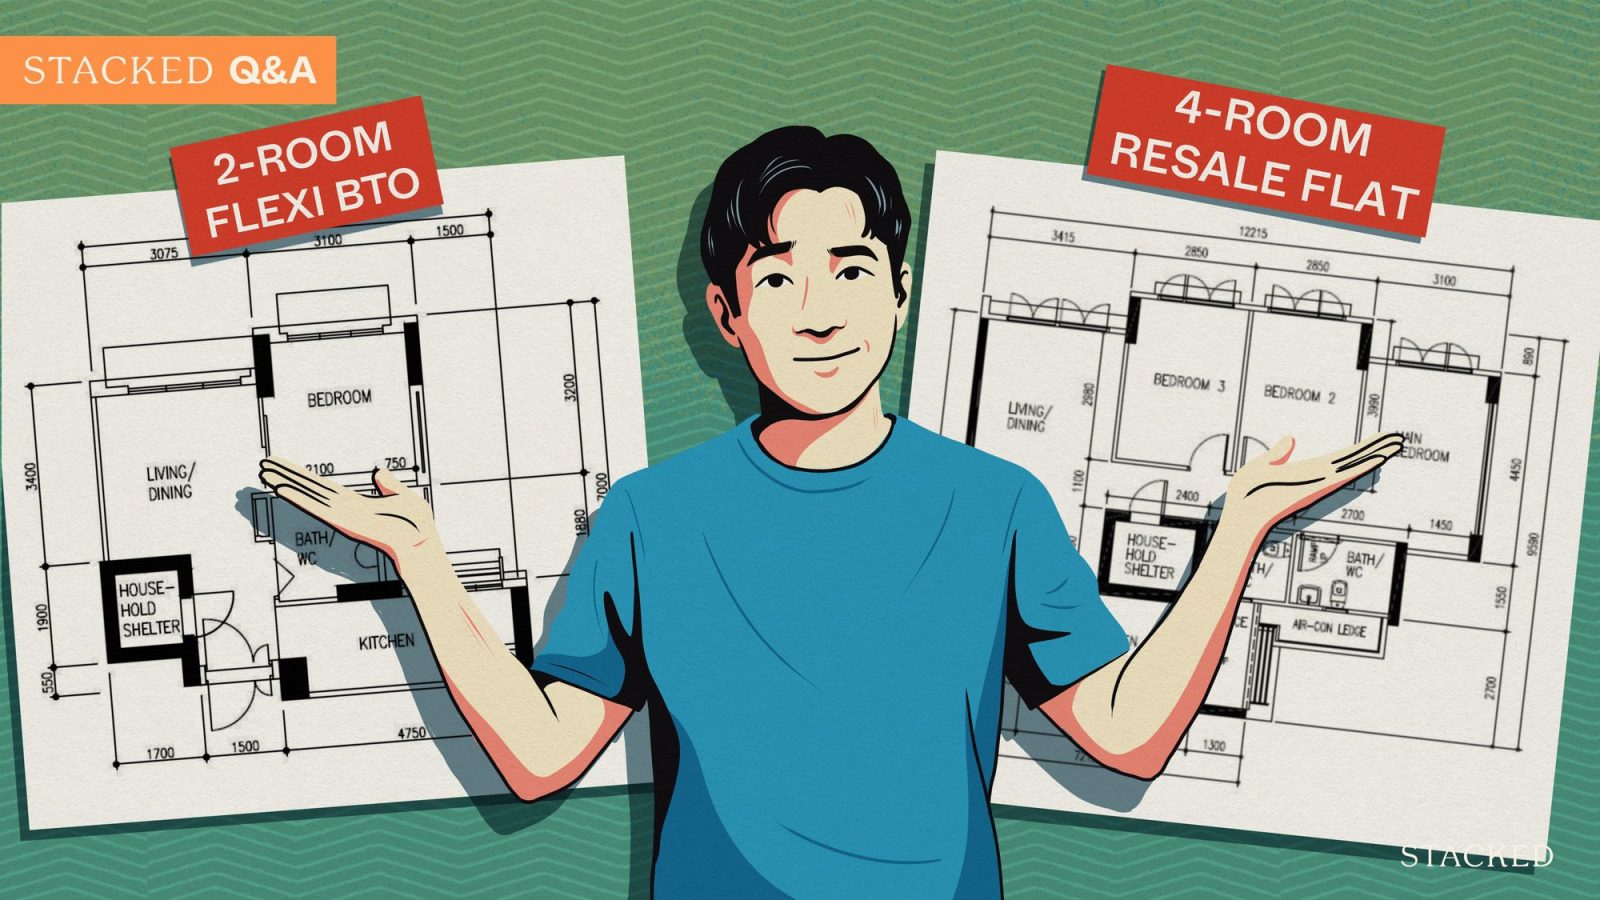
第一种方案:申请一套2-room Flexi BTO组屋。我可以全款支付,无需贷款,还能保留约$50,000现金储备。我计划自住到MOP达标后出售,再购一套四房转售组屋,自住同时将其余卧室出租以获取租金收入。
第二种方案:直接在Hougang、Sengkang或Ubi一带购买一套约$500,000或以上的四房转售组屋,优先考虑剩余租期约55至60年的单位。但这将需约$150,000、10年期的贷款。我打算将该单位改造成双钥匙格局,自住同时出租,以抵消部分月供。
我拿不定主意:是先买BTO,享受数年“零房贷”,待MOP后再升级;还是直接买四房转售组屋,虽需背负$150,000贷款,但能更早开始收租?
谢谢!
(本系列专门解答读者的房产市场问题。如有提问,请发送至 stories@stackedhomes.com)
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
您好,感谢来信!
从您提供的信息看,您比较的是两条通往同一目标的路径:最终都是购买一套四房转售组屋,自住并出租部分房间。
不过,您尚未指明具体的建屋局预购组屋(BTO)项目,而其分类——Standard、Plus或Prime——会显著影响您的时间表。Standard单位的最低居住期(MOP)为5年,而Plus或Prime则为10年。
例如,若您在39岁拿到BTO钥匙(且假设2-room Flexi首轮即中签),Standard项目MOP为5年,也就是约44岁才可升级。
若是Plus或Prime项目,时间则会再拉长几年,约到49岁才符合升级条件。
另一个要点是您计划的双钥匙格局。目前HDB规定,在自住前提下,经批准可出租空余卧室,且无需等到转售组屋的MOP便可进行房间出租。
但尚不确定HDB的装修规定是否允许严格意义上的“双钥匙”分隔——像部分私宅那样形成两个独立出入口的空间。
建议您在装修前先向HDB确认。不过,您仍可选择常见的房间出租路径:自住整屋,仅出租其中一间卧室。但需留意,2-room Flexi组屋不具备房间出租资格,因为房间出租须至少为三房或以上单位。
这意味着,若您选择四房转售组屋,只要入住并找到房客,即可开始收租;而BTO则必须在MOP后出售,再购入下一套房产,才能开启租金收入。
厘清背景后,我们先从可负担的选择入手,逐一比较两种方案。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
在您的预算内,实际能买到什么?
为评估四房转售方案,我们分析了2025年初至2026年6月期间Hougang与Sengkang的HDB转售交易。
另以Geylang的成交作为Ubi的近似参照(两者同属该规划区),但需指出,Geylang的转售价不足以准确代表Ubi的具体市场。
四房转售组屋平均成交价(2025年至2026年6月)
| 起租年份 | 2026年剩余租期(年) | GEYLANG | HOUGANG | SENGKANG |
| 1967 | 40 | $639,000 | ||
| 1971 | 44 | $455,000 | ||
| 1975 | 48 | $477,097 | $448,600 | |
| 1976 | 49 | $622,689 | ||
| 1977 | 50 | $608,000 | ||
| 1978 | 51 | $592,320 | $502,989 | |
| 1980 | 53 | $539,176 | ||
| 1981 | 54 | $660,273 | $549,155 | |
| 1982 | 55 | $630,000 | $577,500 | |
| 1983 | 56 | $747,861 | $584,328 | |
| 1984 | 57 | $808,241 | $593,245 | |
| 1985 | 58 | $590,364 | $568,552 | |
| 1986 | 59 | $565,169 | $556,528 | |
| 1987 | 60 | $582,975 | ||
| 1988 | 61 | $568,889 | ||
| 1989 | 62 | $640,000 | $645,923 | |
| 1990 | 63 | $659,200 | $645,063 | |
| 1991 | 64 | $612,148 | ||
| 1992 | 65 | $820,888 | $654,725 | |
| 1993 | 66 | $556,127 | ||
| 1996 | 69 | $832,296 | ||
| 1997 | 70 | $810,341 | $640,172 | |
| 1998 | 71 | $911,923 | $600,306 | $612,861 |
| 1999 | 72 | $615,844 | $596,899 | |
| 2000 | 73 | $835,989 | $683,500 | $583,556 |
| 2001 | 74 | $585,698 | ||
| 2002 | 75 | $569,316 | ||
| 2003 | 76 | $570,391 | $572,053 | |
| 2004 | 77 | $564,468 | $594,493 | |
| 2005 | 78 | $939,750 | $579,641 |
根据Stacked整理的成交数据,并结合您希望的55至60年剩余租期,我们发现Hougang多数转售四房均价约$557,000至$593,000,应在您预算范围内。
也有低于$550,000的更实惠选择,但其剩余租期多在48至54年之间,较您目标的租期短数年。
另一方面,若愿意将范围拉远一些,Sengkang在相近价位可买到租期更长的单位;剩余租期72至78年的单位,成交价常见于$569,000至$597,000区间。
不过上述为全区均价,具体到楼栋、楼层、室内状况与精确剩余租期,价格可能有明显差异。
总体而言,2-room Flexi的前期现金支出低得多。
近期2-room BTO推出价格
| 推出时间 | 城镇/分类 | 售价 (不含补助) |
| Standard 项目 | ||
| June 2026 | Sembawang | From $139,000 |
| June 2026 | Sembawang | From $137,000 |
| Feb 2026 | Sembawang | From $150,000 |
| Plus 项目 | ||
| June 2026 | Ang Mo Kio | From $191,000 |
| Feb 2026 | Tampines | From $197,000 |
| Feb 2026 | Toa Payoh | From $203,000 |
| Prime 项目 | ||
| June 2026 | Bishan | From $216,000 |
| June 2026 | Bukit Merah | From $247,000 |
| Feb 2026 | Bukit Merah | From $215,000 |
总体上,Standard类BTO价格更亲民、MOP更短;若追求较低投入与更快的升级路径,Standard通常更合适。
但须注意,这5年时限自建屋完工并领取钥匙后才开始起算;若将抽签、施工与MOP合并计算,总等待期约仍需10年左右。
相较之下,转售组屋可在数月内交割入住并着手找房客,等待期短得多。无论选哪条路,装修、软装与购置成本都应来自您提到的$50,000现金储备。
转售房贷款的压力有多大?
以您估计的$150,000、10年期贷款为例,我们按当前HDB优惠利率2.6%测算。
| 2-room BTO | 4-room resale | |
| 住房贷款 | 无(据您估计) | $150,000 |
| 贷款年限 | 不适用 | 10 years |
| 每月供款 | $0 | 按2.6%利率约$1,421 |
| 全期累计利息 | $0 | 约$20,506 |
BTO的优势在于每月固定支出低,在等待MOP期间为储蓄或投资留出更多余地。
贷款让您无需一次性支付全款即可入住,且每期供款的一部分都会转化为自有权益。以每月$1,421计,10年平均每月约$171为利息,这是无法回收的成本,其余则沉淀在房屋资产中。
两条路径均需缴付买方印花税(BSD),但金额差异明显:若购入$500,000至$550,000的转售组屋,BSD约$9,600至$11,100;而前文所列BTO项目的BSD约$1,370至$3,140。
您或许也符合CPF购屋补助资格(取决于收入与是否首次购屋),但在未知具体资格前无法估算。无论如何,请把BSD与装修费用一并纳入预算,不要假定$150,000贷款能覆盖除房价之外的全部支出。
实际获批的银行配套亦取决于您的资质与贷款规模,且部分配套当前利率低于我们采用的2.6% HDB利率。需要提醒的是,初始低利不一定能维持整段10年,签约前应按更高利率进行压力测试。
租金能覆盖多少房贷?
参考Hougang、Sengkang与Ubi的出租挂牌,常见卧室租金约$800至$1,200/月。若保守按区间低端测算,以下比较为:出租一间与出租两间(自留主卧)各自的情况。
| 出租一间卧室 | 出租两间卧室 | |
| 满租月租金(税前) | $800 | $1,600 |
| 每月房贷供款 | $1,421 | $1,421 |
| 扣除房贷后月结余(未计租赁支出) | -$621 | $179 |
| 每间每年空置1个月时的年租金 | $8,800 | $17,600 |
| 折合平均月租 | $733 | $1,467 |
| 计入空置后的月均结余(未计租赁支出) | -$688 | $46 |
若仅出租一间,满租时可覆盖逾半月供,同时保留另一间供自用。
即便两间皆租出,虽能覆盖全额月供,但$179的边际结余十分单薄;若每间每年空置1个月,平均仅余$46,且尚未计入任何开支。
此外,水电杂费、维修保养、中介费与 地税 等都将从这点结余中支付;而$800往往只是多数业主的理想要价。
简言之,租金主要是抵消房贷,仅能留下少量盈余;我们不建议仅凭这点微弱的现金流来作出取舍。
先买BTO,是否更有利于日后升级?
BTO路线的吸引力在于:可以通过储蓄与转售收益,为日后升级积累资金。为此,我们选取2019或2020年落成的两房单位,比较其最初推出价与后续转售价。
2019/2020年落成两房单位的平均转售价(2025年至2026年6月)
| HDB 城镇 | 2015/2016年2-room BTO起始价 | 平均转售价 |
| BUKIT BATOK | ~$80,000 | $378,213 |
| SEMBAWANG | ~$74,000 | $380,228 |
| SENGKANG | ~$81,000 | $391,495 |
整体来看,BTO起始价与平均转售价的差距约$298,000至$310,000。但这并非净利润:前者为推出价,后者为不同单位与年份的平均价,且未计入补助、装修与交易成本等因素。
即便将上述因素一并计入,趋势仍显示:受补贴的首套房,除了按揭期间的储蓄之外,往往还能为下一次购房提供可观的资金支持。
等您准备出手时,目标房也可能涨价。以起租年介于1987至1997年的四房转售组屋为例,其平均价格自2016年的$402,319,上升至2026年上半年的$604,882。
起租年介于1987至1997年的四房转售组屋平均成交价
| 年份 | 平均转售价 |
| 2016 | $402,319 |
| 2017 | $400,929 |
| 2018 | $391,631 |
| 2019 | $388,873 |
| 2020 | $400,450 |
| 2021 | $455,162 |
| 2022 | $494,876 |
| 2023 | $527,888 |
| 2024 | $569,914 |
| 2025 | $605,139 |
| 2026 (Up to June) | $604,882 |
| 2016至2026年涨幅% | 50.35% |
根据我们整理的数据,过去10年平均转售价上升约$203,000(50.35%)。但走势并非线性:2019年一度回落至$388,873,随后在COVID-19疫情之后显著回升。
我们并不假定HDB转售市场会延续同样的涨势。但数据表明:当您等待MOP时,两房单位的价格或许会上涨,而您计划购买的四房单位价格也可能同步走高。
那么,应该如何选择?
基于您提供的情况,我们略倾向于BTO路线——但差距并不明显。
其优势在于等待MOP的这几年:无需背负房贷、可以更从容地储蓄,并有望在转售时获得可观升值(参考近年成交)。
正如文初所言,两条路径的终点一致:买一套四房,自住并部分出租。BTO的选择,仅在于届时您的财务起点。
这意味着,届时您大概率可凭借无贷岁月的积蓄与转售收益,负担起一套更“年轻”、租期更长的单位。需注意:随着租期缩短,较年轻买家可使用的CPF与HDB贷款额度会更受限,潜在买方群体也会被压缩。
另一方面,转售方案也有其优势:更快住进更大的房子、立刻开始收租,并可避免日后再付一次中介费与装修成本。
但我们的测算显示,租金大多只能抵销房贷;计入空置后,即便两间全租,月均可能仅余$46。因此,不宜将这笔收入作为决策的“关键一票”。
若您当下并不急于要更大空间,选择一套自己愿意在MOP后继续居住的Standard BTO,将为您留出最大回旋空间;届时再根据实际财务状况与市场走势进入转售市场,从容决策。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments