


如果你正打算购买二手公寓,2025年你可能会发现选择明显变少。放眼市场,放盘寥寥,某些项目在过去12个月内几乎零成交。先说结论——这绝非你的错觉。其他买家,甚至房产中介,也已开始感受到出货意愿下降所带来的影响。以下是简要梳理:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2025年最大的难题:换房成本
如果你留意房产中介的传单和广告,会发现自去年起风向有变:中介如今把更多时间与预算用于争取卖方,而非买方。
确实,市场上最常听到的抱怨就是“没货”:即便有大批愿意购买二手公寓的买家,但受限于可售存量不足,仍是无房可卖。
根据我们一线的观察与交流,二手公寓挂牌愈发稀缺,背后可能有以下原因:
1. 2025年的换房成本
这也是许多屋主决定不卖的首要原因:在房价高企的当下,即便卖了,也未必补得上与更贵新房之间的差额。
看看短短5年内新盘价格涨了多少:
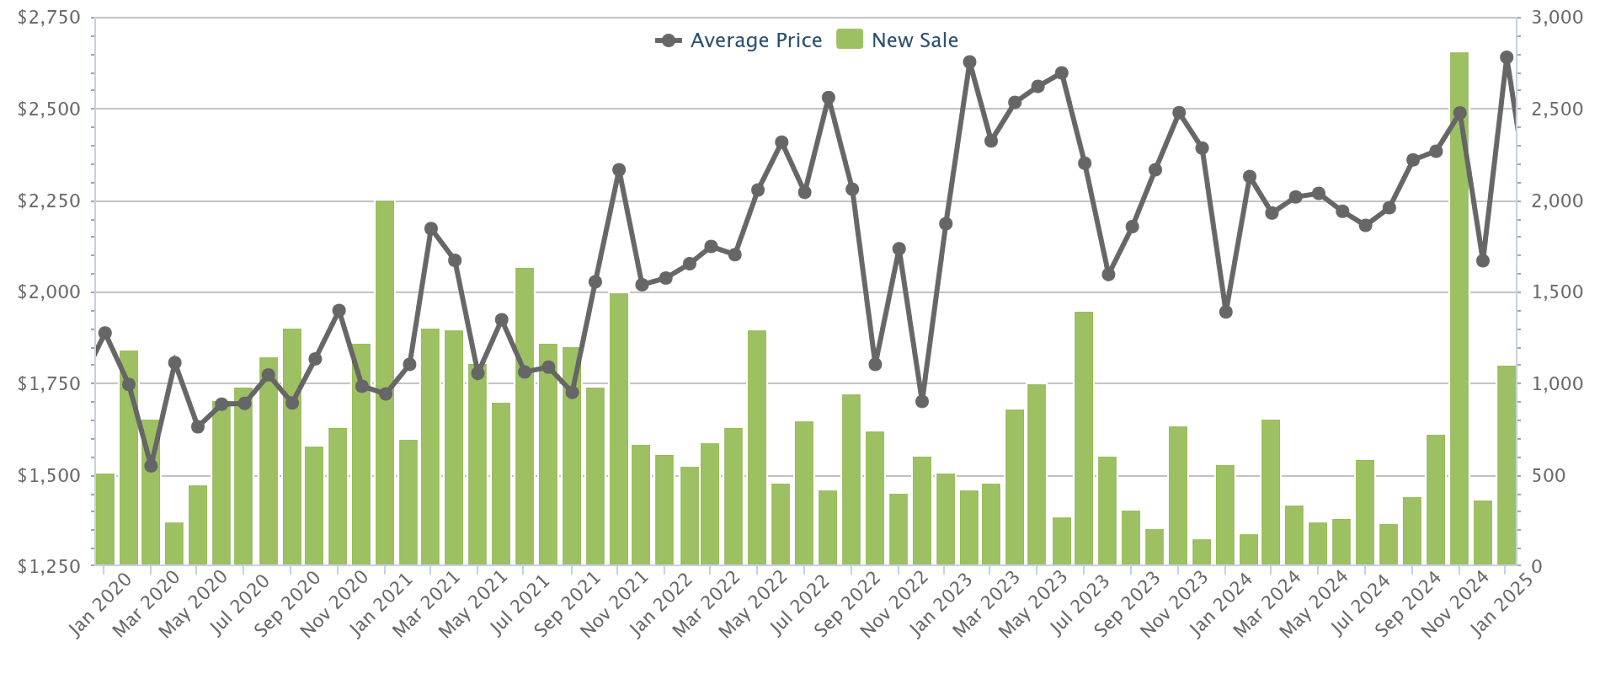
新盘平均价格从2020年1月的 $1,887 psf 涨至2025年1月的 $2,640 psf——涨幅约 40 per cent。
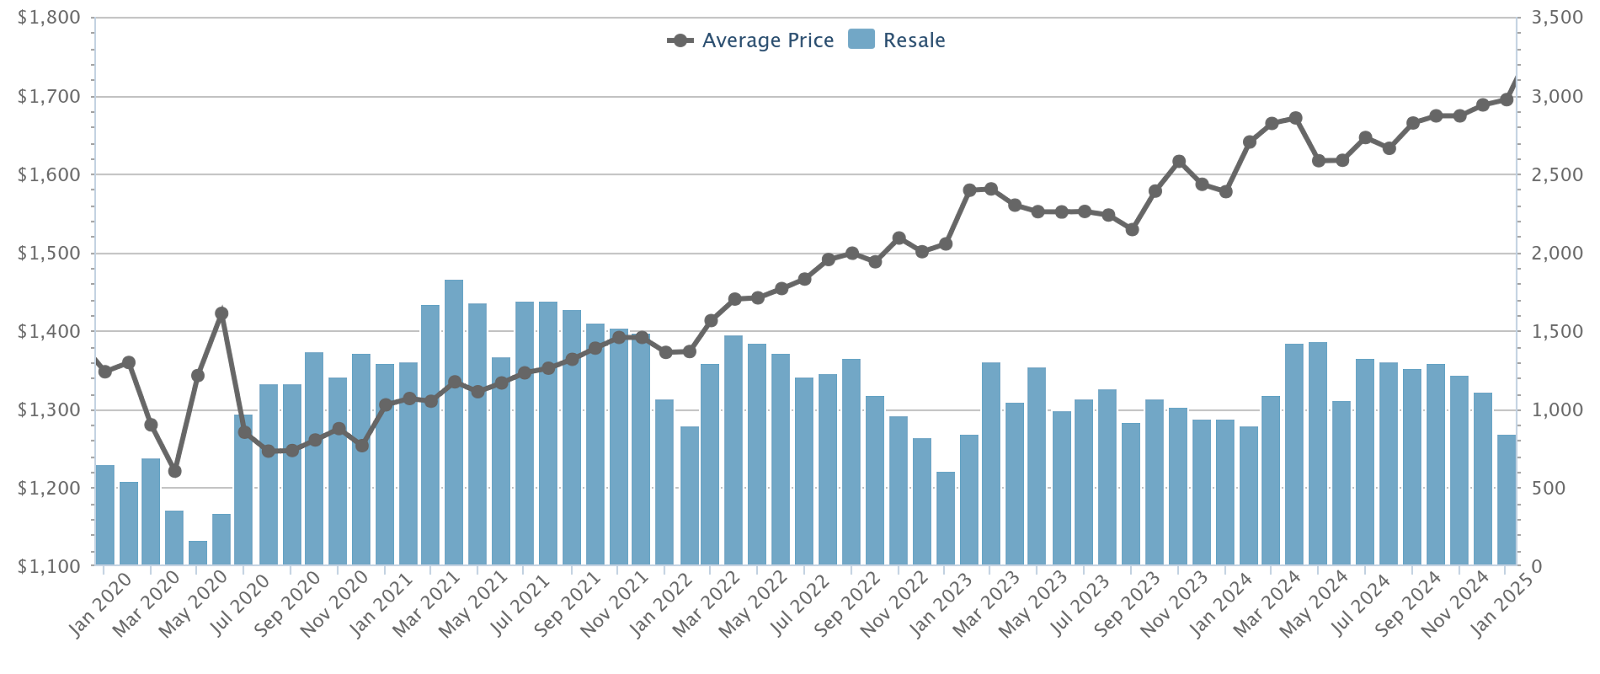
同期二手公寓价格从 $1,348 psf 涨至 $1,695 psf,涨幅约 25 per cent。
这正是一道经典难题:能高价卖出,也得高价买入。涨幅之大意味着,除少数幸运儿外,多数业主的房产升值未必足以弥补换到新房所需的差额。
这让人想起我们此前的报道,其中一位受访者就因这个原因,拒绝了其位于 Tanah Merah 的公寓集体出售(en bloc)。即便有 $2 million 的出售回款,周边二手公寓均价已达 $1.5 million,而附近新盘(Sceneca Residence)三房的定价则在 $2 million 以上。
2. 更高的ABSD税率
这对已持有第二套及以上房产的人尤为切身。许多人抗拒出售,因为一旦日后再置换,如今需承担的ABSD已显著提高。
例如,我们的一位读者就因更高的ABSD税率,拒绝了对其作第二居所的两房单位的报价。这对夫妇在2012年为女儿居住而购入该房。如今女儿已搬出,他们原拟出售。但在他们当年购入时,第二套房的ABSD为零;彼时,新加坡公民仅在购买第三套及以上房产时支付 3% 的ABSD。
若他们现在卖出再置换同类房产,将面临 20 per cent 的ABSD。因此,他们决定继续持有并出租。
另一位中介告诉我们,已在新加坡持有房产的外国人极可能“死守”,甚至拒绝集体出售(en bloc)提案。原因?一旦卖掉,之后任何购置都将触发 60 per cent 的ABSD(获豁免的外国人如美国公民除外)。心理层面亦有影响——ABSD历来不曾下调,令不少人担心,现在卖掉第二套,可能再也买不回来了。
3. 较新的替代房可能更小
这多少有些讽刺:随着GFA harmonisation的实施,一些新公寓的可居住面积,实际上可能比部分旧盘更实用(而旧盘的总面积则包含空调板、Strata 挑空空间,以及难以利用的长走廊等)。
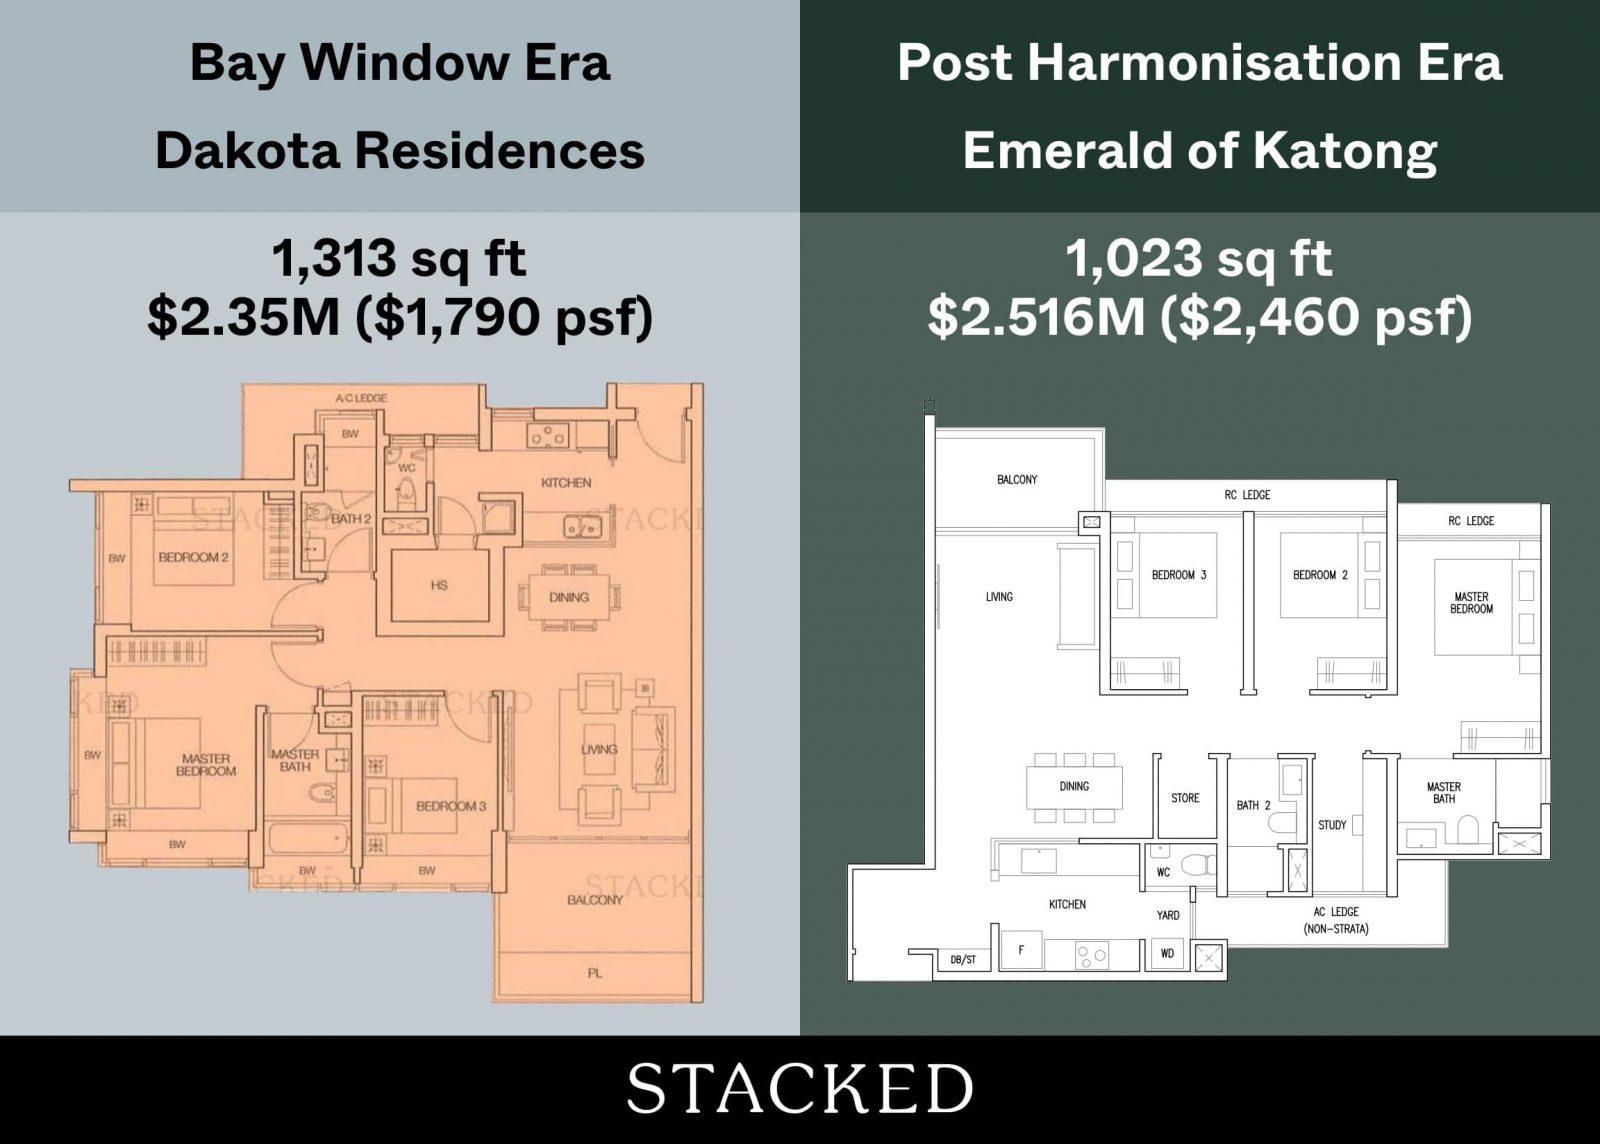
不过,很多时候,老公寓那种“实打实的面积”如今几乎买不到——即便有,总价也高到让升级变得困难。以老盘 Changi Court(1997年)为例:若业主以 $1.88 million 卖出 1,388 sq. ft. 的单位(真实成交,2024年11月),这些回款能买到什么?以当前新盘价位计算,替代房很可能只有 900 sq. ft. 左右,甚至更小。
一些屋主会认为,即便新单位更“高效”,与原有住房相比,面积让步仍过大。事实上,找房者最常见的抱怨之一,正是最大、最宽敞的二手公寓最难买到。
4. 缩屋换到组屋时的等待期
我们一位读者近期就表示,私宅卖家在购买转售组屋前须等待 15 个月的规定,拖慢了他们的缩屋计划。
目前,凡出售私宅者,须在成交后等待 15 个月方可购买转售HDB组屋。
(Build-to-Order (BTO) 需等待 30 个月,几乎行不通。)
虽然有意缩屋的人最终大概率仍会执行,但等待期会带来“黏性”:有人会因不便而重新考虑,并推迟出售,直到完全准备好应对这段空档。就我们的读者而言,他们为规划这 15 个月期间住在哪里,把决定整整往后推了近一年。
注:对于年满55岁且缩屋至4房或更小单位者,上述等待期不适用。
5. 融资更趋紧与利率隐忧
多年来,一系列降温措施引入了若干贷款限制:
- 2012年下调了贷款年限上限。
- Total Debt Servicing Ratio (TDSR) 于2013年推出,此后从 60% 下调至 55%。
- 2018年将最高 Loan-to-Value (LTV) 比例从 80% 下调至 75%。
除此之外,如今不少升级族年龄更长,意味着可贷年限更短、月供更高、审批更严格。再叠加更高的房价与更大的贷款额,融资愈发吃紧。
利率同样令人担忧。鉴于全球经济局势不明朗,借贷成本可能随美联储的利率决定而意外上行。对潜在升级者而言,再背负 10 至 20 年、且可能偏高的利率,“留在现有住房更安全”就成了更稳妥的选择。
一个连带效应:集体出售(en bloc)市场转弱
当现有屋主不愿卖时,开发商寻求en bloc sites也同样受阻。许多面对集体出售的屋主,仍需应对高昂的替代房成本、融资难题,以及任何额外房产的ABSD。
因此,这不仅是二手买家的问题,也影响那些期待集体出售的屋主。市场状况显示,集体出售在可预见的未来大概率仍将疲弱。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments