


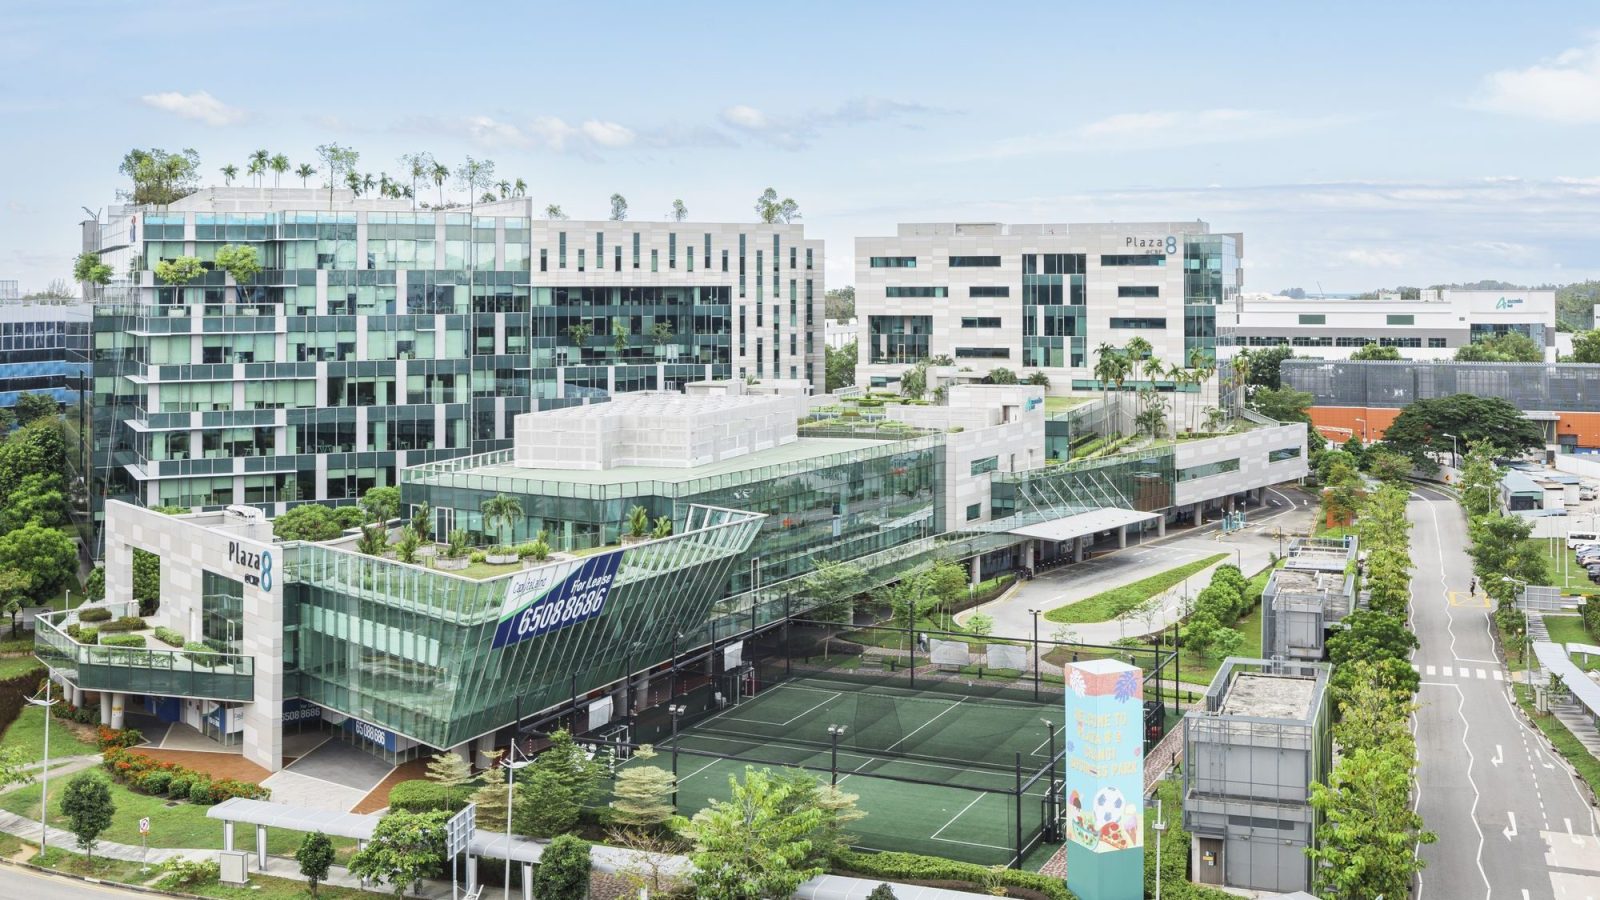
无论你是准备开设首店的零售商,还是在物色合适厂房单元的工业业者,几乎都需要在某个阶段为商业或工业物业筹措融资。
对于房产投资者而言,针对购置第二、第三套及更多住宅物业征收的高额 Additional Buyer’s Stamp Duty(ABSD),已显著削弱了住宅资产的投资吸引力。
在新加坡,第二套住宅的按揭贷款与估值比(LTV)上限低于首套,这意味着第二笔贷款可运用的杠杆更小;第三套住宅的 LTV 上限又比第二套更低。
相较之下,购置商业或工业物业——例如零售店铺、办公楼或轻型制造空间——无需缴付额外印花税,且不设 LTV 上限,与名下已持有多少物业无关。
因此,贷款成数主要取决于银行对借款人自身还款能力的评估。此外,商业与工业物业类型多元,面向的市场与功能各异。比如,你可能在看 Suntec City 一套 $10 million 的 Strata 办公单元,或 Tuas 一处 $700,000 的工业空间。
如果你是企业主,打算自置生产或装配空间,同样需要向银行申请相关贷款。那么,在哪些物业或情境下,更可能拿到更优的融资条件?
我们采访了两位商业按揭经纪人,了解银行如何评估此类贷款,以及业主在利率走高的环境中可采用的应对策略。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
住宅贷款与商业贷款有何主要差异?
新加坡的住宅贷款相对透明且受严格监管。通常只要借款人符合既定的融资条件,审批过程相当标准化。
多数情况下,首套住房贷款的 LTV 为 75%;若贷款年限超过 30 年,或贷款期限跨越买方 65 岁,LTV 为 55%。第二套住房的 LTV 为 45%,第三套及以后为 35%。
但商业与工业物业并没有统一的 LTV 上限;一般而言,LTV 范围在 70% 至 90% 之间。Redbrick Mortgage Advisory 副总监 Jo'An Tan 指出,由于每个案例情况各异,同一名借款人可能在一家银行只能获得 70%,而在另一家则可获批 90%。
她补充,与银行的既有关系也有助于争取更高融资。“银行也会评估这段关系能走多远,以及是否能与这家公司共同成长。”
住宅贷款受政策引导而被压低并设限;商业贷款则采取风险定价。
借款人如何争取 90% 融资?
Cashew Mortgage brokerage 董事 Ethan Ng 表示,若为自用的企业能展现充足的流动性与现金流,并充分证明物业仅作自用,更有机会获得最高达 90% 的融资。
他接触过工程公司、合约服务商、清洁公司、项目管理公司等自购办公室或工作空间的借款人。对这类客户,银行主要依据企业的真实财务健康状况与还款能力作出判断。
相反,若为纯投资者,因物业背后没有经营性业务,银行会评估租金收入能否单独覆盖贷款开支。由于租金是该资产的唯一收入来源,审批会更为审慎。
在条件具备时,一些投资者可为此类物业取得约 70% 至 80% 的融资,Ng 说。
适应高利率环境
据 Ng 介绍,新加坡商业贷款利率通常比基准住宅贷款利率高出约 0.5%。
今年下半年,住宅与商业按揭利率均有所上扬。过去三周,新加坡商业贷款利率的低端区间大致介于 1.55% 至 1.65%,部分银行在个别案例中定价高至 1.8%。
展望后市,Ng 预计到年底或将升至 2%,且在 2027 年仍可能维持走高。
总体而言,美国联邦储备局(Fed)自 2023 年以来首次再次加息,直接影响了商业贷款所挂钩的同业基准——新加坡隔夜平均利率(SORA)。
在新加坡,多数本地银行会提前将对美联储加息的预期计入定价。多位经纪也表示,本轮加息已基本反映在 DBS、UOB、OCBC 等本地银行的最新贷款方案之中。
过去一个月的上行并非首次出现类似的快速攀升。约在 2022 至 2024 年间(疫情之后),新加坡商业贷款利率从不足 1% 升至超过 3%。这也促使新加坡金融管理局(MAS)上调银行用于审查借款人资格的压力测试利率。
在疫情后强劲复苏与近年地缘政治愈发动荡的背景下,多数主要经济体面临显著的通胀压力。为抑制偏高的全球通胀,多国央行已释放或公布更高利率的信号。
小幅加息不会阻止买家入手资产
全球利率逐步走高,也意味着新加坡银行不得不相应调升本地利率。但 Stacked 采访的按揭经纪表示,迄今的加幅并未让买家却步,尤其当价格与净回报具有吸引力时更是如此。
原因在于,替代方案往往是企业为经营活动去租用单位。Tan 说:“在新加坡,有一件事几乎可以确定:从长期趋势看,租金很少出现下跌后长期不回升的情况。”她补充说,大多数自用业主与企业宁愿现在承担更高的利息成本,也不愿将来面对办公或工业租金持续上涨的压力。
另一方面,投资者也清楚,只要能买到具备长期租约潜力的资产,便可持续收取较高租金,从而抵消更高的利息还款。
经纪们表示,只要每月供款与企业现金流匹配,企业对利率上升并不太担心。Tan 指出,例如利率上调 0.5%,每月也可能仅多付 $200 至 $300。
相比之下,若为节省总利息而选择更短年期或更低 LTV,月供反而会大幅增加,更容易在后续拖累经营,未必划算。
企业各有应对之道
不过,Ng 表示,部分借款人并未因此延后购买,而是调整融资结构。例如,有人会选择为现有贷款进行重定价(repricing)——不少客户对此已相当熟悉。
他举例说,近期有一名客户把原先 2.25% 的利率重定价至 1.8%。Ng 表示:“之所以能拿到更低利率,一方面是因为客户主动与银行沟通,另一方面也是基于双方良好的业务关系。”
相较之下,改走转按(再融资)路线需与他行重签、承担新的法律费用并重新估值,未必划算,他说。
在高利率环境下,Ng 指出,也有一些投资者转而选择总价更小的资产——介于 $700,000 至 $800,000——因为这类资产进入门槛较低、租金对月供的覆盖比更高,通常可从银行获得约 70% 至 80% 的融资。
与此同时,若有能力,亦有人干脆全款买入,省去一切烦恼,Ng 说。
归根结底,他与 Tan 的共识是:只要产品契合自身需求,即便借贷成本高于以往,企业仍不会因此放弃通过贷款完成新购。
强租约比灵活性更重要
对投资者而言,最关键的并非物业本身,而是其投资逻辑是否清晰,尤其是能否吸引并留住租户、降低租户更替率。
经纪表示,他们所服务的投资者与企业主普遍看好工业物业市场,尤其是食品工厂这一细分领域。Ng 指出,即使在更高利率环境下,食品工厂单元的需求依旧强劲,成交速度与此前相当。
Tan 提到,Admiralty 与 Senoko 一带的食品工厂,历来在租户需求方面表现不俗。近期,位于成熟工业区 MacPherson、租户画像相近的两座 Strata 工业永久产权项目在开盘时即告售罄,这再次印证了今年以来该细分市场的强劲需求。
Tan 以一个靠近自动扶梯的 F&B 售卖亭来说明“黏性”:房东会预期,经营良好的租户不会因为每年小幅涨租就搬走——毕竟他们已在该位置累积了客源,搬迁便有丢失客群的风险。
通用型单位(如 B2 工业空间)从理论上看能给房东更大的灵活度。但在较小的市场里,差异化产品在租赁市场上的表现,往往优于“灵活却通用”的产品,Tan 说。
同样的逻辑也适用于自购自用的企业。物理位置会影响企业的运营与成长。例如,一家金融服务中小企业为自用购置办公室时,往往愿意因临近同业或客户而支付溢价。
总体上,商业与工业领域的企业主与房产投资者,正从容应对商业贷款利率的上行。新加坡依然为企业主提供颇具竞争力的融资利率,且监管环境稳健。
展望未来,乐观情绪能否延续仍有待观察;若包括新加坡金融管理局(MAS)在内的央行明年更大力度出手抑制通胀上行与地缘政治波动,市场走向或将受到影响。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments