


在地缘政治不确定性持续主导今年各大报章头条之时,新加坡的大型投资者正果断把资金投向本地房地产,视为避风港。
据Knight Frank报告,2026年至今新加坡大额房地产交易表现最为强劲。2026年首九个月,大宗机构交易累计达S$42.4 billion,创下本地年度新高。
Knight Frank将“大额交易”界定为:单笔至少S$10 million的交易、S$10 million以上的大宗或土地交易,或REIT/基金之间的机构资产转移。
截至目前,2026年累计规模已超越2025年全年的S$40.7 billion;Knight Frank预计全年有望达到S$50 billion。
今年的成绩也超过此前两个峰值:2025年的S$40.7 billion,以及2017年的S$35.5 billion。
这凸显出后疫情时期的复苏。受疫情余波影响,成交额在2022年至2023年间由S$30.9 billion下滑至S$21.1 billion。
尽管2月伊朗战争引发全球市场震荡,创下历史新高似乎有违直觉。
但迄今,新加坡市场尚未将这些冲击与不确定性完全计入价格。事实上,作为全球最安全、最可预测的主要经济体之一,新加坡或因此“意外”受益。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
趋优避险
Knight Frank资本市场临时负责人Melvin Chay表示:
“在全球经济和地缘政治不确定性持续的背景下,新加坡一直、并将继续吸引本地与国际资本,在东南亚商务枢纽这一稳定、现代化的市场中,寻找高品质、具备收益能力的资产。”
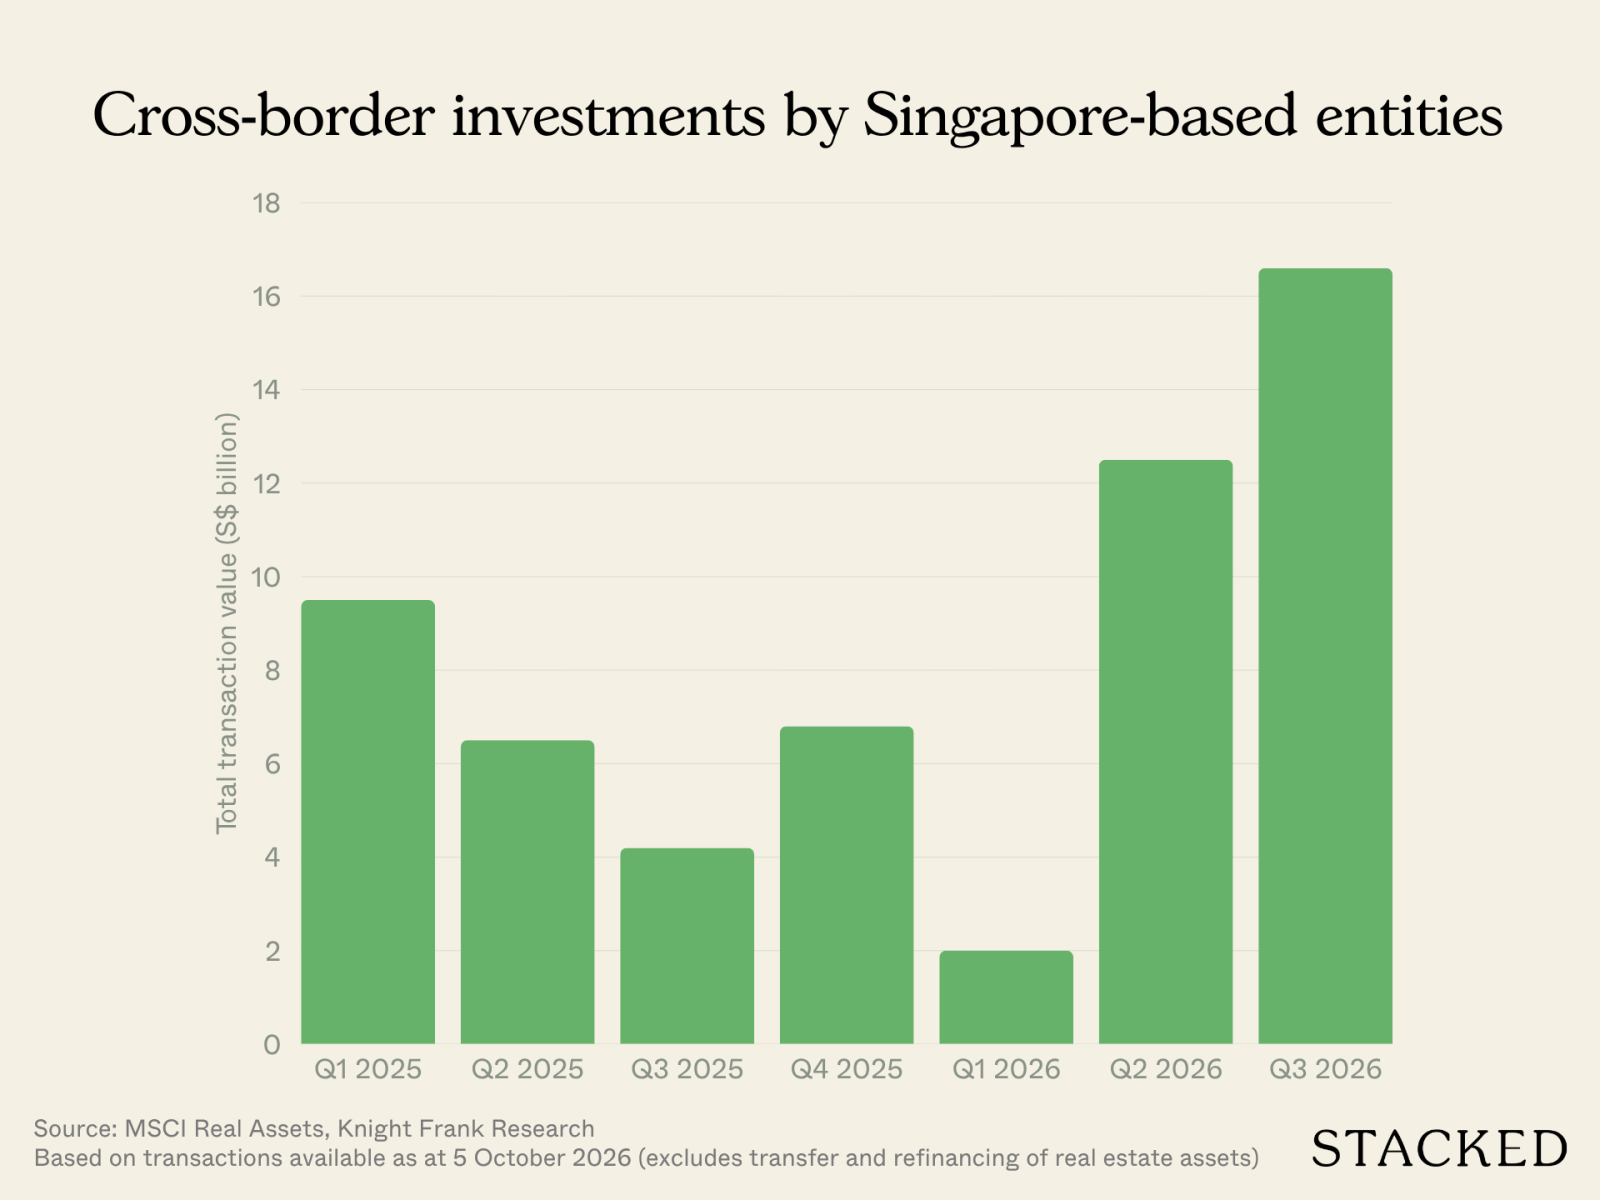
本地融资成本也更低:用于贷款定价的基准SORA约为1.2%,而美国接近4%。这使新加坡成为主要房地产市场中借贷成本最低的市场之一。例如,伦敦的基准利率为3.75%,悉尼为4.35%。
Stacked此前也报道过,这属于亚洲最低水平之一。Cashew按揭经纪的Ethan Ng曾表示,即便本地利率被视为偏高,仍低于马来西亚、中国或泰国。
因此,今年充裕的流动性与有利的借贷成本相遇。Knight Frank补充,今年回报预期亦可观,进一步推动融资:
“在当前一个比拼真金白银的市场中,资本把握度高且执行果断的投资者,更有机会拿下优质资产。”Chay说。
当然,并不意味着没有风险。新加坡政府以频繁调整房地产政策著称,而在60% ABSD的约束下,外国投资者基本被挡在住宅市场之外。
强势的新元也使外国买家更难入场,而价格走高通常意味着收益率走低。
投资者抢在利率进一步上升前入市
用于购买新加坡商业地产的贷款利率,年初徘徊在1.08%,年中一度小幅回落至约1.04%,目前又略升至1.20%。
需要注意,大额投资交易的利率往往更高。当前高总价物业的利率约在1.6%至1.7%。
据Ng介绍,第三季度利率开始走高,市场开始消化能源价格飙升及9月美联储加息的影响。他早前预计,其所接触的客户(多为贷款额较小的借款人)利率或在年底升至2%。
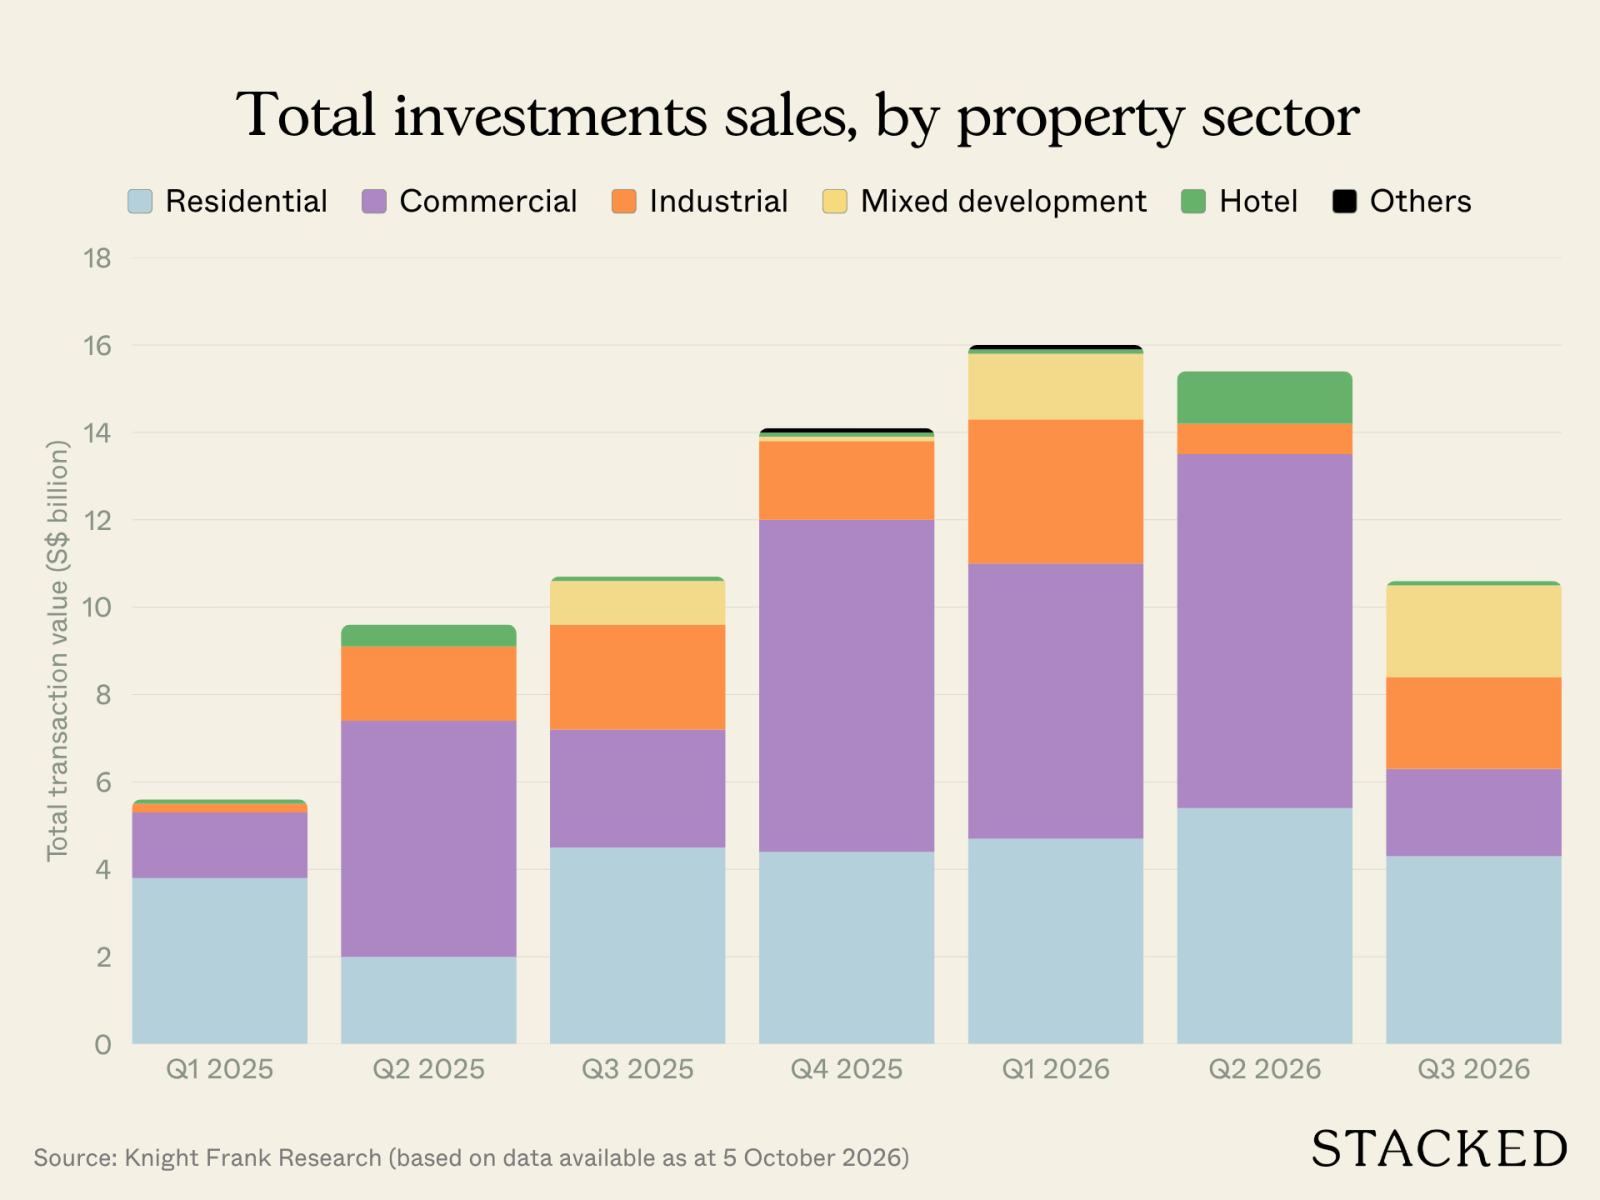
今年前三个季度的交易额与利率走势大体同向:第一季度成交S$16.2 billion,第二季度为S$15.5 billion,第三季度回落至S$10.7 billion。
“鉴于市场预期加息将推高借贷成本,正在谈判的各方可能会被推动在年底前完成交易。”报告称。
除少数例外,私人银行按揭多以3M SORA为定价基准,该利率为过去三个月银行间利率的平均值。
因此,当美联储加息(如9月所为)时,挂钩SORA的贷款通常需约三个月才会反映变化。
不过,选择固定利率方案的借款人,通常在固定期结束前不会感受到变化(期限长短视具体方案而定)。
本季投资者在新加坡最青睐哪些细分领域?
第三季度,住宅投资走高并占据主导,商业成交量则回落。自2025年末以来,商业板块一直是成交量最大的板块。
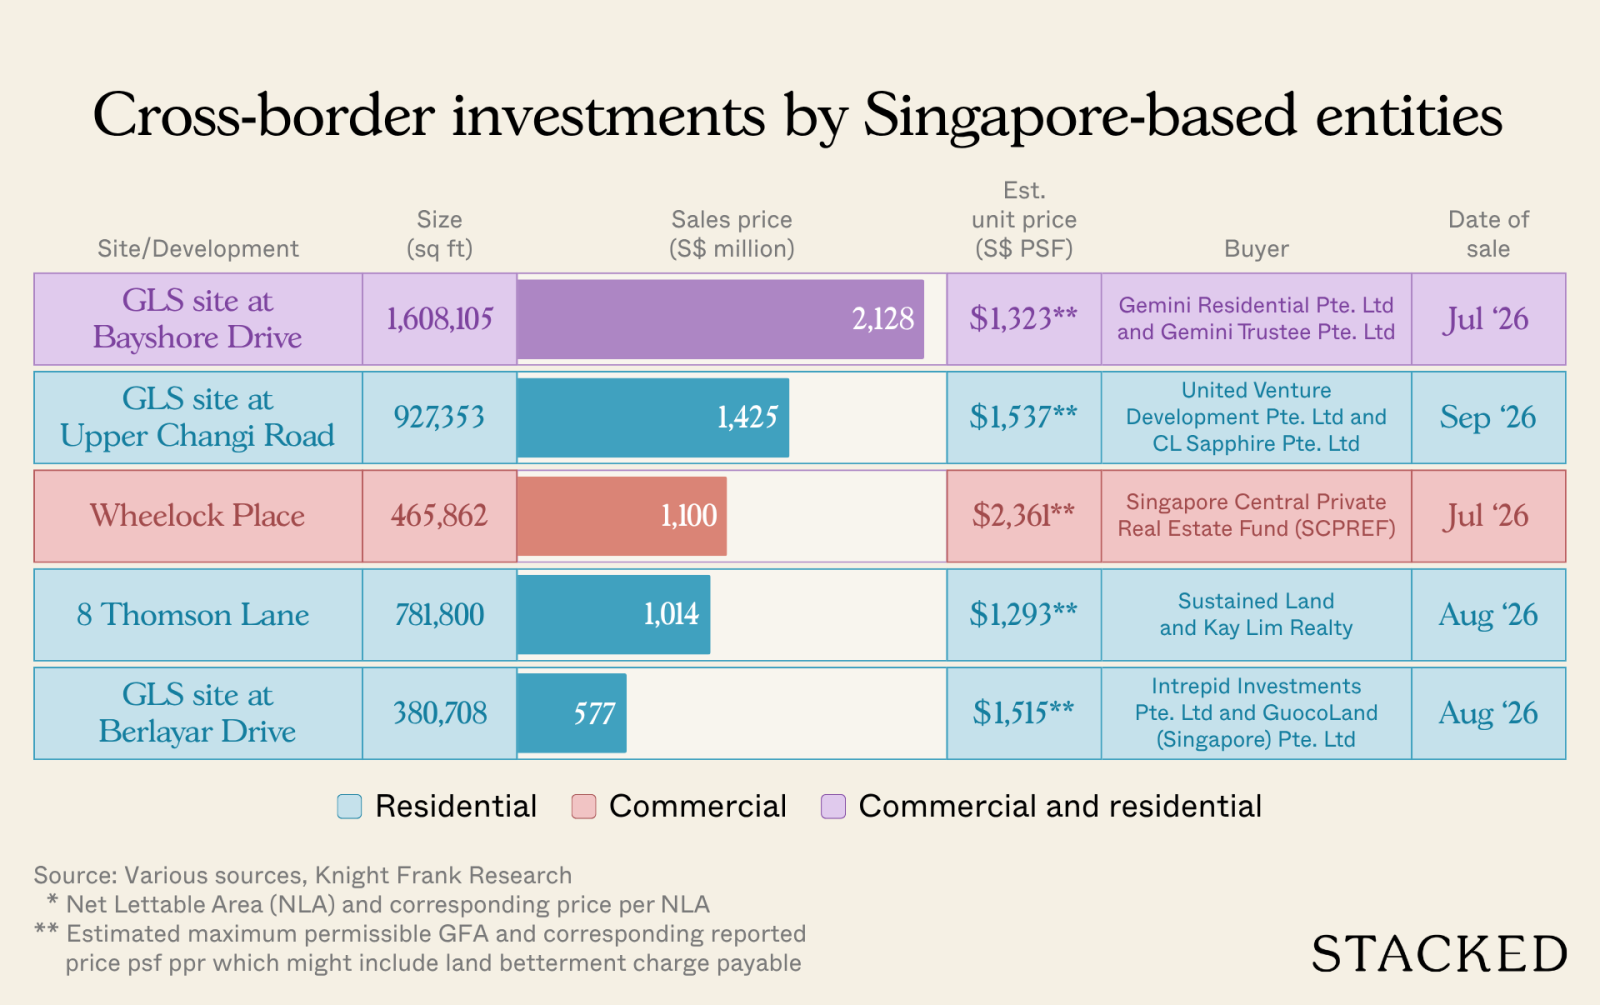
本季商业板块亦有重量级交易:由Hongkong Land管理的新加坡Central Private Real Estate Fund(SCPREF)以S$1.1 billion收购Wheelock Place。这是上季第三大交易。
第三季度,住宅板块合计成交S$4.3 billion,在S$10.7 billion的总额中占据不小比重。
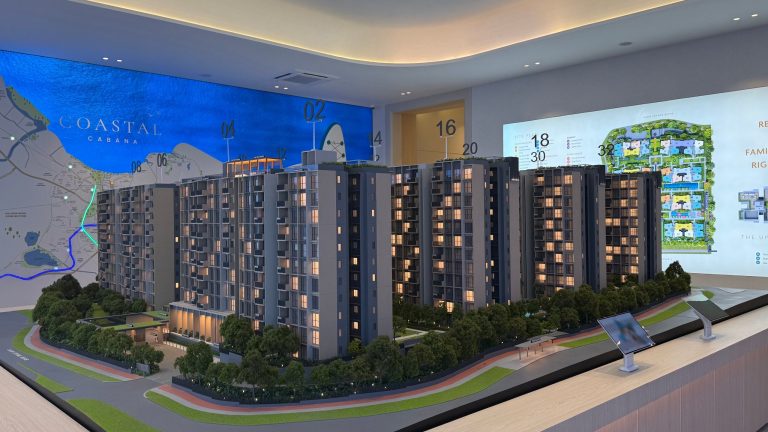
其中包括四幅私人住宅GLS地块:一幅位于Upper Changi Road的地块以$1.4 billion成交,另一幅位于Berlayer Drive的地块成交价为$576 million;两者均跻身本季前五大交易。
本季最大宗交易为Bayshore Drive的一幅综合用途GLS地块,7月由Frasers Property以$2.1 billion摘取。总体而言,综合用途项目虽不多见,但常以“大单”收官。该地块GFA为149,398平方米,亦是首个非CBD的GLS地块以逾$2 billion成交。
Knight Frank并称,受政府售地带动,上季以来工业投资活动翻倍增长,本季尤以专用型工人宿舍用地为主。酒店板块方面,本季仅录得一宗交易:CapitaLand Ascott Trust以S$134 million收购Coliwoo Midtown。
尽管如此,2026年首九个月已累计录得七宗酒店交易,合计S$1.5 billion,高于2025年全年九宗、总额S$957.2 million的表现。报告称:“更高的(酒店板块)投资额显示,市场对新加坡居住相关板块的兴趣仍在延续。”
“在全球环境充满不确定性的当下,新加坡作为长期房地产投资首选目的地的地位仍在提升。”Chay补充道。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments