


当政府公布今年上半年拟推售的发展地块清单时,我们曾重点提到两幅地块格外引人注目。如今,这两幅地——Berlayar Drive 与 New Upper Changi Road——已正式启动招标,预料将备受发展商关注。
这意味着买家有望在这两处区位独特的地段迎来全新私宅项目。接下来,我们将更深入解析这两幅地块的亮点,以及一旦授标后潜在买家应留意的要点。
我们在首次点评时就指出,Berlayar Drive 的优势在于有望成为 Greater Southern Waterfront(GSW)中新滨海住宅带的“首发”项目;而位于 New Upper Changi Road 的地块则坐拥以交通为轴心、位于 Bedok 心脏地带、具备打造大型综合住区条件的优越区位。

随着两幅地块正式启动招标,它们很可能孕育出风格迥异的产品。基于对周边条件的判断,我们认为 Berlayar Drive 有望成为低密度滨水住宅带内的首个公寓项目;而 New Upper Changi Road 地块则有望打造出超过 1,000 户、坐落于生活核心区的“巨无霸”式综合发展。
如果你对这两幅地及其后续新盘感兴趣,以下要点值得留意。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
两幅地块的推出,是政府加大住宅供应整体计划的一环
Berlayar Drive 与 New Upper Changi Road 同被列入 1H2026 政府售地(GLS)计划的“确定名单”中。两幅地合计可供应约 4,575 套新私宅。
这一体量相当可观——今年“确定名单”下所有地块的合计可建新屋数量,较过去 10 年的半年度平均供应多出约 50%。
这清楚显示,政府仍在通过增加私宅供应,以供给端手段缓解房价上行压力。
此外,我们也留意到,今年 GLS 新推地块在区位特性上更显差异化。与其说推出多幅“通用型大众盘”地块,不如说更常见的是布局于不同生活圈、面向不同客群需求的地块。
这一点在 Berlayar Drive 与 New Upper Changi Road 两幅地块的区位反差上体现得尤为明显。
Berlayar Drive 是近年来最具特色的 GLS 地块之一

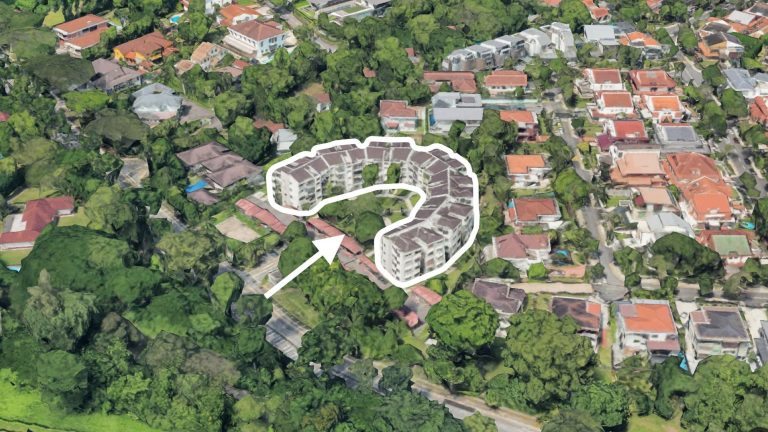
整体来看,Berlayar Drive 的 GLS 地块占地 271,929 sq ft,地积比率(GPR)为 1.4,预期仅可兴建约 415 套新私宅。
这低于一般中型公寓常见的体量——后者通常为 500 至 600 户,户型配比更为多样。
但这幅地块颇为独特。它与同属 Berlayar 新社区的其他后续地段,皆坐落于前 Keppel Golf Course 旧址;该球场已于 2022 年迁出。区域邻近拉布拉多自然保护区、花柏山以及圣淘沙。
这场转型隶属 Greater Southern Waterfront(GSW)总体规划的一部分,范围自 Pasir Panjang 延伸至 Marina East。面积达 2,000 ha 的 GSW 将通过新增住宅社区、商业空间与休闲设施,重塑新加坡南部海岸线。
ERA Singapore CEO Marcus Chu 表示,随着 Berlayar Drive 这幅 GLS 地块推出,发展商将迎来在 GSW 抢占先机的首个机会。他补充指出,该区域几乎罕有全新发展地块入市,这将显著提升本次 GLS 的吸引力。
需留意,这幅地块的 GPR 偏低,新项目的住宅楼最高仅约五层。但这反而可能成为优势,意味着更少建筑物会遮挡一线滨海景观。

Berlayar 新住区将融合公私住宅,并配套建设超市、商店、诊所与幼儿园等设施,全面提升社区的长期宜居性。
近月来,位于城市边缘带(Rest of Central Region,RCR)的新盘去化表现强劲,例如 River Valley 的 Zyon Grand 与 Promenade Peak,以及 Margaret Drive 一带的 Penrith。
Realion Group 副CEO Justin Quek 指出,RCR 各细分子市场可售库存偏低,或将继续支撑诸如 Berlayar 这类优质区位新盘的买气。
该区还受惠于多处商务节点的近距利好,例如 HarbourFront Centre 与 Mapletree Business City。紧邻 Berlayar 社区的是环线(CC)的 Telok Blangah MRT 站,距离 CC 与东北线的换乘站 HarbourFront MRT 仅一站之遥,并与 VivoCity 购物中心直接连通。
基于以上要素,多数市场观察者预期,待 Berlayar Drive 的 GLS 招标于 8 月 4 日截止时,将吸引实力开发商踊跃参与。Realion 预估将有 4 至 7 家竞标者,最高标价或落在约 $1,400 至 $1,500 psf per plot ratio(ppr)。
Berlayar Drive 周边未来将有庞大的升级客源
尽管本次地块本身不大,但 48 ha 的 Berlayar 新住区却相当可观。根据政府对该新住宅区的总体规划,未来预计可容纳约 7,000 套 HDB 组屋(很可能属于 Prime 或 Plus 类别)以及约 3,000 套私宅。
Prime 与 Plus 类别的组屋需满足 10 年 Minimum Occupation Period(MOP),并附带其他转售限制。一般而言,此类组屋多位于更理想的地段,初始定价通常也相对高于 Standard 类别。
依我们判断,Berlayar 内的 Prime 与 Plus 组屋住户,将在未来构成本区 HDB 升级客源的“基本盘”。但需强调,目前尚无 Prime 或 Plus 项目完成 MOP,转售市场的实际需求表现仍有待检验,尤其在更严格的转售限制下。
换言之,新分类组屋面世时间尚短,其转售市场表现仍缺乏足够的历史数据。
不过,可以肯定的是,此次在 Berlayar 规划区内率先释放 GLS 地块,体现了政府打造更多元居住小镇、混合公私住宅的总体思路。
New Upper Changi Road 新地块料将呈现截然不同的产品

再看 New Upper Changi Road 刚释出的 GLS 地块,占地 331,194 sq ft,GPR 为 2.8,意味着可兴建多达 1,010 套私宅。
地块位于 Bedok 的核心地带,可谓多年难得一见且兼具商业吸引力的位置。其居于区域中心的地理优势,也与该区对新私宅的长期需求与成交纪录相互印证。
该地紧邻东西线的 Bedok MRT 站,周边集中了社区的关键配套:Bedok Mall、主要小贩中心,以及即将入驻、且带有商业配套的 Sky Eden @Bedok 等。
总体而言,我们过往研究显示,此区拥有强劲的升级客源。例如,较新的 Bedok 四房组屋转售价格已跨过 $1 million 门槛;部分 Bedok South Horizon 转售单位在达到 MOP 后,成交价据报超过 $1.2 million。这些均为 Standard 类别组屋,并无 10 年 MOP 的长限,而 Bedok 也是新加坡东部成熟、买家熟悉的住宅市场。
ERA 的 Chu 指出,Bedok Central 周边已约 15 年未见新盘推出,上一次还是 2011 年的 Bedok Residences。叠加本次 GLS 靠近 Bedok MRT 与 Bedok Mall 的区位优势,他认为新项目有望释放强烈的“压抑性需求”。
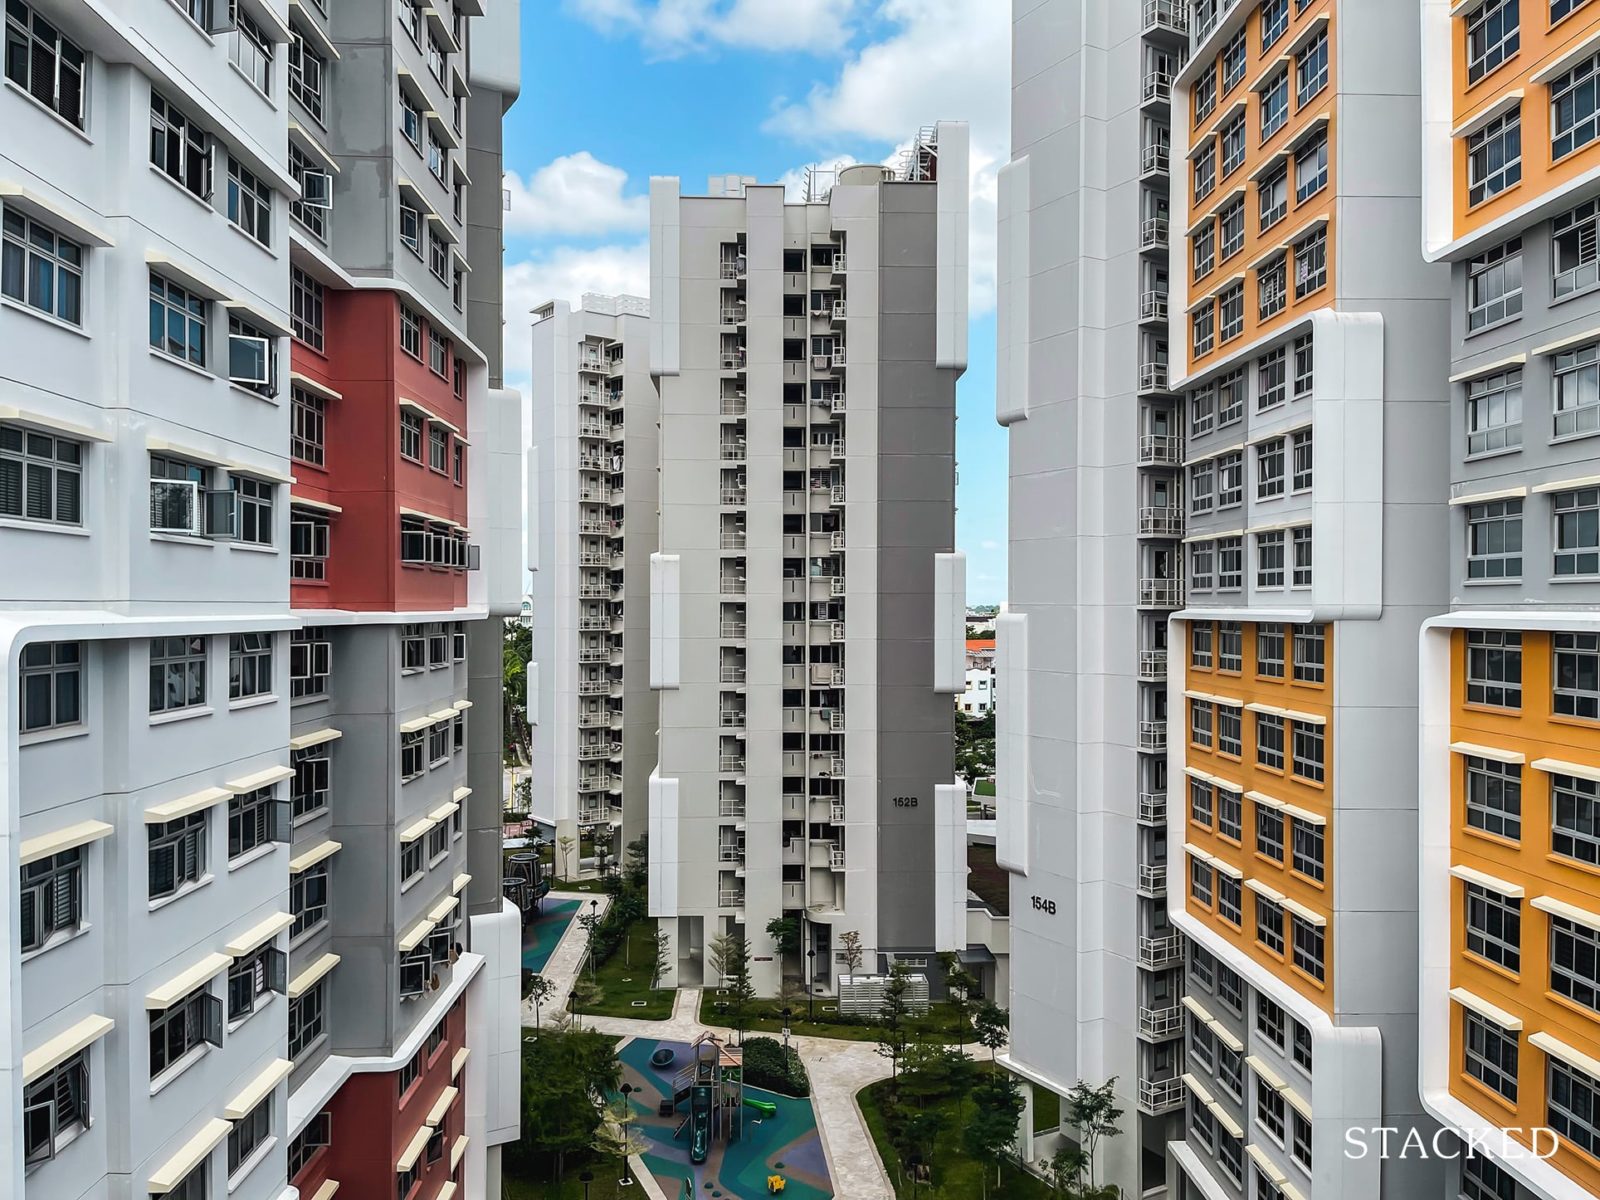
这个潜在“巨无霸”项目亦将受惠于新加坡“东部门户”(Eastern Gateway)的发展——这一正在强化的商务走廊服务于借力樟宜机场连通性的企业,并衔接既有的 Tampines Regional Centre 与 Changi Business Park。
因此,在我们看来,该 GLS 地块不止享有近 MRT 的地利,其周边潜在买家池也因对新私宅的压抑性需求与 HDB 转售价攀升而持续扩大。
“巨无霸”体量同样关键
若最终可容纳逾 1,000 户,这将是一个“巨无霸”项目——我们通常将超过 1,000 户的体量界定为“巨无霸”。
从 Treasure at Tampines 以及近期的 Parktown Residence 的热销与去化表现可见,这类大型项目对私宅买家吸引力十足:一来配套设施往往更为齐全,二来管理费通常更具规模效益而较低。
若本次 GLS 打造成此类“巨无霸”社区,势必与周边体量较小的项目形成明显区隔,例如 Sky Eden@Bedok 或 Bedok Residences。
整体而言,随着 HDB 转售价走高与对新私宅的持续需求,本地块预计也将迎来开发商的踊跃参与。Realion 预估将收到 4 至 7 份标书,最高标价料在 $1,350 至 $1,450(psf ppr)区间。
Realion 的 Quek 指出,Bedok 与 Tampines 两区在 2026 至 2029 年间,预计将有超过 9,500 套 4-room 与 5-room 组屋陆续达到 MOP,这将形成庞大的 HDB 升级客源池。
他并补充,近期对 executive condominium(EC)制度的调整(详解请见此文)也可能把部分升级需求引流至私宅市场,因为多数 EC 供应现优先分配予首次置业者。除 HDB 升级客外,他亦预期来自 Siglap 与 Opera Estate 等邻近有地住宅区的“换尺”需求。
我们将持续跟进两幅地块的最新动态;欲获取新加坡楼市的第一手信息,欢迎关注Stacked。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments