


你好,
我是你们的 Telegram - Stacked Homes 订阅者,经常阅读你们写作精良、内容扎实的文章。
得知你们会为来信读者提供建议,因此我也来请教。若能给予一些指点或建议,将不胜感激。
关于我目前的房产情况,我有些进退两难(因此至今一直维持现状):
我与太太均为新加坡人,40 岁出头,我们以 50/50 共同持有一套已全款付清的 4 房式 HDB(Sengkang,楼龄 14 年)和一套 2 房 私宅公寓。两套均无未清贷款。我们把 HDB 以 3K 出租,自己住在公寓。
我们的合计收入约 20K,现金储蓄约 800K。
在当前市场下,我们不确定是否:
1. 投资第 3 套房产,需承担 30% 的 ABSD——若市场继续上涨,期望获得资本增值
2. 通过“拆名”(decouple)购入第 3 套房,承担 20% 的 ABSD,并继续获取租金收入
3. 卖掉我们的 HDB(现金奶牛),再进行“拆名”(decouple),再投资第 3 套房产。
谢谢!
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢你的来信与肯定,我们也很高兴内容对你有所帮助。
全款持有两套房,确实让你处于相当稳健的状态,尤其是在不影响 Loan-To-Value (LTV) 比率的前提下再承担一笔房贷时。不过,我们理解你的犹疑,特别是当你打算保留现有的一套或两套房产时。
在讨论你提出的方案前,我们先来评估你的负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
鉴于部分信息缺失,我们在计算中作出以下假设:
- 你们两人均为 42 岁
- 两人 OA 目前均无可用 CPF 余额
若购买第 3 套房产:
| 按 42 岁、每月合计固定收入 $20K、利率 4.8% 计算的最高贷款额 | $1,836,249 (23 年贷款期) |
| 现金 | $800,000 |
| 贷款 + 现金合计 | $2,636,249 |
| 按 $2,636,249 计算的 BSD | $101,412 |
| 按 $2,636,249 计算的 ABSD | $790,875 |
基于以上数据,除非你们有相当可观的 CPF 余额可用,否则在 BSD 与 ABSD 金额高企、超出现金储蓄的情况下,你们将无法把贷款额度用满。
在仅以 $800K 现金、并计入 BSD、ABSD 与 25% 首付的前提下,你们的最高可负担价约为 $1.3M。
| 购买价格 | $1,300,000 |
| BSD | $36,600 |
| ABSD | $390,000 |
| 25% 首付 | $325,000 |
| 现金 | $800,000 |
| 所需贷款 | $926,600 |
接下来,我们看看新加坡 HDB 与私宅市场的表现。因为方案 1 与 2 涉及保留 HDB,而第 3 条路径则把资金从 HDB 转向私宅。
这也正是需要厘清之处:在投资组合中持有 HDB 与持有私宅,核心差异在哪里。
私宅监管相对较轻,价格对市场变化更为敏感且更具灵活性。这种“灵活性”受多重因素驱动,包括自住与投资需求、集体出售活动,以及宏观经济环境变化。
相对而言,HDB 的定位是可负担住房。作为“政府产品”,它更容易受到政策与监管的影响。
把两者的指数并排对比会更清楚:
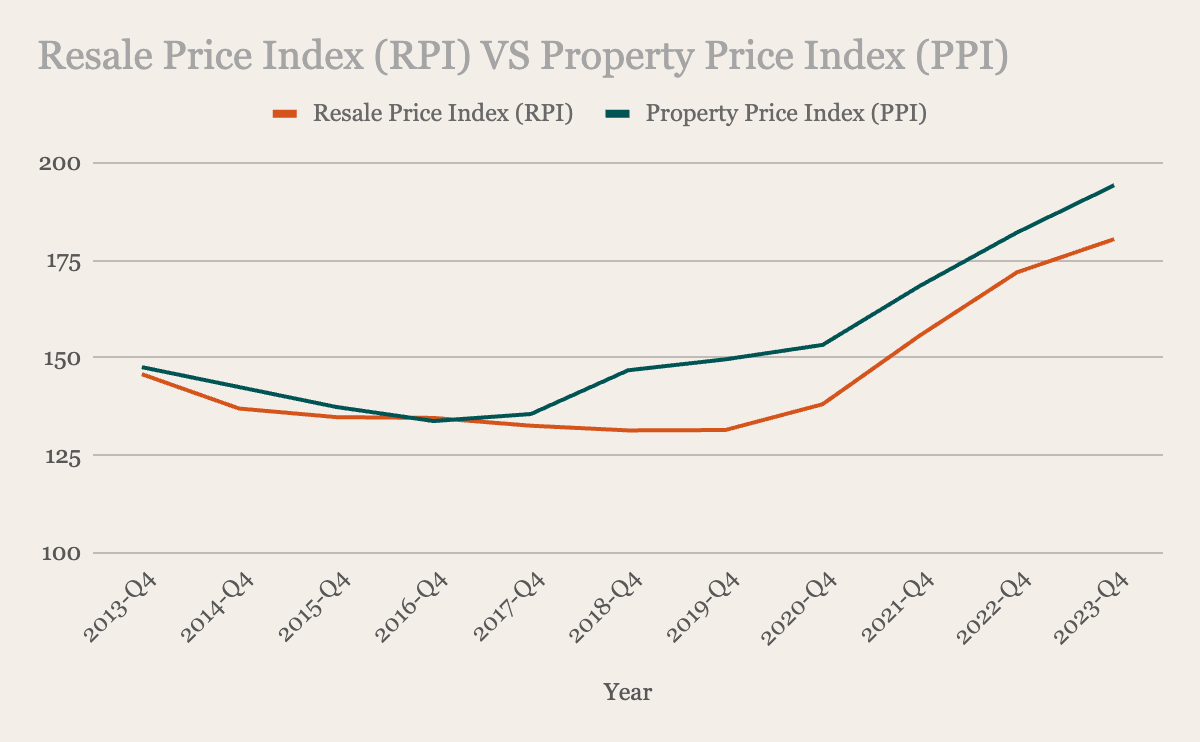
可以看到,非有地私宅自 2018 年起率先走强,而 HDB 要到 2020 年才显著上行。非有地私宅价格在 2017 年开始回升,催化因素之一是集体出售潮的升温。
虽然两者的差距有所收窄,但你会发现 2022-2023 年期间,PPI 的涨幅仍强于 HDB。
私宅交易不受 HDB 的严格资格与使用限制(如收入顶线、最低自住年限、转售限制等)所束缚,因此对更广泛的买家群体更具吸引力。
尽管如此,私宅虽更具灵活性且潜在回报更高,但也因对市场波动更敏感而承担更高风险。例如利率、汇率以及国际经济形势的变化,都会显著影响私宅的需求与定价。
相比之下,HDB 价格更为稳定,这源于政府为确保可负担性、抑制投机而设下的各项规定;例如 Mortgage Service Ratio (MSR) 上限、最低自住年限以及出租限制等,都有助于平抑价格波动,让 HDB 一般仍对大多数新加坡人可及。
换个角度看,私宅价格往往领跑 HDB。这意味着若你更关注资本增值,私宅通常是更合适的载体;当两者价差过大时,HDB 价格才倾向于补涨。
下面我们逐一测算你所考虑的各条路径。
可行路径
购买第 3 套房,承担 30% ABSD
根据前述可负担能力,你们的目标价位约 $1.3M。为便于计算,以下以 $1.3M 为购入价,假设年化租金回报率 3%、持有期 10 年。
| 购买价格 | $1,300,000 |
| BSD | $36,600 |
| ABSD | $390,000 |
| 现金 | $800,000 |
| 所需贷款 | $926,600 |
涉及的成本
| BSD | $36,600 |
| ABSD | $390,000 |
| 利息支出(假设利率 4%、贷款期 23 年) | $314,733 |
| 房产税 | $54,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $390,000 |
| 中介费(每 2 年支付一次) | $17,715 |
| 总成本 | $453,048 |
按此测算,光靠租金收入抵回 ABSD,就需要约 10 年时间——周期不短。
若撇开租金,仅就 ABSD 在 10 年持有期内回本,年化涨幅需约 2.7%。以近十年非有地私宅平均 2.9% 左右的年化涨幅来看,并非不可达,但仍取决于所选项目的具体表现。
但没有人愿意投入大笔资金只为打平。若要实现盈利,价格需要跑赢大市,尤其上述测算除 ABSD 外并未计入其他成本。
同时别忘了机会成本:用于缴税的现金在这 10 年里本可投向其他资产,取得约 7% 的回报。以 10 年或更长持有期衡量,承担更高风险以追求 7% 回报并非不合理。
此外,若你期望获得跑赢市场的收益,数据显示购买更大户型(卧室更多)往往回报更佳。当前 $1.3M 左右的预算,尚不足以购入有望带来更高回报的大户型。
以下以 Treasure At Tampines 为例,按单位面积/户型大小划分的回报表现:
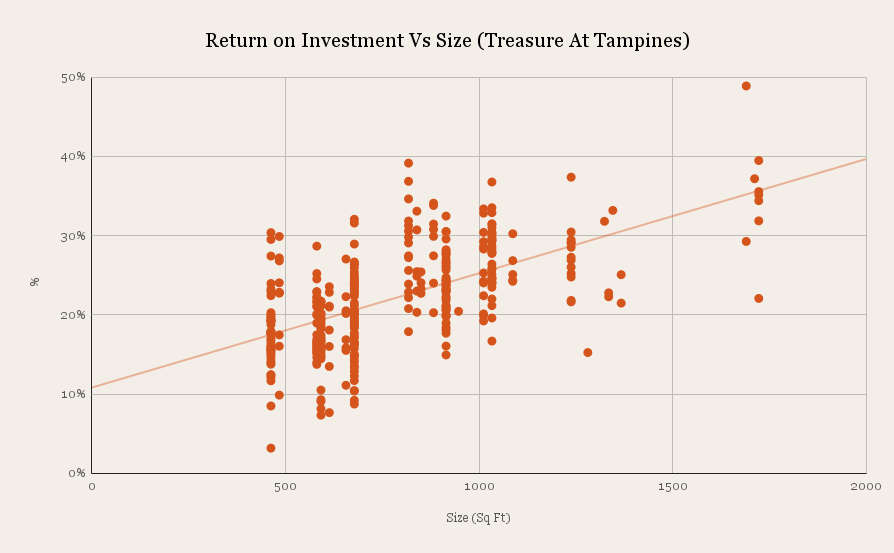
目前,3 房新盘的售价往往已超过 $1.5M。至于转售市场,这个预算内的许多 3 房多为楼龄较高的 99 年地契项目,除非遇到集体出售(不确定、且不应依赖),否则长期跑赢并不常见。
综合以上因素,我们不太倾向走这条路径。
接着看第 2 条路径:
拆名(decouple)后由一方再购一套,需付 20% ABSD
先看拆名成本。由于不清楚你们公寓的具体位置,我们以假设估值进行测算,并假设两人当初出资相同。
假设条件:
- 物业估值 = $1,500,000
- 已动用 CPF 连同应计利息 = $300,000(每人)
- 两人 OA 目前均无可用 CPF 余额
| 出让方 | 项目 | 受让方 |
| 50% | 份额 | 50% |
| $750,000 | 估值 | $750,000 |
| $300,000 | 需退回 OA 的已用 CPF 本息 | - |
| - | 期权费 (5%) | $37,500 |
| - | 完成款 (20%) | $150,000 |
| - | BSD | $17,100 |
| - | ABSD | $150,000 |
| $3,000 | 律师费 | $3,000 |
| $447,000 | 现金净得 | - |
| 所需贷款(扣除 $800k 现金后) | $120,100 |
各银行对最低贷款额要求不同,但通常至少 $200,000。若以 $200,000 贷款计,你仍会有 $79,900 现金结余,我们将其用于第 3 套房的购买。
需注意,由于 HDB 为两人共同持有,在公寓上进行拆名时,受让方购买份额会被视为其“第 2 套”房产,从而触发 ABSD;但 ABSD 仅按 50% 份额的价值计算。
假设两人均为 42 岁、各自月薪 $10K,在利率 4.8% 下,单人可获批的私宅最高贷款额为 $918,124。
因此,计入贷款额、BSD、ABSD 与首付后,出让份额一方的可负担购房价为:
| 购买价格 | $1,350,000 |
| BSD | $38,600 |
| ABSD | $270,000 |
| 25% 首付 | $337,500 |
| CPF + 现金 | $826,900 |
| 所需贷款 | $831,700 |
*$300,000(CPF 退回)+ $447,000(拆名现金净得)+ $79,900(现金结余)
请注意:以上仅为示例数字,你们的实际情况将随公寓拆名的最终结果而变化。
在此情形下,你们将需要同时管理两笔房贷。假设你们继续自住已拆名的公寓,并以 3% 的租金回报率出租第 3 套;为与方案 1 公平对比,这里仍以 $1.3M 的购买价,但投入更高比例的 CPF 与现金。
| 购买价格 | $1,300,000 |
| BSD | $36,600 |
| ABSD | $260,000 |
| CPF + 现金 | $826,900 |
| 所需贷款 | $769,700 |
涉及的成本
| BSD | $36,600 |
| ABSD | $260,000 |
| 利息支出(假设利率 4%、贷款期 23 年) | $261,440 |
| 房产税 | $54,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $390,000 |
| 中介费(每 2 年支付一次) | $17,715 |
| 总成本 | $269,755 |
同时,我们也计入已拆名物业那笔贷款的利息开支。
| 利息支出(按 $200,000 贷款、利率 4%、贷款期 23 年) | $67,933 |
若走此路径的总成本:$170,100(拆名成本) + $269,755 + $67,933 = $507,788
出售 HDB、拆名,由一方再购一套且无须缴纳 ABSD
在这种情况下,你们持有的物业套数与现在相同。谈到房产投资,通常有两条路径:侧重资本增值,或以租金现金流为导向。
HDB 因入手价更亲民,通常租金回报率更好;但若谈资本增值潜力,合适的私宅从历史表现看往往更胜一筹。
如果考虑走这条路,前提是:目标私宅的租金回报显著优于 HDB,或其长期升值潜力更强。
回看过去 6 个月 Sengkang 地区 2010 年落成的 4 房式 HDB 成交,平均售价约 $649,000。我们据此作为你的卖价,并假设两人对半分。鉴于已全款结清,该笔款项将全部以 CPF 与现金形式回收。
沿用先前的拆名假设,但因 HDB 已售出而无需计入 ABSD,出让份额一方的可负担能力如下:
| 以 42 岁、月薪 $10K、利率 4.8% 计算的最高贷款额 | $918,124 |
| CPF + 现金 | $1,151,400 |
| 贷款 + CPF + 现金合计 | $2,069,524 |
| 按 $2,069,524 计算的 BSD | $73,076 |
| 估算可负担价 | $1,996,448 |
*$300,000(CPF 退回)+ $447,000(拆名现金净得)+ $79,900(现金结余)+ $324,500(HDB 售价的 1/2)
与前述相同,假设你们继续自住已拆名公寓,并以 $1.3M 购入另一套作为投资;为保持口径一致,假设 3% 租金回报率和 10 年持有期。若仅借取最低 $200,000 的贷款,你们仍会有 $14,800 的现金结余。
| 利息支出(假设利率 4%、贷款期 23 年) | $67,933 |
| BSD | $36,600 |
| 房产税 | $54,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $390,000 |
| 中介费(每 2 年支付一次) | $17,715 |
| 总收益 | $183,752 |
若采取此路径的总成本:$170,000(拆名成本) + $67,933(拆名公寓利息) - $183,752 = $54,181
替代方案:维持现状,把现金投向其他资产
由于你们已全款持有两套物业,且看起来对现居所满意(上述三条路径都保留了现有的私宅),不妨考虑将资金投向成本更低的其他渠道。
例如,若投资股票等权益类资产,其年化 Return On Investment (ROI) 通常在 4-7% 区间。以 $800K、10 年期测算,潜在收益如下:
| ROI | 收益 |
| 4% | $384,195 |
| 5% | $503,116 |
| 6% | $632,678 |
| 7% | $773,721 |
进一步而言,股票与基金配置具备流动性、分散化与潜在回报的优势,可与现有房产形成互补,同时也减少了新增物业所带来的管理与维护负担。
应该怎么选?
我们快速总结这 3 条路径:
| 路径 | 持有物业套数 | 成本 | 应付 ABSD(已计入成本) | 剩余 CPF/现金 |
| 购买第 3 套房,承担 30% ABSD | 3 | $453,048 | $390,000 | $0 |
| 拆名后由一方再购一套,承担 20% ABSD | 3 | $507,788 | $410,000 | $0 |
| 出售 HDB、拆名,由一方再购一套且无需 ABSD | 2 | $54,181 | $0 | $339,300(来自 HDB 售房款 + 现金结余) |
若只看财务数字,方案 3 的总成本最低,但意味着你们的组合里少了一套房产。这项策略仅在两种情况下更有利:一是目标私宅的租金回报优于 HDB(不太可能),二是其长期资本增值潜力显著更强(这正是私宅的相对优势)。
至于方案 1 与 2,较高的 ABSD 需很长时间才能靠租金收入回本。
基于此,我们认为维持现状、将现金投向其他投资渠道或许更为合适。为购买第 3 套房而承担过高的前期税费与资金压力,其风险与机会成本并不划算。维持现状更省心、风险更低、分散化更好,且无需先行缴付 ABSD 与承担物业持有的各类成本。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments