


亲爱的 Stacked,
希望你和 Stacked 团队度过了愉快的周末。
参照 Stacked 于 2023年11月的回复,很高兴告诉你,我们终于以单一名义买下了一套4BR,下周就能拿钥匙了!自住房考虑因素众多,太太也花了很长时间才拍板。
现在可能有点冒昧,再请你们给一次建议(无论是发表还是简短回复),还是斗胆一问。
我们的第二阶段计划。
- 太太:50岁出头(2024年)
- 银行初步批核贷款额度:$450,000
- 贷款期限至75岁
- 贷款成数不得超过购房价的55%
基于以上情况,我们在考虑:
(a)在 OCR 购买一套3BR
- Sengkang、Punggol、Choa Chu Kang、Yishun
- 步行至 MRT,距离少于700m
- 日后将单位出租
(b)在 RCR 购买一套2BR+2B
- 沿 Circle Line 或 Downtown Line
- 步行至 MRT,距离少于700m
- 日后将单位出租
(c)以现金 + OA 进行投资
- 组合配置:T-Bills、债券、定期存款
- 平均回报可能略低于4%
补充说明:
- 是的,我们已预留应急现金,若购买第二套房,可覆盖至少36个月的按揭供款
- 我们希望尽量放大闲置资金的效益
你们会如何选择?思路是什么?除上述3个选项外,我们也乐于听取任何建议!
先行致谢!
编者按:出于隐私考虑,部分财务细节已被删除
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
恭喜你们喜得新居!很高兴你们为一家人找到了合适的住所。
既然自住房已落实,投资房产就是另一回事了。按惯例,我们先评估你太太的购房负担能力,再深入讨论不同选项。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
购房负担能力
| 银行预估可贷额度 | $450,000 |
| CPF资金 | $400,000 |
| 现金 | $850,000 |
| 贷款 + CPF + 现金合计 | $1,700,000 |
| 按$1,700,000计算的BSD | $54,600 |
| 估算可承受房价 | $1,645,400 |
鉴于你太太持有的CPF与现金状况,她的贷款成数不太可能超过购房价的55%。
接下来看看你提出的选项。既然这是投资,我们不建议仅局限于你设定的条件;若你的核心目标是财务回报而非自住,这些条件反而会限制选择。
原因如下:
OCR 与 RCR 公寓的表现
我们将聚焦非有地私宅的转售市场。
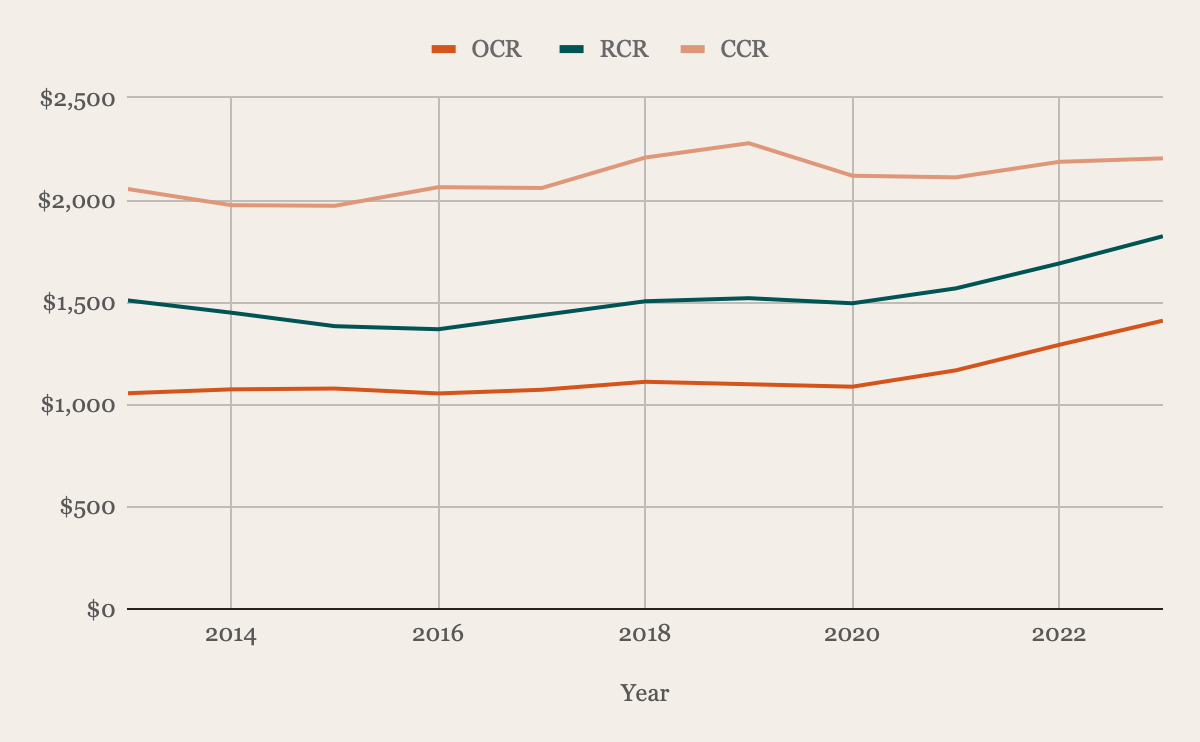
| Year | OCR | 同比 | RCR | 同比 | CCR | 同比 |
| 2013 | $1,055 | - | $1,509 | - | $2,054 | - |
| 2014 | $1,074 | 1.80% | $1,449 | -3.98% | $1,975 | -3.85% |
| 2015 | $1,078 | 0.37% | $1,383 | -4.55% | $1,972 | -0.15% |
| 2016 | $1,054 | -2.23% | $1,368 | -1.08% | $2,063 | 4.61% |
| 2017 | $1,072 | 1.71% | $1,437 | 5.04% | $2,059 | -0.19% |
| 2018 | $1,111 | 3.64% | $1,505 | 4.73% | $2,208 | 7.24% |
| 2019 | $1,099 | -1.08% | $1,520 | 1.00% | $2,278 | 3.17% |
| 2020 | $1,087 | -1.09% | $1,495 | -1.64% | $2,119 | -6.98% |
| 2021 | $1,167 | 7.36% | $1,568 | 4.88% | $2,111 | -0.38% |
| 2022 | $1,292 | 10.71% | $1,690 | 7.78% | $2,187 | 3.60% |
| 2023 | $1,410 | 9.13% | $1,823 | 7.87% | $2,204 | 0.78% |
| Average | - | 3.03% | - | 2.00% | - | 0.78% |
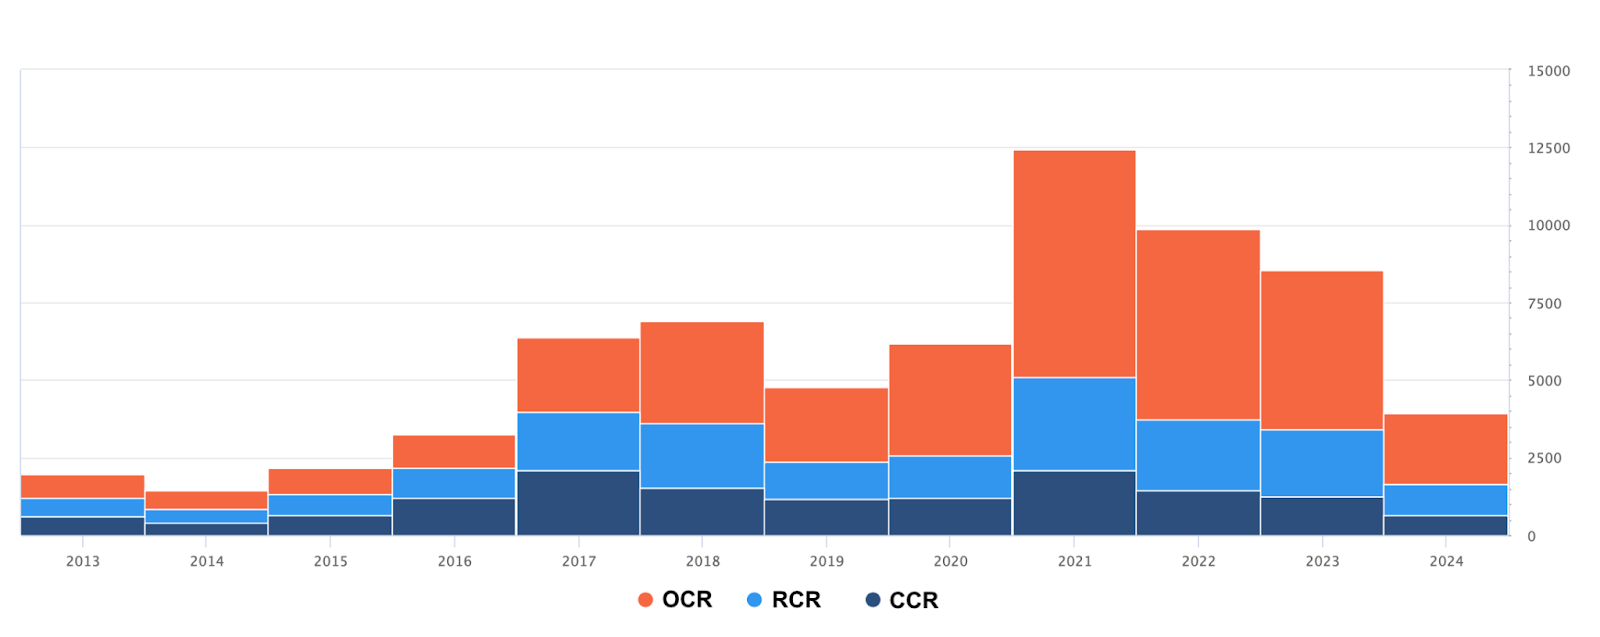
2013 至 2018 年间,楼市从高位回调,至 2017/18 年左右才逐步回升。之后数年,尤其在 COVID 期间,市场再度火热,其中 OCR 涨幅居首,其次为 RCR 与 CCR。
背后原因主要有:
- 去中心化布局为 RCR 与 OCR 带来更多就业与生活枢纽,削弱了对核心区居住的需求。在享有相近便捷性的同时,价格更可负担,这两区的涨势自然更快。
- OCR 与 RCR 以自住买家为主,而非投资者,尤其是海外资金。自 2013 年起、乃至 2020 年后,政府持续收紧以抑制楼市过热,传统流向 CCR 的外资随之减少。此外,外籍买家目前需缴付 60% 的 ABSD,也可能继续压制该区价格。
- 另一方面,居住可负担性问题加剧,促使买家向外缘区域寻求选择,进而推高 OCR 与 RCR 的需求,尤其是倾向留在原区、且需要更亲民价格以顺利升级的HDB 升级者。
接下来,我们聚焦你考虑的几个 OCR 区域,看看是否有个别市镇在涨幅上落后。
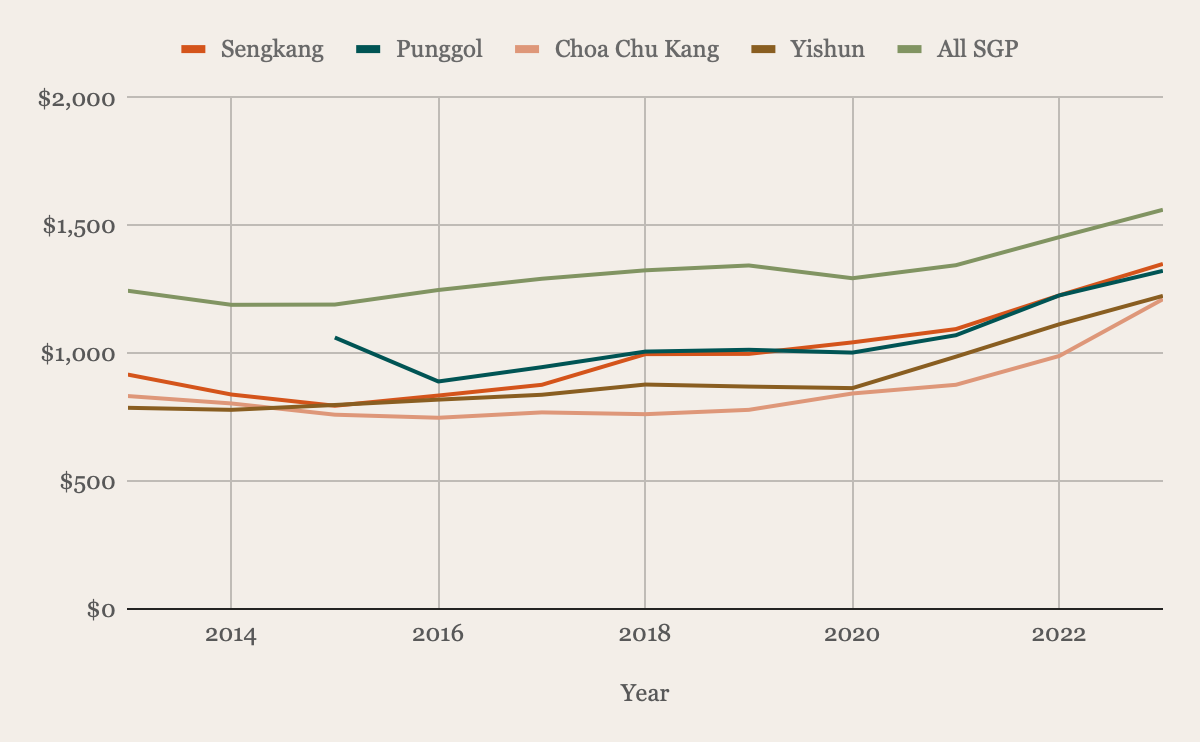
| Year | Sengkang | 同比 | Choa Chu Kang | 同比 | Yishun | 同比 | 全新加坡 | 同比 |
| 2013 | $917 | - | $833 | - | $787 | - | $1,245 | - |
| 2014 | $839 | -8.51% | $804 | -3.48% | $779 | -1.02% | $1,190 | -4.42% |
| 2015 | $795 | -5.24% | $760 | -5.47% | $798 | 2.44% | $1,191 | 0.08% |
| 2016 | $835 | 5.03% | $748 | -1.58% | $819 | 2.63% | $1,248 | 4.79% |
| 2017 | $877 | 5.03% | $769 | 2.81% | $838 | 2.32% | $1,292 | 3.53% |
| 2018 | $997 | 13.68% | $762 | -0.91% | $878 | 4.77% | $1,325 | 2.55% |
| 2019 | $998 | 0.10% | $779 | 2.23% | $870 | -0.91% | $1,344 | 1.43% |
| 2020 | $1,043 | 4.51% | $843 | 8.22% | $864 | -0.69% | $1,294 | -3.72% |
| 2021 | $1,095 | 4.99% | $877 | 4.03% | $987 | 14.24% | $1,345 | 3.94% |
| 2022 | $1,227 | 12.05% | $990 | 12.88% | $1,114 | 12.87% | $1,455 | 8.18% |
| 2023 | $1,350 | 10.02% | $1,212 | 22.42% | $1,225 | 9.96% | $1,562 | 7.35% |
| Average | - | 4.17% | - | 4.12% | - | 4.66% | - | 2.37% |
这里同样仅关注非有地私宅转售。过去 10 年,这三地的平均涨幅均高于全岛其他房产,这并不意外。
虽然各区在疫情期间及其后同比涨幅最大,但 Sengkang 多年来走势相对平稳。这或与当地持续有新项目入市有关;当这些项目进入转售市场后,会抬高平均每平方英尺(PSF)价格,因为新盘的 PSF 通常高于较老的转售公寓。
再看 Punggol——其非有地私宅的首笔转售仅始于 2016 年:
| Year | Sengkang | 同比 | Punggol | 同比 | Choa Chu Kang | 同比 | Yishun | 同比 | 全新加坡 | 同比 |
| 2016 | $835 | - | $890 | - | $748 | - | $819 | - | $1,248 | - |
| 2017 | $877 | 5.03% | $946 | 6.29% | $769 | 2.81% | $838 | 2.32% | $1,292 | 3.53% |
| 2018 | $997 | 13.68% | $1,007 | 6.45% | $762 | -0.91% | $878 | 4.77% | $1,325 | 2.55% |
| 2019 | $998 | 0.10% | $1,014 | 0.70% | $779 | 2.23% | $870 | -0.91% | $1,344 | 1.43% |
| 2020 | $1,043 | 4.51% | $1,003 | -1.08% | $843 | 8.22% | $864 | -0.69% | $1,294 | -3.72% |
| 2021 | $1,095 | 4.99% | $1,071 | 6.78% | $877 | 4.03% | $987 | 14.24% | $1,345 | 3.94% |
| 2022 | $1,227 | 12.05% | $1,227 | 14.57% | $990 | 12.88% | $1,114 | 12.87% | $1,455 | 8.18% |
| 2023 | $1,350 | 10.02% | $1,323 | 7.82% | $1,212 | 22.42% | $1,225 | 9.96% | $1,562 | 7.35% |
| Average | - | 7.20% | - | 5.93% | - | 7.38% | - | 6.08% | - | 3.32% |
尽管 Punggol 略逊于另外三个地区,但其表现仍显著跑赢同期新加坡整体房价的平均涨幅。
以 $1.6M 预算,我们来看看这些区域内一些在承受范围内的项目。由于我们不了解你的持有期,我们筛选了较新、且步行 10 分钟内可达 MRT 的项目。
| 项目 | 地区 | 地契 | TOP 年份 | 平均3卧成交价(2024年1月至今) | 平均3卧租金(2024年1月至今) | 平均租金回报率* |
| Wandervale | 23 | 99 years | 2019 | $1,461,429 | $4,000 | 3.28% |
| La Fiesta | 19 | 99 years | 2016 | $1,461,125 | $4,035 | 3.31% |
| Parc Centros | 19 | 99 years | 2016 | $1,612,000 | $4,133 | 3.08% |
| A Treasure Trove | 19 | 99 years | 2015 | $1,627,815 | $4,440 | 3.27% |
| The Luxurie | 19 | 99 years | 2015 | $1,525,000 | $4,279 | 3.37% |
| The Rainforest | 23 | 99 years | 2015 | $1,434,299 | $4,550 | 3.81% |
*租金回报率会因购买价与租金水平而变化
以上项目仅供参考,未必适合你。我们强烈建议与你的房产经纪进一步评估。
从表中可见,这些项目的平均租金回报率相当可观,且差距不大。
靠近 MRT 就一定更适合投资吗?
不少人认为靠近 MRT 就能获得更高租金回报,但事实未必如此。尽管此类房源因便利更容易出租,但售价往往也更高。
不过,步行可达 MRT 的公寓在买家中确实更受关注;随着私人交通成本上升,靠近 MRT 的房源需求可能会进一步提升。过去几年新加坡综合体项目的热度,已能看出这一趋势。
话虽如此,不靠近 MRT 却具备不错资本增值潜力的“被低估”房源也并不少见。
以下是不靠近 MRT、但在同一片区内价格更亲民、租金回报相近的部分项目:
| 项目 | 地区 | 地契 | TOP 年份 | 平均3卧成交价(2024年1月至今) | 平均3卧租金(2024年1月至今) | 平均租金回报率 |
| High Park Residences | 28 | 99 years | 2019 | $1,246,648 | $3,633 | 3.50% |
| Treasure Crest | 19 | 99 years | 2018 | $1,525,754 | $4,300 | 3.38% |
| Sol Acres | 23 | 99 years | 2018 | $1,403,759 | $4,075 | 3.48% |
| The Terrace | 19 | 99 years | 2017 | $1,419,095 | $4,380 | 3.70% |
High Park Residences便是典型之一,并不靠近主线 MRT。住户需先乘坐 LRT,4 站后到达 Sengkang MRT。连同步行,抵达主线 MRT 约需 15 分钟;搭巴士则更久一些。
如果你作为投资者走进示范单位,被告知到 MRT 需 15–20 分钟,会立刻放弃吗?若答案是肯定的,我们并不意外。但不妨看看它最终的盈利表现:
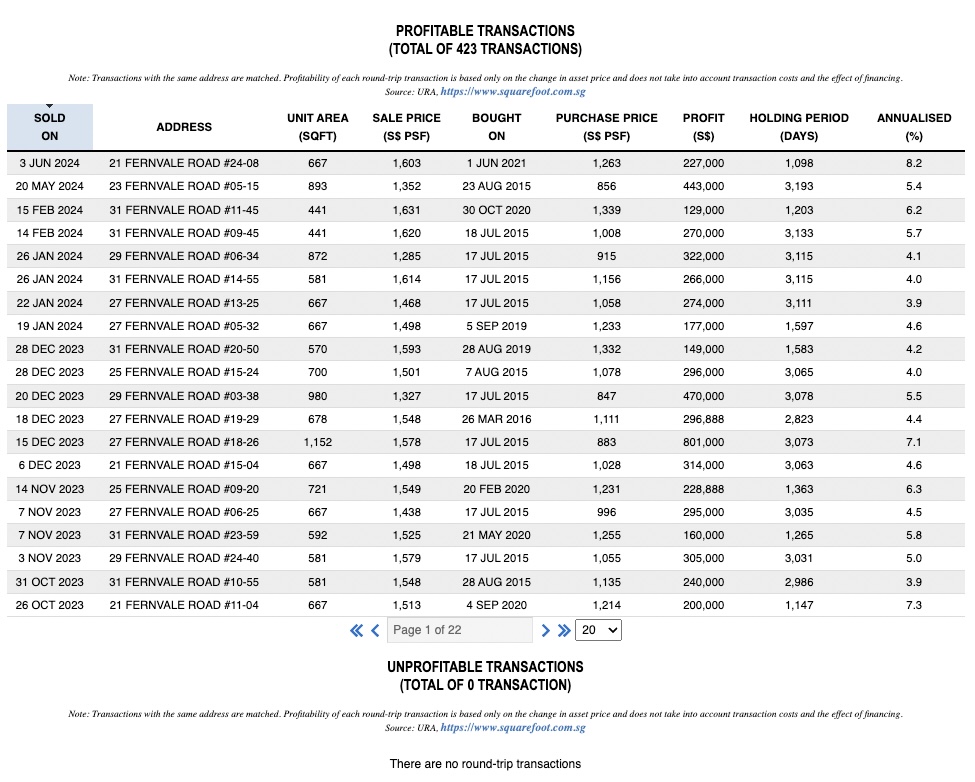
截至目前,已有 423 笔盈利、0 笔亏损的转售交易。多数盈利交易的年化回报在 4% 及以上。
这再次印证了我们的观点:做投资时,不应一开始就被一套筛选条件框死。了解哪些因素普遍有效、哪些不佳固然重要,但更关键的是紧跟当下与未来的机会。这确实费时,因此一位深耕一线、市场触觉敏锐且专业的经纪会非常有价值。
接下来,我们谈谈 RCR。
在房产门户上稍作搜索,你会发现 RCR 有不少 $1.6M 以下、相对较新的两卧单位可选。
以下是数个步行可达 MRT 的项目:
| 项目 | 地区 | 地契 | TOP 年份 | 平均2卧成交价(2024年1月至今) | 平均2卧租金(2024年1月至今) | 平均租金回报率* |
| The Woodleigh Residences | 13 | 99 years | 2023 | $1,453,571 | $4,494 | 3.71% |
| Stirling Residences | 03 | 99 years | 2022 | $1,489,317 | $4,642 | 3.74% |
| Queens Peak | 03 | 99 years | 2020 | $1,457,500 | $4,720 | 3.89% |
| Gem Residences | 12 | 99 years | 2019 | $1,226,625 | $3,707 | 3.63% |
| Alex Residences | 03 | 99 years | 2017 | $1,413,778 | $4,880 | 4.14% |
| Eight Riversuites | 12 | 99 years | 2016 | $1,312,725 | $3,890 | 3.56% |
*租金回报率会随购买价与租金水平而变化
将 RCR 与 OCR 的项目相比,租金回报差异并不大。不过,在 OCR 买更大户型可能更贵。这涉及在把更多现金压在房产上,还是将资金配置到其他领域之间的取舍。
投资一定要选 OCR/RCR 吗?
我们推测你之所以考虑在 OCR 购入3卧或在 RCR 购入2卧,主要出于预算因素。但既然是投资,未必要把自己局限于这两类选择。
尽管 OCR 与 RCR 近年的整体涨幅较强,这两区仍有表现不佳的项目;相对地,CCR 的整体增速较慢,却也不乏表现出色的项目。
| Year | Tribeca (CCR) | 同比 | The Hillier (OCR) | 同比 | 全新加坡 | 同比 |
| 2017 | $1,787 | - | $1,307 | - | $1,292 | - |
| 2018 | $1,931 | 8.06% | $1,358 | 3.90% | $1,325 | 2.55% |
| 2019 | $2,018 | 4.51% | $1,386 | 2.06% | $1,344 | 1.43% |
| 2020 | $2,032 | 0.69% | $1,352 | -2.45% | $1,294 | -3.72% |
| 2021 | $2,159 | 6.25% | $1,424 | 5.33% | $1,345 | 3.94% |
| 2022 | $2,218 | 2.73% | $1,488 | 4.49% | $1,455 | 8.18% |
| 2023 | $2,489 | 12.22% | $1,550 | 4.17% | $1,562 | 7.35% |
| Average | - | 5.74% | - | 2.92% | - | 3.29% |
这里仅为示例,因为 Tribeca 与 The Hillier 的特性差异明显,尤其在地契上——前者为永久产权,后者为 99 年地契,直接比较并不完全公平。尽管如此,以 $1.6M 的预算,两者你都负担得起,说明最终结果在很大程度上取决于你所挑选的具体项目。
以下是 Tribeca 的部分盈利交易。例如一套 517 平方英尺的单位,于 2017 年以略高于 $1 million 购入,6 年后转售,年化回报 4.2%:
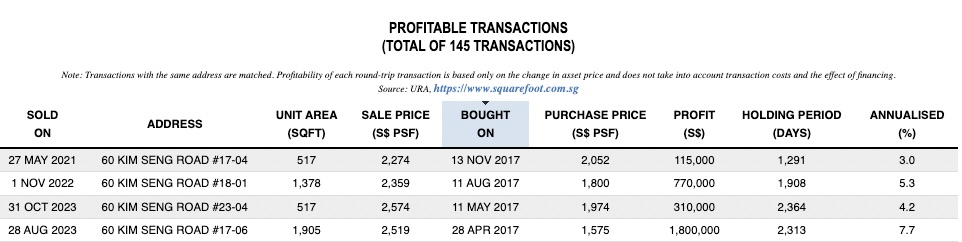
当然,这只是一个例子。投资成败,关键仍在项目本身与入手价格。
此外,你未说明是看转售还是新盘,后者也值得一并考虑。借助进度付款(progressive payment)机制,前期融资压力较低,你可先把资金配置在更稳健的标的上,同时未来或能受惠于更低利率。
以下是一个在新盘阶段表现不俗(早期买家受益)的 CCR 公寓案例:
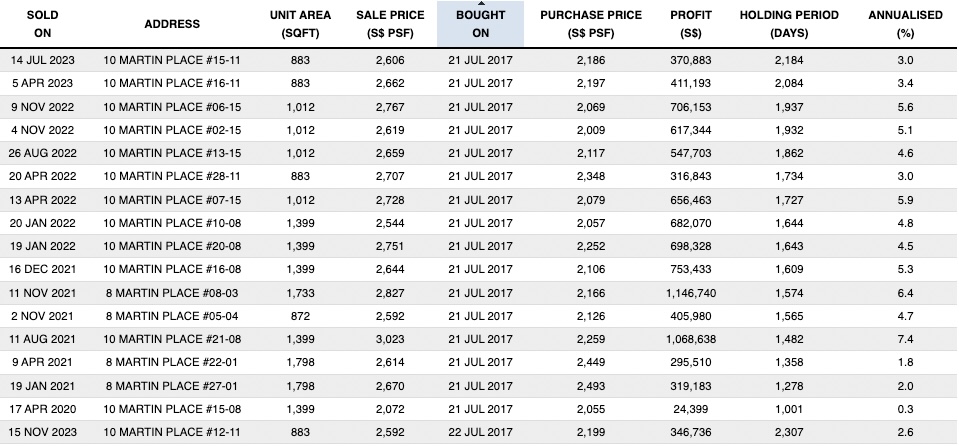
其多数表现都在 3% 以上,当然还要看具体单位。因此,认为 OCR/RCR 更适合投资并非没有道理,但也应对其他区域的机会保持开放心态。
既然关键的替代思路已说明,我们回到你提出的选项,做个推演。
我们想看看在整体市场平均年化回报下,不同预算的表现,以便与把资金投向其他渠道作比较,预判可能结果。这意味着我们会把持有房产的各类成本,与让现金在别处增值的机会成本一并纳入考量。
以下年化与租金回报均以平均值假设,实际表现仍取决于你的具体选择;但了解可能区间依然有帮助。
接下来以 $1.6M 的预算做一笔假设性购买(大致对应在 OCR 买一套三卧),仅用于测算对比:10 年后与将资金投向其他渠道相比,财务状况大致会如何。
以 $1.6 million 购买一套 3 卧
为便于计算,我们假设购买价 $1.6M,保守租金回报率 3%,持有期 10 年。
| 购买价 | $1,600,000 |
| BSD | $49,600 |
| CPF + 现金 | $1,250,000 |
| 所需贷款 | $399,600 |
持有期间的费用
| BSD | $49,600 |
| 利息支出(假设利率4%、贷款年限25年) | $138,660 |
| 房产税 | $74,400 |
| 管理费(假设$350/月) | $42,000 |
| 租金收入 | $480,000 |
| 中介费(每2年支付一次) | $21,800 |
| 总收益 | $153,540 |
按过去 10 年非有地私宅平均 2.9% 的年涨幅,做一个简单的潜在升值推算。
| 时间 | 房价 | 增值 |
| 起点 | $1,600,000 | $0 |
| Year 1 | $1,646,400 | $46,400 |
| Year 2 | $1,694,146 | $94,146 |
| Year 3 | $1,743,276 | $143,276 |
| Year 4 | $1,793,831 | $193,831 |
| Year 5 | $1,845,852 | $245,852 |
| Year 6 | $1,899,382 | $299,382 |
| Year 7 | $1,954,464 | $354,464 |
| Year 8 | $2,011,143 | $411,143 |
| Year 9 | $2,069,466 | $469,466 |
| Year 10 | $2,129,481 | $529,481 |
若走此路径,总收益:$153,540 + $529,481 = $683,021
把资金投入其他渠道
在这一路径下,可根据风险承受度选择不同工具:例如相对更稳健的投资级债券 ETF,或风险更高的股票 ETF。
为便于比较,我们假设 4–7% 的投资回报率,帮助你了解在 10 年持有期内不同回报水平的大致结果。
| 年回报率 | 投资金额 | 收益 |
| 4% | $850,000 | $408,208 |
| 5% | $850,000 | $534,560 |
| 6% | $850,000 | $672,221 |
| 7% | $850,000 | $822,079 |
结论
鉴于两种方案都相对稳健,选择投资其他渠道还是投资房产,最终取决于你的偏好。
从 10 年维度看,若资金仅获得 4% 回报,确实逊于投资房产。然而若计入各项成本,投资股票/基金等通常费用更低,主要成本是券商手续费;同时更省心,无需管理租户或维护房屋。
因此,若你不介意管理房产的麻烦,就需要尽早明确你的退出策略——这将更直接地影响当下应投什么样的房产。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments