


受当月无新盘入市及一个月的学校假期影响,上月一手市场新公寓销售几近停滞。
2026年6月,开发商共售出私宅156套(不含EC)。这是自2024年2月仅售出153套以来,一手市场的月度销量新低。
与2026年5月的447套相比,上月开发商销量环比下滑65.1%;同比较2025年6月的272套减少42.6%。
Realion (OrangeTee & ETC) Group 首席研究与策略主管 Christine Sun 表示,考虑到多数开发商通常会在6月学校假期放缓推盘节奏(这段时间买家与经纪人往往出国旅行),一手新盘出现阶段性低迷并不意外。
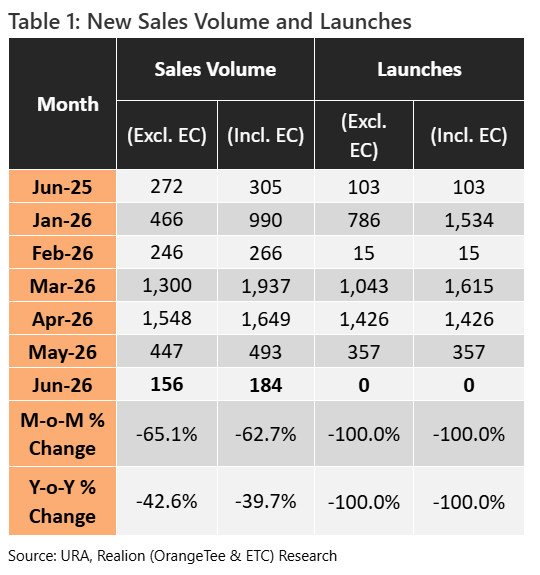
此外,开发商当月未推出任何新盘,亦拖累成交。这是自URA于2007年开始公布开发商销售统计以来,首次出现单月零推盘。
由于6月无新盘入市,买家转而关注现有在售项目,而这些项目多集中在“城市边缘”——Rest of Central Region(RCR)。
根据ERA汇总数据,上月RCR已推新公寓占新盘成交的53.8%(84套)。同期,郊区板块Outside Central Region(OCR)成交57套(36.5%);市中心Core Central Region(CCR)成交15套(9.6%)。
6月按成交套数计的畅销项目包括 Hudson Place Residences、Union Square Residences、The Continuum 和 Chuan Park。上述项目均位于RCR与OCR。
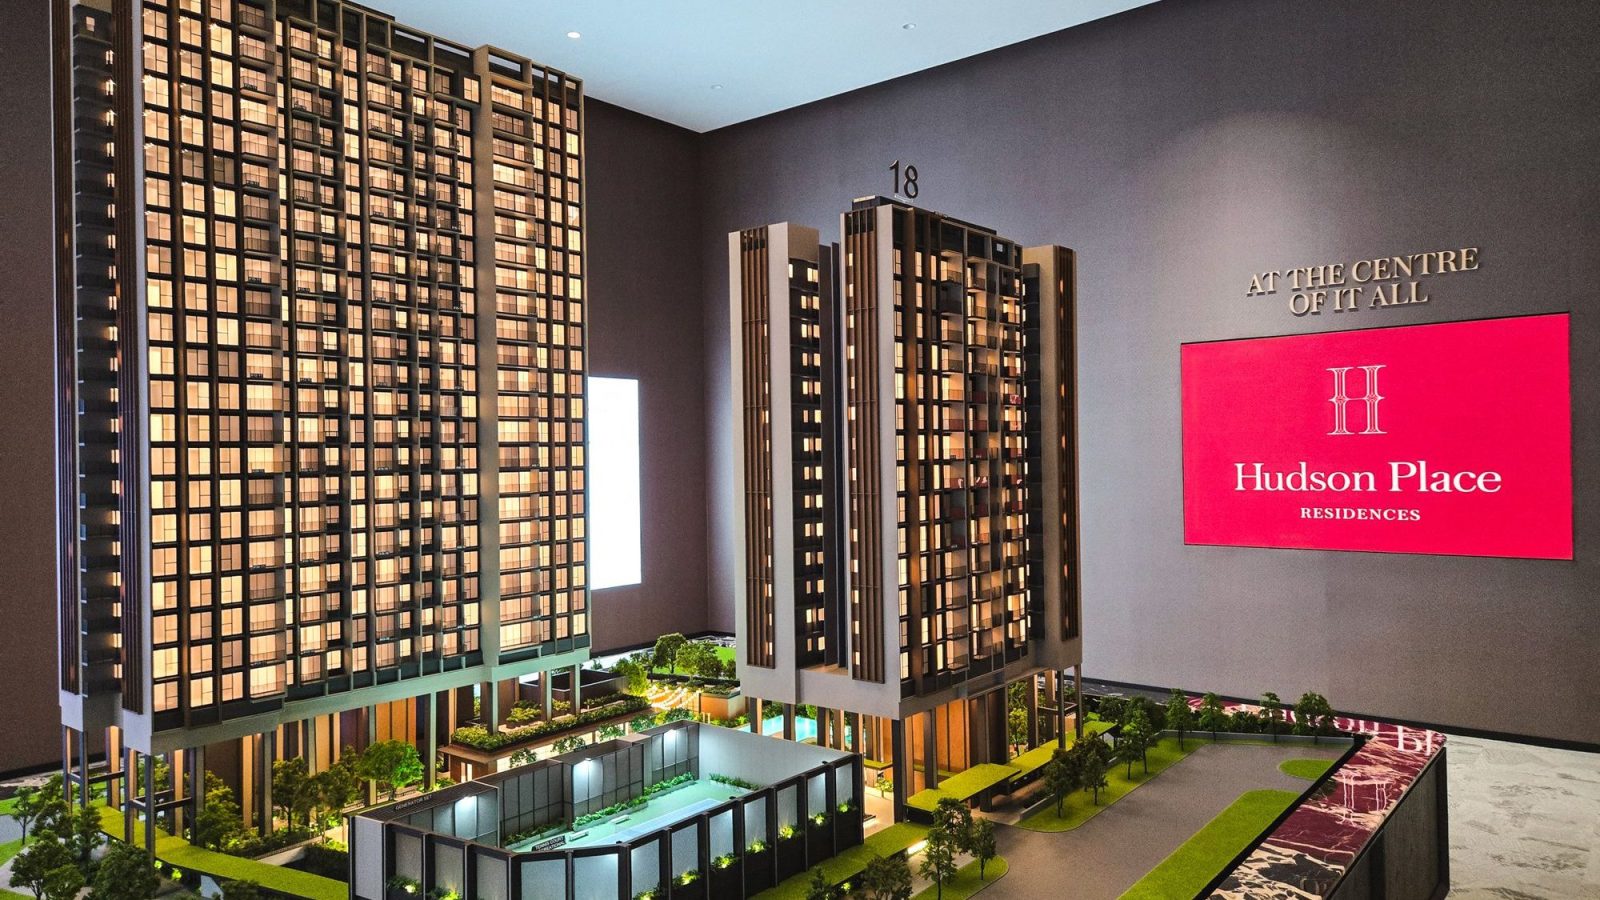
Hudson Place Residences 以12套成交、$2,577 psf的中位价,位居2026年6月开发商销售榜首。其中有8套成交价低于$2.5 million,这一直被多数新私宅买家视为“甜蜜点”价位。
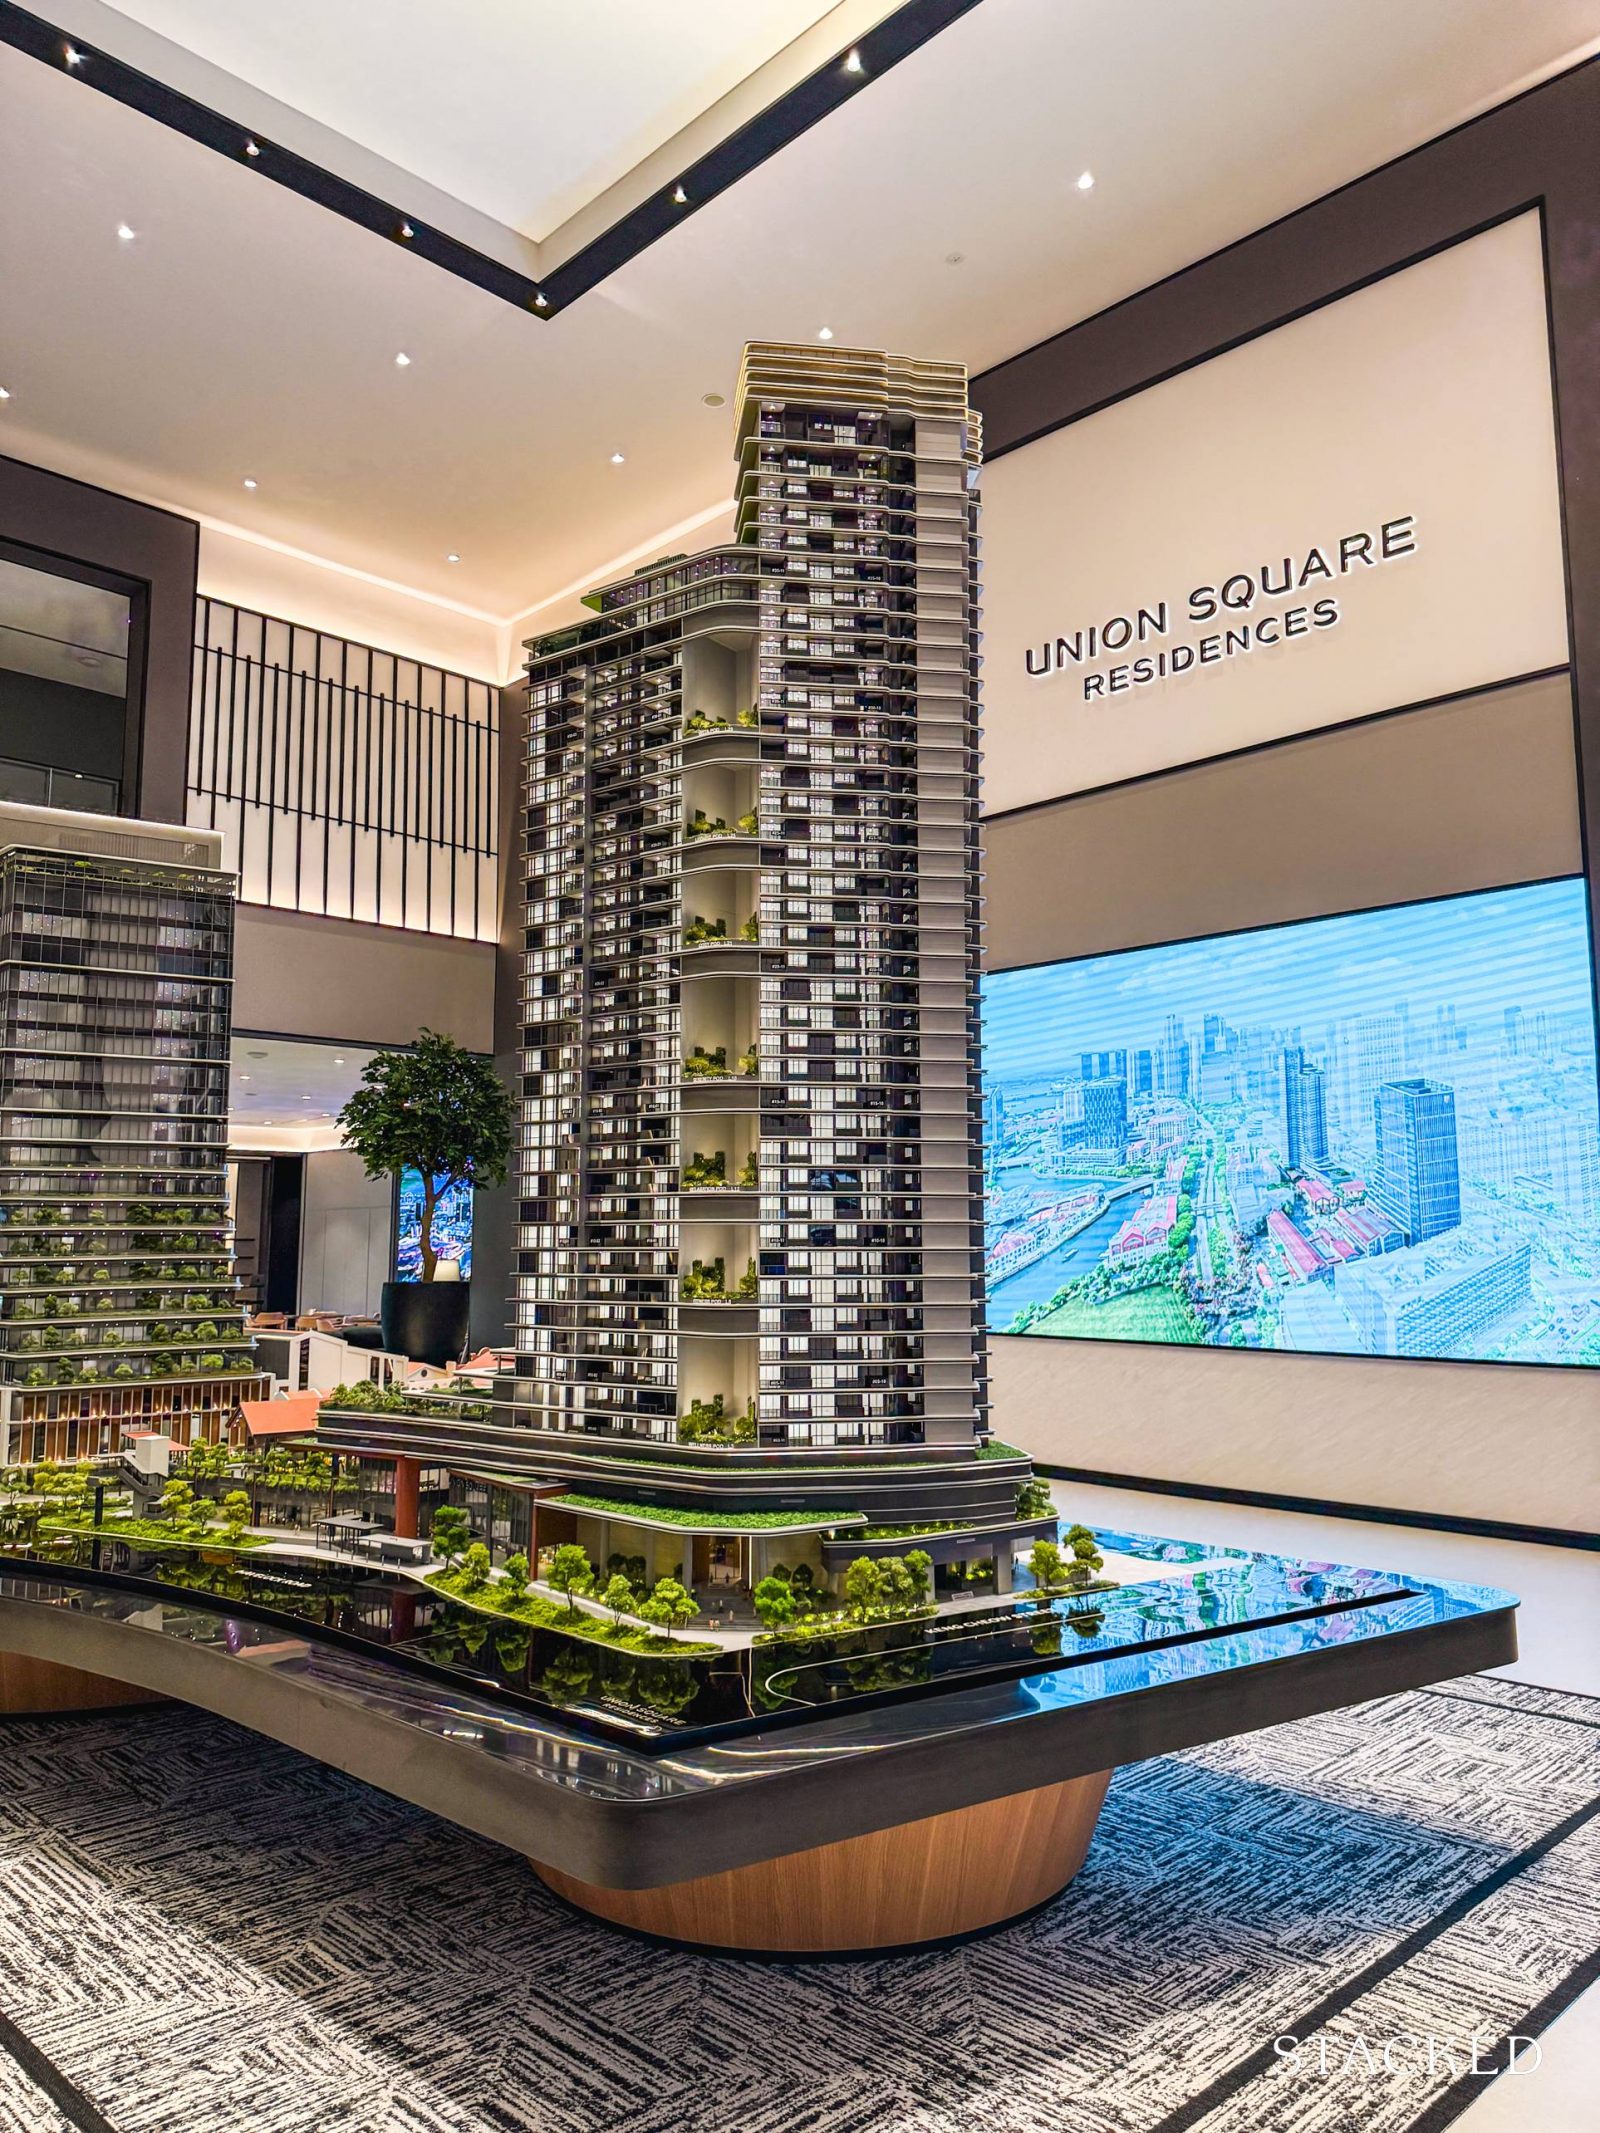
The Continuum 与 Union Square Residences 各成交11套,中位价分别为$2,789 psf与$2,762 psf。位于OCR的 Chuan Park 同样表现不俗,6月售出11套,中位价$2,631 psf。
总体而言,上月开发商销量偏低,并不代表2026年上半年私宅一手市场的整体表现。
1H2026共售出新私宅4,164套,较1H 2024的1,889套增加2,275套,亦与去年开发商售出的4,587套新公寓大致相当。
今年前六个月的新私宅销量较1H2025少9.2%,主因是1H2026推出的单位相对较少。
Mogul.sg 首席研究官 Nicholas Mak 补充称,过去两年新盘入市普遍去化较高,致使留给后续买家的可售单位减少。
“因此,随着开发商未售库存下滑,较早期项目留给购房者的优质房源更少,进而拉低了6月的成交量。”他说。
尽管2月爆发美伊战争,2026年3月与4月的新私宅成交仍走高,受多个备受瞩目的新盘带动,包括 Pinery Residences、Rivelle、Tengah Garden Residences 与 Vela Bay。
总体来看,一手市场的成交轨迹与今年部分新盘的亮眼去化,显示本地买家对新公寓的潜在需求依然韧性十足。只有在供给偏少或无新盘推出时,成交量才会放缓。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
豪宅市场出现强劲反弹
SRI 研究与数据分析主管 Mohan Sandrasegeran 表示,尽管6月整体开发商销量回落,但在更广泛的宏观放缓背景下,新有地住宅的销售仍然稳健。
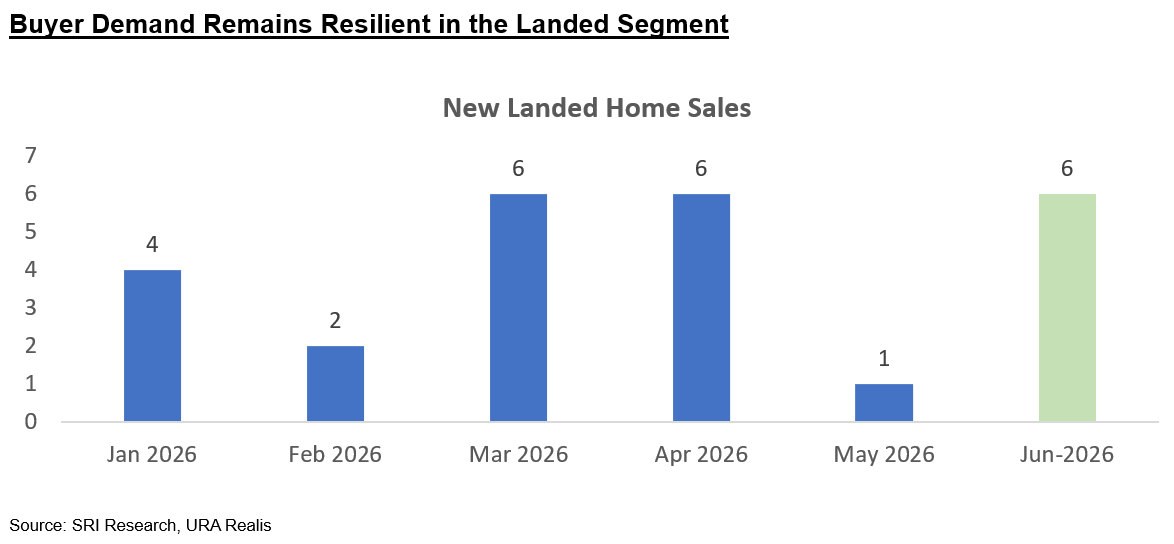
受制于有限供应,新有地住宅仅占开发商总销量的一小部分;6月售出6套,与2026年3月和4月持平。
“这一稳定表现主要由 Pollen Collection II 拉动,该项目贡献了新有地住宅的大部分成交。鉴于新有地住宅供应稀缺,它受益于寻求全新有地房源的买家。”Sandrasegeran 说。
与此同时,公寓市场的高价成交亦展现出韧性。CCR内售价介于 $5 - $10 million 的新非有地住宅(不含一购多套的批量交易)同比大增185.7%,达60套。
相比之下,1H 2025仅录得21宗此类高价交易,1H2024为36宗。
Sun 指出,推动高价非有地住宅需求的,是寻求在新加坡配置核心资产的富裕投资者;在全球宏观不确定性延续之际,这座城市国家的“避风港”地位持续吸引国际资本。
对于售价高于 $10 million 的新超豪宅,1H 2026售出9套,少于1H 2025的15套,但多于1H 2024的7套。
6月成交价最高的新房为 Watten House 的一套 2,368 平方英尺单位,成交价 $7.8 million;其次是 Orchard Boulevard 的 UPPERHOUSE 一套 2,056 平方英尺单位,成交价 $7.2 million,以及 River Modern 一套 1,830 平方英尺单位,成交价 $6.2 million。
2026年即将推出的新盘
展望未来,多数市场分析师预计,部分开发商可能会在农历七月开始前提前入市。今年该时段为8月13日至9月10日。传统上,部分买家会在此期间暂缓重大置业决策。
不过,Mogul 的 Mak 认为,新盘市场的高涨情绪或难以抵挡。“若这些新盘需求强劲,开发商很可能会在Ghost Month期间继续推盘,逐利动机将强过对‘鬼’的顾虑。”
部分已整装待发的项目包括Holland的 Amberwood(Holland Link 上首个公寓,由 Sim Lian Group 开发),以及 Lakeside Drive 上由 City Developments Ltd(CDL)开发的 Lucerne Grand。
与此同时,据报道 Bukit Sembawang Estates 正在筹备推出其 Luxus Hills 系列的下一期住宅。上一次在 Luxus Hills 区域推售单位已是2019年。
更近在眼前的焦点,是 Kingsford Group 将于本周末(7月18日至19日)推出的Lentor Gardens Residences;随后在7月25日至26日的周末,Frasers Property、CSC Land 与 Sekisui House 将迅速接棒推出Dunearn House。
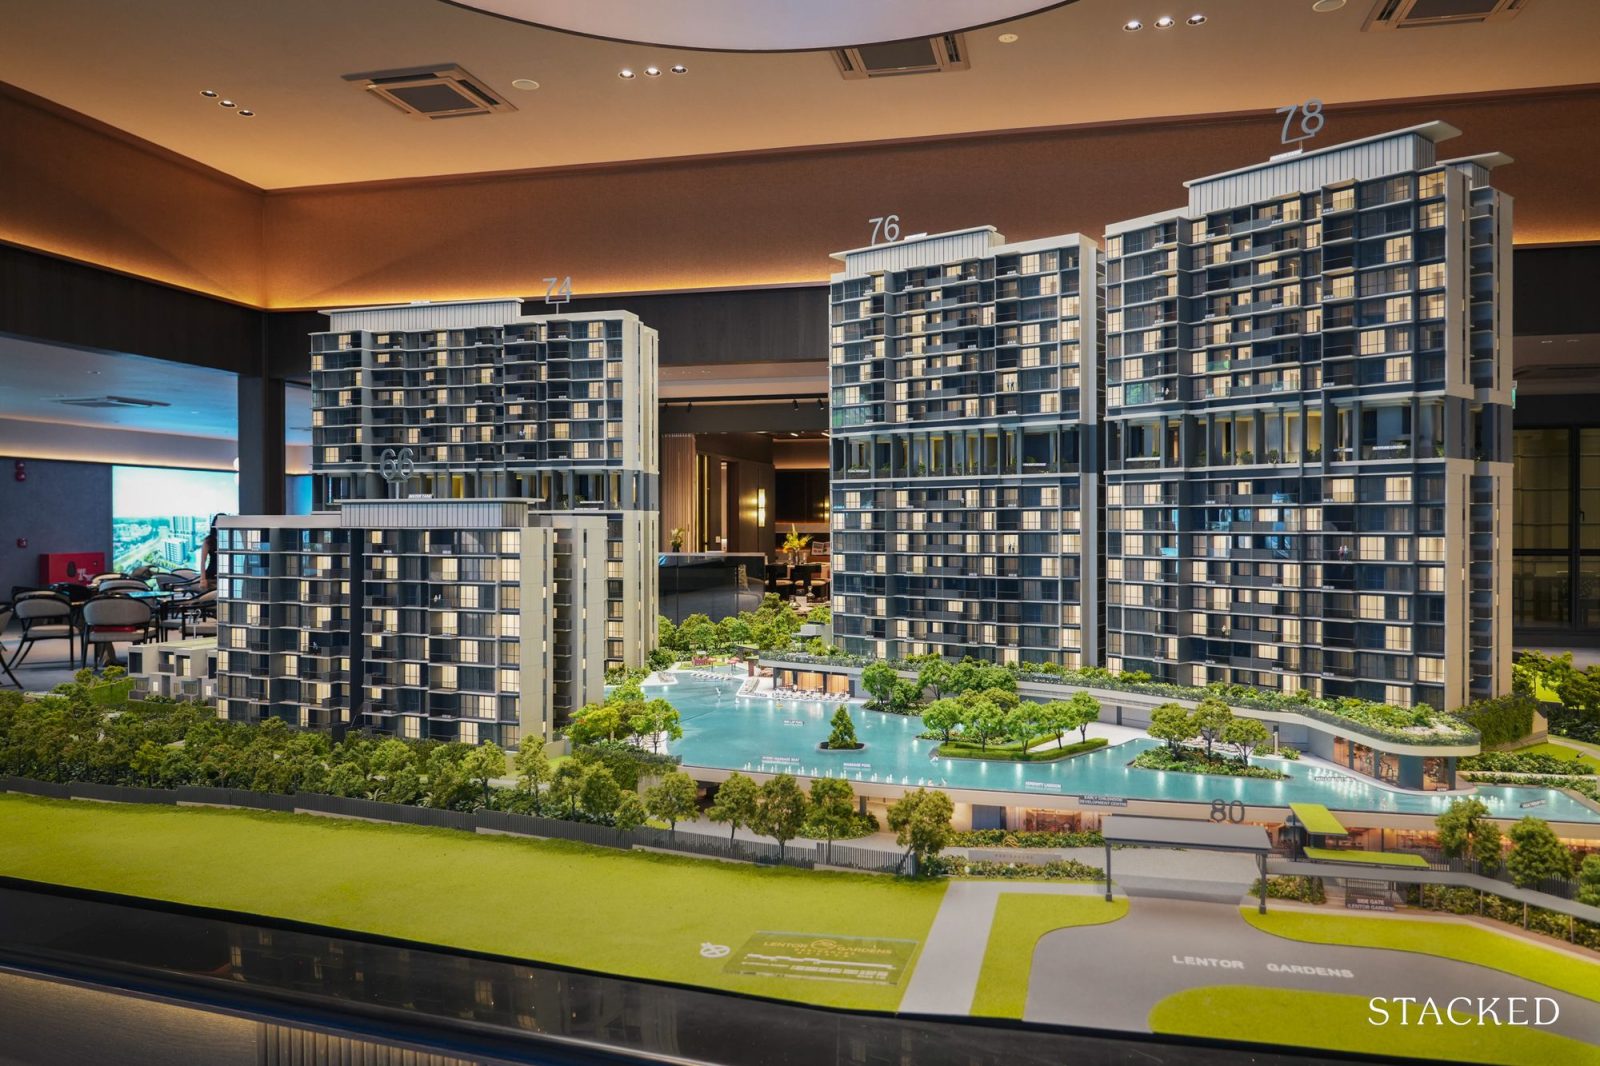
以平均$2,350 psf计,Lentor Gardens Residences 可能是最后一批能以 $2,300 psf 区间入市的 Lentor 项目之一。
Sun 表示,这些新盘无疑将带动2026年7月开发商销量显著回升,因两大项目在区位与产品力上的优势支撑了购买需求。
与此同时,市场亦高度关注 Thomson Reserve 的即将预览——这是一项由原 Thomson View 公寓重建而成的项目。Sandrasegeran 指出,鉴于1Q2026 RCR无重大新盘、2Q2026亦仅有 Hudson Place Residences 较为瞩目,Thomson Reserve 很可能成为2026年下半年最受关注的新盘之一。
该备受期待的项目由 UOL Group 与 CapitaLand 联合开发,预计将为今年新盘供应相对有限的RCR板块带来逾1,200套新房。Sandrasegeran 表示,Thomson Reserve 有望承接寻求全新“城市边缘”居住选择的买家所累积的需求。
“下半年更强的推盘管线、持续的家庭形成,以及新加坡作为透明且监管完善的房地产市场的声誉,将继续支撑市场活动。因此,我们维持全年新房销量在8,000至9,000套(不含EC)的预测,预计大部分成交将由RCR与OCR板块的新盘所带动。”Sandrasegeran 说。
此外,Mogul 的 Mak 预期,未来6至9个月或有13个住宅项目、合计4,145套入市,令今年余下时间的新房市场活动保持活跃。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments