


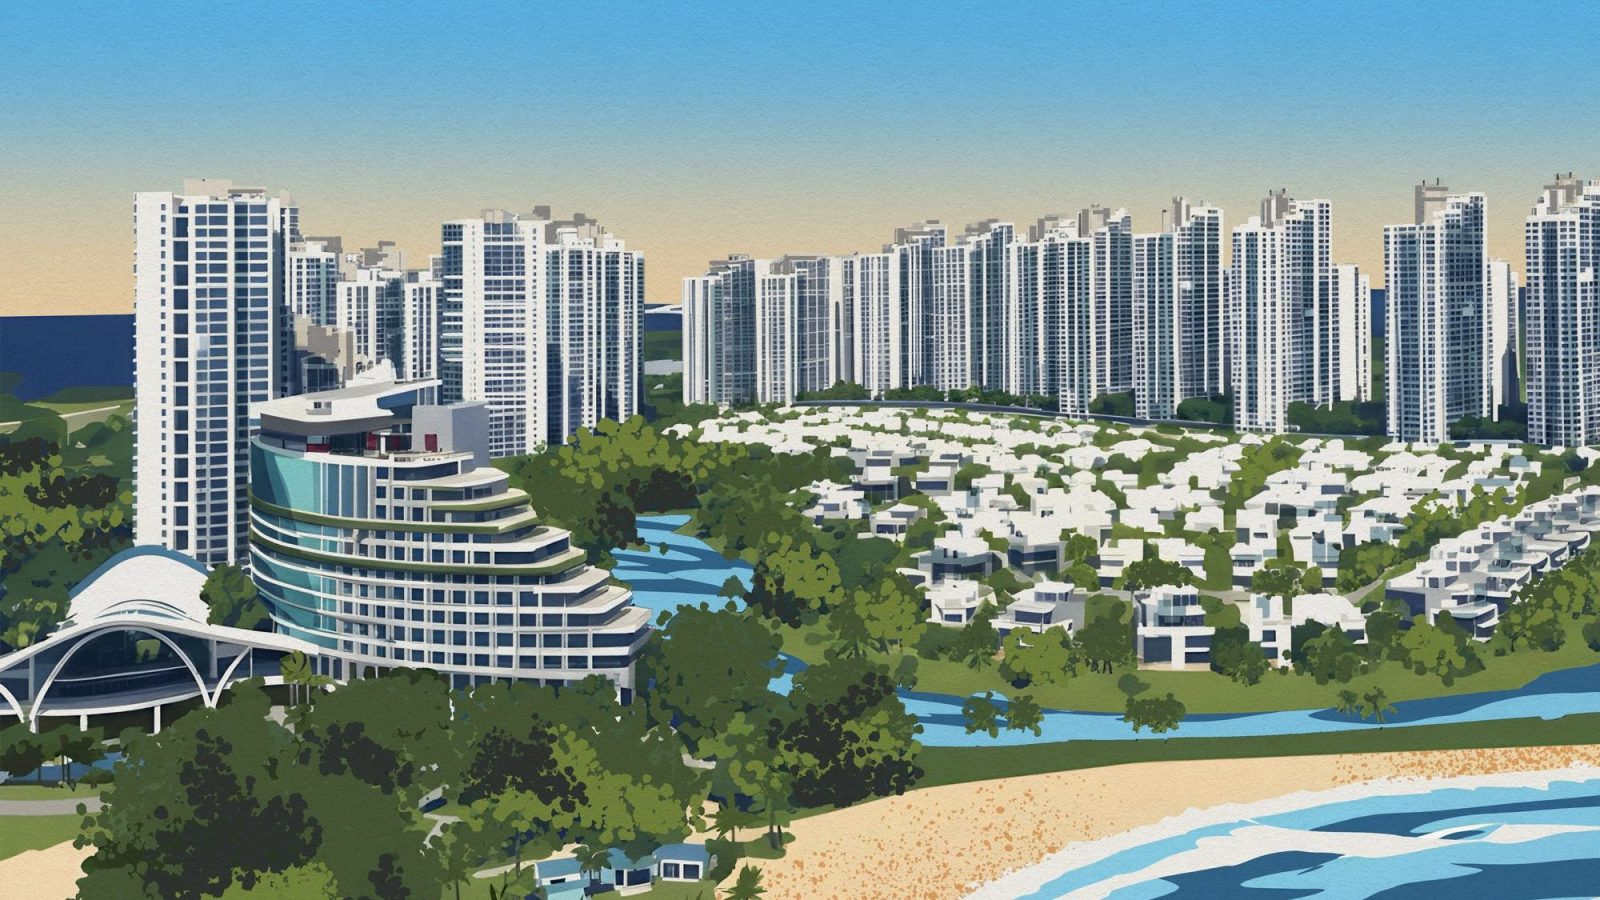
本文为投稿,作者为Savills Singapore国际住宅部主管Adrian Lim。
在过去一年与新加坡客户交流时,越来越多人一开口就问:“我该不该看Johor?”
多半是在他们或朋友刚看完当地新盘示范单位后提出。但当我进一步追问,常发现不少人并未将“Johor”里的两条截然不同的投资路径区分开来。
准备把握Johor增长机遇的新加坡买家与投资者,需要留意的事项不少。我会尽量直白地梳理,助你在作出购买决定前想得更周全。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
推动Johor的真正引擎:JS-SEZ与RTS
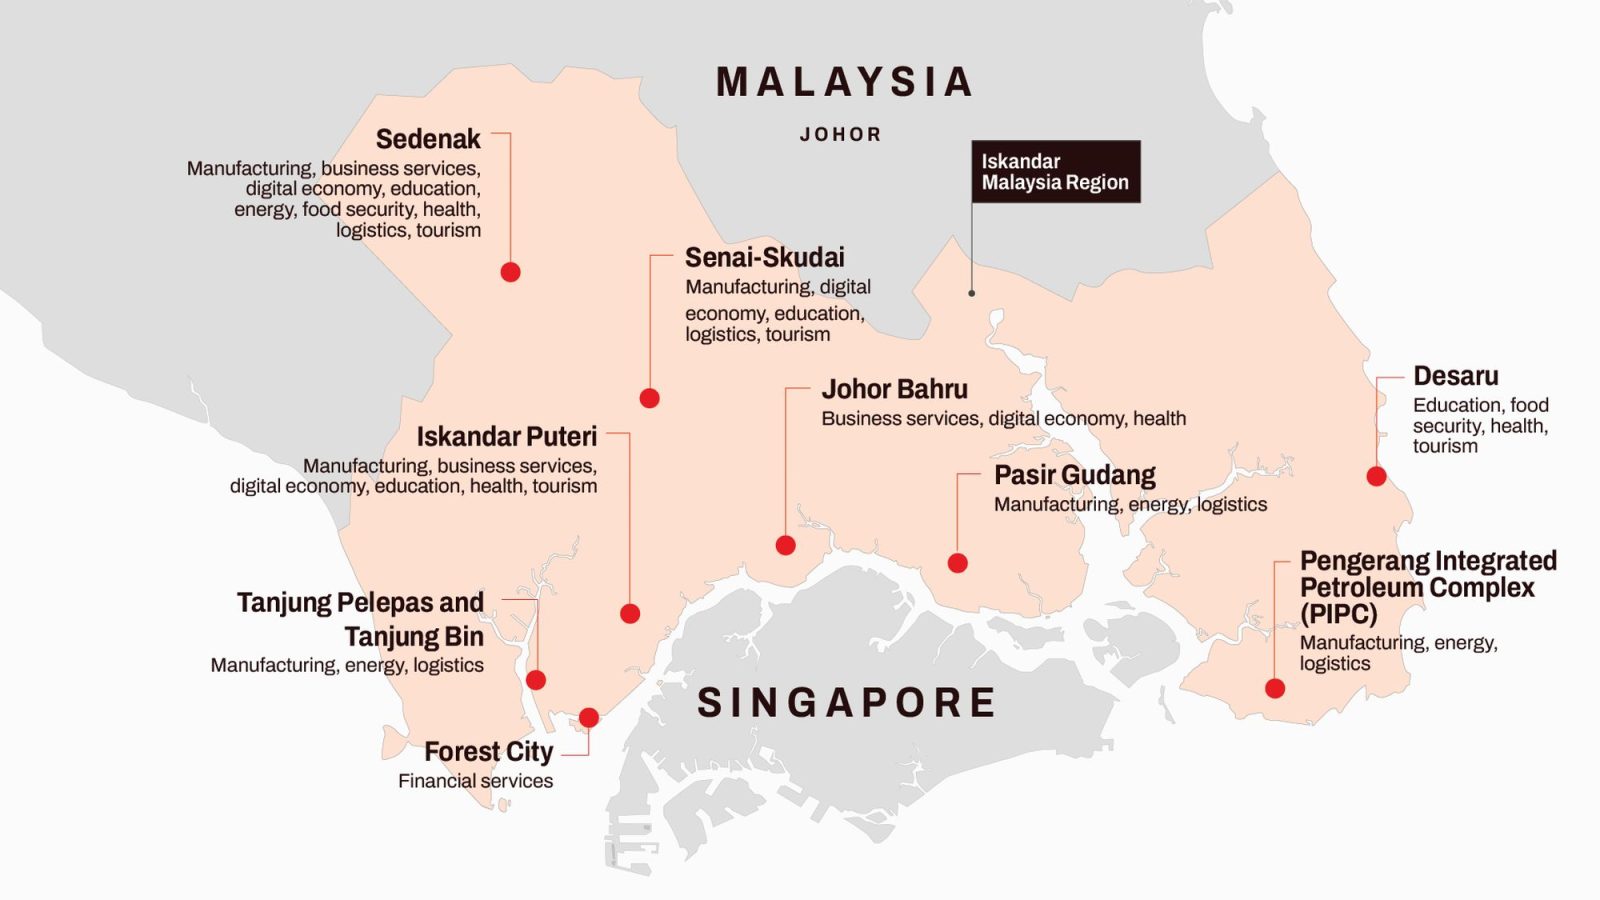
随着马来西亚与新加坡于2025年1月7日签署协议,Johor-Singapore Special Economic Zone(JS-SEZ)成为Johor发展与投资机会的关键支点。
JS-SEZ覆盖面积逾3,500 km²——是新加坡面积的4倍以上——范围涵盖Iskandar Malaysia、Pengerang,以及横跨11个重点产业的9个旗舰区。
这9个旗舰区包括Johor Bahru、Iskandar Puteri、Tanjung Pelepas与Tanjung Bin、Pasir Gudang、Senai–Skudai、Sedenak、Forest City、Desaru,以及Pengerang Integrated Petroleum Complex。
其中与未来自住与住宅投资直接相关的有两处:
- Johor Bahru City Centre — 商业服务、数字经济、医疗。
- Iskandar Puteri — 商业服务、数字经济、教育、医疗、旅游。
从已公布的信息看,该激励框架以区域标准而言相当激进:在旗舰区内,符合条件的投资可享最低5%、最长15年的企业税率(相较马来西亚标准24%);同时,合资格的知识型雇员可享一律15%的个人所得税率。
相关优惠由Malaysian Investment Development Authority(MIDA)受理,申请期至2034年12月31日。官方提出的初步目标为10年内在100个高影响项目中创造20,000个高技能岗位。
对于住宅买家而言,税务配套与购房本身并无直接关系。
但它值得留意,因为这将成为JS-SEZ租户需求的核心来源——而这点常在开发商营销中被弱化或模糊。
RTS
与此同时,人们正期待Johor Bahru–Singapore Rapid Transit System(RTS)的开通。这条4km的跨境轻轨将把新加坡Woodlands North与Johor Bahru的Bukit Chagar相连,单程约5分钟。
两端车站将同址设置海关、移民与检疫设施。这意味着乘客在出发地一次性完成两地通关,抵达后无需再排队。官方称高峰运能可达双向各每小时10,000人次。
在新加坡,陆路交通管理局(LTA)的目标是于2027年2月投入客运服务。今年已取得不少进展,首列列车已于2026年2月完成驶入Woodlands North的示范运行。
但随着最新公告将开通时间从2027年1月顺延至次月,我们也应预期未来仍可能有进一步延误。
我通常会与投资者强调两点。其一,该项目自2010年首次宣布后多次延期,包括从重型MRT改为轻轨的调整。
其二,随着系统测试推进,完工时间线曾多次后移。目前,我会把2027年2月视为官方目标而非板上钉钉,并建议住宅投资者以更晚开通为假设,压力测试自身的持有成本。
不过,跨境通勤的改善并非只关乎投资。它也将改变新加坡人对Johor Bahru日常生活可行性的看法,这一点与多数投资者所面临的“资产类别选择”正好呼应。
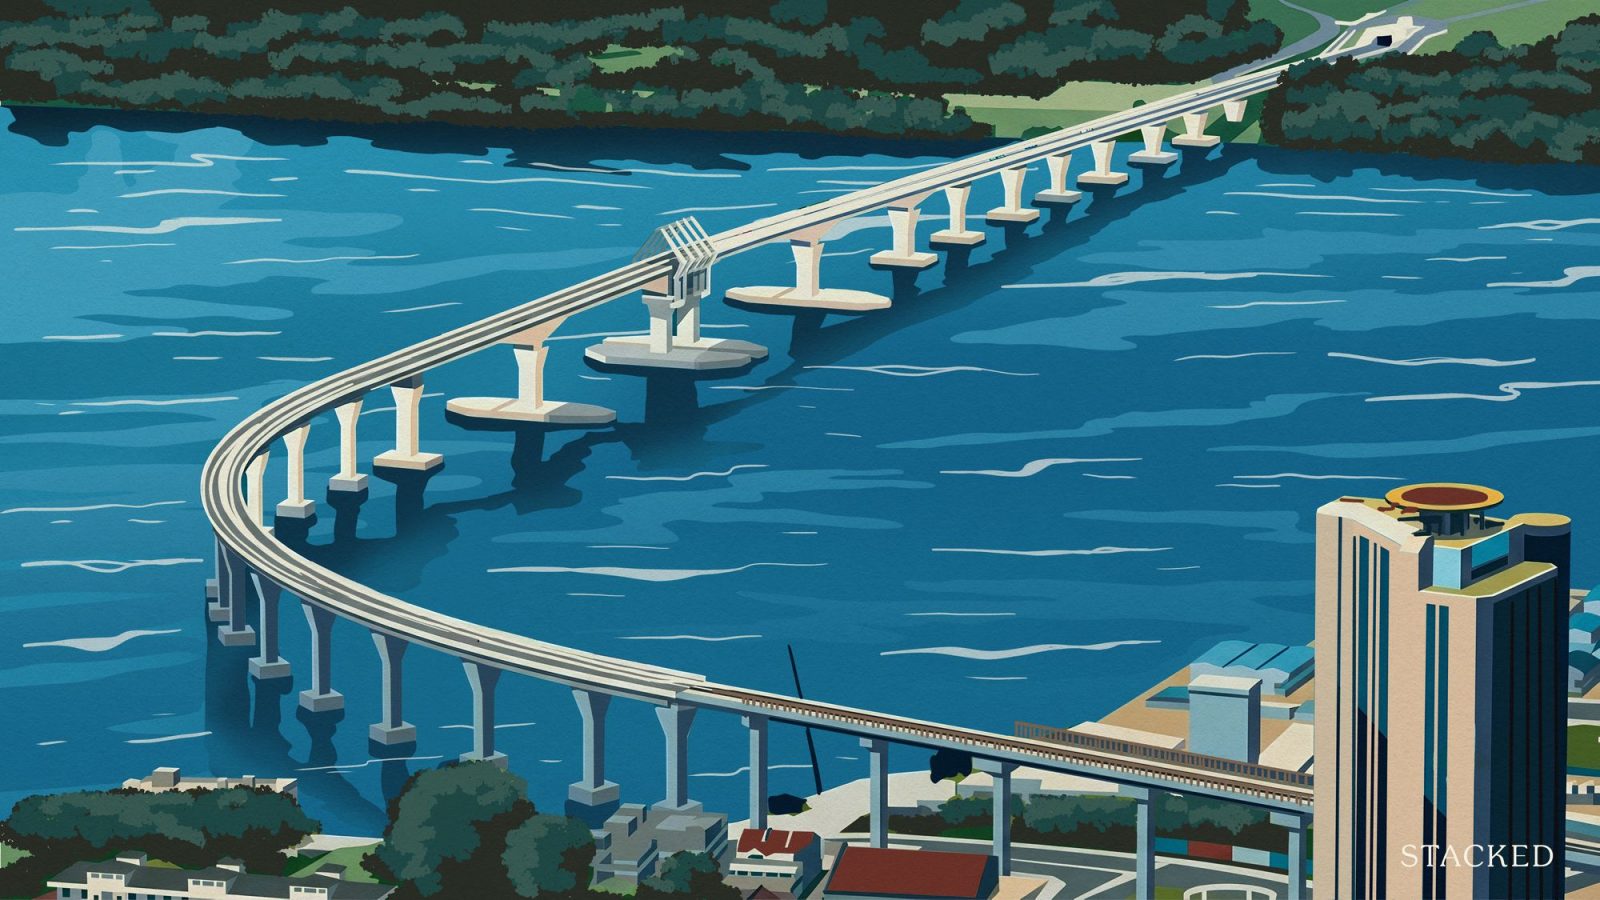
“RTS公寓” - 市中心 / Bukit Chagar
RTS临近通车,促使不少投资者把目光投向位于Johor Bahru City Centre旗舰区内、可步行抵达Bukit Chagar与JB Sentral的高层公寓与服务式公寓。
在此类投资中,靠近Bukit Chagar终点站被视为主要需求驱动力。每日通勤需求——以新加坡为工作地、以更大空间与更低租金为取向的新加坡专业人士,或住在JB、赴新加坡就业的上班族——支撑着“收益率+流动性”的投资逻辑。
据Johor州方表示,规划中的JB市中心重划旨在吸引更多科技与数字经济企业,以及医疗行业公司。这将在跨境通勤改善之外,进一步带动就业与租客需求。
总体而言,这类产品更吸引以收益为导向的投资者——也就是更看重租客池深度与转售流动性,而非以居住面积为首要考量的买家。我预计会出现更多持有期更短或更灵活、并希望保留在活跃二级市场中退出选项的住宅投资者。
但我也必须坦诚,这种策略同样存在风险:
- 供应。 这是影响力最大的市场因素。数据显示,2025年第3季度,Johor约有9,018套未售的服务式公寓,为全马各州中服务式公寓滞销库存规模之最。
加剧住宅供应压力的,还有约3,293套未售但已竣工的住宅单位。大量库存源自Iskandar开发高潮后的“后遗症”——当年供应超前,而预期需求并未完全兑现。
近数月,一波RTS周边新盘接连入市,使原本供应过剩的高层市场更为复杂,压缩收益率的风险依旧不低。
- 租客的价格敏感度。 通勤租客的本质是对成本敏感。很多人选择在JB而非新加坡租房,正是基于租金差。这使得租金的价格弹性高于纯本地租客构成的市场。
- 物业管理质量。 JB的高层住宅在管理水平上差异很大。我们观察到,较差的管理水平会直接拖累项目转售价。
“Iskandar别墅” - Puteri Harbour / Iskandar Puteri
这种策略聚焦于Puteri Harbour周边的有地、低密度住宅。
多数投资者亦会纳入考量位于Iskandar Puteri旗舰区内的成熟社区——滨水地段、临游艇码头社区,以及靠近国际学校和医疗设施的区域。
概括来看,这类买家寻求的是更大的居住空间、悠闲的生活方式与完善配套;周边教育资源,以及医疗与旅游相关的重划规划,同样是加分项。
在我的客户中,选择此路径者,多将其定位为第二居所与更长周期的资本增值机会,而非以租金收益为主的策略。
典型买家画像多为以家庭为单位的第二居所买家,或长期持有能力较强、对现金收益要求较低且财务承受力更强、足以支撑本次购置的投资者。
若你将其视为真正的第二居所而非纯投资,有必要理解Malaysia My Second Home(MM2H)计划与置业决策之间的关系。
简单说,MM2H是居留计划,并非买房的前置条件。许多潜在买家常把两者混为一谈。
当然,此策略也有其风险:
- 租赁市场薄弱。 我们的研究显示,Iskandar Puteri有地住宅的租客池,相较市中心高层住宅的覆盖圈要浅得多;空置期通常更长,对业主的成本更高。该类有地产品的收益率也往往低于公寓平均水平。
- 距RTS较远。 Iskandar Puteri对私家车依赖度高,距Bukit Chagar约25–30km。迄今州方规划中的基建或公共交通蓝图,尚未显著提升通勤连通性。
- 同一邮区内的高层“历史包袱”。 我会提醒投资者不要套用不恰当的可比。Medini及Puteri Harbour部分服务式公寓,在若干案例中成交价已显著低于2013–2015年的开盘价;相较之下,Horizon Hills与East Ledang等成熟有地住宅的保值性明显更佳。
这其实是同区内的两类截然不同的市场——而这恰恰是我在这一住宅细分领域最常见的误判之一。
- 持有期负担。 有地物业的维护费、管理与安保成本更高;若你长期居于新加坡,远程管理亦更费心。
决策矩阵
| 维度 | RTS公寓(Bukit Chagar / JB City Centre) | Iskandar别墅(Puteri Harbour / Iskandar Puteri) |
|---|---|---|
| 主要满足目标 | 租金回报与流动性 | 生活方式自用与资本增值 |
| 典型入场总价 | 绝对总价较低;更多单位在入门价位即可跨过外国买家门槛 | 总价较高,尤以有地与滨水产品为甚 |
| 收益属性 | 毛回报较高;JB公寓存量的成交毛回报通常处于中个位数区间⁸ | 毛回报较低;有地住宅普遍低于公寓⁸ |
| 租客池 | 更深——通勤族、本地专业人士、企业租赁 | 较薄——外派家庭、企业安置,找房周期更长 |
| 空置风险 | 较低,但对租金价格敏感 | 较高,出租周期更长 |
| 转售流动性 | 较好;可比成交多,二手市场更活跃 | 较弱;买方更少,销售周期更长 |
| 距RTS的便捷性 | 核心投资逻辑 | 受益不直接;依赖驾车 |
| 生活与配套 | 都市便利;空间受限 | 游艇码头、国际学校、医疗、低密度 |
| 供应风险 | 高——全州服务式公寓过剩显著⁷ | 成熟有地为中等;Medini / Puteri Harbour高层为高⁷ |
| 持有与管理成本 | 单单位较低;Strata管理质量参差 | 较高;有地维护与异地管理负担 |
| 适合持有期 | 3–7年,保留退出弹性 | 10年以上,或自用长期持有 |
外国人购房规则
Johor规定,外国人购买住宅(无论Strata或有地)须达到RM1 million的最低购房价。
有一项重要豁免:在Iskandar Puteri的Medini Iskandar区内,直接向开发商购买的新Strata单位,不受州规定的最低购房价限制。但该豁免不适用于Bukit Chagar或Johor Bahru市中心。
此外,外国人每宗购房都须获得州当局同意。通常由你的律师在签署买卖协议后代为办理;满足价格门槛并不保证获批。
2026年间交易成本出现实质性变动
随着投资兴趣升温,卖家与开发商的应对令Johor房市今年出现明显变化;州当局亦修订了部分规定。
根据最新年度NAPIC(马来西亚政府的房产数据库)数据显示,2025年Johor住宅价格同比上涨5.3%,同期全国平均涨幅为0.7%。Johor的成交量同样领先于全国。
这属于显著的超额表现,反映出JS-SEZ与RTS对Johor价格与市场预期的驱动效应。
| 成本项目 | 现行规定 | 生效时间 |
|---|---|---|
| 过户印花税(外国买家) | 统一8%,取代此前固定4%税率 | 2026年1月1日 |
| Johor州外国买家征费 / 同意费 | 成交价的3%,或RM30,000,两者取其高 | 2025年7月1日 |
| 律师与过户费用 | 按级距计费;保守预估 | — |
结合我们协助投资者在Johor加大房地产配置的经验,有两点细节很容易被忽略。
其一,该项征费依据《国家土地法典》第433B条,在州同意程序中征收;对于价格低于RM1 million的服务式公寓,适用更高的最低额——RM50,000。
这对享门槛豁免的Medini项目尤其相关。
此外,该征费已取代此前2% / RM20,000的结构,因此市面上一些仍在流通的旧版指南与开发商资料低估了这项成本。
将上述变化计入后,我一般建议买家在挂牌价之上再预留10–13%的预算。以RM1 million的买入为例,不含融资成本约为RM100,000–130,000——这足以改变收益测算,也意味着需要更长持有期,才能以资本增值覆盖入场成本。
因此,一方面,Johor的买盘强劲——从年度价格与成交量增长可见一斑;另一方面,供应状况也在牵制市场表现。
在我看来,关键在于Johor并非同质化市场。地段优越的有地产品和靠近RTS的公寓,与Medini及Danga Bay的历史高层库存,表现大相径庭。
关于“RTS溢价”
随着RTS开通在即,市场上出现了不少关于其对JB市区房价影响的预测与测算。坊间也流传着一种观点,认为可步行至Bukit Chagar的单位可获得约15%至25%的价格溢价。
但我认为,这类估算多出自房产门户网站与开发商的营销资料,缺乏足够的一手成交数据支撑。
整体而言,靠近轨道交通带来的溢价在马来西亚房市已是既定规律,合理预期Bukit Chagar周边也会如此。
不过,在没有一手来源的支撑前,我不会给出具体的溢价数字。任何买家都应将听到的百分比视为营销说法,直至能用所选楼盘与户型的可比成交来验证。
若要谈方法,我会这样拆解:
- 先明确你的目标,再据此圈定物业类型。 开始找盘前,把你的目标写下来:是租金收入、流动性、资本增值,还是家庭自用。
我见过的大多数“踩雷”买盘,往往是先去看示范单位,而不是先厘清投资目标。
- 先测门槛,再爱上户型。 RM1 million的最低门槛价,已将JB相当一部分房源排除在外国买家可购范围之外。务必在一开始就确认该项目哪些具体户型符合资格。
- 把全部入场成本算全。 将8%印花税与3%州征费计入盈亏平衡测算;再测算需要多少年的资本增值才能覆盖这些成本。
- 聚焦你所处子市场的过剩库存。 全州层面的过剩数据过于粗糙。关键在于会与目标项目直接竞争的未售竣工库存规模。
- 完成尽调清单。 包括开发商履历与交付历史;地契(永久 vs 租赁);特定单位的外国人资格;非居民可得的融资条款与贷款成数;实际可行的退出流动性。
- 先做跨境专业咨询,再开始看房。 两地在税务、产权与融资上的互动,往往是最容易出错、却也最能通过事前咨询避免的环节。几乎所有问题,都是在关键问题尚未厘清前就签了认购所致。
数据说明
关于外国人购房门槛、州同意、印花税与州征费的规定以刊发之日为准,未来可能调整,且具体个案可能出现差异。8%的外国买家印花税与Johor 3%的州征费为近期调整,作出任何承诺前应向马来西亚过户律师确认。文中收益与价格区间仅为市场观察,会因子市场、楼盘、户型与议价而异,非估值意见。RTS时间线反映新加坡陆路交通管理局所述官方目标,并非通车日期的保证。本文为一般市场评论,不构成财务、税务、估值或法律建议。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments