

Hello Stacked Homes
我与妻子一直是你们文章的忠实读者——再次感谢你们为本地房地产市场带来兼具深度与新意的内容。我们一直在讨论下一步应如何规划,若能就我们的现况给出一些建议,将不胜感激。
目前情况
- 我40,妻子39
- 我持有一套3-Bedder 99年公寓(最近取得TOP),妻子持有一套2-Bedder 永久地契(~16年楼龄)公寓
- 两套目前均已出租(我们此前有几年在海外工作,并于去年底回国)
- 2-Bedder 目前的租金非常理想(完全覆盖按揭、MCST费用及中介费的总和)。租约于 Mar’25 到期,租客有意续租。
- 3-Bedder 情况就没那么理想,单就租金与每月按揭之间约有 ~$700 的缺口。我们并不打算自住这套3-Bedder,因为不太喜欢其地段(纯投资购买)。
- 这套3-Bedder 的租约于 Jan’26 到期
- 根据当前成交,若出售2-Bedder,保守估计可获利约 350k
- 若出售3-Bedder,约可获利 300k
- 我们目前在东部租住一套2-Bedder,每月租金 3.8k
- 我们的合计年收入约 ~500k
- 可用现金约 ~500k
我们正在讨论的选项
A. 两套都卖掉,购买一套状况良好的永久地契二手有地排屋,价格低于 5M
B. 卖掉3-Bedder,并在我们偏好的地段购买一套二手3-Bedder,价格低于 2.5M
C. 与选项(B)相同,但改为购买一套永久地契二手群组式有地住宅(cluster),价格低于 3.6M
我们偏好的地段是 D13 / 14 / 15 / 16(except geylang)
选项(A)较为激进,因为这意味着我们要共同承担约 4M 的贷款;老实说,在我们没有孩子的情况下,这样的空间也算是奢侈。但我们对有地住宅板块的升值潜力持乐观态度,毕竟供给有限。隐忧在于,谁也不知道下一次裁员何时来临并造成冲击。
选项(B)较为保守:我们既能保留一处物业作为收入来源,又能在另一处自住,且无需承担过大的债务。万一日后我们希望放缓职业节奏,也可以出售这套2-Bedder,将所得重新配置至例如年派息 4-5% 的固定收益基金,每年约 50k 的被动收入。
选项(C)介于两者之间。虽然这不是配偶的优先选项,但我个人在后疫情时期更重视居住空间,并且很喜欢既能满足居家办公又能兼顾个人爱好的宽敞空间。不过,也担心 cluster 属于小众细分市场,长期表现可能不如常规公寓或传统有地住宅。
我们也很清楚目前市场略显平淡,出售可能需要时间。因此也在考虑是否需要延长现有的租约以争取时间。
感谢你们就我们的现况提出宝贵见解,先行致谢。
此致,
你好,
感谢你的肯定与来信提问。
坦白说,你们目前的配置已相当理想。一边出租两处物业、一边在自己喜欢的地段居住,兼顾了投资与生活方式。将投资物业与自住房分开是明智策略,因为适合自住的房产不一定能带来最佳回报。
当然,随着年岁增长,需求也可能变化。长期租房无法提供像自有住房那样的稳定与安心。从这个角度(以及你们想住更大空间的需求)出发,考虑改变是有道理的。
我们先从负担能力评估开始,再深入讨论你们考虑的不同物业类型与方案的表现。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
由于我们没有你们所持项目的具体信息或完整的财务情况,无法给出精确的负担能力计算。不过,我们将假设你们具备实现这些路径所需的资金条件。
以 39 与 40 岁、合计年收入 $500,000(假设两人收入相当)、利率 4.8% 为前提,私人房产的预估可贷额度约为 $3,999,375,贷款年限 25 年。
若以个人名义贷款,按年收入 $250,000、年龄 40 岁、利率 4.8% 计,预估可贷额度约 $1,999,688,贷款年限 25 年。
结合上述与你们提供的信息,我们来推算三条路径下、按你们给出的目标价格所需的大致资金。
- 卖掉两套,并购买一套低于 $5M 的永久地契有地排屋
| Property price | $5,000,000 |
| BSD | $239,000 |
| Maximum loan | $3,999,375 |
| Cash savings + profits from both properties | $1,150,000 |
| Funds required | $89,625 |
- 卖掉3-bedder,并在你们偏好地段购入一套低于 $2.5M 的3-bedder
| Property price | $2,500,000 |
| BSD | $94,600 |
| Cash savings + profits from both properties | $800,000 |
| Loan required | $1,794,600 |
- 卖掉3-Bedder,并购买一套低于 $3.6M 的永久地契群组式有地住宅
| Property price | $3,600,000 |
| BSD | $155,600 |
| Maximum loan | $1,999,688 |
| Cash savings + profits from both properties | $800,000 |
| Funds required | $955,912 |
接下来,我们来看各类物业的总体表现。
不同物业类型的表现
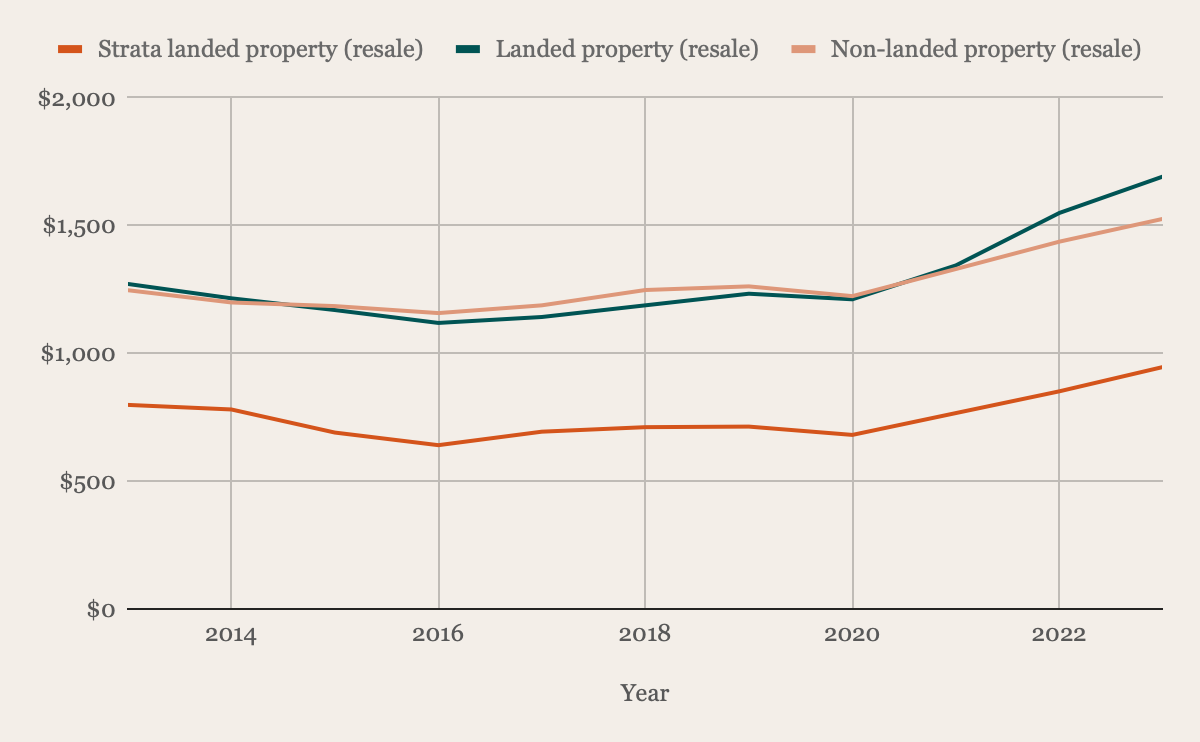
| Year | Strata landed property (resale) | Landed property (resale) | Non-landed property (resale) |
| 2013 | $798 | $1,272 | $1,247 |
| 2014 | $780 | $1,215 | $1,199 |
| 2015 | $690 | $1,170 | $1,185 |
| 2016 | $641 | $1,119 | $1,158 |
| 2017 | $694 | $1,142 | $1,188 |
| 2018 | $711 | $1,188 | $1,248 |
| 2019 | $713 | $1,233 | $1,262 |
| 2020 | $681 | $1,212 | $1,224 |
| 2021 | $766 | $1,344 | $1,330 |
| 2022 | $852 | $1,550 | $1,437 |
| 2023 | $947 | $1,692 | $1,526 |
| Average growth rate | 2.04% | 3.10% | 2.14% |
*此处仅统计 2013 年及更早落成项目的转售交易
在三类中,分层有地住宅过去十年的平均涨幅最低,与传统有地住宅的增长差距尤为明显。
分层有地住宅结合了有地与公寓的元素:这些房屋(如排屋、半独立式或独立屋)位于带门禁的小区内,享有类似公寓的公共设施与配套。
不过,业主并不像传统有地住宅那样直接拥有地块,而是持有各自单位的分层产权(strata title),即对室内空间的所有权。地块与公共区域由全体住户通过管理公司分层地契(MCST)共同持有。
因此,数据也印证了你们提出选项1的原因:过去十年有地板块的涨幅更高。新加坡永久地契有地住宅的稀缺性,意味着未来仍具备升值空间,且拖得越久越可能被价格挤出。
既然你们在考虑三类物业,我们就针对你们指出的四个区域(13、14、15、16 区)分别展开。
分层有地住宅
包括群组式有地住宅(cluster houses)、联排屋(town houses)与分层独立屋(strata bungalows)。
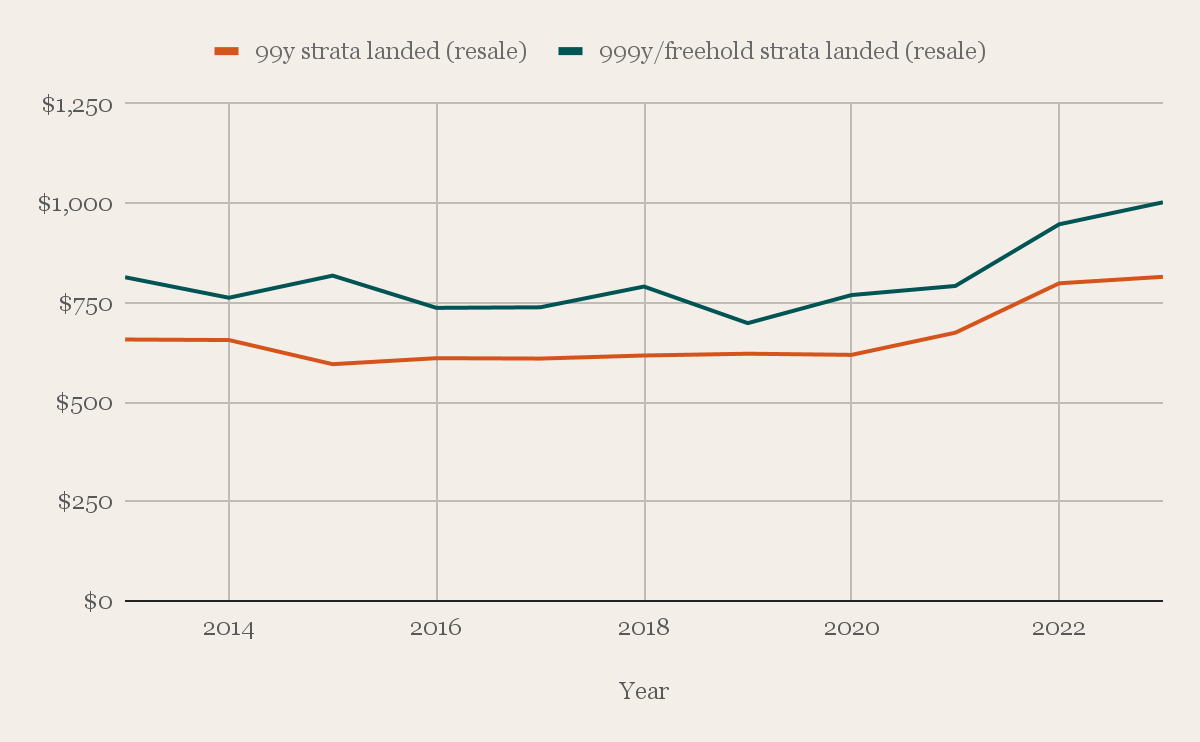
| Year | 99-year strata landed (resale) | Number of transactions | 999-year/freehold strata landed (resale) | Number of transactions |
| 2013 | $657 | 16 | $814 | 21 |
| 2014 | $656 | 8 | $762 | 8 |
| 2015 | $595 | 11 | $818 | 16 |
| 2016 | $610 | 14 | $737 | 15 |
| 2017 | $609 | 11 | $738 | 12 |
| 2018 | $617 | 26 | $791 | 18 |
| 2019 | $622 | 10 | $698 | 11 |
| 2020 | $619 | 15 | $769 | 21 |
| 2021 | $674 | 54 | $792 | 56 |
| 2022 | $799 | 23 | $947 | 12 |
| 2023 | $815 | 14 | $1,002 | 8 |
| Average growth rate & total units sold | 2.39% | 202 | 2.52% | 198 |
*此处仅统计 2013 年及更早落成、位于 13、14、15、16 区的项目转售交易
过去十年,在这四个区域内,999年或永久地契的分层有地住宅相较 99 年地契略有更强的价格升幅。但由于供应有限,整体成交量一直偏低。
正如你们所言,分层有地住宅的买家更为小众:他们既看重有地住宅的空间与私密性,也希望享有类似公寓的便利与配套。其主要吸引力之一在于相较传统有地住宅更为可负担,能以较低门槛体验有地生活。对于像你们这样注重空间的买家,这类住宅提供的居住面积远高于典型公寓单位。
不过,尽管兼具优点,许多追求有地住宅的买家在条件允许时,仍更偏好传统有地房屋,这也反映在更强的需求与价格增长上。而分层有地住宅长期以来的低供应,也侧面印证了其市场需求相对有限。
有地住宅
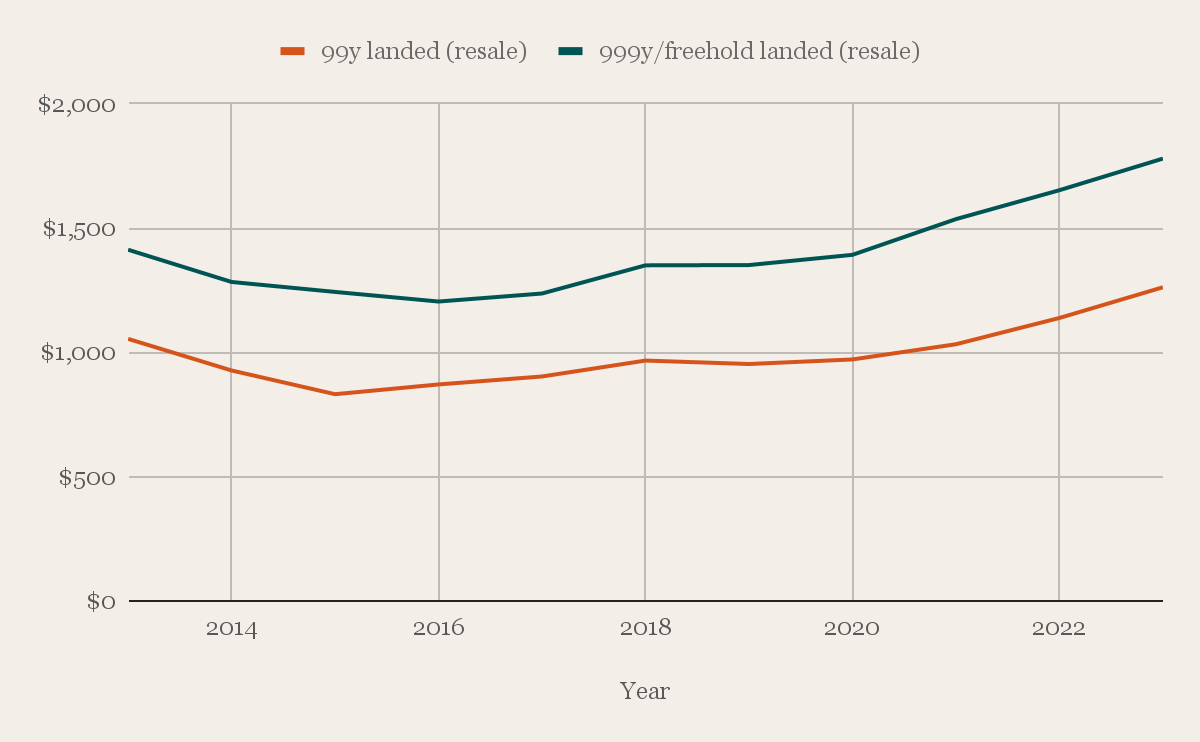
| Year | 99-year landed (resale) | 999-year/freehold landed (resale) |
| 2013 | $1,054 | $1,413 |
| 2014 | $927 | $1,283 |
| 2015 | $832 | $1,243 |
| 2016 | $871 | $1,205 |
| 2017 | $903 | $1,237 |
| 2018 | $967 | $1,350 |
| 2019 | $953 | $1,351 |
| 2020 | $972 | $1,392 |
| 2021 | $1,033 | $1,536 |
| 2022 | $1,138 | $1,652 |
| 2023 | $1,262 | $1,780 |
| Average growth rate | 2.10% | 2.52% |
*此处仅统计 2013 年及更早落成、位于 13、14、15、16 区的项目转售交易
不出所料,999年/永久地契的有地住宅涨幅高于 99 年地契。永久地契不受“地契折旧”影响,更适合追求长期稳健的买家;再加上这类房源无法通过新增供给来扩容,稀缺性持续推升需求与价格。
这种长期稳定性与稀缺供给的组合,使永久地契有地住宅对投资者与自住者都尤为具有吸引力。
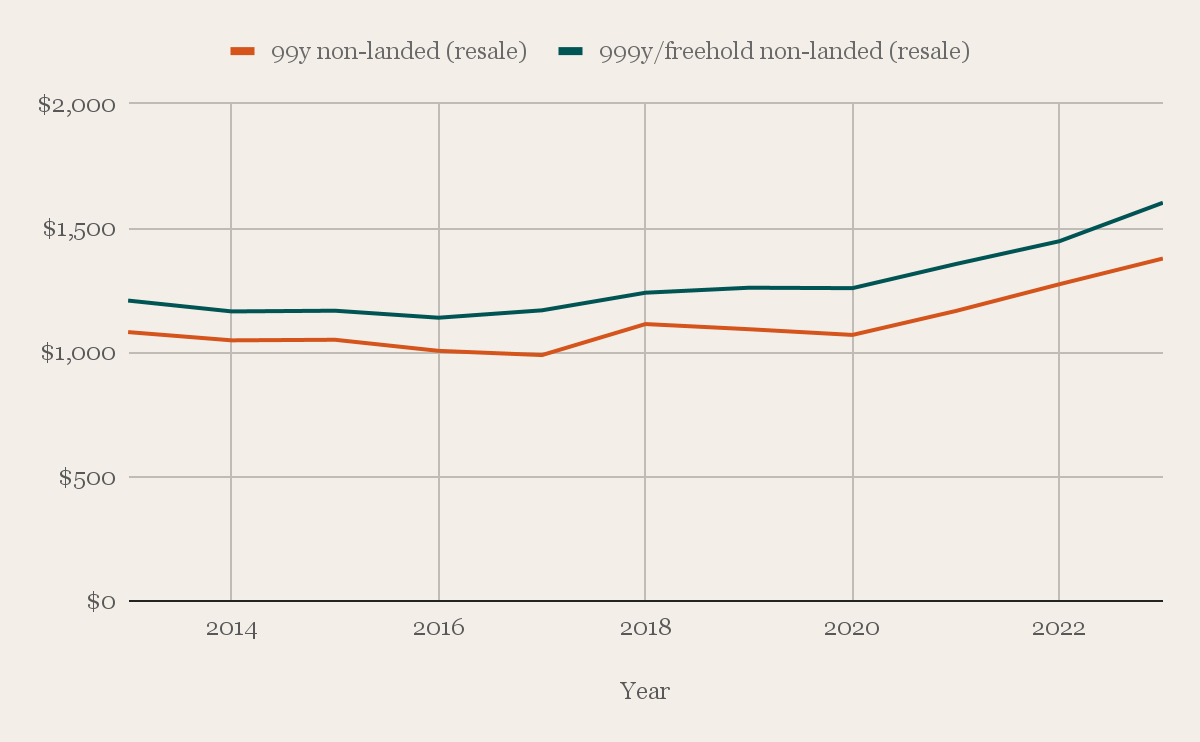
非有地住宅
| Year | 99-year non-landed (resale) | 999-year/freehold non-landed (resale) |
| 2013 | $1,082 | $1,208 |
| 2014 | $1,048 | $1,165 |
| 2015 | $1,051 | $1,168 |
| 2016 | $1,006 | $1,139 |
| 2017 | $989 | $1,169 |
| 2018 | $1,114 | $1,240 |
| 2019 | $1,093 | $1,260 |
| 2020 | $1,070 | $1,258 |
| 2021 | $1,167 | $1,356 |
| 2022 | $1,274 | $1,447 |
| 2023 | $1,378 | $1,602 |
| Average growth rate | 2.62% | 2.96% |
*此处仅统计 2013 年及更早落成、位于 13、14、15、16 区的项目转售交易
一般而言,99 年地契的非有地住宅在短中期更易出现较高涨幅,但在这四个区域内,999 年或永久地契的非有地住宅似乎略胜一筹。
相较永久地契,地契型公寓总体更可负担,面向从自住到投资的更广泛买家。投资者通常更关注短中期的资本增值,而非无限期持有。在这一背景下,99 年地契公寓往往表现不错:其定价更亲民,利于早期价格上扬。此外,若追求租金回报,地契型房产相对其购入价通常能提供更高的租金回报率。
相对之下,永久地契房产的价格上涨往往更为缓慢,这主要是因为持有者倾向长期持有,导致市场流动性与成交量较低。
尽管地契房产有固定年限,但“地契折旧”的担忧一般只会在后期几十年才凸显。对于 99 年地契而言,前 30-40 年通常被视为较为安全的投资窗口。多数买家与投资者更关注这一阶段的升值潜力,而非远期的到期问题。
了解了不同物业类型的表现后,我们再来看你们所考虑路径的潜在成本。
潜在方案
根据你们提供的信息,你们目前每月的物业相关支出约为 $4,500(3-bedder 的 $700 缺口 + $3,800 租金)。
卖掉两套,并购买一套低于 $5M 的永久地契有地排屋
为便于测算,我们以 10 年周期为例,并假设你们采用最高贷款。尽管在实际操作中,卖掉两套后你们不太可能需要贷到上限。
| Interest expense (Assuming 4% interest and 25-year tenure) | $1,387,776 |
| BSD | $239,000 |
| Property tax | $279,800 |
| Maintenance cost (Assuming $5K/year)* | $50,000 |
| Renovation cost** | $500,000 |
| Total costs | $2,456,576 |
*鉴于有地住宅的维护多为临时按需进行,此处仅作估算
**视装修工程范围而定
以 $3,999,375 贷款、4% 利率、25 年期计,每月按揭还款约为 $21,110。
卖掉3-bedder,并在你们偏好地段购入一套低于 $2.5M 的3-bedder
| Pros | Cons |
| 三者中成本最低 | 居住空间较小 |
| 位于你们选定的地段 | |
| 可享有公寓配套 |
同样地,卖掉3-bedder 后,你们大概率不需贷款至 $1,794,600,但我们仍以此额度作测算。
| Interest expense (Assuming 4% interest and 25-year tenure) | $622,723 |
| BSD | $94,600 |
| Property tax | $60,800 |
| Maintenance fee (Assuming $350/month) | $42,000 |
| Renovation cost* | $50,000 |
| Total costs | $870,123 |
*视装修工程范围而定
以 $1,794,600 贷款、4% 利率、25 年期计,每月按揭还款约为 $9,473。
卖掉3-Bedder,并购买一套低于 $3.6M 的永久地契群组式有地住宅
| Pros | Cons |
| 较传统有地房更可负担 | 物业类型受众较为小众 |
| 空间更大 | 增长率偏低 |
| 可享有公寓配套 |
鉴于该物业由你个人名义购置,取决于3-bedder 的出售价,你可能需要贷到上限。
| Interest expense (Assuming 4% interest and 25-year tenure) | $693,888 |
| BSD | $155,600 |
| Property tax | $145,400 |
| Maintenance fee (Assuming $800/month) | $96,000 |
| Renovation cost* | $200,000 |
| Total costs | $1,290,888 |
*视装修工程范围而定
以 $1,999,688 贷款、4% 利率、25 年期计,每月按揭还款约为 $10,555。
该如何选择?
从投资角度看,基于增长率与买方池较小,选项3(cluster house)相对不优。
在前两者之间的抉择,最终取决于你们的舒适度与长期目标。选项1能带来更大的居住空间,符合你们偏好,也可能是扎实的长期投资;但其成本高昂,且需要卖掉两套现有房产,等于放弃被动收入来源。
选项2在财务上压力较小,并允许你们保留两处资产。如你们所言,可将第二处继续出租获取被动收入,或在合适时机出售并再投资。其灵活性更高,但代价是相较有地住宅,居住空间会更小。
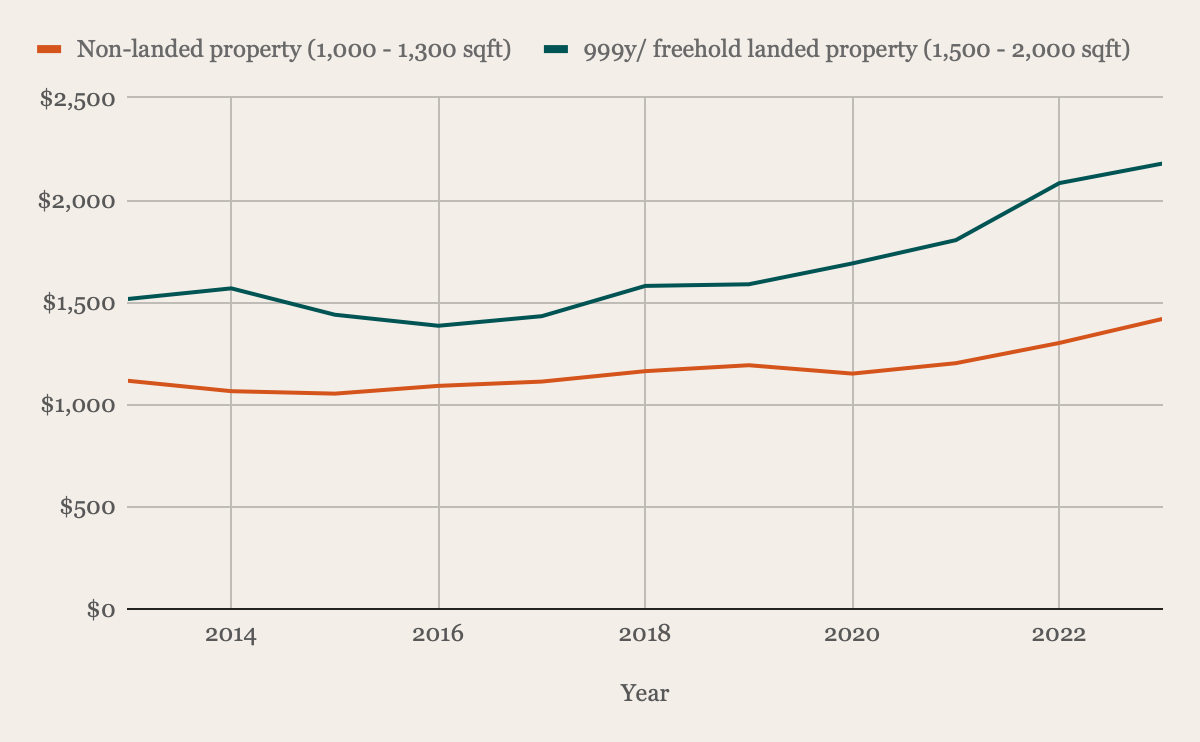
在权衡选项1与2时,也要考虑:若现在不买有地住宅,未来可能被价格挤出。为此,我们对比 3 房公寓(1,000 - 1,300 sqft)与 999 年/永久地契有地住宅(1,500 - 2,000 sqft)的价格走势。
| Year | Non-landed property (1,000 - 1,300 sqft) | 999y/ freehold landed property (1,500 - 2,000 sqft) | % difference |
| 2013 | $1,116 | $1,516 | 35.84% |
| 2014 | $1,065 | $1,568 | 47.23% |
| 2015 | $1,053 | $1,439 | 36.66% |
| 2016 | $1,091 | $1,385 | 26.95% |
| 2017 | $1,112 | $1,432 | 28.78% |
| 2018 | $1,163 | $1,580 | 35.86% |
| 2019 | $1,192 | $1,588 | 33.22% |
| 2020 | $1,151 | $1,690 | 46.83% |
| 2021 | $1,202 | $1,804 | 50.08% |
| 2022 | $1,301 | $2,083 | 60.11% |
| 2023 | $1,419 | $2,179 | 53.56% |
| Average | 2.52% | 3.89% | - |
虽然非有地与 999 年/永久地契有地住宅在过去十年均实现增长,但两者之间的价格差距在不断拉大。
自 2016 年起,999 年与永久地契有地住宅的涨幅持续跑赢非有地物业。这可能源于其稀缺性、更长远的吸引力与更高的投资潜力,因为它们不受地契折旧的影响。
999 年或永久地契有地住宅无疑是强劲的资产,但关键在于现在就迈出这一步,还是等待未来有朝一日(如果会发生的话)有地与非有地之间的价差收窄。也别忘了,持有一套有地住宅意味着你们的大部分财富集中在一处。且因为自住,在出售前无法兑现账面收益。这意味着最终很可能需要出售并“缩小置换”至更小的房产——除非你们计划在有子女的情况下将其作为传承保留。
作为另一种思路,在不清楚你们现有房产确切地段的前提下,我们不便就“持有或出售”给出特定建议。你们也可以维持当前策略,评估这套3-bedder 的表现;若表现不佳,可予以出售并换入一处升值或租赁潜力更强的项目,同时继续租住符合需求的房子。
鉴于目前只有你们二人,也可考虑租一套小型有地或群组式有地住宅。如此可进一步提升灵活性:既可保留两处投资物业,又不被自住房所“绑定”,挑选住所时无需过度顾虑其升值或保值潜力。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments