


Hi Stacked homes,
我是 stacked homes 的忠实读者,写信想请教一些房产投资方面的专业建议。
我和伴侣目前在 Queenstown 拥有一套 4 房式 HDB。我们都在四十多岁,合计月收入约 13k。现有 HDB 已还清贷款,估计售价约 950k-980k;目前将其中 2 间普通房以每月 1.2k 的租金出租。我们同时持有合计 1.2 million 的现金/现金等价物与 CPF。
自从几年前我们的 HDB 达到 MOP 之后,我们一直在考虑购买第 2 套作为投资。但我们不确定何时入市更合适,也不太清楚可行的方案。我们已联系过多位中介了解选择,但他们都建议买新盘,这对我们并不合适:一来我们认为若不先卖掉HDB,资金不足以同时承担 2 套房;二来我们也不愿意在等待交房期间去租房。
我们目前在考虑以下选项:
- 卖掉现有 HDB,购买 2 套私宅——一套自住,另一套作为投资。两套房分别以个人名义持有,以避免产生 ABSD。
- 保留现有 HDB,并再买一套 2 或 3 房公寓用于投资。由于 HDB 为联名持有,这将产生 ABSD。
- 购买 dual key 户型或更大的公寓,自住的同时继续把空余房间出租。
除了把现金投入房产,我们也可以配置债券、国库券和股票等其他投资,因此若选择房产,预期回报需要相对更具吸引力。基于此,我们希望听听你们的意见:若将现金投向房产,哪一种方案对我们最合适?
我们倾向于购买 2 套私宅,因为不想承担 ABSD,同时若可以,也希望未来自住房内不再有房客。不过,我们也担心 2 房单位因面积较小,转售是否容易,因此也考虑过 dual key 户型。我们对 dual key 的盈利能力没有把握,也担心将来为退休套现时是否好卖。如果 2 房和 dual key 确实更难出手且盈利存疑,我们也愿意考虑购买更大的公寓,通过出租空房获取租金,只要整体更合理。
盼能就我们的疑虑与选择给予一些指引,静候回复。
谢谢并致意
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信。
简单自我介绍一下,我是 Kenny,多年来我协助过许多 HDB 屋主,把他们在 HDB 上的获利转化为更优的房产配置。
这听起来或许是常识,但基于新加坡房地产的基本面与价格走势,只要财务允许,持有两套私宅通常更为合理。
不过,在此之前,我们先来看你的负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
由于你们现有房产已无贷款,出售时可通过现金与 CPF 全额回收成交价。我们先以 $950K(现金与 CPF 合计)为假设。
接着分别看个人与合并的可负担额度。
丈夫
| 说明 | 金额 |
| 以 48 岁、月收入 $7K、利率 4.8% 计算的最高贷款额 | $536,192(17 年期) |
| 现金 + CPF* | $1,075,000 |
| 贷款 + 现金 + CPF 合计 | $1,611,192 |
| 按 $1,611,192 计算的 BSD | $50,192 |
| 预估可负担房价 | $1,561,000 |
*此处假设 $2.15M($950K + $1.2M)在两人之间平均分配。
妻子
| 说明 | 金额 |
| 以 43 岁、月收入 $7K、利率 4.8% 计算的最高贷款额 | $626,994(22 年期) |
| 现金 + CPF* | $1,075,000 |
| 贷款 + 现金 + CPF 合计 | $1,701,994 |
| 按 $1,701,994 计算的 BSD | $54,699 |
| 预估可负担房价 | $1,647,295 |
*此处假设 $2.15M($950K + $1.2M)在两人之间平均分配。
鉴于你们现金储备充足,也可通过调整现金比例,灵活提升个人可负担额度。
夫妻合并
| 说明 | 金额 |
| 以 43 与 48 岁、合计月收入 $14K、利率 4.8% 计算的最高贷款额 | $1,150,281(19 年期) |
| 现金 + CPF | $2,150,000 |
| 贷款 + 现金 + CPF 合计 | $3,300,281 |
| 按 $3,300,281 计算的 BSD | $137,616 |
| 预估可负担房价 | $3,162,665 |
明确了可负担范围后,我们再来看看你们正在考虑的路径。
可行路径
Option 1:保留现有 HDB,并购买第 2 套投资房
首先,除非你非常确定会长期持有现有房产,否则我通常不建议为第 2 套房支付 20% 的额外买方印花税(ABSD)。会选择这样做的通常有几类情况:例如希望把稳定租金延续到退休,或因年龄/收入限制无法最大化杠杆等。
举例而言,若你保留 HDB,并以 $1.5M 购买一套投资房,该价格对应的买方印花税(BSD)为 $44,600,另需支付 $300,000 的 ABSD,总计 $344,600。
| 说明 | 金额 |
| 年租金收入 | $45,000 |
| 房产税 | $6,600 |
| 管理费(假设 $300/月) | $3,600 |
| 中介费 | $4,050 |
| 年净收益 | $30,750 |
在 3% 租金回报率假设下,年净收益约 $30,750。(另外需注意,这里未计入贷款利息。)仅按这项年净收益来衡量,回收 ABSD 也需近 10 年,时间成本不小。因此,除非确有必要或你打算长期持有第一套房,否则并不建议采用此法。
当然,也并非在任何情况下支付 ABSD 都不合理。比如若第一套房具备长期增值潜力,像是可能长期升值的永久地契房产,那么持有也许是值得的。
然而,考虑到 HDB 的 99 年地契,随屋龄增长其价值下滑几乎不可避免,因此该选项相对不理想。
尽管如此,若你仍选择这样做,我们也来看看相应的成本。由于 HDB 已全款,贷款成数(LTV)不受影响。但因为不从现有房产套现,你们的合并可负担额度会降低。
| 说明 | 金额 |
| 以 43 与 48 岁、合计月收入 $14K、利率 4.8% 计算的最高贷款额 | $1,150,281(19 年期) |
| 现金 + CPF | $1,200,000 |
| 贷款 + 现金 + CPF 合计 | $2,350,281 |
| 按 $2,350,281 计算的 BSD | $87,114 |
| 按 $2,350,281 计算的 ABSD | $470,056 |
| 预估可负担房价 | $1,793,111 |
若以 $1.5M 购入投资房,租金回报率 3%,并持有 10 年,情况如下:
| 说明 | 金额 |
| 成交价 | $1,500,000 |
| BSD | $44,600 |
| ABSD | $300,000 |
| 最高贷款额($1.5M 的 75%) | $1,125,000 |
| 所需现金 + CPF | $719,600 |
| 剩余现金 + CPF | $480,400 |
相关成本
| 说明 | 金额 |
| 利息支出(假设利率 4%,贷款期 19 年) | $360,013 |
| BSD | $44,600 |
| ABSD | $300,000 |
| 房产税 | $66,000 |
| 管理费(假设 $300/月) | $36,000 |
| 租金收入 | $450,000 |
| 中介费(每 2 年一次) | $20,250 |
| 总成本 | $376,863 |
持有 HDB 的成本
| 说明 | 金额 |
| 房产税 | $8,200 |
| 市镇会杂费(假设 $77/月) | $9,240 |
| 总成本 | $17,440 |
若保留 HDB 并再购一套:总成本为 $376,863 - $17,440 = $359,423
Option 2:卖掉现有 HDB,购买更大的公寓或 dual-key 户型
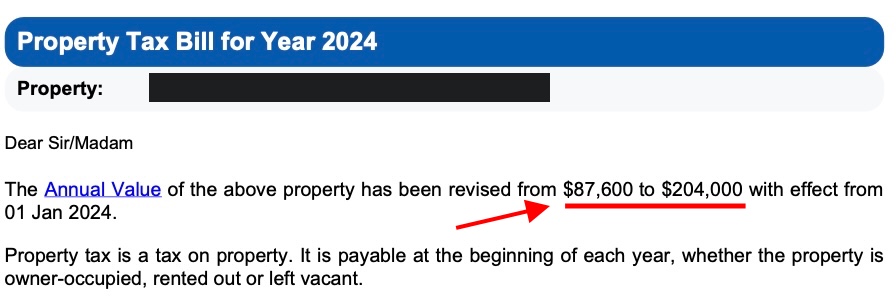
Dual-key 户型的概念相当吸引人,相当于“拥有两套房”。此外,由于并非整套出租,房产税按自住类计征,税率较非自住更低。尤其在上一轮房产税调整后,这点影响更明显:不仅税率上调,用于计税的 Annual Value(AV)也提高了:
不过,如果你的目标是自住同时获取部分租金、并保留一定私密性,dual key 的确有其意义;但在未来转售时,其目标客群会比常规户型更小。
例如,一套由 2 房部分 + 单间工作室组成的 3 房dual-key 户型,更可能吸引 DINK(Dual Income, No Kids)、有一个孩子的年轻夫妇(若能接受空间限制,两孩也可),以及退休人士。至于 4 房 dual-key(3+1)或许前景更好,但主要障碍在于总价更高。
此前对 dual-key 户型盈利性的分析显示,相较同盘内的常规户型,其增长率往往更低。原因包括:成交量较少、潜在买家池更小,以及 dual-key 最初多以投资属性推出;而以租金收益为主的投资者,通常不愿在高涨幅时急于出售。
此外,从纯自住角度看,该类户型的格局效率也常被认为偏低——如额外的茶水间或共享玄关,对只为自住的买家而言较为冗余。
我们以 10 年持有期来测算成本,假设成交价 $2.8M,工作室或额外卧室的月租为 $2,200。
| 说明 | 金额 |
| 成交价 | $2,800,000 |
| BSD | $109,600 |
| 最高贷款额 | $1,150,281 |
| 所需现金 + CPF | $1,759,319 |
| 剩余现金 + CPF | $390,681 |
相关成本
| 说明 | 金额 |
| 利息支出(假设利率 4%,贷款期 19 年) | $368,103 |
| BSD | $109,600 |
| 房产税 | $78,800 |
| 管理费(假设 $450/月) | $54,000 |
| 租金收入 | $264,000 |
| 中介费(每 2 年一次) | $11,880 |
| 总成本 | $358,383 |
Option 3. 出售现有 HDB,购置 2 套私宅
这是许多客户常问的典型“卖一买二”策略。受近年融资成本上升与当前价位影响,吸引力有所回落,但在财务条件允许的前提下,仍具可行性。
先看投资房。2 房转售单位通常落在 $1.1-$1.2M 区间。先假设由丈夫名下购入,成交价 $1.2M。
| 说明 | 金额 |
| 成交价 | $1,200,000 |
| BSD | $32,600 |
| 最高贷款额 | $536,192 |
| 所需现金 + CPF | $696,408 |
若考虑新盘,目前 2b2b 的入场价多在 $1.5-$1.6M 区间。
| 说明 | 金额 |
| 成交价 | $1,600,000 |
| BSD | $49,600 |
| 最高贷款额 | $536,192 |
| 所需现金 + CPF | $1,113,408 |
再看自住房,目前 OCR 的 3 房转售价多在 $1.4-$1.5M。假设由妻子名下购入,成交价 $1.5M。
| 说明 | 金额 |
| 成交价 | $1,500,000 |
| BSD | $44,600 |
| 最高贷款额 | $626,994 |
| 所需现金 + CPF | $917,606 |
| 所需现金 + CPF 总计 | 剩余现金 + CPF | |
| 购买 2 套转售单位 | $1,614,014 | $535,986 |
| 购买 1 套转售 + 1 套新盘 | $2,031,014 | $118,986 |
由此可见,购买两套转售单位能留出更充裕的预备金,相对更稳妥。
不过,新盘的优势在于便于横向比较多个单位,且有时能把握不同楼层、朝向/栋别间的(阶段性)价差。但成效仍取决于具体项目、时点与定价等因素。
(我们此前也撰文比较过新盘与转售的盈利性,详见这里。)
接下来,若你们购入两套转售单位并持有 10 年,我们来测算相关收支。投资房按 3% 租金回报率假设。
投资房(丈夫名下)— $1.2M
| 说明 | 金额 |
| 利息支出(假设利率 4%,贷款期 17 年) | $164,352 |
| BSD | $32,600 |
| 房产税 | $48,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $360,000 |
| 中介费(每 2 年一次) | $16,200 |
| 总净收益 | $68,848 |
自住房(妻子名下)— $1.5M
| 说明 | 金额 |
| 利息支出(假设利率 4%,贷款期 22 年) | $210,331 |
| BSD | $44,600 |
| 房产税 | $19,800 |
| 管理费(假设 $300/月) | $36,000 |
| 总成本 | $310,731 |
若购入 2 套转售单位:总成本为 $310,731 - $68,848 = $241,883
What should you do?
我们快速回顾一下 3 个选项:
| 可选路径 | 持有单位 | 房产价值 | 相关成本 | 预备资金(现金 + CPF) |
| 保留现有 HDB,并购买第 2 套投资房 | 1 套 HDB,1 套私宅 | $2.45M (HDB $950K, PTE $1.5M) | $359,423 | $480,400 |
| 卖掉现有 HDB,购买更大的公寓或 dual key | 1 套私宅 | $2.8M | $358,383 | $390,681 |
| 卖掉现有 HDB,购买 2 套私宅 | 2 套私宅 | $2.7M (Investment $1.2M, Own stay $1.5M) | $241,883 | $535,986 |
从数据来看,选项 3(先卖 HDB 再买 2 套私宅)整体成本最低,且能留出最多的预备金。
在选项 1 中,高额 ABSD 会大幅推高总开支。如前所述,即便不计利息,也需接近 10 年的租期才能回本 ABSD。考虑到 HDB 会随时间贬值,持续持有并承担 ABSD 的性价比并不高。
选项 2 将投资与自住合二为一,但这意味着需与房客“同住”,与您们尽量不在自住房内引入租客的偏好相悖。此外,如前所述,dual key 相较常规户型,在未来潜在买家池与盈利表现上也可能处于劣势。
在三种方案中,选项 3 优势最为明显:既能最大化运用现有资金,又能保留充足缓冲;同时可获取租金收入,并将投资与自住分离,令未来策略选择更具灵活性。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments