


亲爱的 StackedHomes,
你们对读者提问的解答,让我更好地理解新加坡房地产市场。考虑到个人情况差异,市场确实复杂。我也想请教你们对我目前状况的看法。
我今年40岁,目前与兄弟共同持有东部一套2卧2卫(2BR2B)公寓。每天通勤至CBD大约需1小时。我们是从父母位于 Bukit Merah 的5房型HDB搬出来的,该屋剩余租约为58年;同座楼的近期成交约在$1 million左右。我很看重父母家所在的位置、配套和户型,相比之下,住公寓在设施或安保上的优势并不明显,尤其是考虑到该公寓的位置较偏。
不过我也清楚,该区HDB的转售价普遍较高。另外,由于我与兄弟各占50%共同持有,想要分拆(去名)并不容易。我的年薪约$150,000,CPF OA储蓄约$185,000,现金储蓄$100,000。
鉴于我最终希望为自住搬到central area的一套HDB,基于我目前的承受能力与状况,想听听你们对以下选项的看法:
- 与兄弟分拆,等待15个月后买下我父母的单位。
- 与兄弟分拆,等待15个月后在同区购买更小的转售HDB。
- 卖掉现有公寓,用所得在同区购买更小的转售HDB。
- 暂时维持现状。
期待你们的回复,谢谢!
此致
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
很高兴我们的内容对你有所帮助!
确实,并非人人都适合住公寓。公寓虽有额外设施,但也意味着更高成本;若不常使用,这些相较HDB未必构成明显优势。
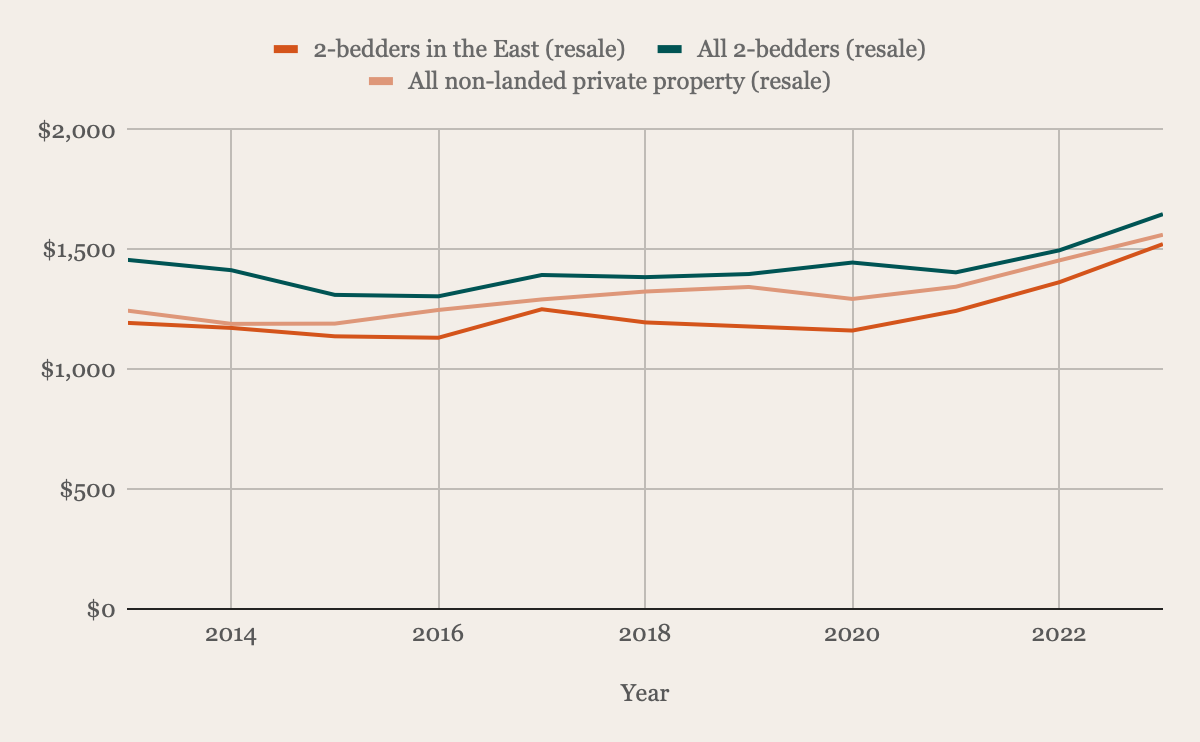
我们先看看东部2卧单位的表现。鉴于不清楚你所持有的具体项目,这里仅讨论该类单位的整体表现。我们将2卧单位界定为700–850 sq ft的面积范围。
| 年份 | 东部2卧(转售) | 同比 | 全岛2卧(转售) | 同比 | 全岛私宅非有地(转售) | 同比 |
| 2013 | $1,194 | - | $1,457 | - | $1,245 | - |
| 2014 | $1,173 | -1.76% | $1,414 | -2.95% | $1,190 | -4.42% |
| 2015 | $1,138 | -2.98% | $1,311 | -7.28% | $1,191 | 0.08% |
| 2016 | $1,132 | -0.53% | $1,305 | -0.46% | $1,248 | 4.79% |
| 2017 | $1,251 | 10.51% | $1,394 | 6.82% | $1,292 | 3.53% |
| 2018 | $1,196 | -4.40% | $1,385 | -0.65% | $1,325 | 2.55% |
| 2019 | $1,179 | -1.42% | $1,398 | 0.94% | $1,344 | 1.43% |
| 2020 | $1,162 | -1.44% | $1,446 | 3.43% | $1,294 | -3.72% |
| 2021 | $1,244 | 7.06% | $1,405 | -2.84% | $1,345 | 3.94% |
| 2022 | $1,364 | 9.65% | $1,497 | 6.55% | $1,455 | 8.18% |
| 2023 | $1,523 | 11.66% | $1,648 | 10.09% | $1,562 | 7.35% |
| Average | - | 2.63% | - | 1.37% | - | 2.37% |
*此处涵盖所有租约年限的房产
从过去10年的平均增速看,东部的2卧单位整体上优于全岛平均。不过从年度变化看,疫情前这类单位大多呈负增长。
尽管如此,具体项目的涨幅会有差异。由于我们不清楚你持有的是哪一个项目,无法就是否值得继续持有该单位给出具体建议。此外,东部包含 Katong/Joo Chiat/Telok Kurau 等片区,因精品型项目较多,历史表现数据或被扭曲,未必完全精准。
再来看 Bukit Merah 较老的5房型单位的表现。
| 年份 | Bukit Merah 5房(1984年前建成) | 同比 | Bukit Merah 全部5房 | 同比 | 全岛5房 | 同比 | 全岛HDB | 同比 |
| 2013 | $568 | - | $623 | - | $445 | - | $469 | - |
| 2014 | $554 | -2.46% | $601 | -3.53% | $422 | -5.17% | $441 | -5.97% |
| 2015 | $546 | -1.44% | $604 | 0.50% | $405 | -4.03% | $423 | -4.08% |
| 2016 | $547 | 0.18% | $587 | -2.81% | $411 | 1.48% | $424 | 0.24% |
| 2017 | $520 | -4.94% | $595 | 1.36% | $419 | 1.95% | $425 | 0.24% |
| 2018 | $522 | 0.38% | $618 | 3.87% | $417 | -0.48% | $419 | -1.41% |
| 2019 | $507 | -2.87% | $608 | -1.62% | $415 | -0.48% | $416 | -0.72% |
| 2020 | $511 | 0.79% | $598 | -1.64% | $429 | 3.37% | $431 | 3.61% |
| 2021 | $538 | 5.28% | $640 | 7.02% | $480 | 11.89% | $488 | 13.23% |
| 2022 | $586 | 8.92% | $684 | 6.88% | $520 | 8.33% | $532 | 9.02% |
| 2023 | $627 | 7.00% | $741 | 8.33% | $543 | 4.42% | $564 | 6.02% |
| Average | - | 1.08% | - | 1.84% | - | 2.13% | - | 2.02% |
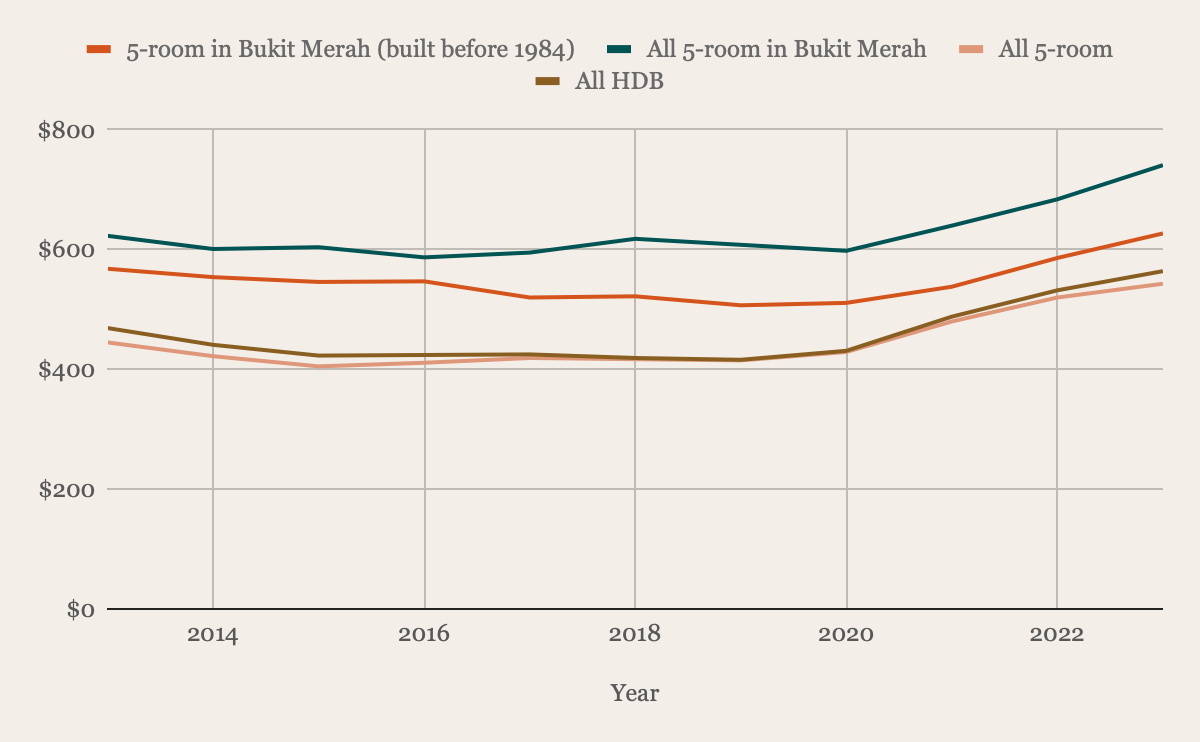
表格显示,Bukit Merah 的较老5房型HDB表现不及全岛其他5房型。疫情前的年度变化多为负增长或停滞。随着市场复苏,未来增长率大概率难以复制过去三年的水平。加之同区有更新的单位可选(即便面积更小但价格带相近),买家或更倾向将其视为更稳妥的选择。
接下来,我们评估你的承受能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
Affordability
购买HDB的承受能力
| 以40岁、月薪固定$12.5K、利率4.8%计算的最高贷款额 | $654,454 |
| CPF资金 | $185,000 |
| 现金 | $100,000 |
| 贷款+CPF+现金合计 | $939,454 |
| 按$939,454计算的BSD | $22,783 |
| 预计可负担金额 | $916,671 |
由于你的收入超过HDB贷款收入上限(单身$7,000/月),因此只能申请银行贷款。我们假设你$185,000的CPF中已包含用于购买现有物业的金额,并据此计入承受能力;若并非如此,则在你分拆或出售公寓后,你的承受能力会更高。
另外,由于缺少你现有物业细节,我们无法判断分拆是否可行。以下提供一个示例计算供参考。
假设:
物业估值:$1,500,000
未偿还贷款:$1,000,000
出售份额一方(即卖方)使用的CPF:$200,000
| 卖方 | 买方 | |
| 份额 | 50% | 50% |
| 估值 | $750,000 | $750,000 |
| 未偿还贷款 | $500,000 | $500,000 |
| CPF使用额 | $200,000 | 不适用 |
| BSD | - | $17,100 |
| 期权金 | $37,500(收取) | $37,500(支付) |
| 成交款 | - | $150,000 |
| 法律费用 | $3,000 | $3,000 |
| 新贷款 | - | $1,062,500 |
| CPF + 现金到账 | $247,000 | - |
请注意,分拆时需确保承接份额的一方具备以个人名义承接全额贷款的资质。此外,分拆不允许出现负资产交易:若份额估值低于“未偿还贷款+需退回卖方OA的CPF金额”,差额必须以现金补足。
现在,我们逐项讨论你考虑的路径。
Potential pathways
你的下一步涉及对你与兄弟目前的联权共有(Joint Tenancy)架构进行分拆。先撇开数字,先谈谈在联权共有下分拆的法律复杂性。
根据Singapore Legal Advice,联权共有并没有“份额”的概念,因此无法直接分拆。但如通过“切割”(severance)将持有方式转为“按份共有”(tenants in common),则可行。相关内容载于Conveyancing and Law of Property Act 1886第66A条第3与第4款。
这一程序会增加流程耗时与法律费用,你需要律师协助处理。
分拆、等待15个月、买下父母的单位
如前所述,因缺少具体数字,我们无法判断分拆在你的个案中是否可行。为便于讨论,暂且假定这是可行的。
同时也假设你在15个月等待期内继续住在现居或回到父母家,从而不产生额外租金。
| 购买价 | $1,000,000 |
| BSD | $24,600 |
| CPF + 现金 | $285,000 |
| 所需贷款 | $739,600 |
| 贷款缺口 | $85,146 |
如前文承受能力测算所示,你的预算约$916K;若要以$1M购买该单位,需额外补足$85,146。
以下以10年持有期为例估算成本。
| 利息支出(假设贷款年限25年、利率4%) | $227,094 |
| BSD | $24,600 |
| 物业税 | $8,800 |
| 市镇理事会服务与保养费(假设$85/月) | $10,200 |
| 总成本 | $270,694 |
此选项有几方面需要权衡。
其一,单位的市场表现。前文可见,房龄超过40年的 Bukit Merah 5房单位不如同类整体强劲。尽管疫情期间需求推高了价格,但未来保值能力或较弱;若你打算以后转售,这是关键考量。
若想在10年后仅实现收支平衡,你需要以$1,270,694卖出,对应年化增速约2.42%。而过去10年的平均增速仅1.08%,明显低于该水平。
其二,父母是否愿意以低于市价售予你。这需要更多家庭层面的权衡。若以低价出售,对你是利好,但父母未必能实现最大化回报。考虑到家庭关系的微妙平衡,这里并无对错之分。
分拆、等待15个月,再在 Bukit Merah 购入更小的转售单位
参考近期成交记录,以$916K的预算,你可以在 Bukit Merah 入手较新的3房或4房HDB。
以下是部分近期成交:
3房
| 日期 | 座号 | 街道 | 楼层 | 面积(sqm)与户型 | 建成年份 | 价格 |
| Jun 2024 | 96A | Henderson Rd | 10 to 12 | 68.00Model A | 2019 | $728,000 |
| Jun 2024 | 26B | Jln Membina | 13 to 15 | 60.00Model A | 2009 | $690,000 |
| May 2024 | 95C | Henderson Rd | 07 to 09 | 68.00Model A | 2019 | $720,000 |
| May 2024 | 95A | Henderson Rd | 22 to 24 | 68.00Model A | 2019 | $770,000 |
| May 2024 | 92B | Telok Blangah St 31 | 10 to 12 | 68.00Model A | 2018 | $680,000 |
| May 2024 | 58 | Havelock Rd | 34 to 36 | 69.00Model A | 2013 | $818,000 |
| May 2024 | 26B | Jln Membina | 16 to 18 | 60.00Model A | 2009 | $693,000 |
4房
| 日期 | 座号 | 街道 | 楼层 | 面积(sqm)与户型 | 建成年份 | 价格 |
| Jun 2024 | 26C | Jln Membina | 04 to 06 | 90.00Model A | 2009 | $875,000 |
| Jun 2024 | 17 | Cantonment Cl | 13 to 15 | 90.00Model A | 2003 | $918,000 |
| May 2024 | 96A | Henderson Rd | 46 to 48 | 93.00Model A | 2019 | $900,000 |
| May 2024 | 93A | Telok Blangah St 31 | 04 to 06 | 93.00Model A | 2018 | $848,000 |
| May 2024 | 110A | Depot Rd | 07 to 09 | 92.00Model A | 2017 | $800,000 |
| May 2024 | 127A | Kim Tian Rd | 01 to 03 | 93.00Model A | 2013 | $800,000 |
| May 2024 | 25B | Jln Membina | 04 to 06 | 90.00Model A | 2009 | $895,000 |
| May 2024 | 73A | Redhill Rd | 13 to 15 | 100.00Model A | 2005 | $915,000 |
看过老单位的表现后,我们再来看看 Bukit Merah 2000年后建成的较新单位的表现。
3房单位
| 年份 | Bukit Merah 3房(2000年后建成) | 同比 | Bukit Merah 全部3房 | 同比 | 全岛3房 | 同比 | 全岛HDB | 同比 |
| 2013 | $807 | - | $583 | - | $496 | - | $469 | - |
| 2014 | $778 | -3.59% | $558 | -4.29% | $465 | -6.25% | $441 | -5.97% |
| 2015 | $751 | -3.47% | $549 | -1.61% | $442 | -4.95% | $423 | -4.08% |
| 2016 | $782 | 4.13% | $538 | -2.00% | $439 | -0.68% | $424 | 0.24% |
| 2017 | $776 | -0.77% | $558 | 3.72% | $432 | -1.59% | $425 | 0.24% |
| 2018 | $772 | -0.52% | $520 | -6.81% | $417 | -3.47% | $419 | -1.41% |
| 2019 | $793 | 2.72% | $506 | -2.69% | $409 | -1.92% | $416 | -0.72% |
| 2020 | $863 | 8.83% | $537 | 6.13% | $424 | 3.67% | $431 | 3.61% |
| 2021 | $865 | 0.23% | $562 | 4.66% | $482 | 13.68% | $488 | 13.23% |
| 2022 | $912 | 5.43% | $613 | 9.07% | $532 | 10.37% | $532 | 9.02% |
| 2023 | $956 | 4.82% | $684 | 11.58% | $562 | 5.64% | $564 | 6.02% |
| Average | - | 1.78% | - | 1.77% | - | 1.45% | - | 2.02% |
4房单位
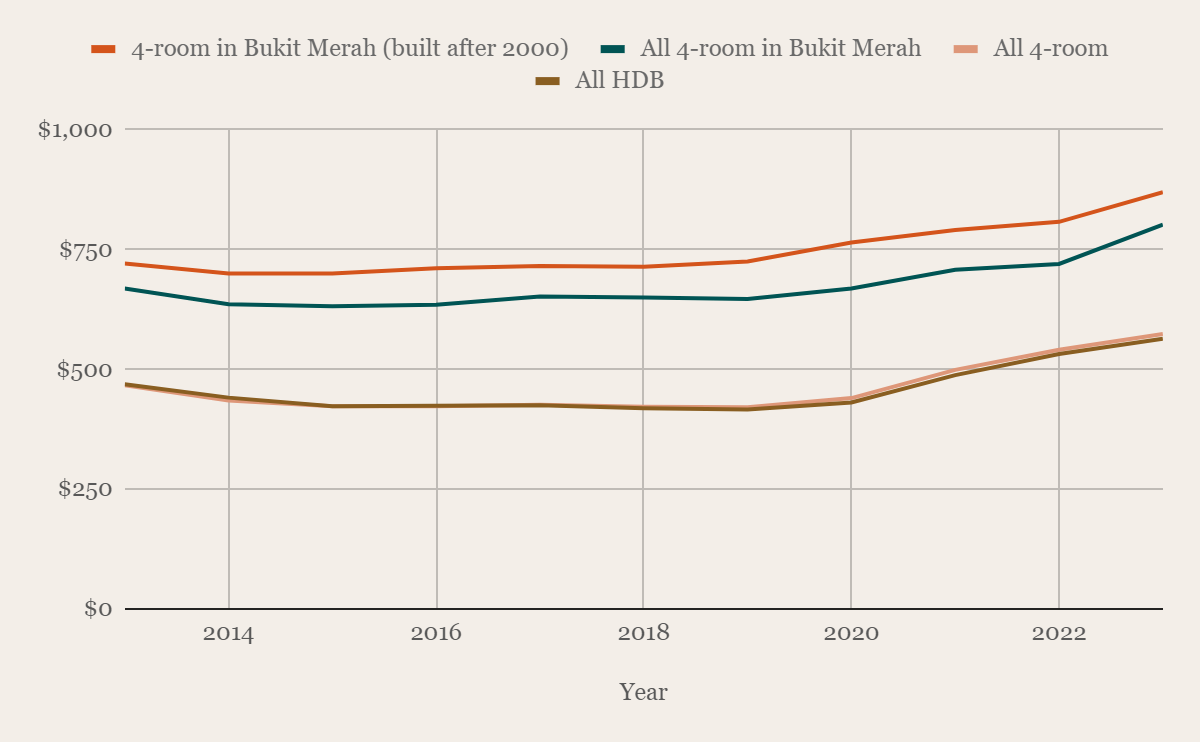
| 年份 | Bukit Merah 4房(2000年后建成) | 同比 | Bukit Merah 全部4房 | 同比 | 全岛4房 | 同比 | 全岛HDB | 同比 |
| 2013 | $721 | - | $669 | - | $467 | - | $469 | - |
| 2014 | $700 | -2.91% | $636 | -4.93% | $435 | -6.85% | $441 | -5.97% |
| 2015 | $700 | 0.00% | $632 | -0.63% | $423 | -2.76% | $423 | -4.08% |
| 2016 | $711 | 1.57% | $635 | 0.47% | $423 | 0.00% | $424 | 0.24% |
| 2017 | $716 | 0.70% | $652 | 2.68% | $426 | 0.71% | $425 | 0.24% |
| 2018 | $714 | -0.28% | $650 | -0.31% | $422 | -0.94% | $419 | -1.41% |
| 2019 | $725 | 1.54% | $647 | -0.46% | $421 | -0.24% | $416 | -0.72% |
| 2020 | $765 | 5.52% | $669 | 3.40% | $440 | 4.51% | $431 | 3.61% |
| 2021 | $791 | 3.40% | $708 | 5.83% | $499 | 13.41% | $488 | 13.23% |
| 2022 | $808 | 2.15% | $720 | 1.69% | $541 | 8.42% | $532 | 9.02% |
| 2023 | $870 | 7.67% | $802 | 11.39% | $574 | 6.10% | $564 | 6.02% |
| Average | - | 1.94% | - | 1.91% | - | 2.24% | - | 2.02% |
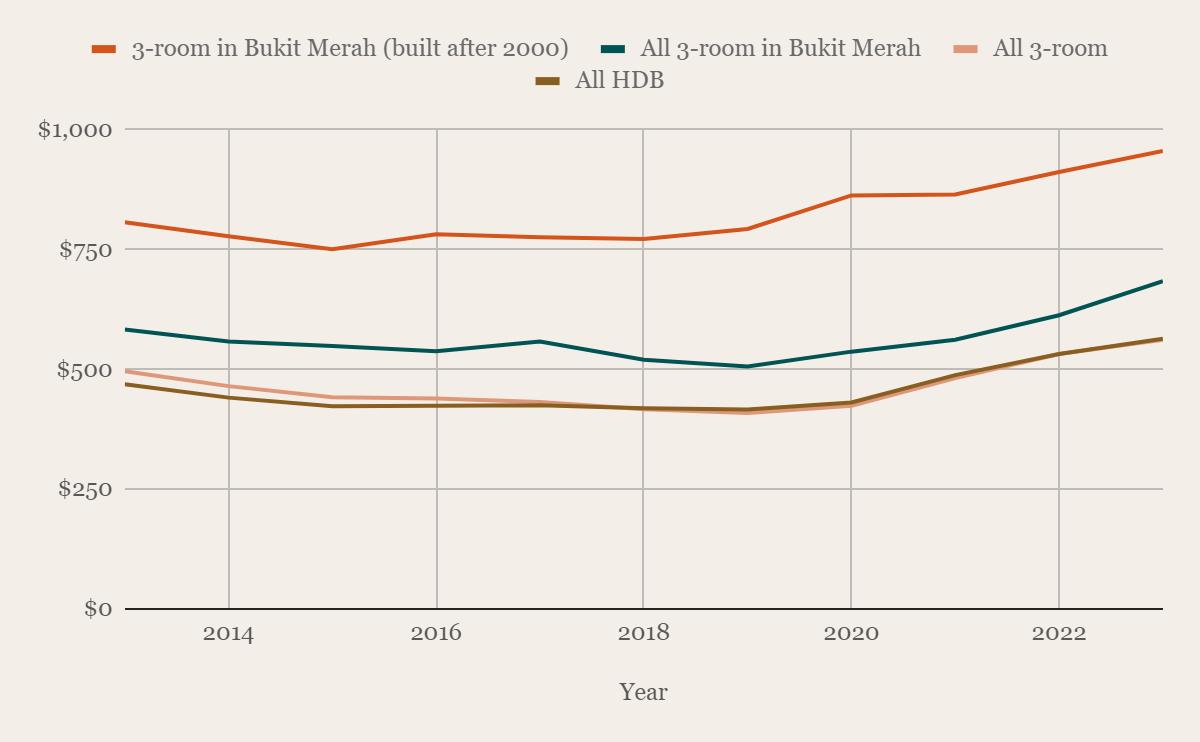
整体来看,Bukit Merah 2000年后建成的这两类单位,其平均增速与全岛同类大致相当。具体而言,3房的10年平均增速高于全岛3房均值,而4房则略低于全岛4房均值。
从年度变化看,Bukit Merah 2000年后建成的两类户型在2018年起已开始回升,而全岛其他市场主要是在2019年疫情来临后才出现复苏。
接下来,我们来看看相关成本。
假设你以$916,000的最高预算购入一套4房单位,同样按10年持有期计算。
| 购买价 | $916,000 |
| BSD | $22,080 |
| CPF + 现金 | $285,000 |
| 所需贷款 | $653,080 |
| 利息支出(假设贷款年限25年、利率4%) | $226,618 |
| BSD | $24,600 |
| 物业税 | $7,790 |
| 市镇理事会服务与保养费(假设$77/月) | $9,240 |
| 总成本 | $268,248 |
至于选项3(卖掉公寓后换购更小的转售单位)和选项4(维持现状),在缺少你现有物业和财务细节的情况下,我们仍无法给出更具体的建议。但就选项3而言,其相关成本大体与选项2相近。若你另有未计入的资金,可适当提高预算或降低贷款需求。
What should you do?
鉴于关键信息不足,我们无法就各方案的可行性与优劣给出完整建议;但以下因素可帮助你缩小选择范围。
首先,如前所述,若你选择分拆,务必确认你的兄弟能够单独承担公寓的全额贷款。
在明确这一点之后,究竟出售还是分拆,取决于项目本身的表现,以及你兄弟是否愿意承接你的份额。既然你并不认为公寓的居住体验显著优于HDB,似乎更倾向离开现居,因此维持现状或许并非你的偏好。不过,若你也不排斥继续居住且项目表现良好,那么在观望市场的同时,争取潜在更高回报(若这对你而言重要)也未尝不可。
在“买父母的房”与“在同区另购较小的转售单位”之间,我们更建议后者。前文已提到,较老单位的增速明显落后于较新的单位。若你日后打算转售,较新的单位因保值性更佳,出手难度也会更低。此外,向父母购房可能带来潜在的家庭关系复杂性。虽不清楚你与父母的相处方式,但我们也见过不少家庭内部交易最终引发隔阂的案例。
考虑到这两种情形下你基本都会用到最高贷款,其他费用也相差不大,整体成本颇为接近。但需注意,若以市价$1M购买父母的单位,你还需以CPF或现金弥补差额。
综合来看,选项2/3更为可取:你可在优越地段买到较新的HDB,凭借其受欢迎程度,未来更可能延续增长。既然你并不认为公寓的居住优势胜过HDB,这也是顺理成章的选择。若能暂住父母家,无需额外租金;同时不向父母购房,也可避免对亲子关系造成不必要的复杂性。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments