


关于去名已有更明确的指引,它不再是许多人以为的那个简单“技巧”了。
在2000年代至2010年代的大部分时间里,“去名”常被视为规避 Additional Buyers Stamp Duty(ABSD)的房产妙招。做法很简单:一方将自己在房屋中的持份转给另一方,自己名下就成了“无房”。随后即可用个人名义再买一套房,无需缴付 ABSD;家庭相当于持有两套房产。
这在2016年之前对 HDB 组屋业主同样行得通(此后,HDB 仅在少数特殊情形,如离婚,才允许去名)。
但随着近期的个案与法院及 IRAS 的表述,界线清晰得多;去名已不再是一个干净利落的“绕路”。当局明确表示,它只适用于真实的所有权转移;若你企图借此规避 ABSD,你可能付出的不只是金钱罚款。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
这些裁决真正意味着什么
本周我请教了几位业内专业人士,归纳出以下几点澄清:
如果你通过去名放弃了自己的持份,那就意味着彻底放弃。这包括租金收益、售房款项,以及未来对该房产的任何主张。不能纸面一套、实际又一套。
已有不少人因此“中招”。某案中,一名“前业主”仍持续收取租金,后来还分走部分售房款;IRAS 查明后,除补缴 ABSD 外,还处以罚款。另一起纠纷中,一名持有1%股份、并承认分拆仅为节税的当事人,最终却在法院主张获得超过半数的产权,因为该安排自始就不是真正意义上的转让。
法院已明确表示:若你的转让属于虚假安排,法院不会予以保护;事实上,你甚至可能因此丧失某些权利。
还有以下几点需要注意:
1. 意图以行为认定
你可以反复声称“我已放弃持份”,但只要你哪怕分走了一部分售房款,法律会依据你的实际行为而非你签下的协议来认定意图。就像上面提到的案例,IRAS 会不予承认该安排,并在补缴未付 ABSD 的基础上加征罚款。
2. 省下 ABSD 并不使交易自动违法
如你的真实意图是赠与或转移所有权,那么顺带省下 ABSD 并不会使交易变得不合法。当局并非在说只要导致税负降低就是避税;他们强调的是,如果你的真正目的在于改变房产的归属,那么不缴 ABSD 只是由此产生的好处,并不会让你的交易被视为不当。
例如,一方决定彻底不要这套房的任何份额,全部转给另一方。也许婚姻已名存实亡、关系疏离,即便尚未正式离婚。该方愿意退出,对租金不再主张、对物业管理不再干预、对售房款亦无权要求。换言之,这是一次真正的转移。
若在此之后,离场的一方恰好以自住名义再购入一套住房而无需缴付 ABSD,那么省下 ABSD 只是附带效果,并无不当。
与之相对的是虚假转让:表面上“放弃”持份,但私下仍收取部分租金,或约定日后共享售房款。
在这种情况下,当局可能会认定该交易从来不是真正的放弃所有权;它只是为了留住利益同时规避 ABSD,这即属违法。
所以关键不在于你是否省了 ABSD,而在于你是否完全放弃了所有权的利益。若已放弃,节税是附带且正当的;若未放弃,节税就是刻意规避且违法的。
3. 信托并非禁区
《印花税法》并不禁止设立信托。关键在于信托需反映事实:在信托存续期间,受益人享有租金收益;出售时,受益人取得售房款。
也就是说,若你设立的信托以配偶或子女为受益人,法律期望他们真正享有所有权的利益。这意味着在物业出租期间,租金收益必须归他们,而不是你;当物业最终出售时,售房款也必须归他们。
这正是区分真实信托与虚假安排的关键。
如果纸面上说房子是给孩子的,但实际租金被你装进口袋——或出售时售房款被你留存——那么这将被认定为避税。
顺带一提,这种“台下安排”也等于把一把极锋利的刀交到受益人手中,随时可能反咬你一口。
4. IRAS 权限甚广
《印花税法》第33A条赋予 IRAS 权力,可不予承认或调整任何其认定为规避的安排。
换言之,即便你多年前请律师设立了信托、走完了一切昂贵的文书流程,IRAS 仍然可以说:“很遗憾,不作数。” 他们可以将该交易视为从未发生,然后对你试图规避的 ABSD 进行追缴。
此外,第46(1)(c)条更允许处以最高相当于应缴税额四倍的罚款。因此,未缴的 ABSD 若为 $200,000,最终可能高达 $800,000;其后的第62条亦规定可能承担刑事责任——最高可判监禁3年(尽管在房产税相关案件中入狱相当罕见)。
随着相关信息被市场消化,买卖行为或将出现变化
这些澄清可能会冷却部分投机性需求。整个2010年代,不少夫妻会按 99-1 分法持有首套房,以预留未来去名的空间。这被视为“懂行者”的做法,前提是家庭有能力持有两套房。
但如今,过去把第二套公寓视为顺手投资的家庭,可能会认为放弃多套持有更稳妥,转而合力升级到更大的共同自住房。这或将把升级客的需求更多推向更大的三卧、四卧户型,同时削弱对更紧凑户型的需求。
(过去的“卖一买二”策略,往往是一套家庭自住房,外加一套更小的紧凑型,多为一房或两房。)
话虽如此,一些地产经纪也指出——不论规则是否更清晰——“卖一买二”在当下本就已不常见,更高的成本使承担两笔贷款变得更难。
与此同时,其他房产资讯……
- 一户家庭分享他们为何出售 Hundred Palms EC 的单位——从表现来看,它可谓迄今最成功的 EC 之一
- 我们测试了 AI 是否能优化户型、乃至取代室内设计师;来看看我们的发现。
- 如今在新加坡,两房公寓还能赚吗?这里有一些会让你惊讶的案例。
- 加入我们的 Stacked Pro 读者行列,一起拆解价格差距:不同地段里,转售组屋与等面积公寓之间的价差如何变化。
每周成交盘点(8月18日至24日)
新盘成交价最高前5(按项目)
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | TENURE |
| PROMENADE PEAK | $4,747,600 | 1421 | $3,341 | 99 yrs (2024) |
| NAVA GROVE | $4,040,600 | 1550 | $2,607 | 99 yrs (2024) |
| PARKTOWN RESIDENCE | $3,841,000 | 1679 | $2,287 | 99 yrs (2023) |
| BLOOMSBURY RESIDENCES | $3,804,000 | 1421 | $2,677 | 99 yrs (2024) |
| THE ROBERTSON OPUS | $3,720,000 | 1152 | $3,230 | 999 yrs (1841) |
新盘成交价最低前5(按项目)
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | TENURE |
| SPRINGLEAF RESIDENCE | $907,000 | 388 | $2,341 | 99 yrs (2024) |
| ARTISAN 8 | $998,000 | 398 | $2,506 | FH |
| CANBERRA CRESCENT RESIDENCES | $1,090,000 | 570 | $1,911 | 99 yrs (2024) |
| THE ROBERTSON OPUS | $1,380,000 | 431 | $3,205 | 999 yrs (1841) |
| PROMENADE PEAK | $1,413,067 | 527 | $2,679 | 99 yrs (2024) |
转售市场成交价最高前5
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | TENURE |
| GRANGE RESIDENCES | $8,500,000 | 2583 | $3,290 | FH |
| BOULEVARD 88 | $7,800,000 | 1776 | $4,392 | FH |
| RIVIERE | $6,050,000 | 2002 | $3,022 | 99 yrs (2018) |
| ST REGIS RESIDENCES SINGAPORE | $5,382,500 | 2153 | $2,500 | 999 yrs (1995) |
| THE SEAFRONT ON MEYER | $5,280,000 | 2110 | $2,503 | FH |
转售市场成交价最低前5
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | TENURE |
| THE HILLFORD | $601,000 | 398 | $1,509 | 60 yrs (2013) |
| HEDGES PARK CONDOMINIUM | $697,000 | 484 | $1,439 | 99 yrs (2010) |
| URBAN VISTA | $730,000 | 441 | $1,654 | 99 yrs (2012) |
| Q BAY RESIDENCES | $740,000 | 527 | $1,403 | 99 yrs (2012) |
| RIVERFRONT RESIDENCES | $780,000 | 463 | $1,685 | 99 yrs (2018) |
盈利金额最大前5
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | RETURNS | HOLDING PERIOD |
| GRANGE RESIDENCES | $8,500,000 | 2583 | $3,290 | $4,662,000 | 19 Years |
| ELLIOT AT THE EAST COAST | $5,025,000 | 2831 | $1,775 | $2,802,000 | 16 Years |
| THE SEAFRONT ON MEYER | $5,280,000 | 2110 | $2,503 | $1,680,000 | 12 Years |
| VARSITY PARK CONDOMINIUM | $2,300,000 | 1399 | $1,644 | $1,617,899 | 19 Years |
| FLORIDIAN | $4,068,000 | 1679 | $2,423 | $1,582,810 | 15 Years |
亏损额最大前5
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | RETURNS | HOLDING PERIOD |
| V ON SHENTON | $1,065,000 | 484 | $2,199 | -$222,000 | 13 Years |
| MARINA BAY RESIDENCES | $1,730,000 | 732 | $2,364 | -$219,300 | 15 Years |
| ECO | $950,000 | 689 | $1,379 | -$95,930 | 12 Years |
| 8 SAINT THOMAS | $2,480,000 | 807 | $3,072 | -$92,000 | 7 Years |
| SEAHILL | $1,368,000 | 861 | $1,589 | -$80,500 | 12 Years |
回报率最高前5(ROI%)
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | ROI (%) | HOLDING PERIOD |
| VARSITY PARK CONDOMINIUM | $2,300,000 | 1399 | $1,644 | 237.2% | 19 Years |
| THE SEA VIEW | $1,358,000 | 560 | $2,426 | 232.2% | 20 Years |
| THE RAINTREE | $2,060,000 | 1302 | $1,582 | 224.1% | 20 Years |
| BAYWATER | $2,188,888 | 1518 | $1,442 | 193.8% | 22 Years |
| PARC OASIS | $1,520,000 | 1227 | $1,239 | 192.3% | 24 Years |
回报率最低前5(ROI%)
| PROJECT NAME | PRICE S$ | AREA (SQFT) | $PSF | ROI (%) | HOLDING PERIOD |
| V ON SHENTON | $1,065,000 | 484 | $2,199 | -17.2% | 13 Years |
| MARINA BAY RESIDENCES | $1,730,000 | 732 | $2,364 | -11.3% | 15 Years |
| ECO | $950,000 | 689 | $1,379 | -9.2% | 12 Years |
| SEAHILL | $1,368,000 | 861 | $1,589 | -5.6% | 12 Years |
| 8 SAINT THOMAS | $2,480,000 | 807 | $3,072 | -3.6% | 7 Years |
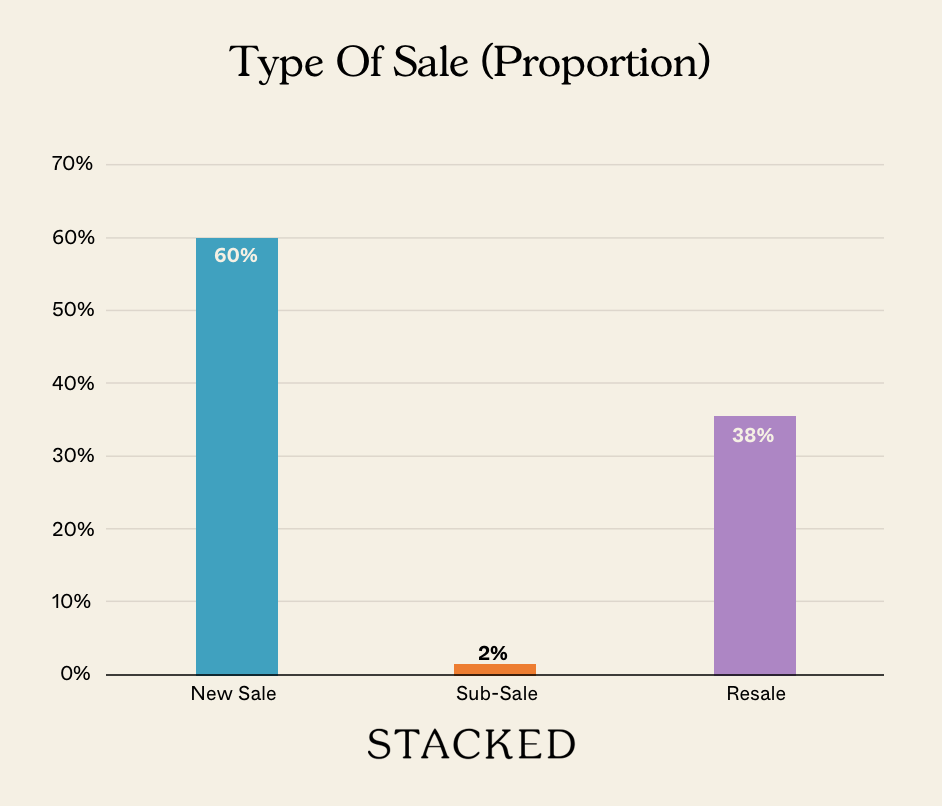
成交分布
关注 Stacked,获取更多新加坡住房市场洞察。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments