

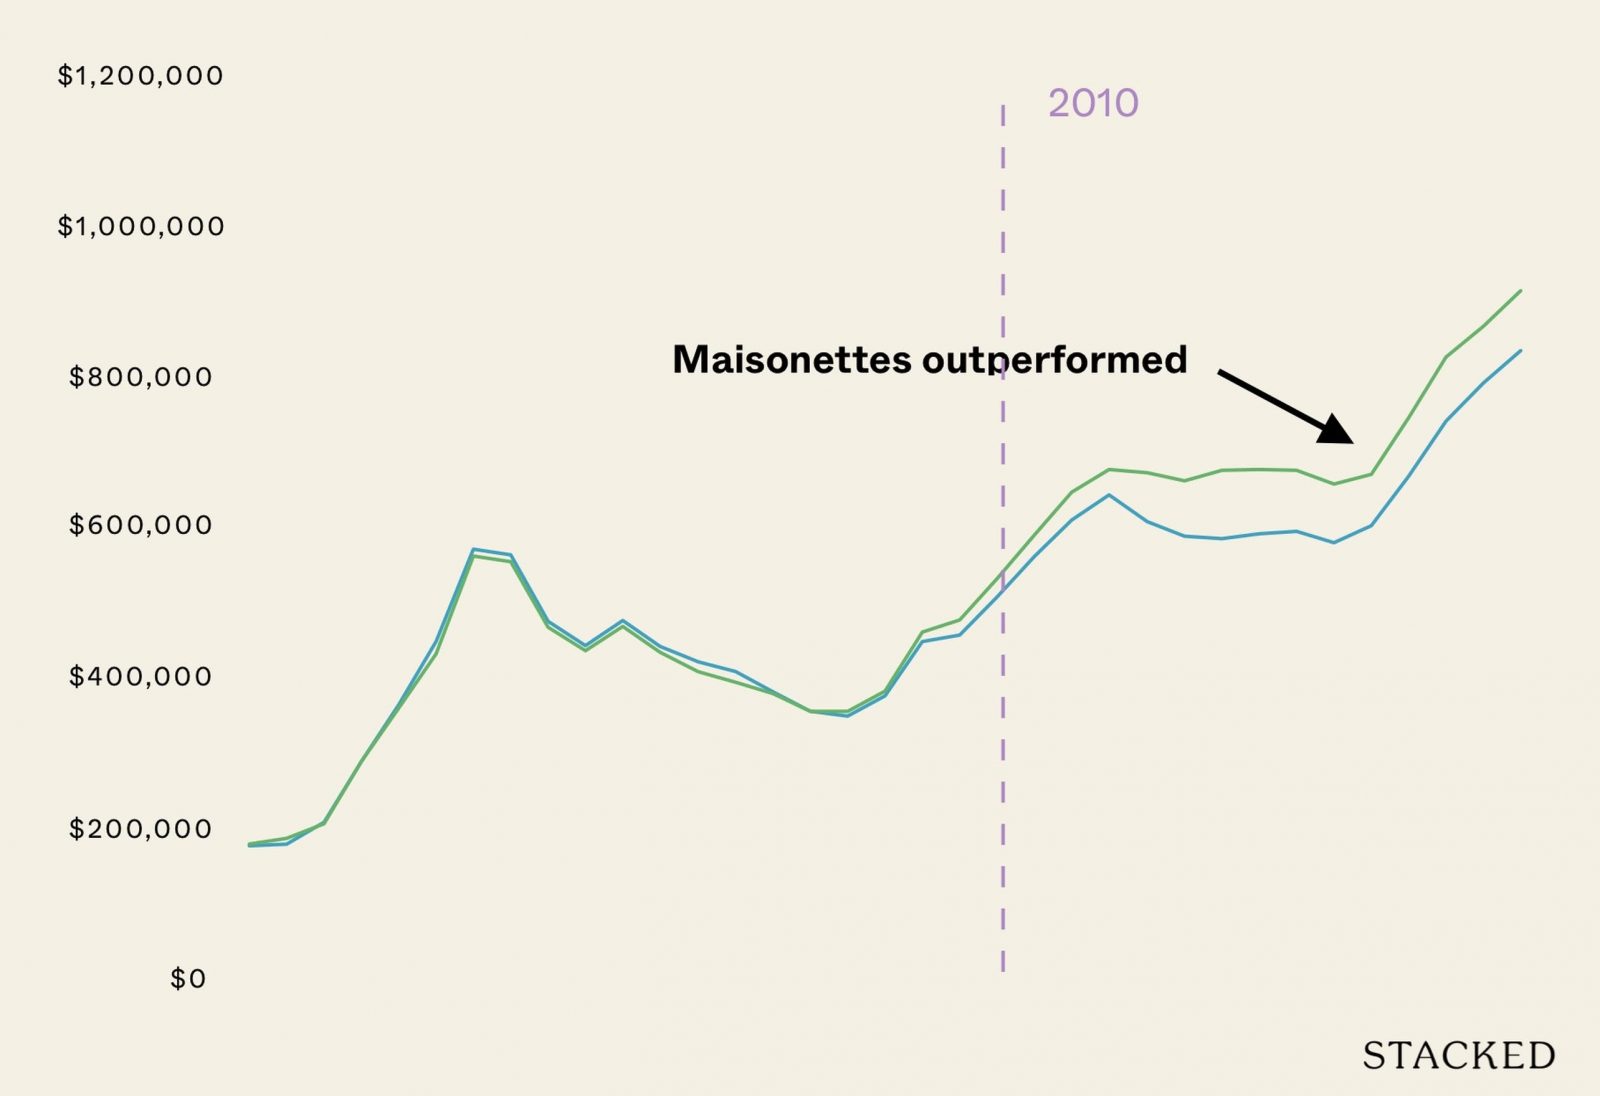
近年来,就市场回报而言,复式组屋与特大组屋的走势似乎无视重力与常理。它们往往属于最老的 HDB 组屋类型,如今也已停止兴建。尽管存在租约年限递减,这两类单位在转售市场上仍能取得高价,甚至跻身百万组屋行列。它们独特的户型是否能在“年事已高”的情况下带来更好的回报?我们对数据做了一次深入剖析:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
复式组屋与特大组屋的表现如何?
为了把握其表现,我们检视了从 1990 至 2024 的成交数据。这将呈现更宏观的历史脉络。
我们将以标准户型价格作比较基准,同时把复式组屋单列成一类。至于特大组屋,我们按房型区分。这是因为特大组屋本质上是合并式单位(即由两套合并而成),但并非都相同:有 4房合并式与 5房合并式,因此我们新增两类加以区分。
| 年份 | 3房 | 4房 | 5房 | 行政 | 复式 | 多代同堂 | 行政-合并式 | 4房-合并式 | 5房-合并式 |
| 1990 | $42,618 | $81,766 | $131,436 | $182,802 | $183,106 | ||||
| 1991 | $44,480 | $81,800 | $137,245 | $185,053 | $190,495 | $165,000 | |||
| 1992 | $48,174 | $90,928 | $153,387 | $214,830 | $210,632 | $226,586 | |||
| 1993 | $71,019 | $134,511 | $226,215 | $295,177 | $293,307 | $293,700 | |||
| 1994 | $94,328 | $175,072 | $283,139 | $370,294 | $364,432 | $398,703 | |||
| 1995 | $121,298 | $216,663 | $340,220 | $454,511 | $435,903 | $486,585 | |||
| 1996 | $173,340 | $295,949 | $440,447 | $577,859 | $566,248 | $606,696 | |||
| 1997 | $195,115 | $304,972 | $441,438 | $570,296 | $558,957 | $605,919 | |||
| 1998 | $154,963 | $253,756 | $373,141 | $481,456 | $471,590 | $516,930 | |||
| 1999 | $146,099 | $243,891 | $354,600 | $449,056 | $440,463 | $461,607 | |||
| 2000 | $157,654 | $256,775 | $375,452 | $482,402 | $472,538 | $500,050 | $377,133 | $216,176 | $332,250 |
| 2001 | $145,401 | $233,909 | $340,102 | $448,389 | $438,179 | $456,665 | $358,500 | $221,864 | $296,639 |
| 2002 | $144,189 | $224,251 | $324,432 | $427,631 | $412,734 | $433,186 | $355,743 | $224,833 | $289,641 |
| 2003 | $159,651 | $230,123 | $321,742 | $414,423 | $398,870 | $431,333 | $359,718 | $243,625 | $313,649 |
| 2004 | $174,476 | $237,585 | $314,864 | $388,211 | $383,303 | $431,833 | $345,394 | $248,471 | $306,794 |
| 2005 | $170,400 | $234,466 | $303,101 | $362,109 | $359,807 | $421,600 | $341,682 | $252,846 | $314,316 |
| 2006 | $166,727 | $235,461 | $302,793 | $355,358 | $359,764 | $400,385 | $372,841 | $286,722 | $309,777 |
| 2007 | $181,502 | $254,511 | $326,773 | $382,241 | $387,198 | $409,952 | $421,063 | $316,593 | $393,508 |
| 2008 | $226,443 | $308,697 | $388,195 | $454,632 | $464,924 | $480,200 | $528,233 | $372,600 | $490,858 |
| 2009 | $250,124 | $331,745 | $402,389 | $463,285 | $481,917 | $511,444 | $502,611 | $445,000 | $465,372 |
| 2010 | $288,079 | $372,428 | $453,068 | $514,070 | $536,056 | $617,241 | $595,449 | $477,156 | $546,951 |
| 2011 | $325,340 | $422,636 | $500,620 | $567,627 | $594,356 | $675,000 | $680,900 | $557,500 | $576,313 |
| 2012 | $351,345 | $456,218 | $540,811 | $616,142 | $651,442 | $798,167 | $750,333 | $592,800 | $715,517 |
| 2013 | $361,936 | $479,214 | $567,368 | $649,298 | $682,189 | $767,127 | $782,400 | $768,000 | $710,833 |
| 2014 | $341,008 | $444,746 | $534,596 | $614,571 | $677,357 | $702,000 | $761,600 | $603,286 | $710,100 |
| 2015 | $324,761 | $433,574 | $512,807 | $594,359 | $666,590 | $805,000 | $720,861 | $560,000 | $745,765 |
| 2016 | $322,474 | $434,390 | $520,649 | $590,919 | $680,985 | $722,750 | $810,299 | $553,333 | $650,709 |
| 2017 | $317,834 | $437,085 | $530,211 | $598,065 | $681,976 | $783,750 | $762,857 | $589,000 | $699,450 |
| 2018 | $306,478 | $431,734 | $525,627 | $600,946 | $680,346 | $801,393 | $790,160 | $600,000 | $659,425 |
| 2019 | $299,457 | $429,717 | $525,013 | $586,445 | $662,602 | $819,190 | $696,224 | $526,667 | $621,692 |
| 2020 | $312,709 | $448,501 | $540,201 | $608,669 | $675,440 | $773,125 | $759,800 | $654,800 | $597,724 |
| 2021 | $352,961 | $505,034 | $602,376 | $674,012 | $751,389 | $820,778 | $819,200 | $611,571 | $713,512 |
| 2022 | $388,974 | $549,095 | $652,683 | $747,853 | $831,517 | $874,949 | $877,306 | $528,750 | $719,123 |
| 2023 | $411,888 | $583,928 | $683,612 | $798,608 | $872,836 | $996,667 | $980,806 | $756,375 | $793,251 |
| 2024 | $439,972 | $627,363 | $726,604 | $841,328 | $919,986 | $1,049,000 | $1,045,626 | $729,000 | $898,653 |
以下是成交走势的可视化呈现:
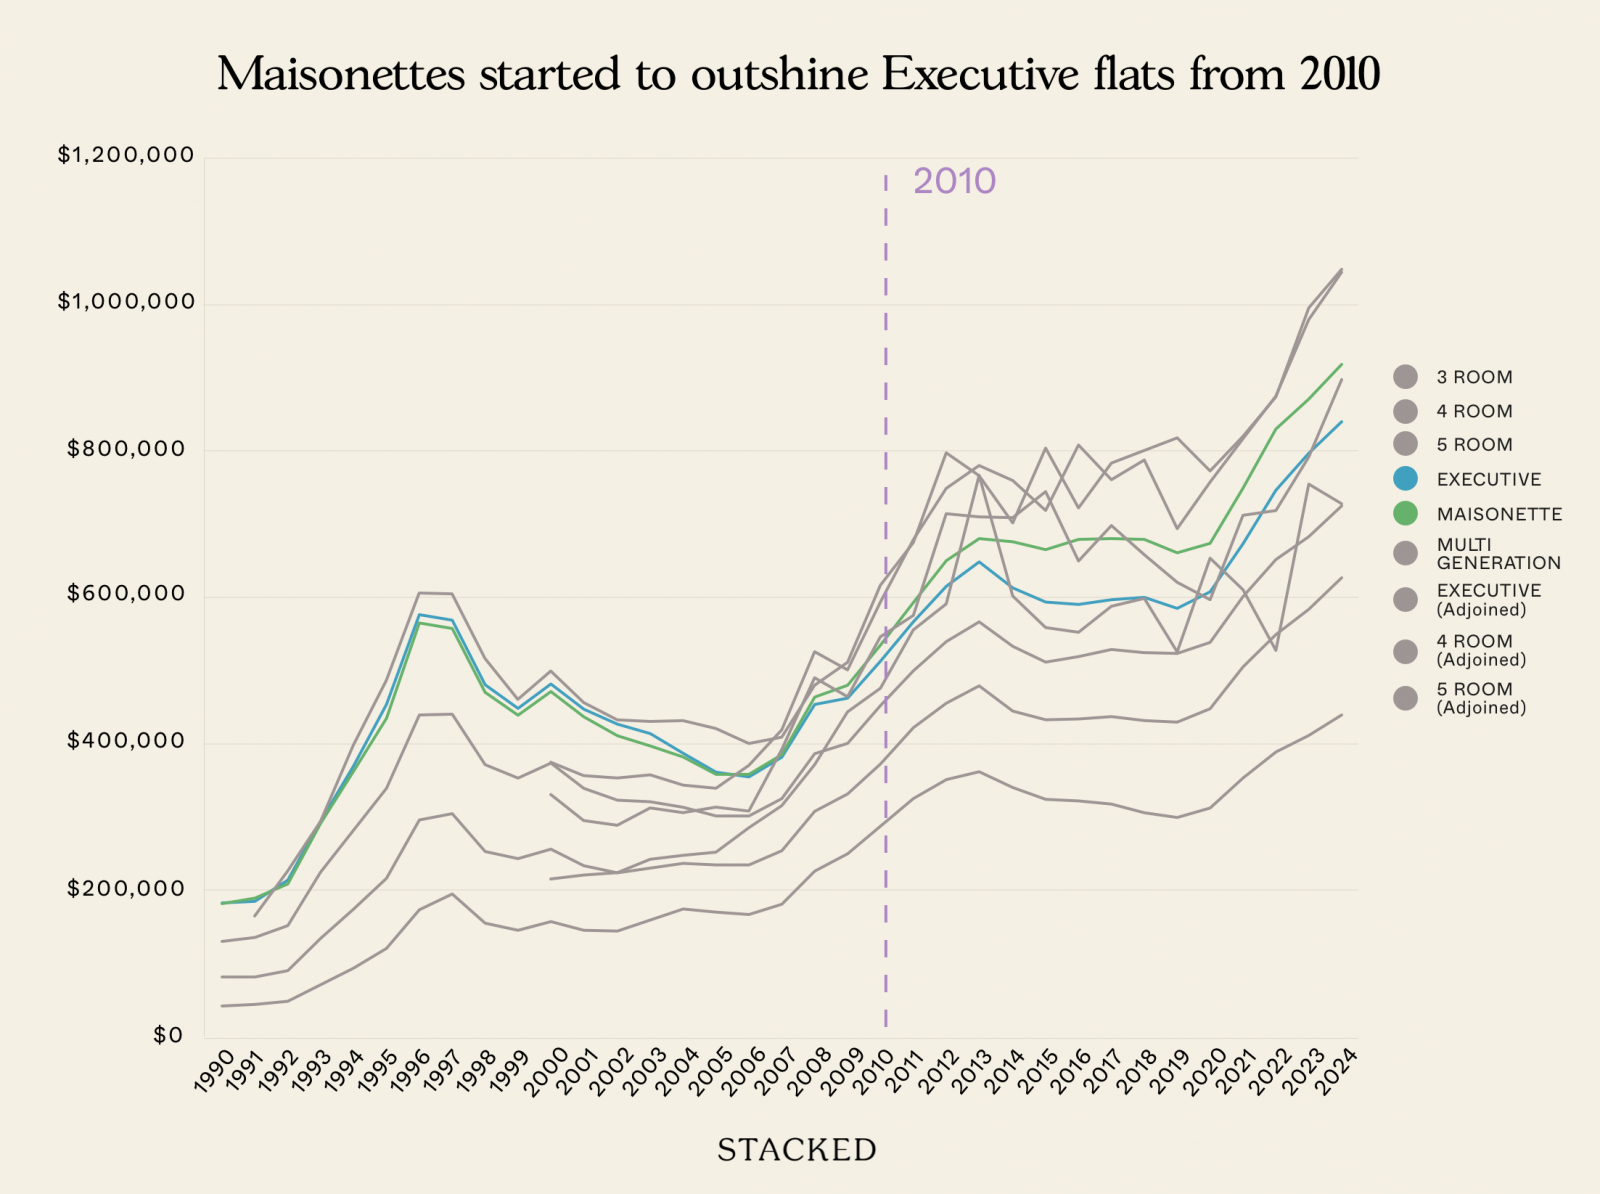
我们面临的一个问题是:特大组屋十分稀少。这导致成交量偏低、价格更为波动。在某些年份(如 2013、2023)这类单位的价格出现飙升,但这更可能是少数瞩目成交所致,而非显著的整体规律。
4房合并式与5房合并式之间的价差也非常不稳定,因此很难得出明确结论。
另外补充一点,尽管我们无法确知特大组屋停建的确切时间,业内专家与经纪告诉我们其生产在 1990 年代中期已停止。至 2025 年,市面上的所有特大组屋至少都有 30 年楼龄。
就复式组屋而言,早期其价格走势与行政单位相当接近。1990 年代中期,复式组屋也曾迎来强劲涨幅;仅在 ‘97 年因亚洲金融危机而回落(更广泛的市场亦然)。
HDB 于 1995 年 8 月停止兴建复式组屋,随后我们可见“稀缺性”对价格的推动。到 2010 年,复式组屋价格开始领先于曾经紧随的普通行政单位;彼时其稀有性似乎已被市场充分认知,进一步增添了吸引力。
接下来,看看复式组屋与特大组屋相较其他户型的溢价幅度。
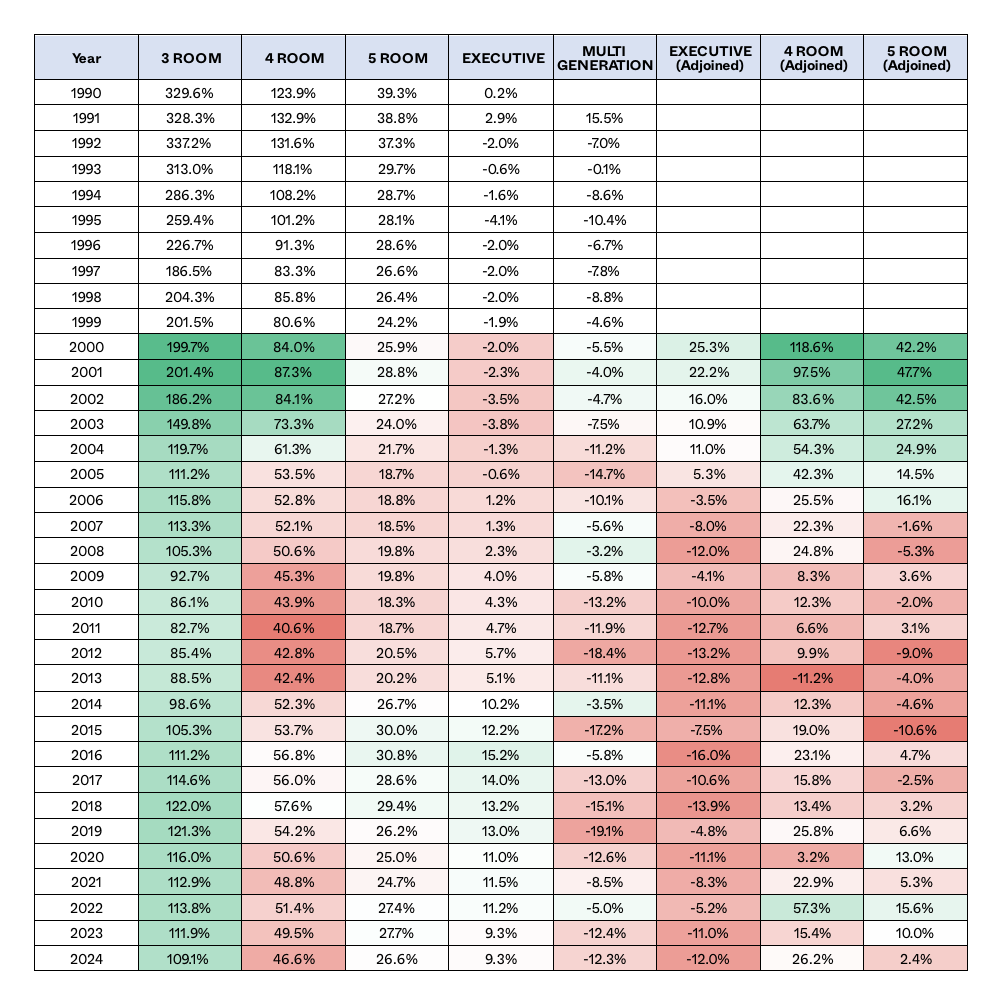
先从复式组屋开始:
其可视化如下:
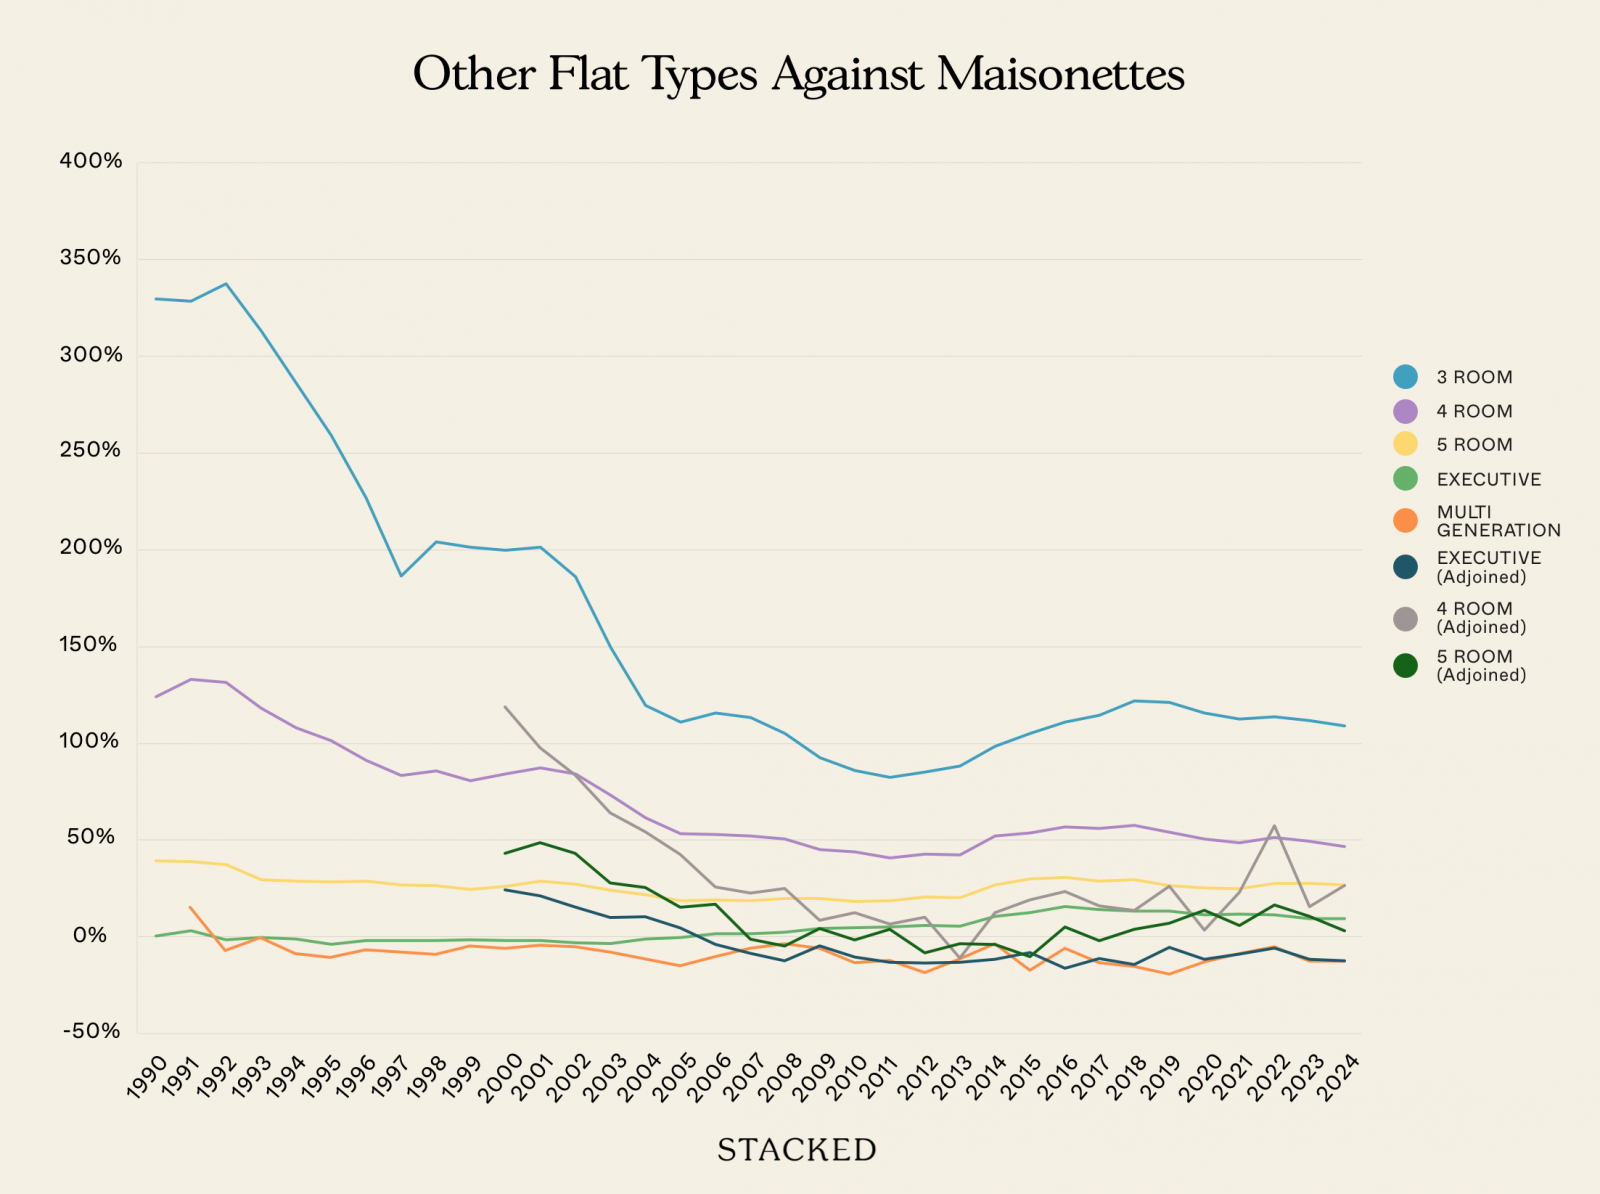
我们大致可分为三个年代来观察:
在 1990 年代,溢价呈下降趋势。起初,复式组屋相较小户型拥有巨大的溢价:相较 3房单位高出逾 300 per cent,相较 5房单位高出约 30 至 40 per cent。但到 1993 年起,我们看到溢价开始收缩;至 1997 年,复式组屋相较 5房单位的溢价已降至仅 26.6 per cent。
我们怀疑——但无法证实——1995 年推出的 Executive Condominiums (ECs) 可能分流了对这些高端单位的需求。
到 2005 年,相较 5房单位的溢价降至最低点(18.7 per cent)。复式组屋的价格似乎与行政单位趋同,且在 1995 至 2007 年期间实际上落后于后者。复式组屋似乎在显著丧失其昔日的吸引力。
但与上文所述一致,约在 2010 年代,复式组屋的稀缺性可能开始显现。自此之后,复式组屋价格上涨速度快于其他户型,在很大程度上逆转了前一年代的回落。2010 年相较 5房单位的溢价仅 18.3 per cent,但到 2015 年已飙升至 30 per cent。
话虽如此,进入 2020 年代,复式组屋相较 5房单位的溢价似乎已进入停滞期。自 2016 年以来溢价虽始终高于 25 per cent,但我们不再看到其显著扩大。
有趣的是,2013 年 1 月,HDB 引入了 Mortgage Servicing Ratio (MSR),让多数转售组屋价格进入回调。
我们最初以为,MSR 会对复式组屋的影响大于其他户型,因为它们更昂贵;但事实并非如此。事实上,相较 5房单位的溢价保持稳定(约 20 per cent),并在 2014 年后继续上升,至 2016 年达 30.8 per cent。
或许这是因为复式组屋更能吸引财力较雄厚的买家,他们对融资约束较不敏感。
另一个耐人寻味的现象,是合并式单位价格的变化
起初,复式组屋相较合并式单位有明显溢价。但随着时间推移,合并式单位反而后来居上,尤其在 2007 年之后。
这与 2007 至 2013 年的楼市繁荣同步,当时大户型需求激增;且自 2006 年起,合并式行政单位的定价便持续高于复式组屋。
从一线交流来看,原因之一可能是部分买家希望避免楼梯。许多年长屋主与成年子女同住,特大组屋便于多代同堂,同时避免楼梯的安全隐患。随着新加坡人口结构继续老龄化,这种偏好可能会增强。
接下来看看特大组屋的溢价走势。在此我们聚焦更大的类型,即合并式行政单位。
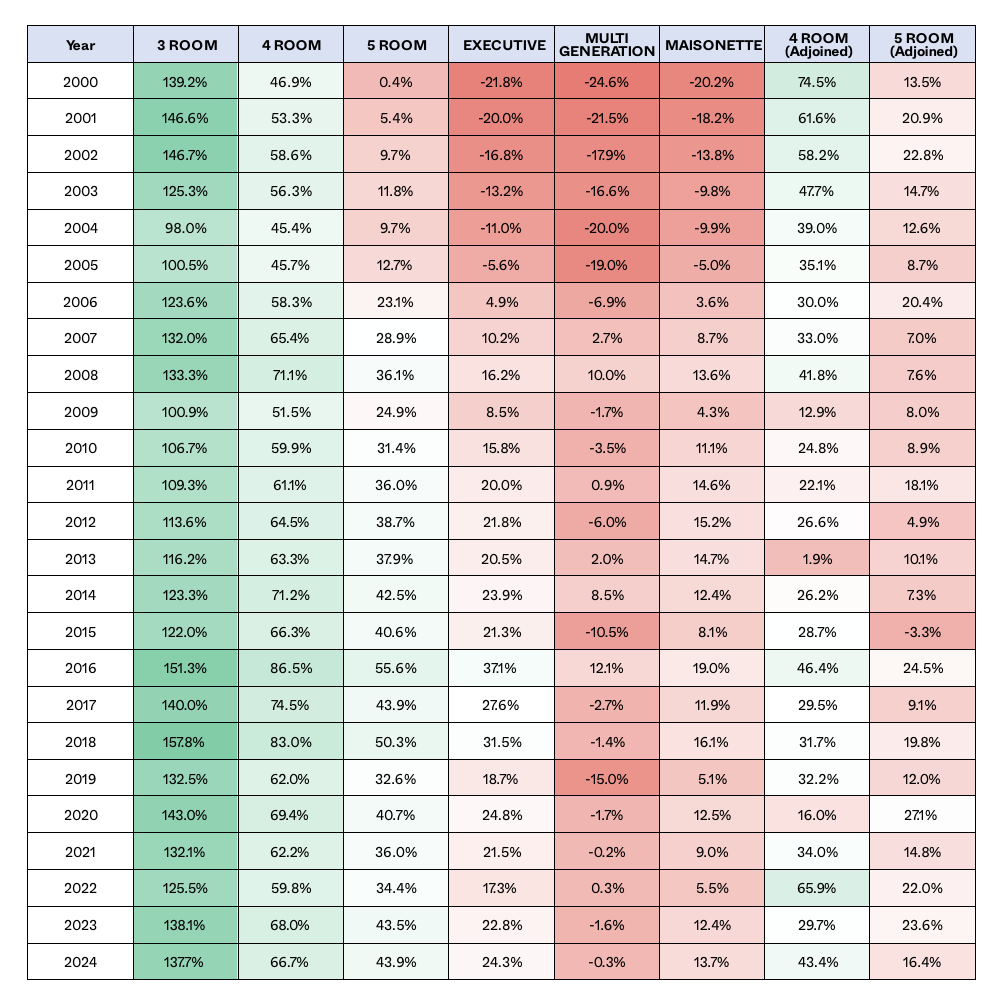
其可视化如下:
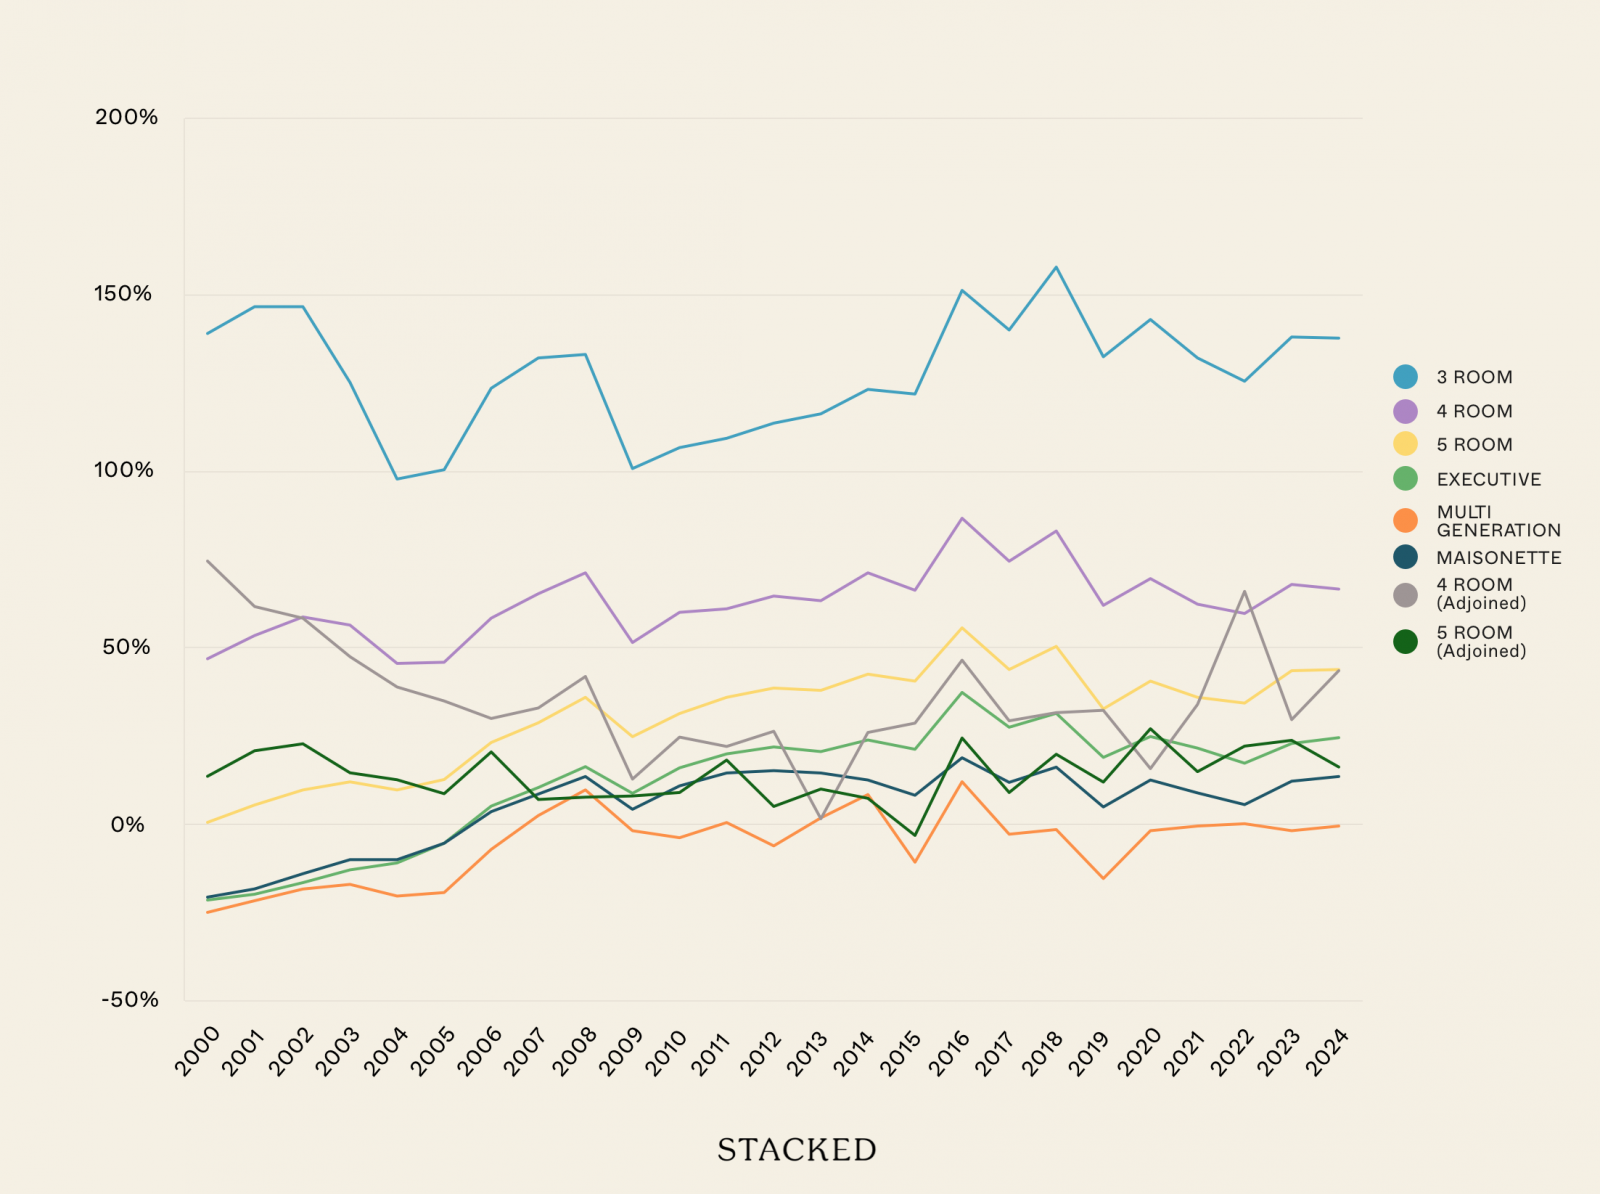
合并式行政单位的韧性强于 5房单位、行政公寓(EAs)与行政复式(EMs)。
在 2000 至 2005 年间,行政公寓(EAs)与行政复式(EMs)的价格高于合并式行政单位。然而,随着市场上行,合并式单位对上述两类的溢价逐步形成,并在 2018 年达到峰值。
截至我们观察的 2024 年,合并式行政单位相较 EAs 的溢价约为 25 per cent,相较 EMs 的溢价约为 14 per cent。
作为一个有趣的旁观察,我们发现 3房单位在价格表现上最为稳定。4房单位的溢价提升也更为平稳,其涨幅多顺应更广泛的市场趋势。这两类户型似乎较不易出现如复式组屋与特大组屋那样的剧烈波动。
结论:
不难看出,复式组屋,尤其是特大组屋,近年已获得更强的定价能力。这从其相较其他户型不断扩大的溢价差距中可见一斑。
当然,一个重要助力在于市面上不再有新的复式组屋或特大组屋与之竞争;且随着社会老龄化,多代同堂对更大、单层单位的需求料将持续增长。
这意味着,复式组屋与特大组屋在未来几年或仍能带来不俗回报。拐点可能出现在更多这类单位进一步老化、租期可能仅余 30 至 40 年时;届时,租约折旧的影响将更为不可回避,其溢价也可能逐步消退。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments