


自20世纪80年代起,人们常把新加坡与香港的此消彼长形容为一场“登顶之战”,两大亚太金融枢纽竞相吸引全球资本落地。
两城都力图成为对企业和财富友好的亚洲据点,早先的看法往往把一方的崛起解读为另一方的式微。
不过,这一叙事已然改变:香港与新加坡正逐步在国际金融版图中形成互补分工。
转折点始于2019年:当时香港地产经历艰难期,示威与新冠疫情期间的边境封控扰乱商业活动,削弱与区域的联通。整体复苏步伐缓慢,Savills的研究显示,2025年中环办公租金仍较2019年峰值低37%。
与之相比,新加坡在疫情结束后反弹更为迅速。疫情期间办公租金一度回落,但随着新加坡较香港更早重启边境,租金随后走高。根据Colliers的市场数据,在新加坡,核心CBD办公租金自2019年至2021年初约下滑10%,其后显著回升。
不过,香港也找到了新的增长引擎。在美中紧张加剧、获取股票与资本更具挑战之际,内地企业转向香港融资。香港成为中国企业“走向全球”的门户,也是其创始人和投资者在中国大陆之外安置资本之地。
至2026年,两地办公市场皆现繁荣,但背后的逻辑却截然不同:香港正成为内地资本及其管理机构的门户,而新加坡则日益壮大为区域科技与人工智能(AI)企业的枢纽。
今年,香港甲级写字楼租金涨幅预计将快于新加坡。但这轮上涨主要集中在市场金字塔尖,且风险更高。原因如下:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
香港:IPO推动的AAA级写字楼需求
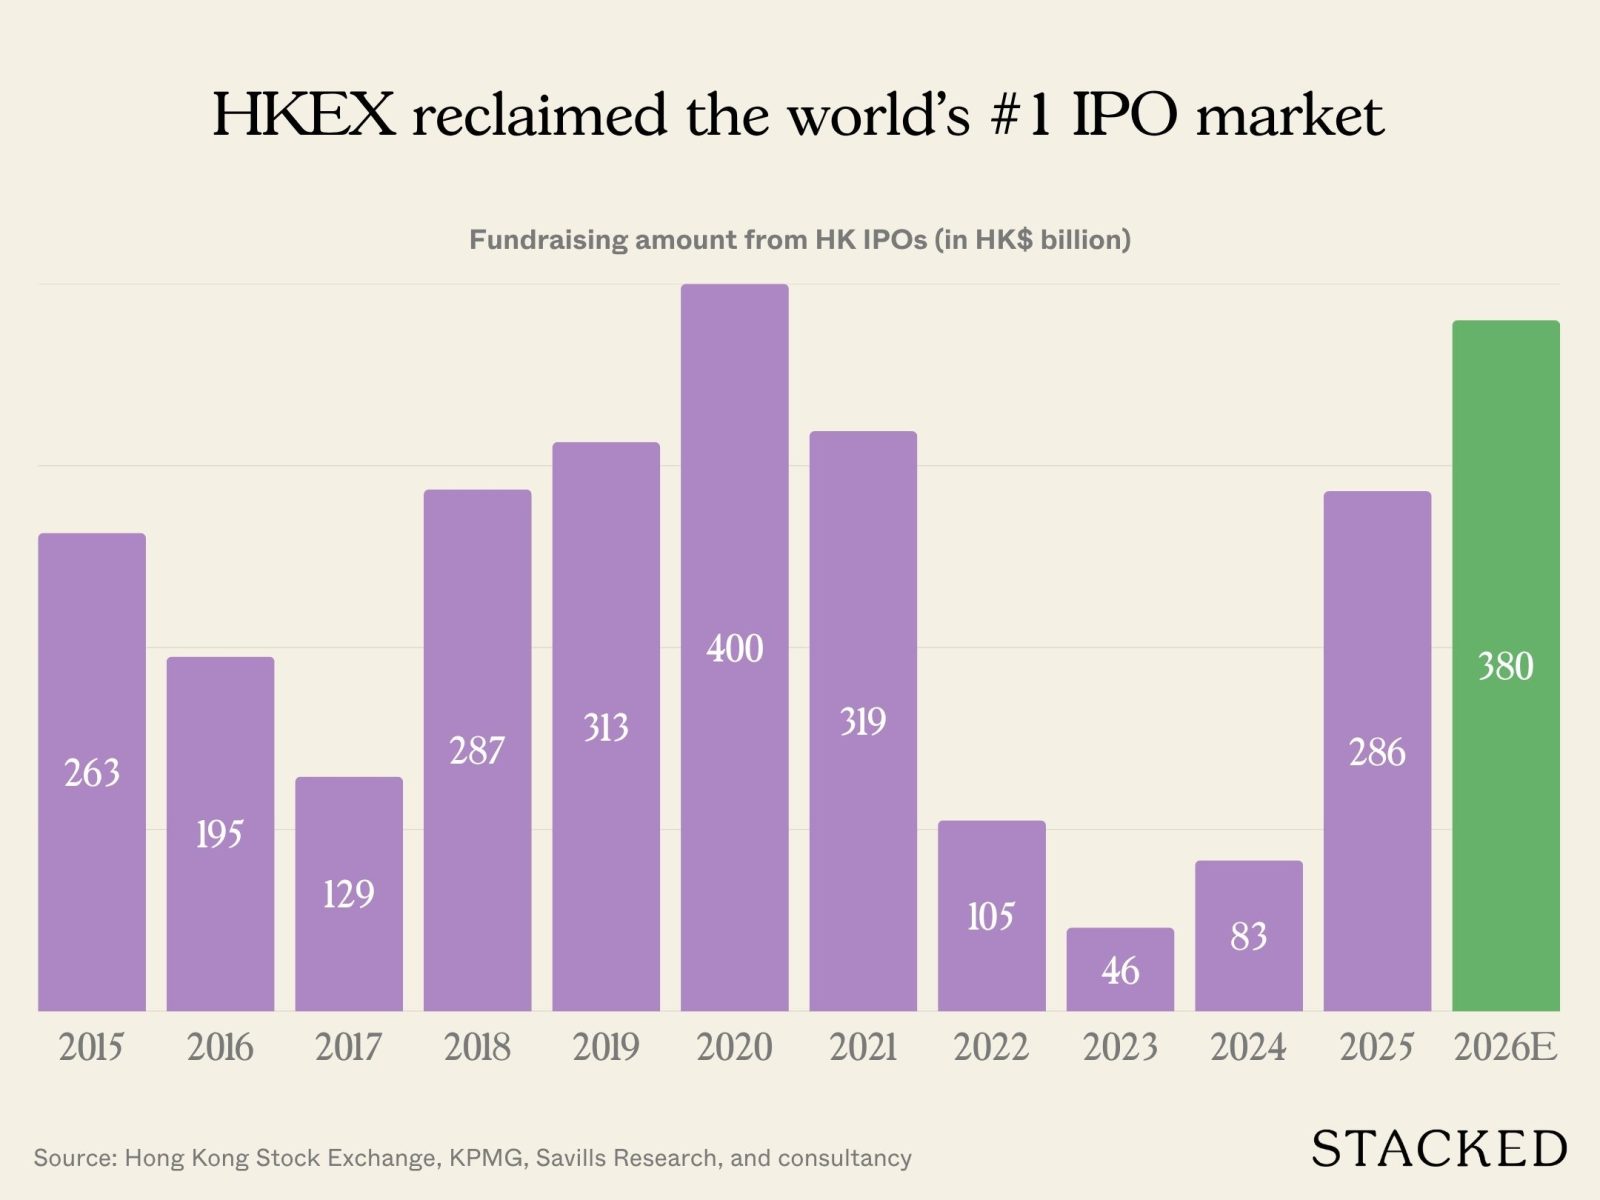
香港办公市场的强劲增长,主要受其股市的快速扩容与更多中资企业在香港交易所(HKEX)上市所带动——但并非直觉所想的那样。
据Savills的市场研究,增加租赁面积的并非这些发起首次公开募股(IPO)的公司本身,而是负责管理IPO资金的金融机构在扩租。今年,如工业用动力电池制造商CATL与餐饮领域的奶茶连锁Mixue等IPO公司,多数并未在香港运营,尽管它们选择在HKEX挂牌。
Savills表示,这些企业的创始人与大股东身家在短时间内大幅增长,纷纷在香港设立单一家族办公室,以管理新近变现的财富。
在香港持有的约US$2.9 trillion跨境财富中,约60%来自中国大陆。Savills还援引香港贸易发展局(HKTDC)的一项调查称,83%的出海内地企业首选香港作为金融、法律与税务等服务的基地;另有31%的受访者选择新加坡为基地。
据Savills,Jane Street目前是香港最大的对冲基金租户,现有面积约130,000 sq ft,并已承诺在New Central Harbourfront新增空间,整体租赁面积将几近翻倍至约271,000 sq ft。
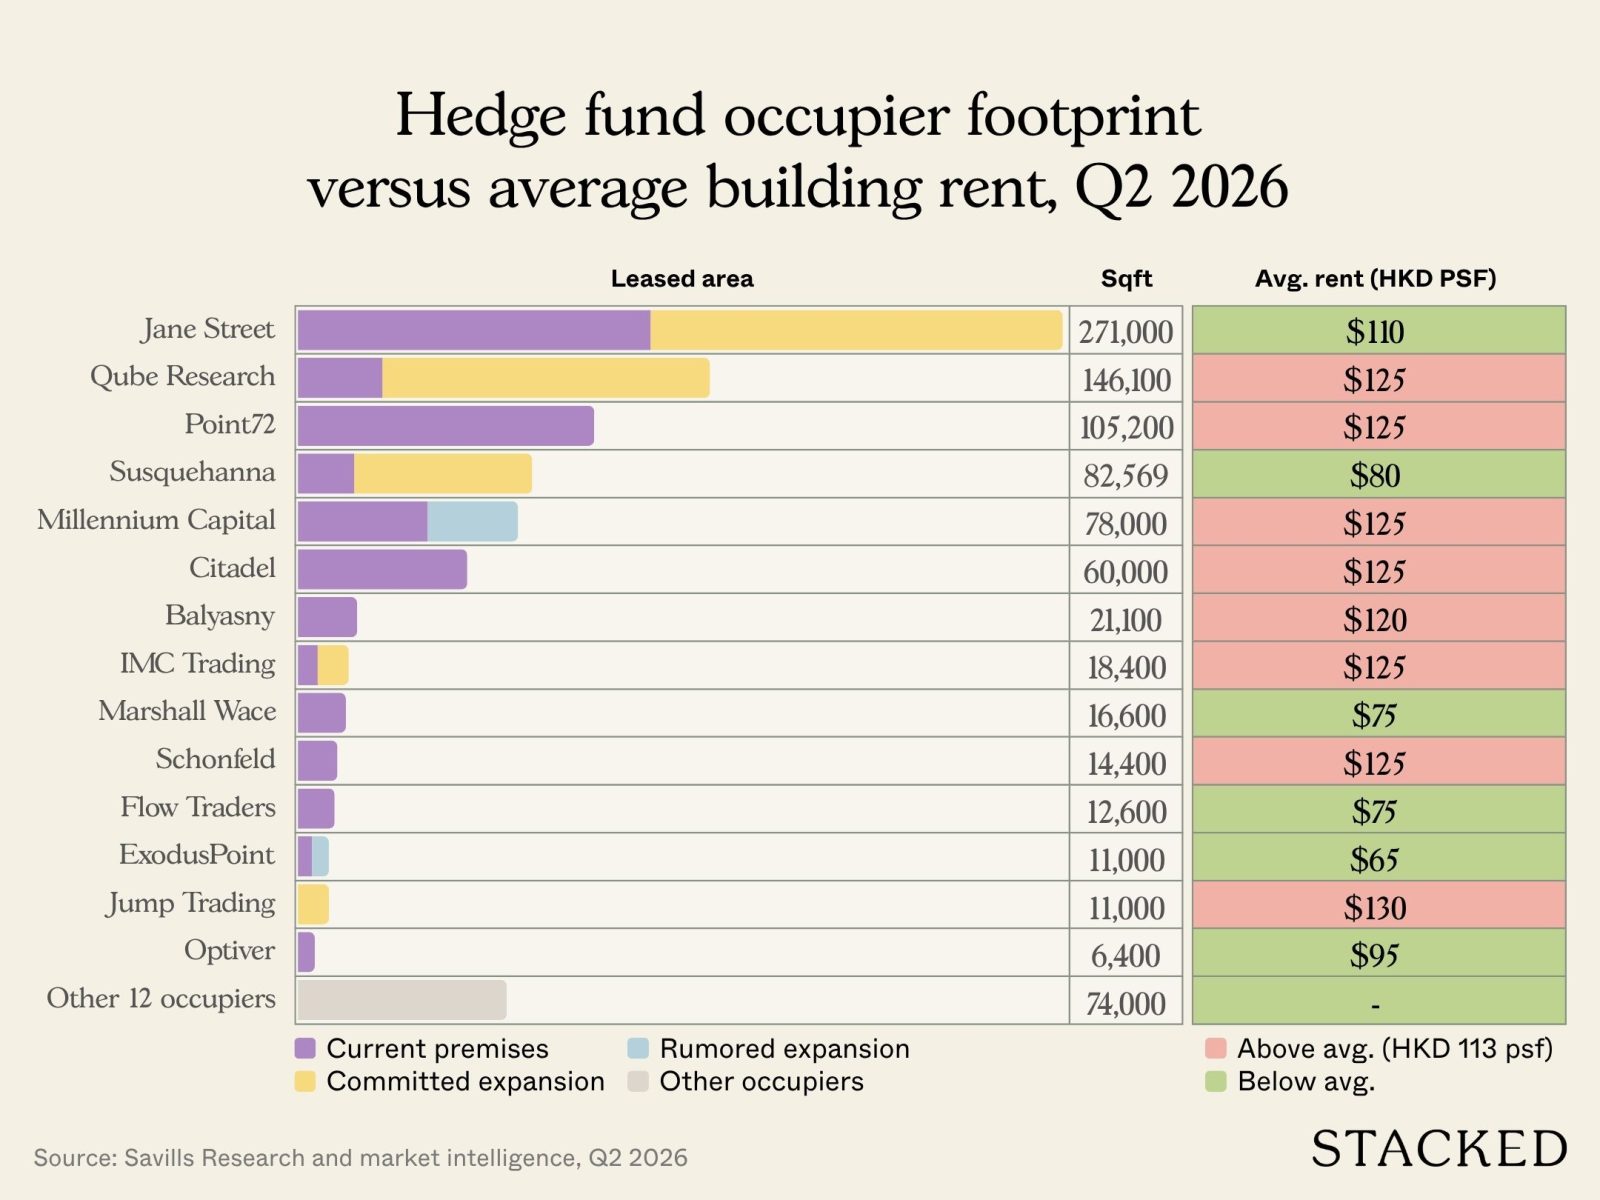
Savills称,其跟踪的香港26家对冲与私募基金,当前合计占用约550,100 sq ft的核心甲级写字楼空间;待已预先承租与尚未披露的迁址落地后,未来数月这一规模预计将增长约69%至928,400 sq ft。
同样地,该地产咨询机构补充称,对冲基金在去年贡献了香港办公市场净吸纳量的18%。
这推动香港租金出现复苏苗头
由IPO引发的资本涌入,带动了自2019年以来租金持续走弱的香港办公板块出现回暖。2Q2026核心优质办公市场整体租金环比上升1.3%,其中AAA级写字楼领涨。
尽管如此,距离疫情前水平仍有相当距离:核心优质租金较1Q2019的峰值仍低42.7%。
不过,租赁需求正呈积极态势。Savills所称的“中环甲级”(Central Grade A)是指这些AAA级写字楼,租金同比上涨15.0%。代表性项目包括One and Two International Finance Centre、AIA Central与The Henderson等地标商业体。
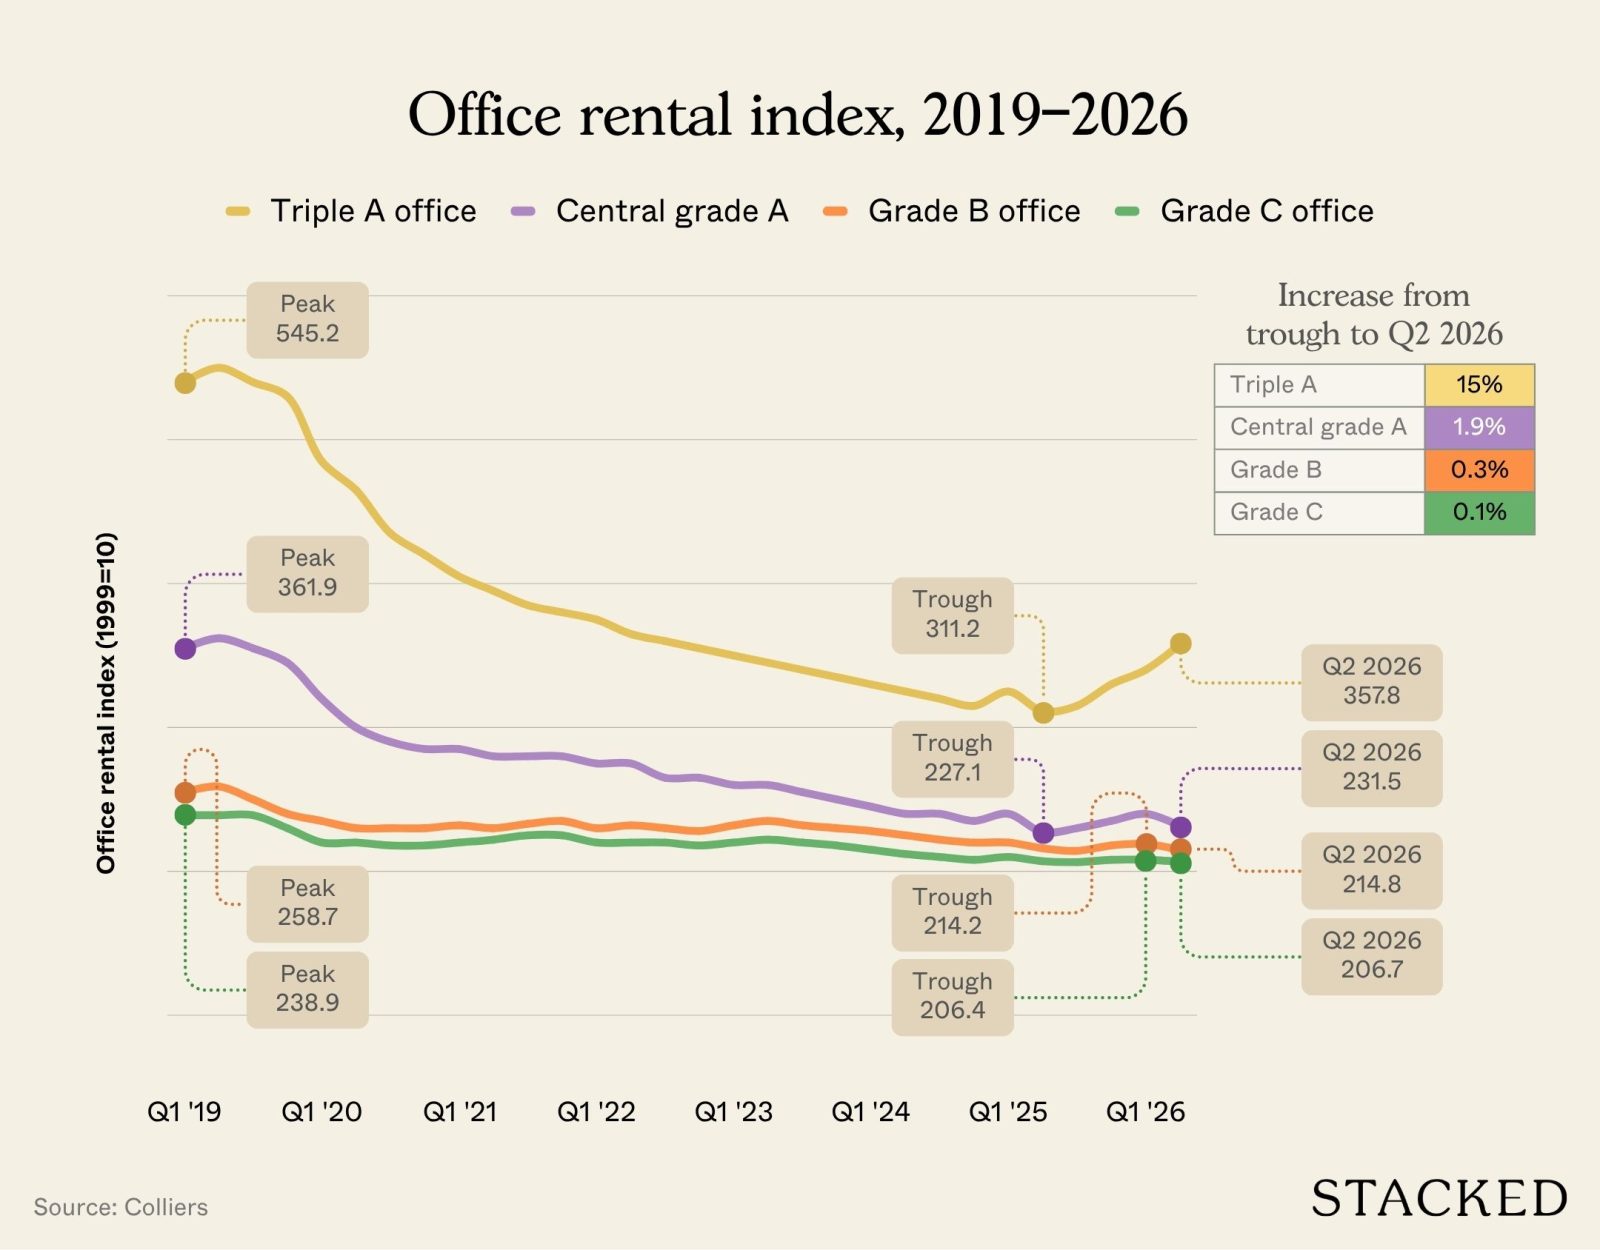
与此同时,其余办公细分(包括非中环甲级、乙级与丙级)涨幅分别仅为1.9%、0.3%与0.1%。Savills指出,“(办公市场的)AAA级反弹,反映的是金融机构向中环高端写字楼扩张,而非整个市场的广泛复苏”。
相比之下,新加坡的办公楼市场表现如何?
过去七年,香港办公市场大起大落;新加坡则稳中有进、循序渐进地增长。
Colliers的研究显示,疫情期间,新加坡整体办公租金约回落10%。自1Q2021见底以来,即便新增供应入市——尤以2024年的IOI Central Boulevard Towers为代表——租金仍持续回升。
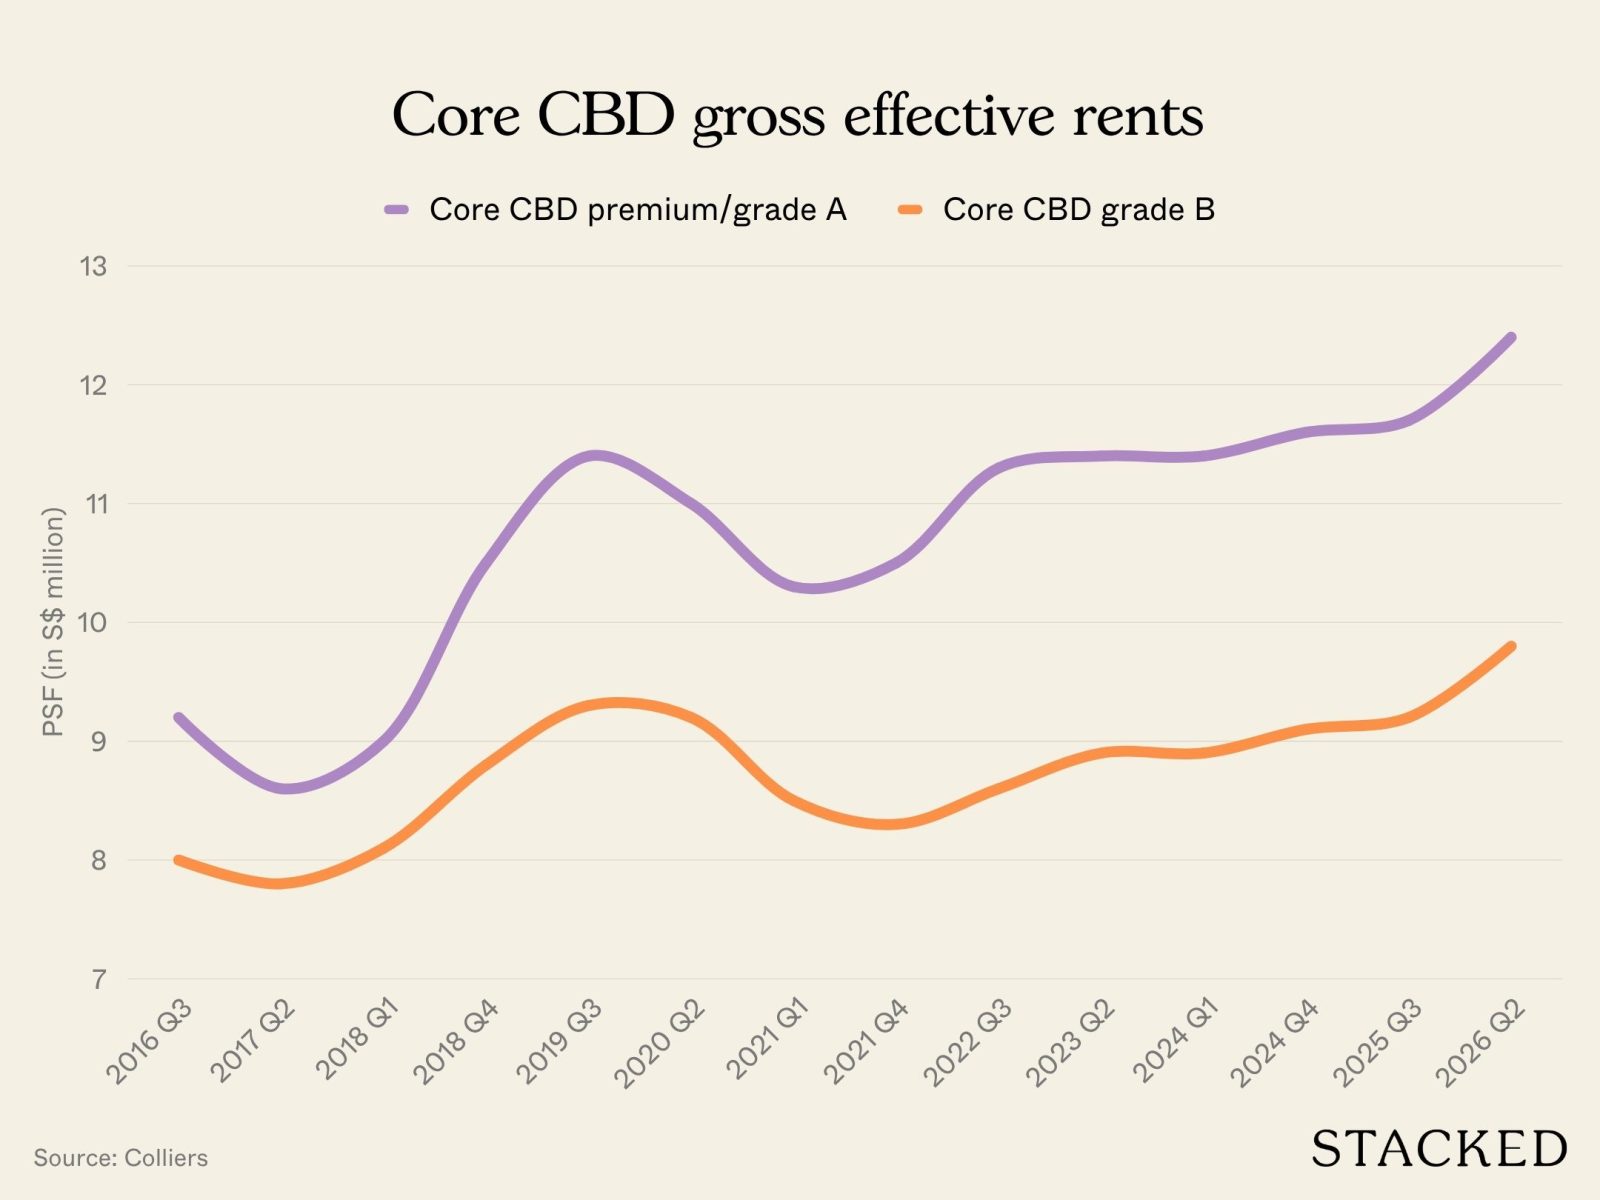
Colliers的数据称,今年以来新加坡办公租金继续走高。多数新进场租户为科技公司与非银行类金融机构(如金融科技初创),在新加坡设立办公室或扩张现有面积。
灵活共享办公空间已成为成熟细分市场,不少新企业通常先以此为起点,随后升级至更高品质空间,这一“向优质迁移(flight-to-quality)”趋势仍在延续。
例如,OpenAI据报将从共享办公迁入新落成的Shaw Tower,拟承租约100,000 sq ft。
在新加坡,AI与科技企业的崛起并未分流核心CBD甲级需求;恰恰相反,它进一步推升了该板块的吸引力。
不过,Colliers指出,租金上涨更主要是由供给不足而非需求激增所致。鉴于未来两年项目储备稀缺,优质办公资源的相对短缺将继续对租金形成上行压力。
自2024年IOI Central Boulevard Towers落成以来,CBD尚无新的大型甲级写字楼入市。预计2027年仅有Newport Tower交付,更大体量的The Clifford、The Skywaters与One Comcentre则要到2028年方可投入使用。
今年三季度,核心CBD甲级租金环比上升1.8%至每月S$12.45 psf,与2Q2026的1.9%环比增幅相近。同时,空置率由上一季度的3.3%降至3Q2026的2.7%。
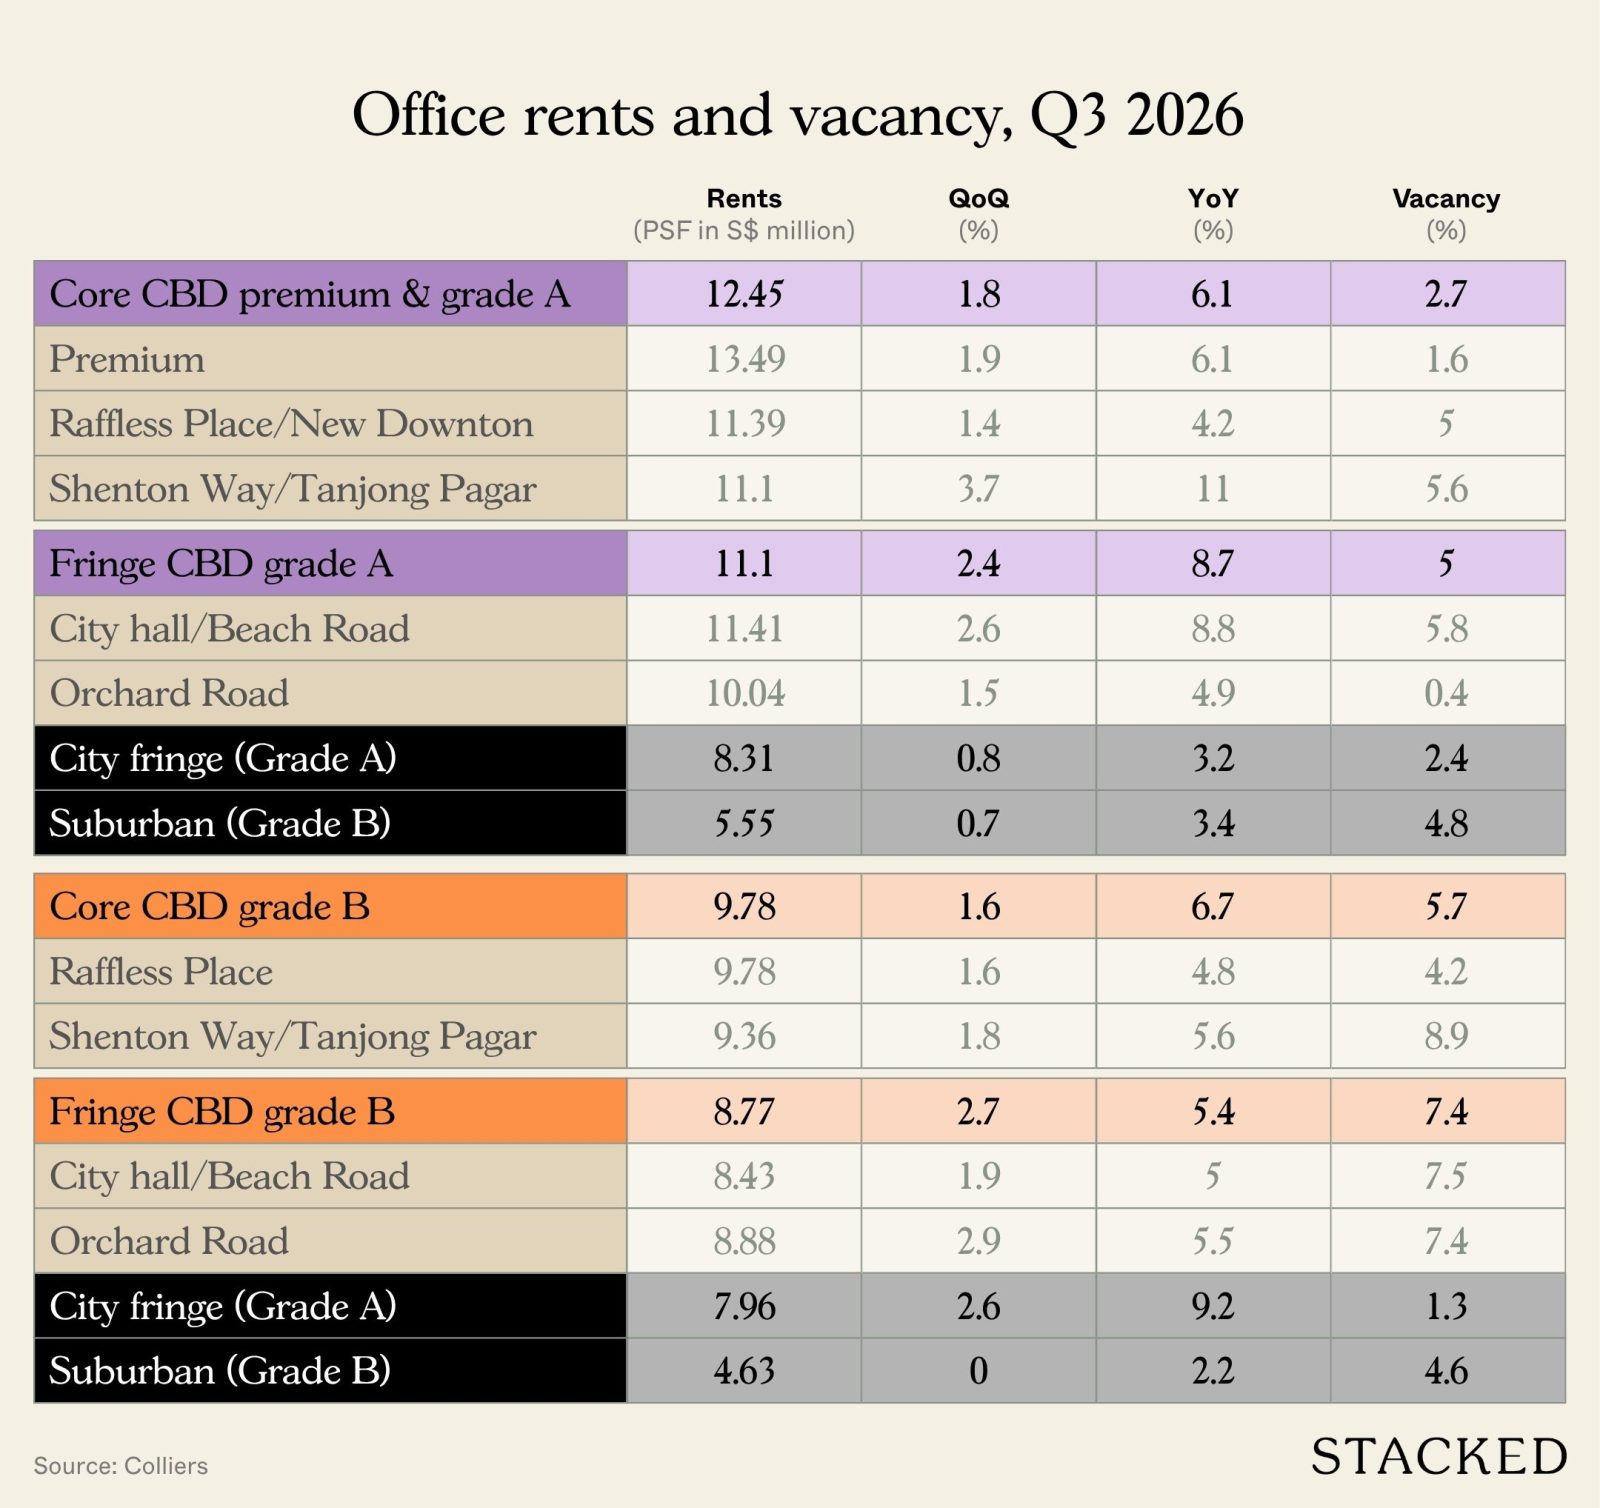
Colliers披露,3Q2026核心CBD甲级租金同比增长6.1%;其他办公细分(边缘甲级、核心CBD乙级与边缘乙级)也录得同比5%至9%不等的涨幅,视具体分部而定。
这在香港与新加坡办公REITs的表现上如何体现?
总体而言,办公类房地产投资信托(REIT)市场的表现显示:选对资产与选对城市同样重要。
Keppel REIT是最聚焦办公的S-REITs之一,持有Ocean Financial Centre、Marina Bay Financial Centre与One Raffles Quay的权益。其约79%的资产位于新加坡,其余分布在澳大利亚、韩国与日本。
根据金融资讯公司Morningstar的数据,该REIT在9月上旬约以S$0.86交易,较其每股净资产价值折价约30%,股息率约6.1%。
相较之下,Suntec REIT与CapitaLand Integrated Commercial Trust(CICT)表现更佳。Morningstar称,Suntec REIT是今年少数股价上涨的S-REITs之一,截至9月上旬约上涨1.4%。其新加坡办公资产几近满租,2026年上半年续租租金约上升10%。
与此同时,新加坡规模最大的REIT——CICT在2026年上半年将每单位派息提高了7.1%,其交易价格高于资产账面价值。
同时在两地均布局写字楼的物业公司Hongkong Land表现更胜一筹。除持有中环资产组合外,它还管理并投资Singapore Central Private Real Estate Fund(SCPREF),该基金持有One Raffles Quay、Marina Bay Financial Centre Towers 1 and 2与Asia Square Tower 1的权益。
其股价较52周低点上涨约44%至约US$8.50,反映市场对其中环办公资产的信心回升。即便如此,截至9月其估值仍较账面价值折价约40%,股息率约3%,低于新加坡办公REITs约5%的水平。
这一表现并非仅由香港因素所致。Morningstar指出,作为公司而非REIT,Hongkong Land负债远低,因此在利率上升时所受冲击更小。
在香港上市的办公类REIT——Champion REIT则表明,仅有香港敞口并不足以保证表现。尽管其持有中环的Three Garden Road,但2026年上半年每单位派息仍下滑9.7%。该写字楼出租率约82%,随着旧有高价租约到期,其现有租约租金仍在下行。管理人预计,至少到明年续租租金才可能扭转这一趋势。
回到新加坡与香港的办公楼市场
Colliers表示,新加坡办公需求的传统驱动因素依然稳固,非银行类金融机构持续扩张;同时,租户更为审慎地评估面积需求,但租赁活动并未出现结构性走弱。
展望未来,新加坡人力部在7月的企业景气调查中将劳动力市场展望描述为“乐观但谨慎”:企业在寻求增长的同时,对人手扩张保持克制。
与此同时,在香港,中环与西九龙等核心地段仍为全球金融机构与对冲基金的首选。AAA级写字楼的反弹将继续主要受资本市场与IPO活动推动。
但这些在港租户的布局将更趋两极分化:少数核心片区将从选择性复苏中受益,而次级及非核心区域可能因此承压。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments