


您好
提前祝你们 2024 新年快乐!
我一直是长期“潜水”的读者,想从你们的博客汲取一些关于房产与资金的知识与经验(但至今仍有些摸不着头绪)。
因此想就我们的情况请教一二。
我们的情况(2024):
- 我们是 DINK。
- 丈夫:年薪 $140-150k
- 妻子:年薪 $150k
- 丈夫收入稳定;妻子的工作稳定性存疑,可能难以找到收入相近的工作。
- 在成熟区拥有一套 4 房 BTO,成本接近 600K,2024 年可出售。有点讽刺的是,我们快要在 5 年内将房贷完全还清——是的,回头看并不明智。希望售价能高于 $900k,甚至冲击“神奇”的 $1m。
我们希望卖掉 BTO 套现,购买一套自住公寓。第二套投资物业要视妻子的工作稳定性与收入再定。考虑到需要立即入住,也不认为过渡期租房明智,大概只能选择二手公寓自住。
购房需求
- 靠近 MRT(尽量不要太偏东、偏西或偏北)
- 最好 3 房 2 卫,便于出租一间,或预留给将来的小孩
- 不考虑精品公寓
- 楼龄最好不超过 15 年
附注——我们喜欢 Redhill、Toa Payoh、Bishan 一带,但价格似乎高企。
基于上述需求,并以最坏情况仅靠丈夫收入(万一妻子被裁)来衡量:
- 我们应关注怎样的公寓价格区间?
- 有哪些公寓适合我们?
- 我们现在选二手公寓自住是否正确?
- 购置公寓应注意和规划哪些事项?
现金储备
- 倾向用 HDB 套现所得,不动用现有现金储备
- 不过,如有投资前景很好的公寓,我们还可以再拿出 $200k
最后,若自住公寓在 3-5 年后适合出售且有利润,我们打算搬离。
谢谢你 ☺️
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信!
正如你可能从不少案例中看到的,BTO 可获得的利润,往往是为下一套房筹措首付款的绝佳跳板。
针对你的疑问,我们会先根据你提供的信息测算可负担范围,比较不同选择下的成本,提出可考虑的项目,并评估其可行性。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
既然你们明年就能把 HDB 贷款全部还清,出售后即可回收全部款项(CPF 与现金)。为保守起见,我们先以 $900,000 的假设售价来测算。
| 项目 | 金额 |
| 售价 | $900,000 |
| 退回 CPF 至 OA | $192,700 |
| 现金所得 | $707,300 |
按丈夫收入测算的可负担范围
| 项目 | 金额 |
| 按月收入 $12,500、利率 4.6% 计算的最高贷款额 | $1,319,831 (29-year tenure) |
| CPF 余额 | $107,000 |
| 现金 | $707,300 |
| 贷款 + CPF + 现金合计 | $2,134,131 |
| 按 $2,134,131 计算的 BSD | $76,306 |
| 估算可负担总价 | $2,057,825 |
仅以丈夫收入与当前组屋的售房净得测算,你们可负担的房产总价约为 $2,057,825(尚未计入你们额外的 $200,000 现金)。明确了预算后,我们来看看购买私宅时应注意的要点。
注意事项
无论购买私宅还是 HDB,都有一些必须提前规划的事项,我们曾在这篇文章中梳理过。
以你们目前的资金情况,私宅的首付款应不成问题。不过要注意,HDB 贷款的 LTV 上限为 80%,意味着剩余 20% 的房价可以完全用 CPF 支付;而私宅使用银行贷款的 LTV 上限为 75%,需要自备 25% 的房价,其中至少 5% 必须以现金支付。
另一点是买家印花税(BSD)的缴付时点。购买二手私宅时,BSD 需要在行使 Option To Purchase (OTP) 后 14 天内缴清,但这段时间往往不足以从 CPF 账户提取所需金额,因此 BSD 通常需要先以现金垫付(之后可向 CPF 报销)。相反,购买新盘时,BSD 可直接用 CPF 支付,无需先行垫付现金。
还有一点虽然显而易见,但仍需强调:私宅的每月总支出会高于 HDB。除了按揭供款,管理费与房产税也更高;若整套出租,还会按非自住税率计征房产税,明显高于自住税率。
在自住前提下,选择二手公寓还是新盘,主要取决于个人偏好。为更清晰地比较,我们来看看两种情况下的成本。
成本测算
为便于比较,我们假设两者的购买价均为 $2M,持有期为 5 年。
购买二手公寓
| 项目 | 金额 |
| 购买价 | $2,000,000 |
| BSD | $69,600 |
| CPF + 现金 | $814,300 |
| 所需贷款 | $1,255,300 |
持有期成本
| 项目 | 金额 |
| BSD | $69,600 |
| 利息支出 | $238,991 |
| 管理费(假设 $400/月) | $24,000 |
| 房产税 | $18,400 |
| 总成本 | $350,991 |
我们也来看看第 5 年出售时的保本价。
| 按 $1,255,300 贷款、4% 利率计算的每月供款 | $6100 |
| 5 年累计供款 | $366,000 |
| 第 5 年未偿还贷款 | $1,128,265 |
| 初始 CPF 投入 + 累计利息 | $121,061 |
| 初始现金投入 | $707,300 |
| BSD + 管理费 + 房产税 | $112,000 |
| 保本价 | $2,434,626 |
购买新盘
为完整起见,我们也考虑你们购买新盘的情形。鉴于你们没有其他落脚处,买新盘意味着建造期间需要外租过渡。
参考你们列举的 3 个区域,2023 年 Q3 4 房组屋的平均租金约为 $3,500 - $3,900。我们以中位数 $3,700 为例。
| 项目 | 金额 |
| 购买价 | $2,000,000 |
| BSD | $69,600 |
| CPF + 现金 | $814,300 |
| 所需贷款 | $1,255,300 |
渐进付款安排
| 阶段 | % of purchase price | 拨付金额 | 预计每月供款 | 预计每月利息 | 预计每月本金 | 时长 | 利息合计 |
| 完成地基 | 0.00% | $0 | $0 | $0 | $0 | 6-9 months (from launch) | $0 |
| 完成钢筋混凝土结构 | 2.77% | $55,400 | $85 | $185 | $269 | 6-9 months | $1,665 |
| 完成砖墙 | 5.00% | $100,000 | $237 | $518 | $755 | 3-6 months | $3,108 |
| 完成天花/屋面 | 5.00% | $100,000 | $390 | $851 | $1,241 | 3-6 months | $5,106 |
| 完成电线/管道 | 5.00% | $100,000 | $542 | $1,185 | $1,727 | 3-6 months | $7,110 |
| 完成道路/停车场/排水 | 5.00% | $100,000 | $695 | $1,518 | $2,213 | 3-6 months | $9,108 |
| 取得 TOP | 25.00% | $500,000 | $1,458 | $3,185 | $4,643 | Usually a year before CSC | $38,220 |
| Certificate of Statutory Completion (CSC) | 15.00% | $300,000 | $1,916 | $4,185 | $6,101 | Monthly repayment until the property is sold | $25,110 |
| 5 年合计利息 | $89,427 |
*为便于计算,各阶段均以最长时长估算
| 项目 | 金额 |
| BSD | $69,600 |
| 利息支出(假设利率 4%) | $89,427 |
| 管理费(假设 $400/月) | $7,200 |
| 房产税 | $7,360 |
| 租金支出(假设 3.5 年,$3,700/月) | $155,400 |
| 总成本 | $328,987 |
*管理费和房产税仅在取得 TOP 后开始缴付
我们也来看看第 5 年出售时的保本价。
| 5 年累计供款 | $130,359 |
| 第 5 年未偿还贷款 | $1,214,359 |
| 初始 CPF 投入 + 累计利息 | $121,061 |
| 初始现金投入 | $707,300 |
| BSD + 管理费 + 房产税 + 租金支出 | $239,560 |
| 保本价 | $2,412,639 |
如上所示,若二手与新盘的定价相近,5 年后的总成本与保本价差异并不大。
购买二手物业时,尤其在高利率环境下,由于贷款一次性全额发放,利息往往占据总成本的大头。
相反,购买新盘虽因渐进付款而利息较低,但高昂的租金会显著推高总体支出。
因此,若仅从成本角度出发,取舍最终仍取决于个人偏好。二手盘可立即在心仪地段挑选合适项目;而新盘则要看当下是否有你偏好的区域供应。
我们也写过一篇比较新盘与二手公寓收益的文章,以及一篇关于选择新盘或二手时应考虑的因素,或许对你有帮助。
接下来看看你们可考虑的具体项目。
可选项目
如前所述,只考虑丈夫收入,你们的预算大约在 $2.05M。这个预算内,在你们偏好的区域仍有少数符合条件的项目可选,我们来看看它们的表现。
Redhill
在靠近 Redhill MRT 的项目中,有 2 个提供 3 房户型且在你们预算范围内的选择——Alex Residences 与 Echelon。
下图涵盖转售(sub-sale)与二手(resale)成交。
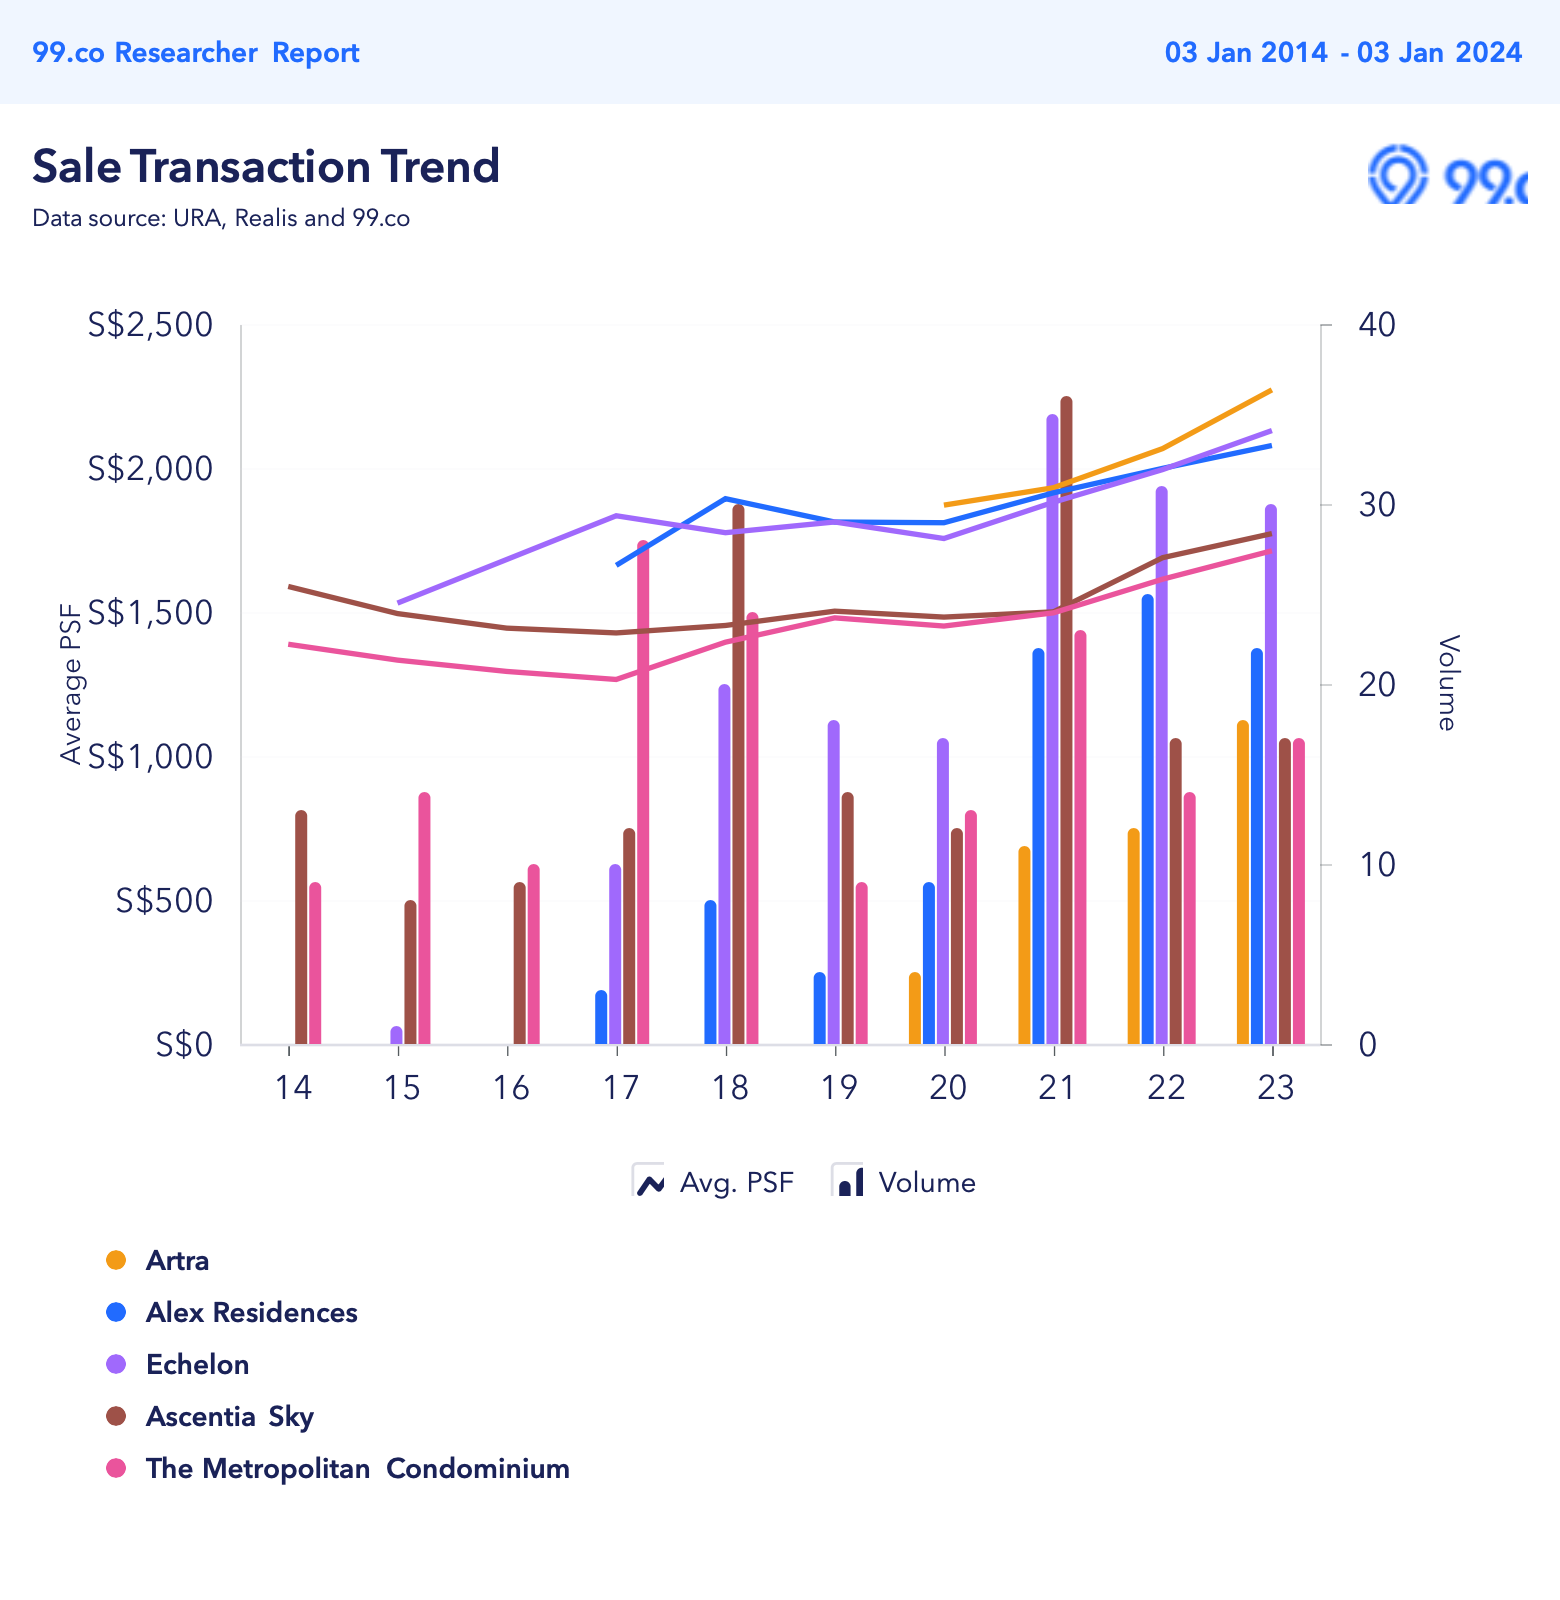
| 项目 | Artra | Alex Residences | Echelon | Ascentia Sky | The Metropolitan Condominium |
| 地契 | 99 年 | 99 年 | 99 年 | 99 年 | 99 年 |
| 起始租赁年 | 2016 | 2013 | 2012 | 2008 | 2006 |
| 单位数 | 400 | 429 | 508 | 373 | 382 |
| 2023 年平均 PSF | $2,271 | $2,079 | $2,132 | $1,772 | $1,713 |
相较周边项目,Alex Residences 与 Echelon 都属于步行可达地铁的较新盘。图中可见,过去一年 Echelon 的平均 PSF 略高于 Alex Residences。
Alex Residences 低于 $2.05M 的 3 房成交
| 日期 | 面积(sqft) | PSF | 价格 | 楼层 |
| Jul 2023 | 904 | $1,991 | $1,800,000 | #21 |
| Jul 2023 | 883 | $1,903 | $1,680,000 | #04 |
| Jun 2023 | 883 | $2,153 | $1,900,000 | #36 |
| Jan 2023 | 926 | $1,966 | $1,820,000 | #11 |
Echelon 低于 $2.05M 的 3 房成交
| 日期 | 面积(sqft) | PSF | 价格 | 楼层 |
| Sep 2023 | 861 | $2,206 | $1,900,000 | #35 |
| Aug 2023 | 1,001 | $1,893 | $1,895,000 | #06 |
| May 2023 | 1,001 | $2,026 | $2,028,000 | #22 |
| May 2023 | 1,001 | $1,936 | $1,938,000 | #08 |
| May 2023 | 1,001 | $2,037 | $2,038,888 | #36 |
| Mar 2023 | 861 | $2,125 | $1,830,000 | #35 |
从上述低于 $2.05M 的 3 房成交来看,你们在 Echelon 更有机会买到更大的户型。尽管 Echelon 的平均 PSF 略高,但其较大的 3 房自 1,001 sq ft 起步,总价仍能控制在 $2M 左右;而 Alex Residences 的较大 3 房自 1,023 sq ft 起步,总价更可能超出你们的承受范围。
Alex Residences 926 sq ft 户型图
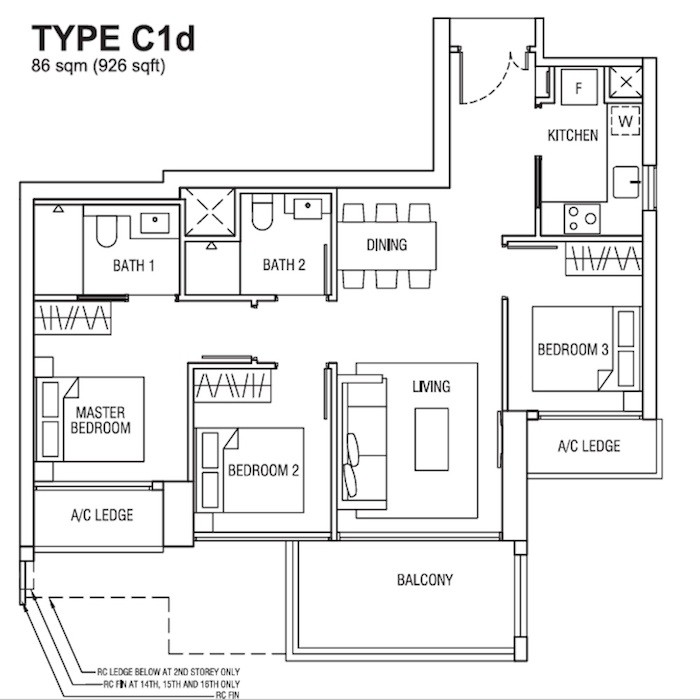
Alex Residences 这款 926 sq ft 的 3 房在可用面积上表现相当出色,3 间卧室均可容纳双人床与衣柜。不过,厨房及客餐厅相对紧凑。阳台面积不小,可考虑打造成露台用餐区,以延展客厅空间。
Echelon 1,001 sq ft 户型图
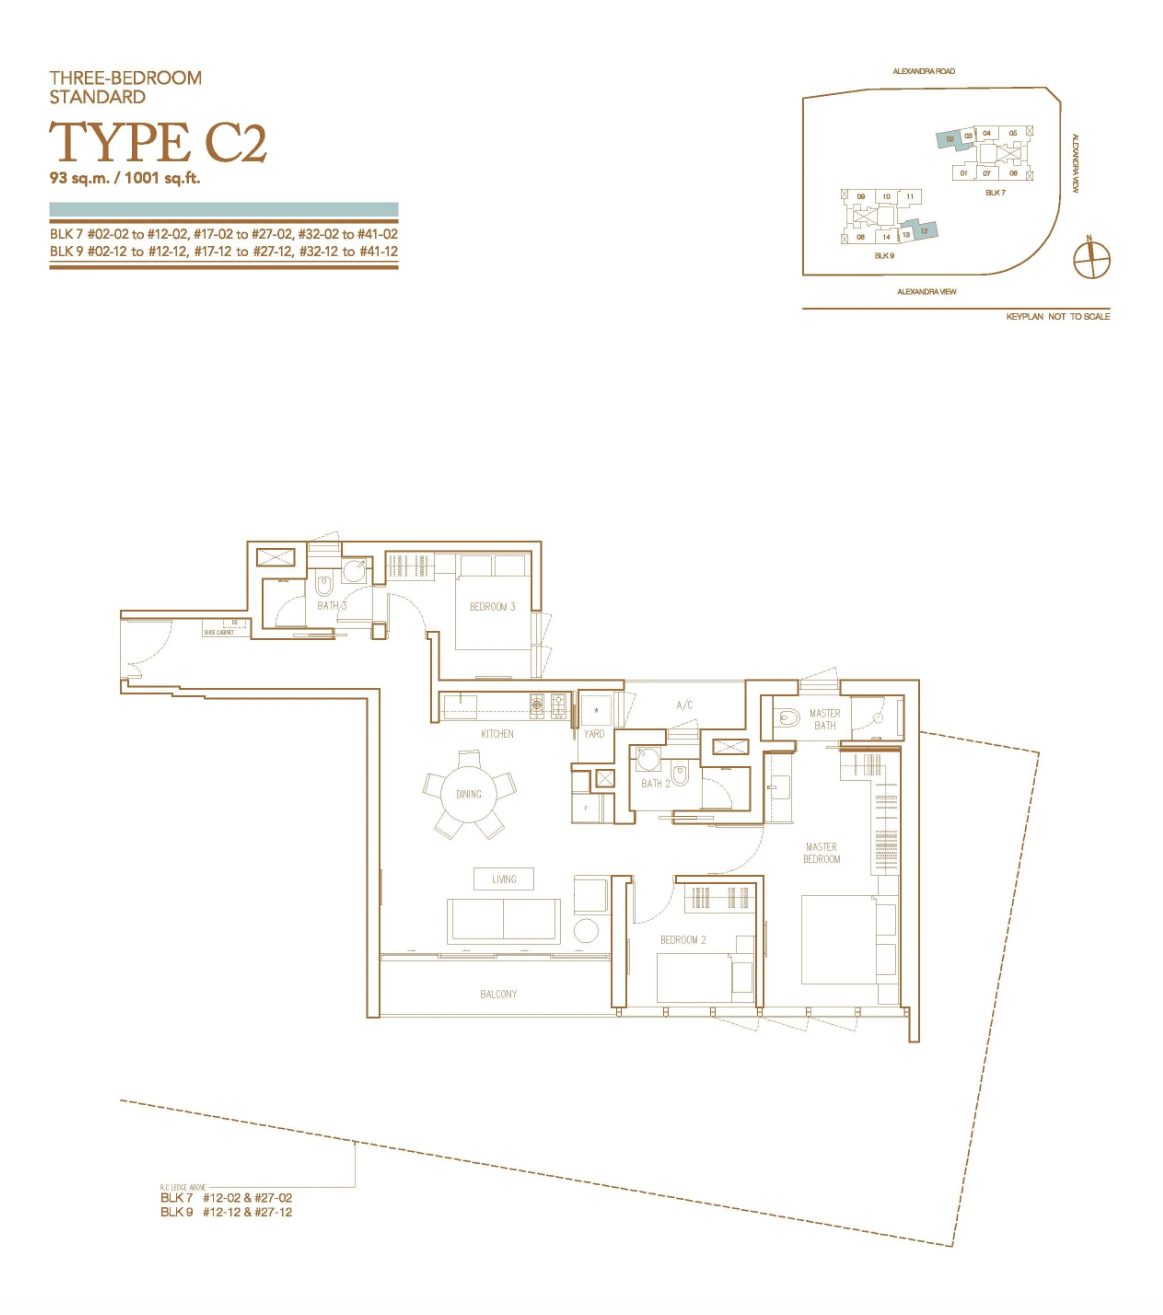
Echelon 的 1,001 sq ft 3 房配有 3 间浴室,相当于每个房间都能享有对应的卫浴使用;厨房旁还有封闭式工作阳台。主卧面积不错,其中一间公共卧室相对较小,只能容纳单人床。开放式厨房让客餐厅更显通透,但若重油烟烹饪,可能不太合适;客厅与阳台的进深也提升了整体的开阔感。
考虑到两者楼龄接近、价格区间相仿,我们更倾向于 Echelon:户型更大,且多一个浴室,日常使用更为便利。
Toa Payoh
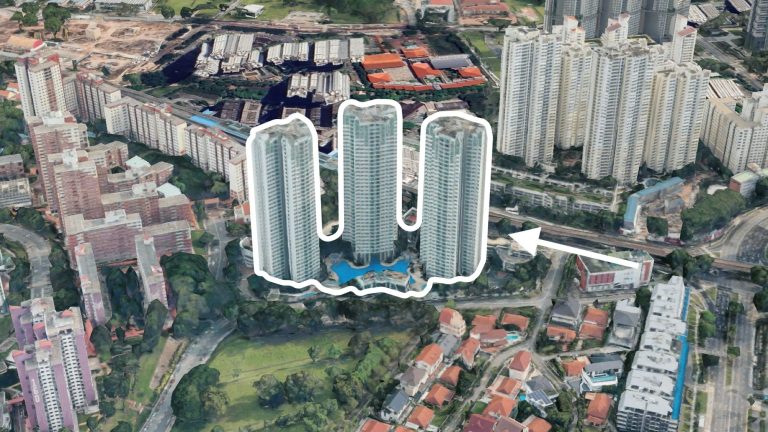
Toa Payoh 的公寓选择并不多,但有一个项目 Gem Residences,其 3 房户型符合你们需求且在预算内。不过,它距离 Braddell MRT 比 Toa Payoh MRT 更近。
另一个选择是 Trellis Towers,为 2000 年落成的永久地契项目。
下图涵盖转售与二手成交。Oleander Towers 虽然在附近,但因楼龄较老,我们未将其列为对比项目。
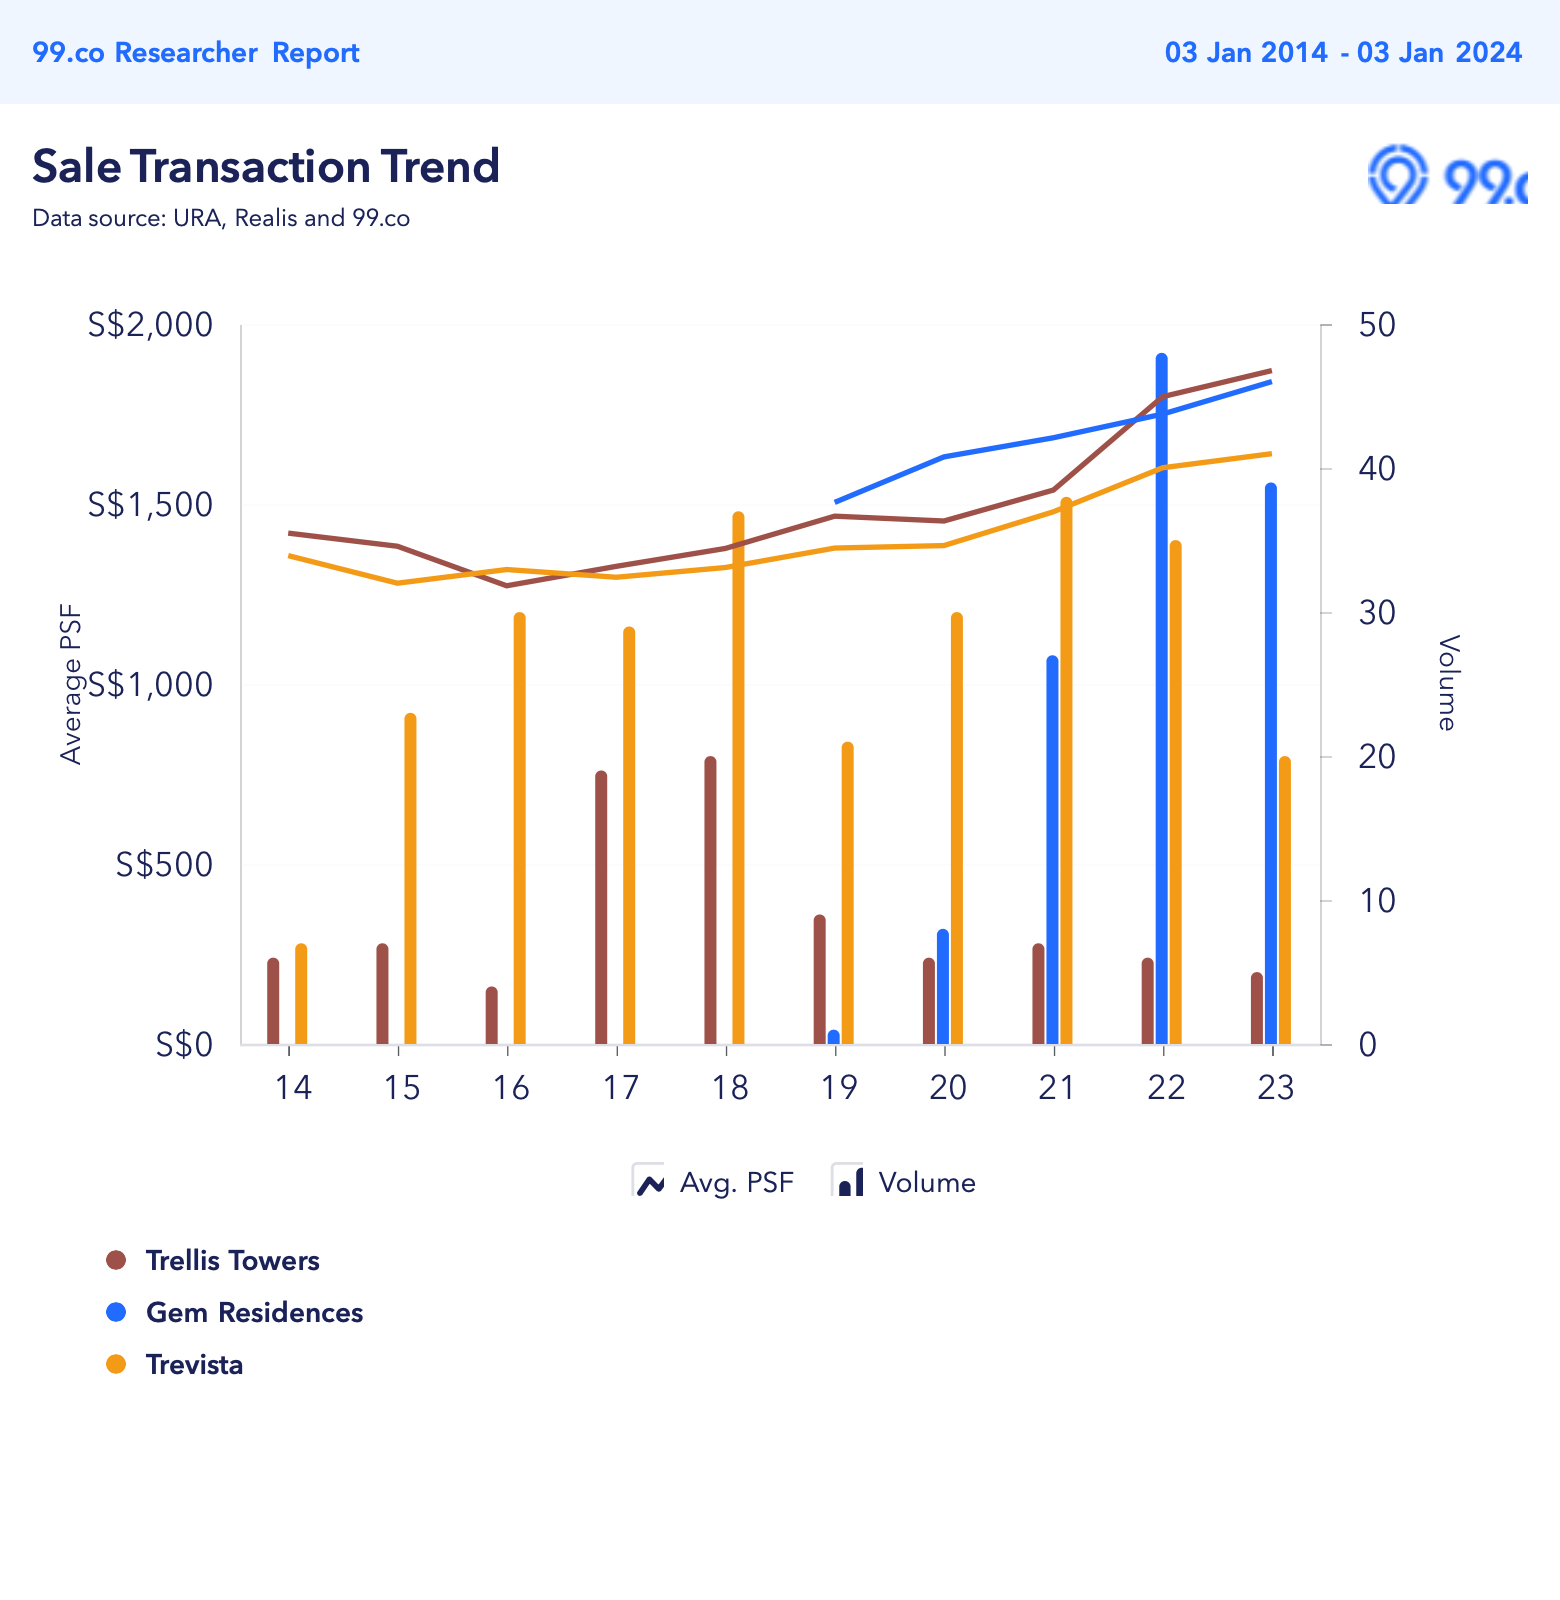
| 项目 | Gem Residences | Trevista | Trellis Towers |
| 地契 | 99 年 | 99 年 | 永久地契 |
| 起始租赁年 | 2015 | 2008 | - |
| 单位数 | 578 | 590 | 384 |
| 2023 年平均 PSF | $1,840 | $1,640 | $1,871 |
该区的优势在于稀缺性:意向居住 Toa Payoh 的买家可选的公寓不多,这种稀缺有望支撑项目的需求。
有趣的是,尽管 Trellis Towers 为永久地契,其平均 PSF 也只略高于 Gem Residences。
Gem Residences 低于 $2.05M 的 3 房成交
| 日期 | 面积(sqft) | PSF | 价格 | 楼层 |
| Nov 2023 | 947 | $1,858 | $1,760,000 | #07 |
| Nov 2023 | 980 | $1,787 | $1,750,000 | #32 |
| Oct 2023 | 980 | $1,654 | $1,620,000 | #08 |
| Aug 2023 | 1,012 | $1,779 | $1,800,000 | #16 |
| Aug 2023 | 1,055 | $1,818 | $1,918,000 | #09 |
| Jul 2023 | 1,012 | $1,927 | $1,950,000 | #27 |
| Jun 2023 | 947 | $1,879 | $1,780,000 | #29 |
Trellis Towers 低于 $2.05M 的 3 房成交
| 日期 | 面积(sqft) | PSF | 价格 | 楼层 |
| Jul 2023 | 1,141 | $1,791 | $2,043,000 | #09 |
在相近预算下,两者都能买到面积表现不错的 3 房;Trellis Towers 的单位会再大一些。
Gem Residences 1,055 sq ft 户型图
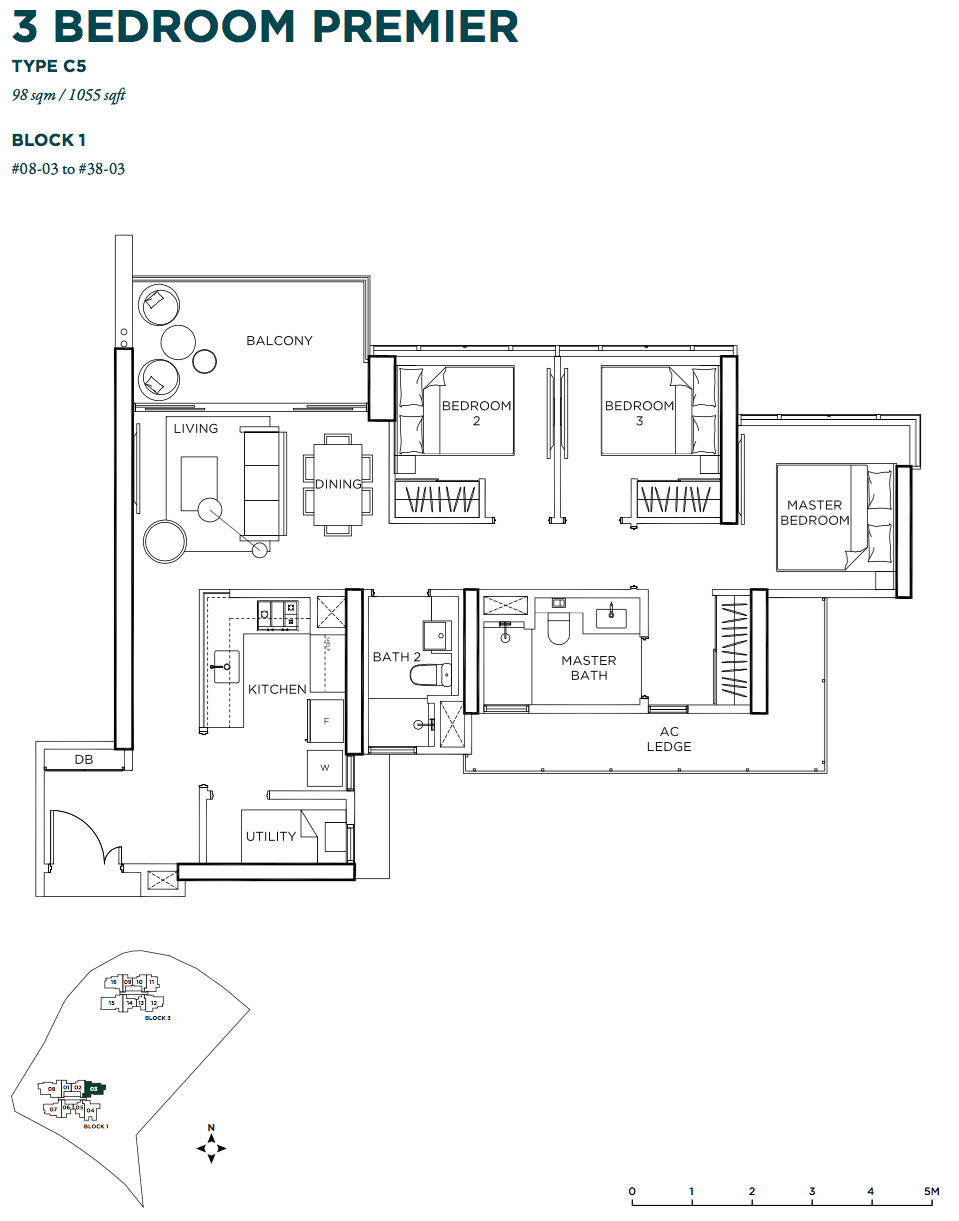
Gem Residences 的 1,055 sq ft 户型在空间舒适度上表现不错。厨房带有通风的杂物间,可作为帮佣房或储物使用。三间卧室尺度均衡,主卧甚至可规划步入式衣帽间。阳台面积也颇为可观,可用作用餐区,从而为客厅释放出更多空间。
Trellis Towers 1,141 sq ft 户型图
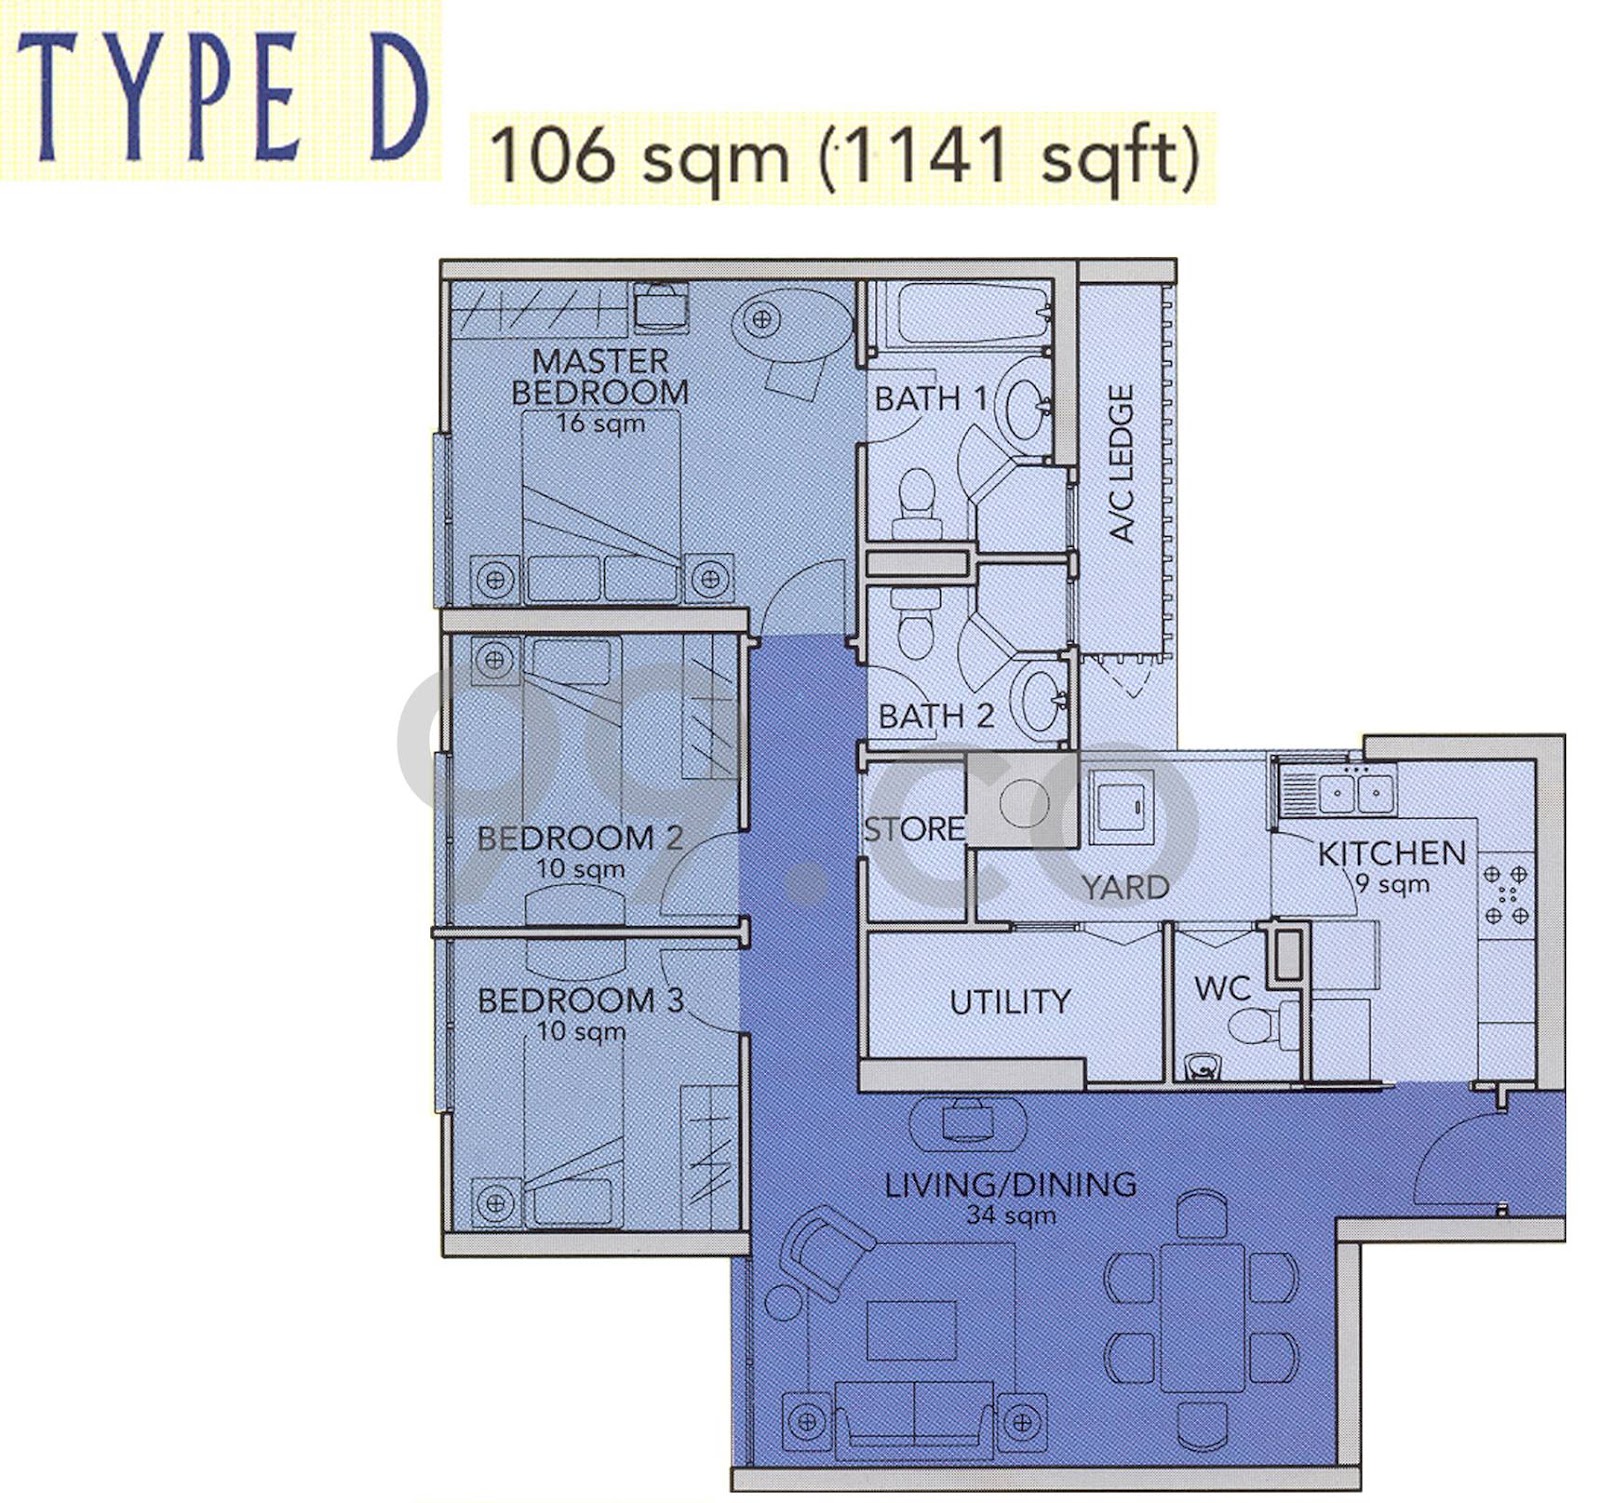
需留意,Trellis Towers 的单位没有阳台(喜欢与否见仁见智),但也因此室内可用面积更为高效。
1,141 sq ft 的户型无疑足够舒适。厨房配有后阳台、WC 与杂物间,若有帮佣会更便利;另设储物间,便于收纳杂物。三间卧室尺度都不错,均可容纳双人床与衣柜(平面图虽绘的是单人床,但那是为了保留更多活动空间)。
综合以上观察,若不偏好户外阳台,Trellis Towers 的功能布局最为实用。带储物间的配置对于未来可能请帮佣的家庭尤为有用,杂物间可供其使用;独立后阳台也便于放置待洗衣物与晾晒。
两者对比之下,Trellis Towers 更显理性:价格相近(或略高)即可获得永久地契物业。不过该项目成交量较低,可能需要耐心等待放盘。另外,Trellis Towers 的楼龄不符合你们“15 年内”的条件——其 TOP 在 2000 年。
总结
考虑到你们出售现有组屋的可观净得与丈夫的收入,在你们心仪的区域购入一套符合需求的 3 房公寓是可行的,尽管选择可能偏少。从另一个角度看,这也能简化决策,有助于你们在尚存不确定性时更稳妥地推进。
二手与新盘的成本差异并不大,最终仍取决于你们的居住偏好。选择二手,你们能在持有期内真正享受居住;选择新盘,则需在施工期暂时另作安置,3-5 年的持有期内可自住的时间会被压缩,甚至可能没有。
鉴于预算内的合适项目多位于优质地段,且要么较新,要么为永久地契(如 Trellis Towers),短期内出现大幅波动的概率不高,除非发生类似疫情期间的重大市场变化。因此,上述选项相对稳健,也是不错的起点。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments