


亲爱的 Stacked Homes,新年快乐!
我们夫妻月入合计 $23k(41 岁 $16k,29 岁 $7k),目前共同持有并自住一套屋龄 29 年的 4 房式 HDB 转售组屋(市值约 $580k),已满足 MOP。
我们有一个年幼的孩子,再过几年就要上小学。希望不久后换房,最好靠近口碑较好的小学;同时也想规划第二套投资物业以获取租金收入。目前我们有约 $450k 的现金、CPF 与流动性投资。
我们在考虑以下几种方案:
1) 出售现有转售组屋,购入一套转售 3 房公寓。我们偏好相对较新、不显旧的项目;
2) 先对现有 HDB 脱名分拆,然后购买一套 2 房公寓作投资,再购入一套较新的转售 HDB(至少 4 房式);
3) 先对现有 HDB 脱名分拆,并购买新推盘公寓。若不可行,则在不脱名的情况下先买新推盘,待取钥匙后 6 个月内卖掉 HDB 以申请 ABSD 退还;或
4) 继续持有、增加储蓄,等待更好的出售与置换时机。
期待您的建议!
谢谢!
此致
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
感谢来信。
你们的情况很常见:因孩子即将入学而产生的换房需求。这样的搬迁往往也会伴随一次资产重组,同时兼顾投资层面的考量。
从过往客户经验看,搬到更靠近小学的地段,长期通常更有利。需强调的是,这种利好更多体现在生活便利而非财务回报:名校在旁、通勤与接送压力降低,往往足以弥补房产在纯投资属性上的一些不足。
在分析你们提出的各个方案前,我们先看看你们的可负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可负担能力
出售
| Description | Amount |
| Selling price | $580,000 |
| CPF funds to be refunded into OA | $349,666 |
| Cash proceeds | $230,334 |
购买
综合可负担能力(购置私人房产)
| Description | Amount |
| Maximum loan based on ages of 29 and 41 with a combined monthly income of $23K, at 4.8% interest | $2,294,924 (27-year tenure) |
| CPF funds | $380,666 |
| Cash and liquid assets* | $649,334 |
| Total loan + CPF + cash | $3,324,924 |
| BSD based on $3,324,924 | $139,095 |
| Estimated affordability | $3,185,829 |
*现金与流动性资产包含出售所得,但已扣除你们目前 OA 中的 CPF 资金($230,334 + $450,000 - $31,000)
个人可负担能力
丈夫(购置私人房产)
| Description | Amount |
| Maximum loan based on the age of 41 with a monthly income of $16K, at 4.8% interest | $1,503,192 (24-year tenure) |
| CPF funds | $284,775 |
| Cash and liquid assets* | $324,667 |
| Total loan + CPF + cash | $2,112,634 |
| BSD based on $2,112,634 | $75,231 |
| Estimated affordability | $2,037,403 |
*现金与流动性资产均按对半分配假设
妻子(购置私人房产)
| Description | Amount |
| Maximum loan based on the age of 29 with a monthly income of $7K, at 4.8% interest | $733,801 (30-year tenure) |
| CPF funds | $95,891 |
| Cash and liquid assets* | $324,667 |
| Total loan + CPF + cash | $1,154,359 |
| BSD based on $1,154,359 | $30,774 |
| Estimated affordability | $1,123,585 |
*现金与流动性资产均按对半分配假设
鉴于先生可获更高的贷款额,若改为购买 HDB,我将假设由你作为登记业主。
妻子(购买 HDB)
| Description | Amount |
| Maximum loan based on the age of 29 with a monthly income of $7K, at 4.8% interest* | $366,494 (25-year tenure) |
| CPF funds | $95,891 |
| Cash and liquid assets | $324,667 |
| Total loan + CPF + cash | $787,052 |
| BSD based on $787,052 | $18,211 |
| Estimated affordability | $768,841 |
*由于家庭合并收入超过 $14K 上限,你们不符合 HDB 贷款资格,需采用银行贷款。
考虑到你们持有可观的现金与流动性资产,个人预算其实可通过调整现金占比灵活配置。为便于计算,我在以上计算中按对半分配处理。
在明确可负担能力后,我们来逐一讨论你们考虑的方案。
方案一:出售 HDB,购买一套转售 3 房公寓
以约 $3.1M 的整体预算,在多数地段购置一套 3 房公寓完全可行。
不过,既然你们计划再买第二套投资物业,更稳妥的做法是把 3 房自住房以丈夫名义购入,保留你名下的“名额”,以便日后再购一套物业。
在这种安排下,若自住房预算为 $2M,你们更可能在 RCR 或 OCR 物色项目,相应可优先考虑的小学范围也会收窄。
此方案的优势之一,是有机会同步完成两套房的购置,从而缩短等待期,并尽早锁定投资物业的潜在收益。
下面我们来估算这一路径的潜在成本与租金回报。为便于比较,假设两套房同时购买,持有期为 10 年。
自住房:以丈夫名义购买,价格 $2M
| Description | Amount |
| Purchase price | $2,000,000 |
| BSD | $69,600 |
| CPF + cash | $609,442 |
| Loan required | $1,460,158 |
成本测算
| Description | Amount |
| Interest expense (Assuming 4% interest and 24 year tenure) | $501,558 |
| BSD | $69,600 |
| Property tax | $36,800 |
| Maintenance fees (Assuming $350/month) | $42,000 |
| Total costs | $649,958 |
投资物业:以妻子名义购买,价格 $1.1M,租金回报率 3%
| Description | Amount |
| Purchase price | $1,100,000 |
| BSD | $28,600 |
| CPF + cash | $420,558 |
| Loan required | $708,042 |
成本与租金测算
| Description | Amount |
| Interest expense (Assuming 4% interest and 30 year tenure) | $255,418 |
| BSD | $28,600 |
| Property tax | $42,000 |
| Maintenance fees (Assuming $250/month) | $30,000 |
| Rental income | $330,000 |
| Agency fee (Payable once every 2 years) | $14,850 |
| Total costs | $40,868 |
若采取此路径的总成本为:$649,958 + $40,868 = $690,826
Option 2. 卖掉 HDB,以业主—居住者安排再购一套 HDB,MOP 期满后再买私人房产
不少客户也向我提过类似想法,今后也很可能还会遇到。遗憾的是,与私人房不同,HDB 不允许“脱名分拆”。因此,只有在属于特殊情况时,才可变更持有人。
否则,唯一能释放名额的做法,是先卖掉原有组屋,再以“业主—居住者”方式购入一套新屋。其后,登记为居住者的一方需待该屋满足 Minimum Occupation Period (MOP) 后,方可购买第二套物业。
基于此,我们先来看 2023 年 Q4 各地段 5-Room 与 Executive 户型的平均成交价概览。
| Towns | 5-Room | Executive |
| Ang Mo Kio | $788,000 | * |
| Bedok | $695,000 | * |
| Bishan | $918,000 | * |
| Bukit Batok | $767,500 | $835,000 |
| Bukit Merah | $959,000 | - |
| Bukit Panjang | $620,000 | * |
| Bukit Timah | * | * |
| Central | * | - |
| Choa Chu Kang | $603,000 | * |
| Clementi | * | * |
| Geylang | * | * |
| Hougang | $655,000 | $895,000 |
| Jurong East | $628,000 | * |
| Jurong West | $588,000 | $698,000 |
| Kallang/Whampoa | $880,400 | * |
| Marine Parade | * | - |
| Pasir Ris | $663,000 | $816,000 |
| Punggol | $670,000 | * |
| Queenstown | * | * |
| Sembawang | $602,900 | * |
| Sengkang | $610,000 | $730,000 |
| Serangoon | * | * |
| Tampines | $685,000 | $877,400 |
| Toa Payoh | $881,900 | * |
| Woodlands | $598,500 | $800,000 |
| Yishun | $660,000 | * |
以 $768K 的预算,入手 Executive 户型可能吃力;不过部分 5-Room 单位自带 4 间卧室,也可作为替代。
同样,我们以 10 年期估算潜在成本与租金回报。
自住房:以妻子名义购买,价格 $768K。
| Description | Amount |
| Purchase price | $768,000 |
| BSD | $17,640 |
| CPF + cash | $420,558 |
| Loan required | $365,082 |
成本估算:
| Description | Amount |
| Interest expense (Assuming 4% interest and 25 year tenure) | $126,683 |
| BSD | $17,640 |
| Property tax | $6,020 |
| Town council service & conservancy fees (Assuming $85/month) | $10,200 |
| Total costs | $160,543 |
由于你先生要 5 年后才能购买投资物业,他的可贷额度会不同,我们来看看修正后的可负担能力。
| Description | Amount |
| Maximum loan based on the age of 46 with a monthly income of $16K, at 4.8% interest | $1,314,607 (19 year tenure) |
| CPF funds* | $322,197 |
| Cash and liquid assets | $324,667 |
| Total loan + CPF + cash | $1,961,471 |
| BSD based on $1,961,471 | $67,673 |
| Estimated affordability | $1,893,798 |
*已计入 5 年的 CPF 累计利息
在收入不变的前提下,将第二套房推迟 5 年购买会使他的可负担能力减少 $143,605,降幅不小。不过,既然你们计划购置的是 2 房型,$1.8M 的预算仍能覆盖不少优质选择。
投资物业:以丈夫名义购买,价格 $1.5M,租金回报率 3%
| Description | Amount |
| Purchase price | $1,500,000 |
| BSD | $44,600 |
| CPF + cash | $646,864 |
| Loan required | $897,736 |
成本与租金:
| Description | Amount |
| Interest expense (Assuming 4% interest and 30 year tenure) | $162,948 |
| BSD | $44,600 |
| Property tax | $33,000 |
| Maintenance fees (Assuming $250/month) | $15,000 |
| Rental income | $225,000 |
| Agency fee (Payable once every 2 years) | $12,150 |
| Total costs | $42,698 |
若采取此路径的总成本:$160,543 + $42,698 = $203,241
Option 3. 购买新推盘公寓
如前所述,HDB 不允许脱名分拆,若要重组资产组合,你们需先出售现有组屋。
要符合 Additional Buyer's Stamp Duty (ABSD) 退还条件,新购房必须作为婚后共同居所,也就意味着新推盘公寓需以联名购入。如此一来,你们在一段时间内只能持有一套物业,日后或需再行脱名以释放一方名额购置第二套。需注意,脱名时受让方必须单独符合修正后贷款的审批资格。
此路径也有若干限制。其一,新推盘地段选择有限,未必能匹配心仪学校的距离。其二,Buyer's Stamp Duty (BSD) 与 ABSD 需在行使 Option To Purchase (OTP) 后 14 天内缴清。以你们现有 $450K 的 CPF、现金与流动性资产,只能覆盖价格约 $1.9M 物业的 BSD 与 ABSD,尚不包括首付款。因此,在卖出现有组屋前先买新推盘并不可行。
Option 4. 保持现状
在不了解你们确切住址的情况下,很难就是否应继续持有该组屋给出具体建议。当前价格仍处高位,这也意味着下一套房的置换成本更高;同时,较高利率也会抬升整体成本。
鉴于孩子尚在学龄前,距入读小学还有一段时间,你们完全可以先观望一阵。短期内,HDB 价格大幅波动的可能性不高。况且你们已还清贷款,继续持有的成本相对较低。
What should you do?
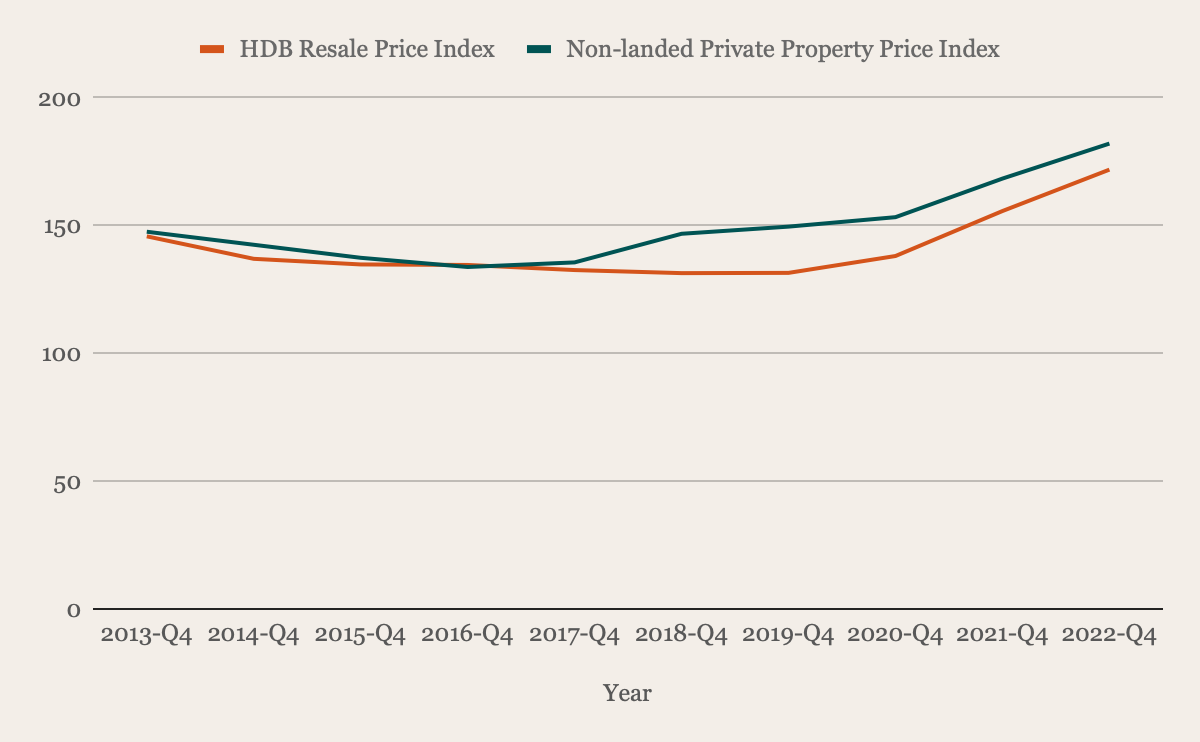
| Year | HDB Resale Price Index | Non-landed Private Property Price Index |
| 2013-Q4 | 145.8 | 147.6 |
| 2014-Q4 | 137 | 142.5 |
| 2015-Q4 | 134.8 | 137.4 |
| 2016-Q4 | 134.6 | 133.8 |
| 2017-Q4 | 132.6 | 135.6 |
| 2018-Q4 | 131.4 | 146.8 |
| 2019-Q4 | 131.5 | 149.6 |
| 2020-Q4 | 138.1 | 153.3 |
| 2021-Q4 | 155.7 | 168.4 |
| 2022-Q4 | 171.9 | 182.1 |
| 2023-Q4 | 180.4 | 194.2 |
| Average | 2.30% | 2.90% |
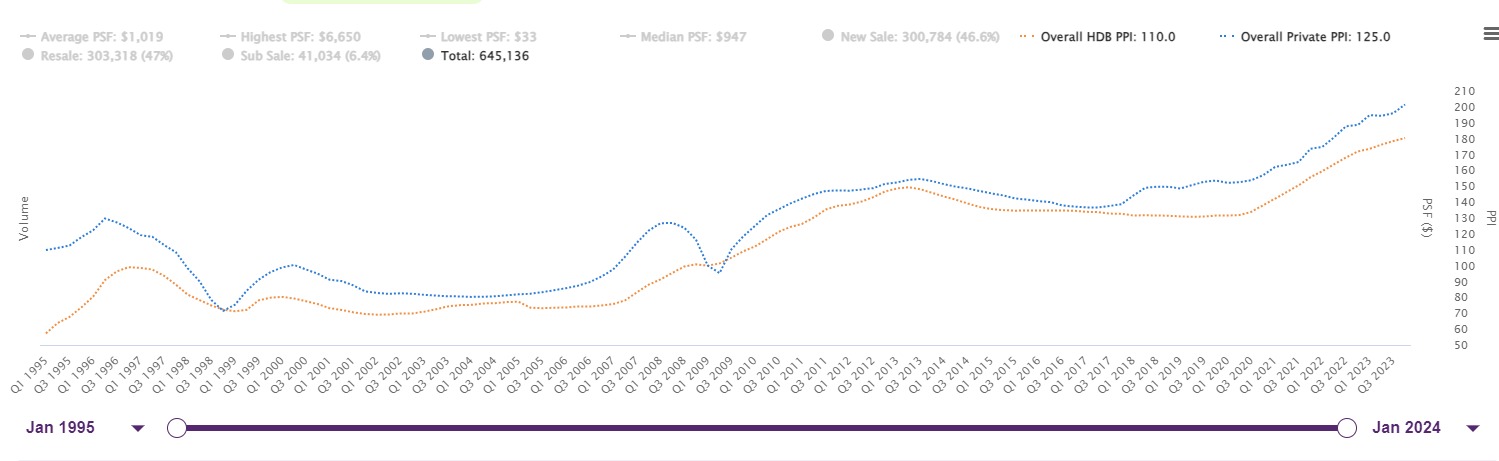
从近十年 HDB 与非有地私宅的平均涨幅来看,自 2017 年起,非有地私宅的涨幅更快。这在上行周期中较为常见,下图亦可见一斑。
把方案 1(两套私人房)与方案 2(一套 HDB + 一套私人房)相比较,理论上方案 1 的回报可能更高,但最终表现仍高度取决于你们最终选择的具体项目。
| Options | Costs incurred (after deducted rental gains) | Rental gains |
| 1. Sell HDB, buy a resale 3-bedroom condo (and a second property for investment) | $690,826 | $330,000 |
| 2. Sell HDB, buy another HDB under the owner-occupier arrangement, and buy a private property after MOP | $203,241 | $225,000 |
从上表可见,两者的总成本差距明显大于租金收益的差距——尽管方案 1 的投资物业比方案 2 多持有 5 年。
在这两种替代方案中,方案 2 更为稳妥:购买 HDB 的整体成本更低,同时可在 MOP 期间评估市场环境。尤其当你们的第二套物业以“收租”为主时,延长 5 年的持有期未必能带来显著更高的租金总额——前提是两者的租金回报率大致相当。
总体而言,你们仍处在探索下一步的早期阶段。好消息是,你们的财务状况健康,即便在高利率环境下现在行动,风险也在可控范围内。
我的建议是:若你们“必须”把孩子送进特定小学,不妨更具体地评估是否应当现在就启动。未来一两年的市场走向难以精准预测,你们也不希望在“不得不搬”时,碰上又一轮高点而被价格挤出。别忘了,转售公寓的挂牌供应同样难以预测:也许你们看中了某个项目,但真正需要下手时偏偏等不到合适房源。
但若只是希望“靠近”一所不错的小学即可(且“好”的定义也颇为主观),你们的选择面会更广,也能更从容地继续观察市场与新出现的机会。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments