


Hi Stacked Homes,
我是 Stacked Homes 的忠实读者,很喜欢你们的分析,常常帮助读者为未来的家做出决定。也想请你们为我和先生的下一阶段人生把把关。
目前情况:
- 我和先生即将退休(我们都在60多岁)。我希望明年退休。
- 我们现住在宏茂桥(AMK)一套 HDB 5房组屋。
我们在考虑的选项:
- 出售目前 AMK 的 HDB 5房组屋,换购一套3房角落单位。
- 申请一套 Build-To-Order (BTO) 组屋(我们是第二次申请)。
- 在义顺购买一套新的 Executive Condominium (EC)。
- 在 Hougang Ave 1 购买一套5房复式单位,并把楼上出租获取租金。
- 购买一套 Jumbo 3房单位,装修后把其中一户出租。*
- 继续住在 AMK 目前的5房组屋,尽管随着年纪增长,面积过大、维护吃力。*
考量因素:
- 随着年龄增长带来的维护问题。
- 潜在的租金收入。
- 对退休生活方式与舒适度的影响。
- 财务影响与可行性。
请求:
- 请协助我们做出知情、稳妥的决定。我们不希望因为年龄与人生阶段而草率决定。
先行致谢。
此致
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
很高兴你喜欢我们的内容,也感谢来信。
鉴于你们即将退休,我们假定这将是你们最后一套长期自住的房产。
是否有子女、是否重视传承规划,会影响选择的侧重点。
相较 HDB,私人房产在继承层面通常更为顺畅。若传承是重点,还需留意房龄,以尽量维持长期价值。
但若传承不是考量,决定就简单得多:选一个你们喜欢、能让退休生活更舒适的住所即可——毕竟辛苦一辈子了!
由于没有你们的收入详情,我们先假设这些方案都能以现有组屋的出售所得来支付,且你们二人均已在 CPF 达到 Full Retirement Sum (FRS)。
在逐一讨论选项之前,先提醒:日后你们也可考虑参与 Lease Buyback Scheme(回售租约计划)。
该计划适用于65岁及以上的屋主,涵盖所有房型;参与者须将至少20年的剩余租期回售给 HDB,以套现部分价值。
不过需留意资格条件,例如年龄门槛与 Minimum Occupancy Period (MOP)。这并非马上可行,但一旦 MOP 届满,你们便可通过此计划为退休筹集更多现金。我们认为这也是购买 HDB 的一大优势——套现更灵活。
你也可阅读我们对 Lease Buyback Scheme 的更多看法。
接下来,我们将就你提出的6个方案逐一测算,并针对各自的考量点给出意见。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可行路径
1)缩小到3房角落单位
以下为2024年Q1 各镇3房 HDB 转售中位价。
| HDB Town | 3-room |
| Ang Mo Kio | $399,000 |
| Bedok | $378,000 |
| Bishan | - |
| Bukit Batok | $380,000 |
| Bukit Merah | $400,000 |
| Bukit Panjang | $390,000 |
| Bukit Timah | - |
| Central | $500,000 |
| Choa Chu Kang | - |
| Clementi | $390,000 |
| Geylang | $345,000 |
| Hougang | $404,000 |
| Jurong East | $368,000 |
| Jurong West | $370,000 |
| Kallang/ Whampoa | $403,000 |
| Marine Parade | - |
| Pasir Ris | - |
| Punggol | $490,000 |
| Queenstown | $430,000 |
| Sembawang | $452,500 |
| Sengkang | $470,000 |
| Serangoon | $402,500 |
| Tampines | $440,000 |
| Toa Payoh | $365,000 |
| Woodlands | $393,000 |
| Yishun | $403,400 |
( - )表示该镇/房型当季转售成交少于20宗,因代表性不足,未显示其成交中位价。
由于你们未提及首选的 HDB 城镇,我们保守起见,以成本最高的中央区为例,这样你们的实际成本只会更低。计算上我们以10年持有期为准。
可能产生的成本如下。
| BSD | $9,600 |
| 房产税 | $2,800 |
| 市镇理事会服务与杂费(假设$50/月) | $6,000 |
| 总成本 | $18,400 |
总成本:$500,000 + $18,400 = $518,400
你们提到,若能与租客在起居上保持相对独立,才会考虑出租。但3房 HDB 难以满足这一点。因此,我们假设在此情境下不会出租多出的卧室。
与你的考量对应:
| 维护问题 | 单位更小,打理更轻松,问题不大。但若购入房龄较高的单位,建议在初期就把必要修缮完成,并委托验屋公司排查隐患,早处理总比晚处理省事。 |
| 潜在租金收入 | 除非愿意与租客共享起居空间,否则无租金收入。 |
| 对退休生活方式与舒适度的影响 | 从5房换至3房会少一个卧室,若你们目前仍需要额外卧室,生活方式会受影响。客厅面积也会缩小,可能影响生活品质,视你们现有使用习惯而定。 |
| 财务影响与可行性 | 3房是转售 HDB 中相对可负担的选项。若你们在宏茂桥的5房已还清贷款,出售后可留下一笔相当可观的资金,既能支撑退休,也可投向其他渠道获取被动收入。 |
2)申请 BTO
以下是今年2月最近一期 BTO 推出的价格:
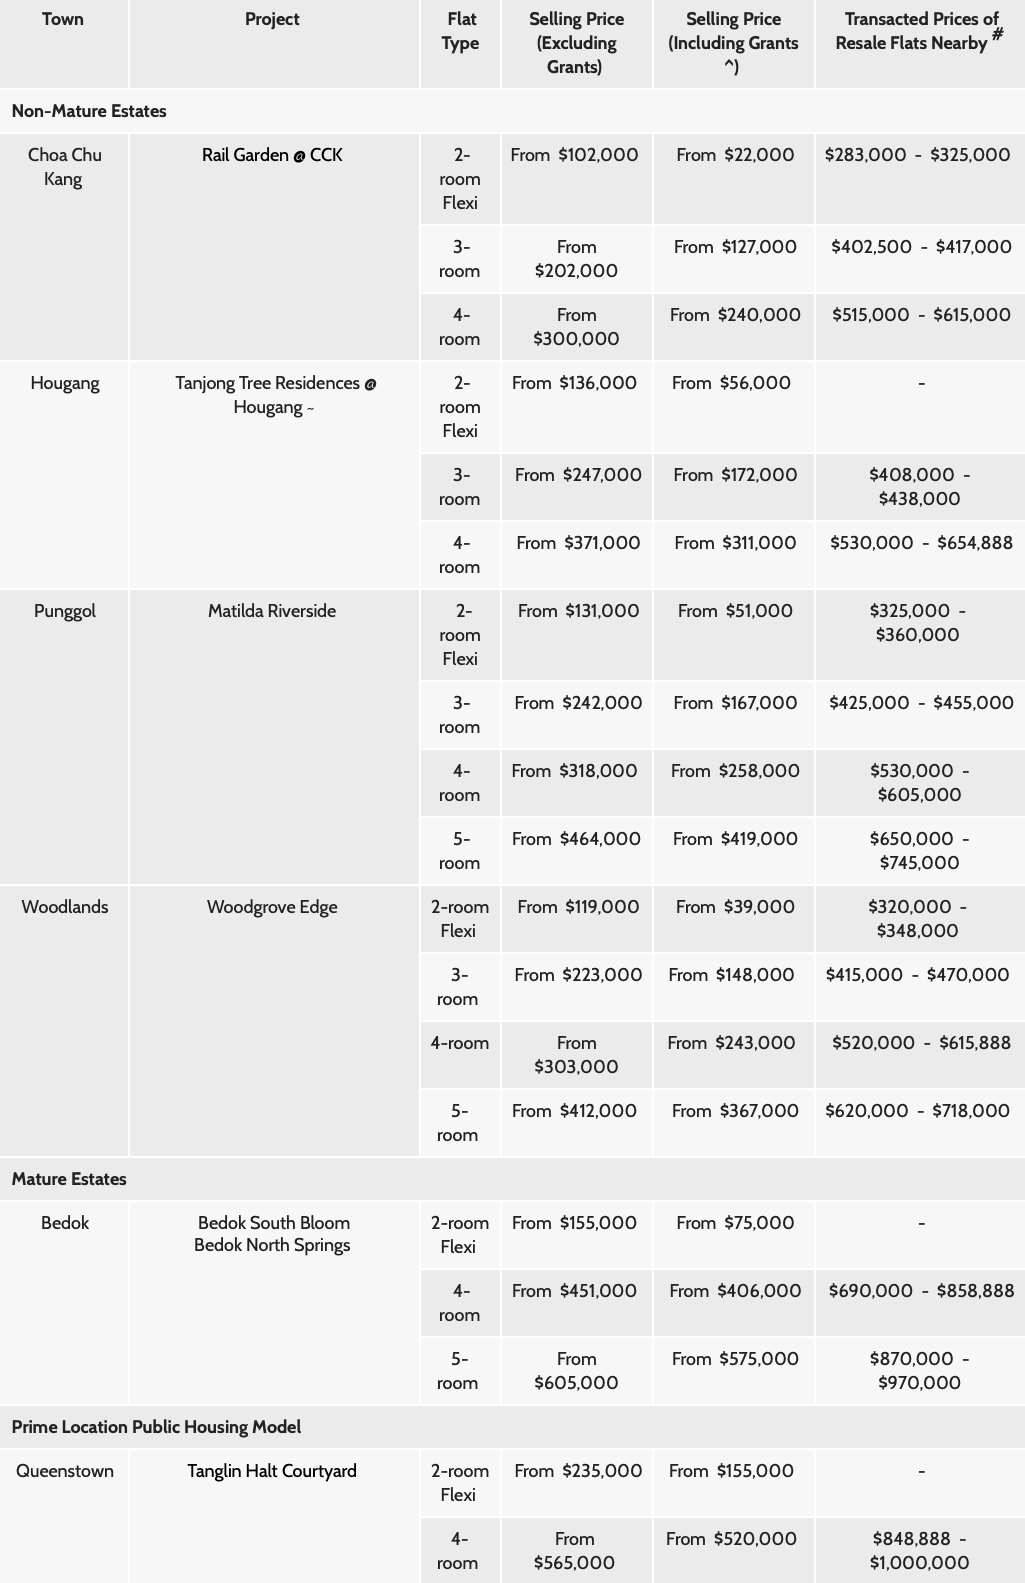
价格会因地点与户型而异。
此选项需留意几个要点。
- 转售征费(Resale levy) —— 作为二次申请者,你们须缴付转售征费。5房的金额为$45,000,且必须以现金支付。
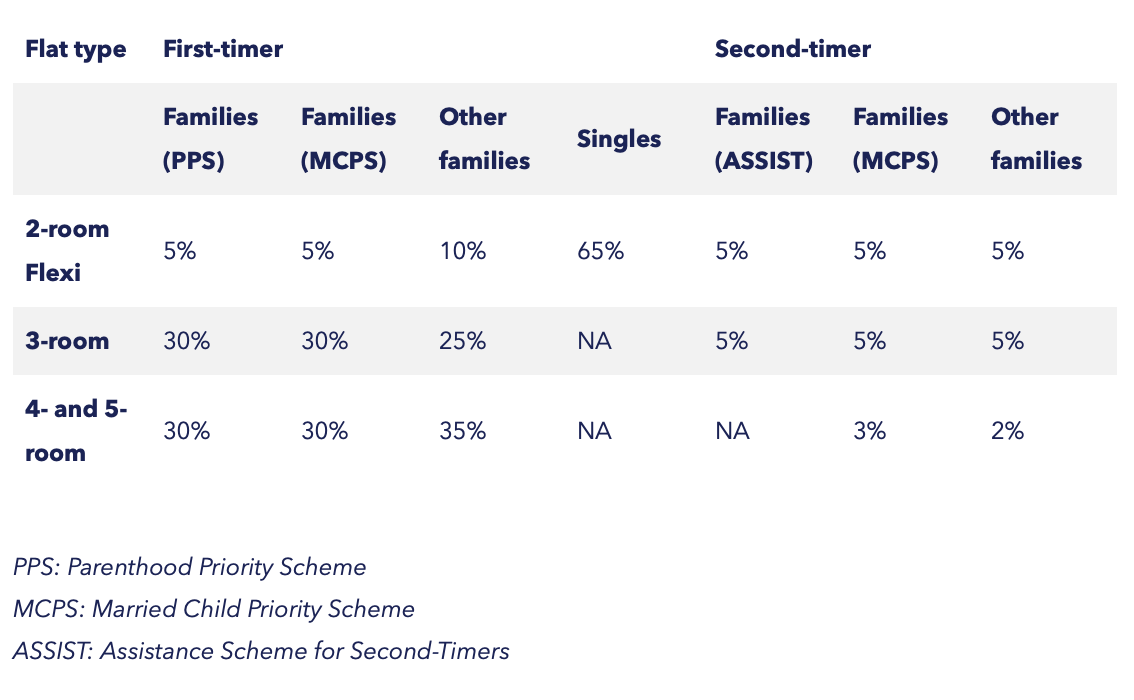
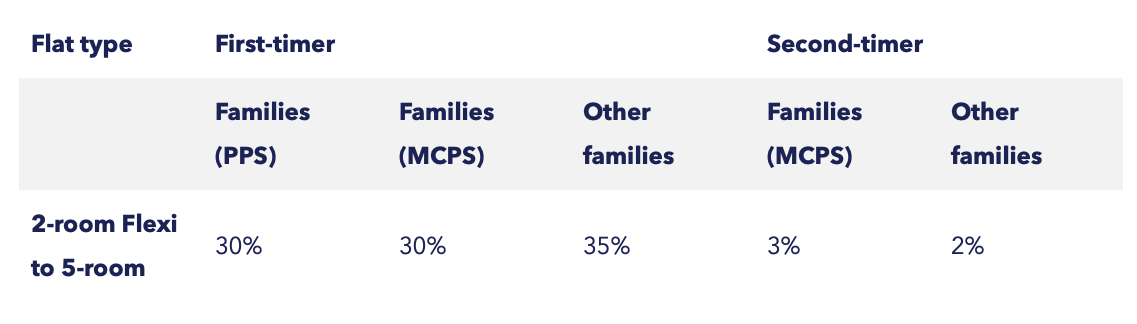
- 优先度较低 —— 二次申请者可分配到的 BTO 配额较少,中签率更低。配额比例如下:
- 非成熟区
- 成熟区
不过,若考虑 2-room Flexi 且你们有已婚子女,可通过 Senior Priority Scheme (SPS) 申请:只要申请的单位距离你们现住处或已婚子女住处在4公里内,就会获得更高优先度。
至少40%的 2-room Flexi 会预留给乐龄者,其中一半留给符合 SPS 条件的申请者。需要注意的是,若以“与子女近居”为由申请,你们子女须在你们新屋的 Minimum Occupation Period (MOP) 内持续居住在原址。
另外,我们并不建议考虑 2-room Flexi——更适合单人居住,面积较小,双方的私密性也不足。
此路径的不足:
- 带有运气成分 —— 采用抽签制,能否选到心仪单位取决于号次,二次申请者优先度最低。
- 地点取决于当期推出 —— 不能确保在你们偏好的城镇。
- 等待期更长 —— 是否构成问题取决于你们的时间表。
为便于计算,假设你们以$250,000 购买一套3房 BTO,等待期4年。在此期间你们继续自住现有房产。
| 转售征费 | $45,000 |
| BSD | $3,200 |
| 房产税 | $4,330 |
| 市镇理事会服务与杂费(假设$50/月) | $6,000 |
| 总成本 | $58,530 |
剩余资金:$250,000 + $58,530 = $258,530
本方案在居住与维护方面与购买转售3房 HDB 的考量相同,但财务层面有所不同。
BTO 的情况下,你们需等待新屋完工才能出售现居,从而较晚才能释放资产价值。这意味着资金被“困”在房产中,无法更早投入其他渠道获取回报。若你们当下并不重视5房的额外空间,等待只会错失其他投资回报。
3)在义顺购买新 EC
目前市场上有三个位于新推阶段的 EC:义顺的 North Gaia、Lumina Grand,以及武吉巴督的 Altura。其中 North Gaia 的定价最亲民,969 sq ft 的3卧室起步价接近$1.2M。
我们不清楚你们的整体财务状况,但宏茂桥5房转售中位价为$905,000。若已还清贷款并出售,仍需补足约$295,000(我们假设你们不贷款——贷款年龄上限约为65岁,而你们距离该上限仅差数年)。
由于未计入你们可能持有的额外 CPF 或现金储蓄,此处先假设你们资金充足,足以完成购买。作为二次申请者,本情境同样需缴付转售征费。
就付款流程而言,购买 EC 与 BTO 略有不同。购买 BTO 需支付选购费、20-25% 的首付款(取决于采用 HDB 贷款或银行贷款),以及买方印花税(BSD)。余款/贷款在领取钥匙时支付/拨付。
购买新 EC 同样需要支付25% 首付与 BSD,但余款将随工程进度分期支付。若需先出售现有房产套现,期间可能要先租房等待完工,这意味着要搬两次,较不方便。
另一种做法是选择 Deferred Payment Scheme (DPS)——余款在项目取得临时入伙证(TOP)时支付。但并非所有发展商都会提供 DPS,且采用 DPS 的购房价通常比 Progressive Payment Scheme (PPS) 略高。好处是可避免搬两次与额外租金支出。
若以 DPS 购入、假设溢价4%,则$1.2M 的单位价格为$1.248M。我们也假设等待期为4年,你们期间继续居住在 HDB 的旧屋中。
| 转售征费 | $45,000 |
| BSD | $34,520 |
| 房产税 | $11,020 |
| EC 管理费(假设$350/月) | $25,200 |
| 总成本 | $115,740 |
总成本:$1,248,000 + $115,740 = $1,366,140
与你们的考量对应:
| 维护问题 | 单位面积更小(即便为3卧室),且为全新交付,维护压力不大。 |
| 潜在租金收入 | 除非愿意与租客共享起居空间,否则无租金收入。 |
| 对退休生活方式与舒适度的影响 | 设施齐全、居住舒适,但购置所需资金较大,可能对被动收入带来压力与焦虑,影响生活品质。 |
| 财务影响与可行性 | 在你们的五个路径中,此方案最不理想:不仅需将 HDB 出售所得几乎全部投入,还要再追加大量自有资金。鉴于你们计划退休,除非另有独立且完善的退休金安排,否则不宜选择。 |
4)购买后港5房复式,并出租楼上卧室
你们特别提到 Hougang Avenue 1,以下为沿线部分近期成交:
| 日期 | 座号 | 楼层 | 面积(sqm)与户型 | 价格 |
| Jan 2024 | 238 | 10 to 12 | 138 Model A-Maisonette | $895,000 |
| Nov 2023 | 238 | 01 to 03 | 138Model A-Maisonette | $900,888 |
| Oct 2023 | 120 | 01 to 03 | 137 Improved-Maisonette | $780,000 |
这些复式单位的价格与宏茂桥5房组屋相近。
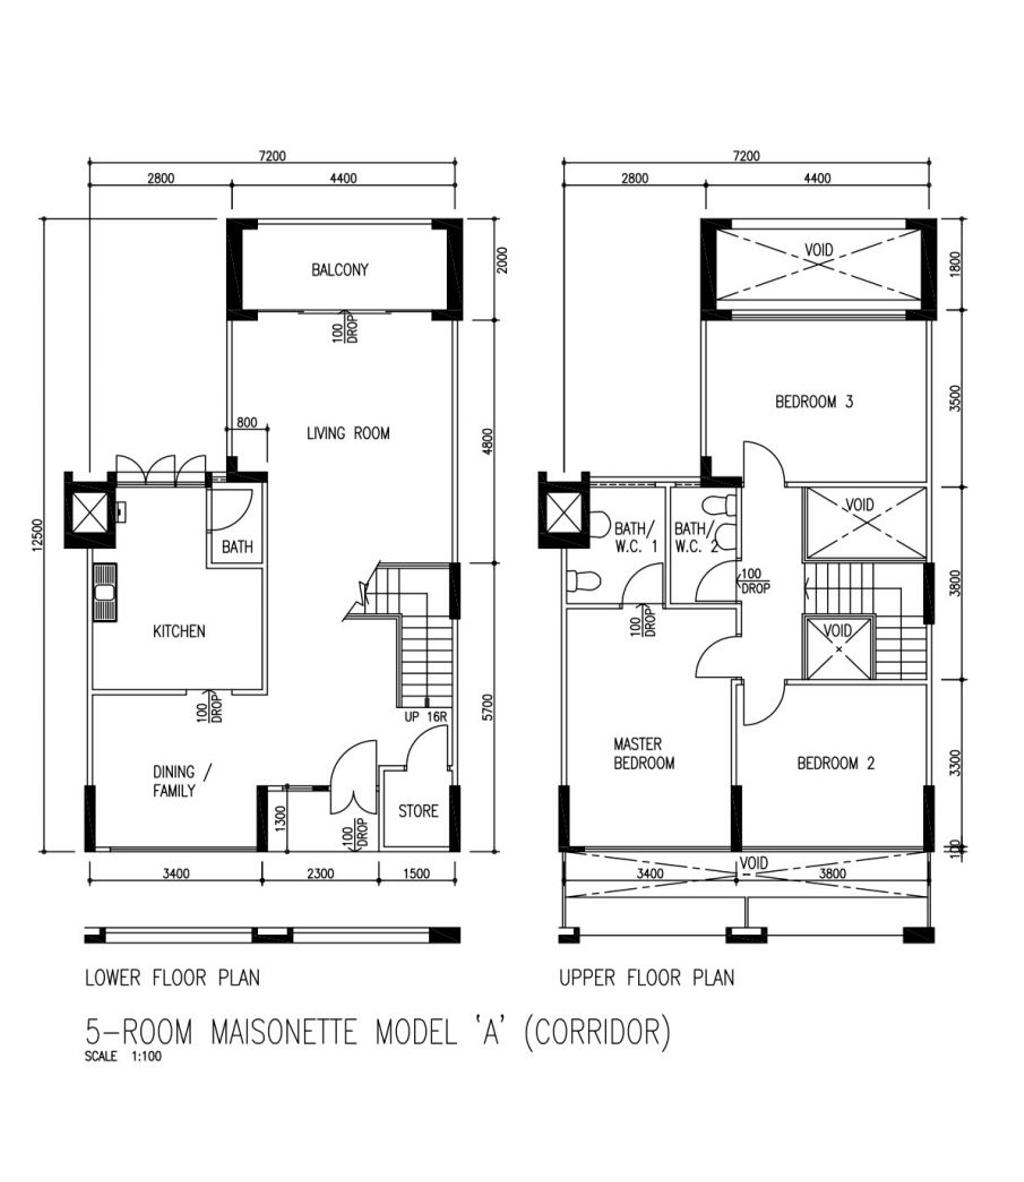
上图为典型的5房复式平面图。楼上通常有2间普通卧室与1间主卧。假设每间普通房租$800,主卧$1,200。与前例相同,我们以10年持有期估算。
| BSD | $21,450 |
| 房产税 | $7,540 |
| 市镇理事会服务与杂费(假设$85/月) | $10,200 |
| 租金收入 | $336,000 |
| 中介费(每2年一次) | $15,260 |
| 总收益 | $281,550 |
总收益 = $281,550
与你们的考量对应:
| 维护问题 | 由于楼上出租,你们主要打理楼下,维护负担不会明显增加。 |
| 潜在租金收入 | 出租3间卧室,可获得可观的月度租金现金流。 |
| 对退休生活方式与舒适度的影响 | 你们需要将楼下其中一间房改作卧室,或寻找自带楼下卧室的户型。无论如何,你们自用的卧室会比现在少2间;且需与租客共用同一入户门,隐私与舒适性或受影响,除非通过装修实现类似“Dual-Key”的布局。 |
| 财务影响与可行性 | 方案可行,且具备月度被动收入,可支撑退休;但若需大规模翻新,装修费用可能较高。 |
5)购买一套 Jumbo 单位并出租其中一侧
严格来说,HDB 并无官方的“Jumbo”分类,最接近的是交易数据库中的“Adjoined Flats(并排合并单位)”。为便于把握价格区间,以下列出部分近期成交:
| 日期 | HDB Town | 座号 | 街道 | 楼层 | 面积(sqm) | 价格 |
| Jun 2024 | Ang Mo Kio | 441 | Ang Mo Kio Ave 10 | 07 To 09 | 134 | $1,260,000 |
| Jun 2024 | Bedok | 1 | Bedok Sth Ave 1 | 10 To 12 | 136 | $800,000 |
| Jun 2024 | Marine Parade | 64 | Marine Dr | 10 To 12 | 157 | $1,380,000 |
| Jun 2024 | Hougang | 124 | Hougang Ave 1 | 10 To 12 | 161 | $950,000 |
| Jun 2024 | Tampines | 139 | Tampines St 11 | 04 To 06 | 190 | $1,140,000 |
以近6个月“并排合并单位”的平均价估算,约为$926,650。我们以此作为购置价假设。
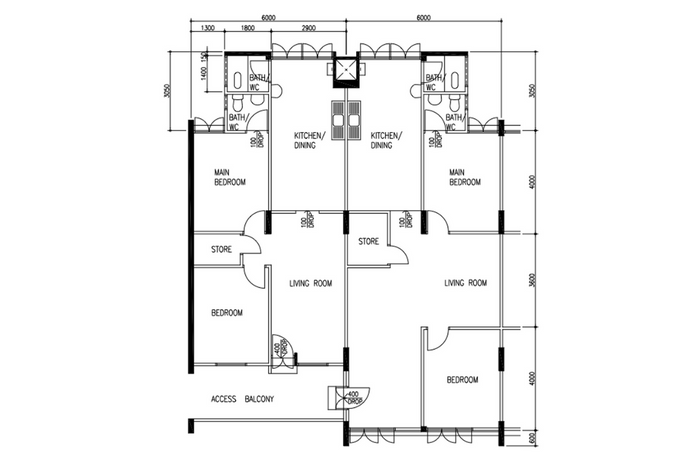
上图为由两套3房相连组成的典型 Jumbo 单位平面图。
根据2024年Q1 HDB 租赁统计,3房平均月租为$3,064。我们假设将其中一侧按此价格整套出租。
| BSD | $22,399 |
| 房产税 | $7,920 |
| 市镇理事会服务与杂费(假设$110/月) | $13,200 |
| 租金收入 | $367,680 |
| 中介费(每2年一次) | $16,700 |
| 总收益 | $307,461 |
总收益:$307,461
与你们的考量对应:
| 维护问题 | 自住部分面积较小,打理更轻松;出租侧与自住侧相对独立,日常保养多由租客承担。但若涉及结构性或重大维修,业主通常仍需负责。 |
| 潜在租金收入 | 出租一侧可带来稳定月度租金收入。 |
| 对退休生活方式与舒适度的影响 | 自住侧相当于3房的空间,体验与前述“缩小至3房”相近。若能购得带“凹廊”且已并入室内、形成独立入口的单位,或通过装修实现近似 Dual-Key 的玄关布局,隐私与动线会更佳。 |
| 财务影响与可行性 | 方案可行,但是否需额外补差取决于成交价。可带来月度被动收入以支撑退休;但面积更大,若需大幅翻新,装修成本或较高。 |
6)保持现状
如前所述,你们似乎仅在自住与租客能实现一定分隔时才愿意出租,因此我们推断你们不会考虑在现有5房中出租多余卧室。
在这种情况下,与其坐拥一套对你们而言偏大的房子、让资金“躺”在房产里,不如考虑出售套现更为合理。尤其当你们并不特别看重更大的空间时,继续持有的效率较低。
你们该怎么选?
先快速总结你们的5个选项。为便于比较,假设你们的5房已还清,且位于宏茂桥较旧楼座,估值约$750,000。这样可看出假设下你们“卖旧买新”后剩余可投资的现金,或需追加的差额:
| 路径 | 持有物业 | 总成本/收益 | 剩余现金/需补差额 | 10年后的现金位置 |
| 缩小至3房角落单位 | 3-room HDB | $518,400 | $250,000 | $231,600 |
| 申请 BTO | 3-room HDB | $258,530 | N/A | $491,470 |
| 在义顺购买新 EC | 3-bedroom EC | $1,366,140 | -$498,000 | -$616,140 |
| 购买后港5房复式并出租楼上 | 5-room maisonette HDB | $498,450 | -$30,000 | $251,550 |
| 购买 Jumbo 并出租一侧 | Jumbo HDB | $619,189 | -$176,650 | $130,811 |
“现金位置”指出售旧屋、购入新屋后,可投资的净现金。BTO 方案为 N/A,因为你们不会先出售现有5房。
首先,我们并不认为在此情境下购买新 EC 可行。你们将“财务影响”列为考量之一,可见成本权重不低;而从你们目前的居住状况推断,即便房子已还清,也仍需大额补差(且我们已假设不贷款)。
此外,每月约$300+ 的管理费也与“退休期间获取被动收入”的目标相悖。
即便考虑传承,财务压力仍可能大过把私人房产留给子女(如有)的好处。
因此,这会是我们在五个方案中的最后选择。除非你们打算 MOP 一到便出售、赚取资本利得;但届时你们已接近70岁,我们推测再度搬家并非所愿。
再谈 Maisonette/Jumbo。两者都能带来租金现金流,但购置价更高;若需大规模翻修,装修成本也可观。价格越高,相关税费(房产税与印花税)也越高。
此外,管理租客终归麻烦。随着年纪增长,你们或许不想再为翻修与维护费心。
最后,就“现金位置”(含租金收入)来看,也不优于前两种“缩小居住”的方案。新加坡投资房产的优势在于价格稳定与可加杠杆;既然你们不会贷款,我们不建议把大量资源押在租金回报上——相较之下,持有成本更高,将资金分散至其他资产或许更合适。
于是只剩前两种方案可选。
在“缩小居住”的几种路径中,申请 BTO 看起来能保留更多现金用于退休。但主要问题是:你们需继续在现有5房中多住4-5年,资产价值更晚才能释放。BTO 的获取与等待时间也不可控,意味着更多时间被锁在5房里。
你们或许会问——BTO 未来不是更有升值空间吗?没错,但我们倾向认为这将是你们最后一次置换房产。毕竟在70岁再搬家会很折腾。HDB 也无法办理房屋净值贷款(Home Equity Loan),除非出售,否则难以“兑现”增值,而你们并无再卖的打算,因此这并非我们会优先考虑的因素。
综上,我们认为首选应是第一个方案:缩小到一套3房。
此方案虽不直接带来租金,但可将目前5房释放的资金投向其他渠道获取被动收入;也可留在你们的 CPF Retirement Account (RA) 中,每年享有4% 的利息,支持退休且无需管理租客。更小的居住面积也更易维护。而且,如前所述,除非你们确实需要更大的客厅与额外卧室,否则生活质量未必会有明显差异。当然,这很主观,只能由你们自己拿捏。若仍担心空间太小,也可考虑在非成熟区购买转售4房:既能从宏茂桥5房中释放一笔可观资金,又能选择把一间卧室的墙打通扩展客厅,或保留为额外卧室。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments