


“百万价位”的 HDB 组屋仍属少数,只占全部 HDB 成交量的约 1%;即便是接近百万(如 $800,000 或 $900,000)的单位,也远非主流。不过,这些“异类”正快速增多。2023 年百万价位成交创历史新高(460 套),高于前一年的 369 套。若你长期关注 Stacked,或许也看过这份即将迈入百万价位的组屋清单。
这会成为持续的趋势吗?不妨先看看,有多少 HDB 组屋已逼近百万价位。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
接近百万价位的组屋几乎年年增长
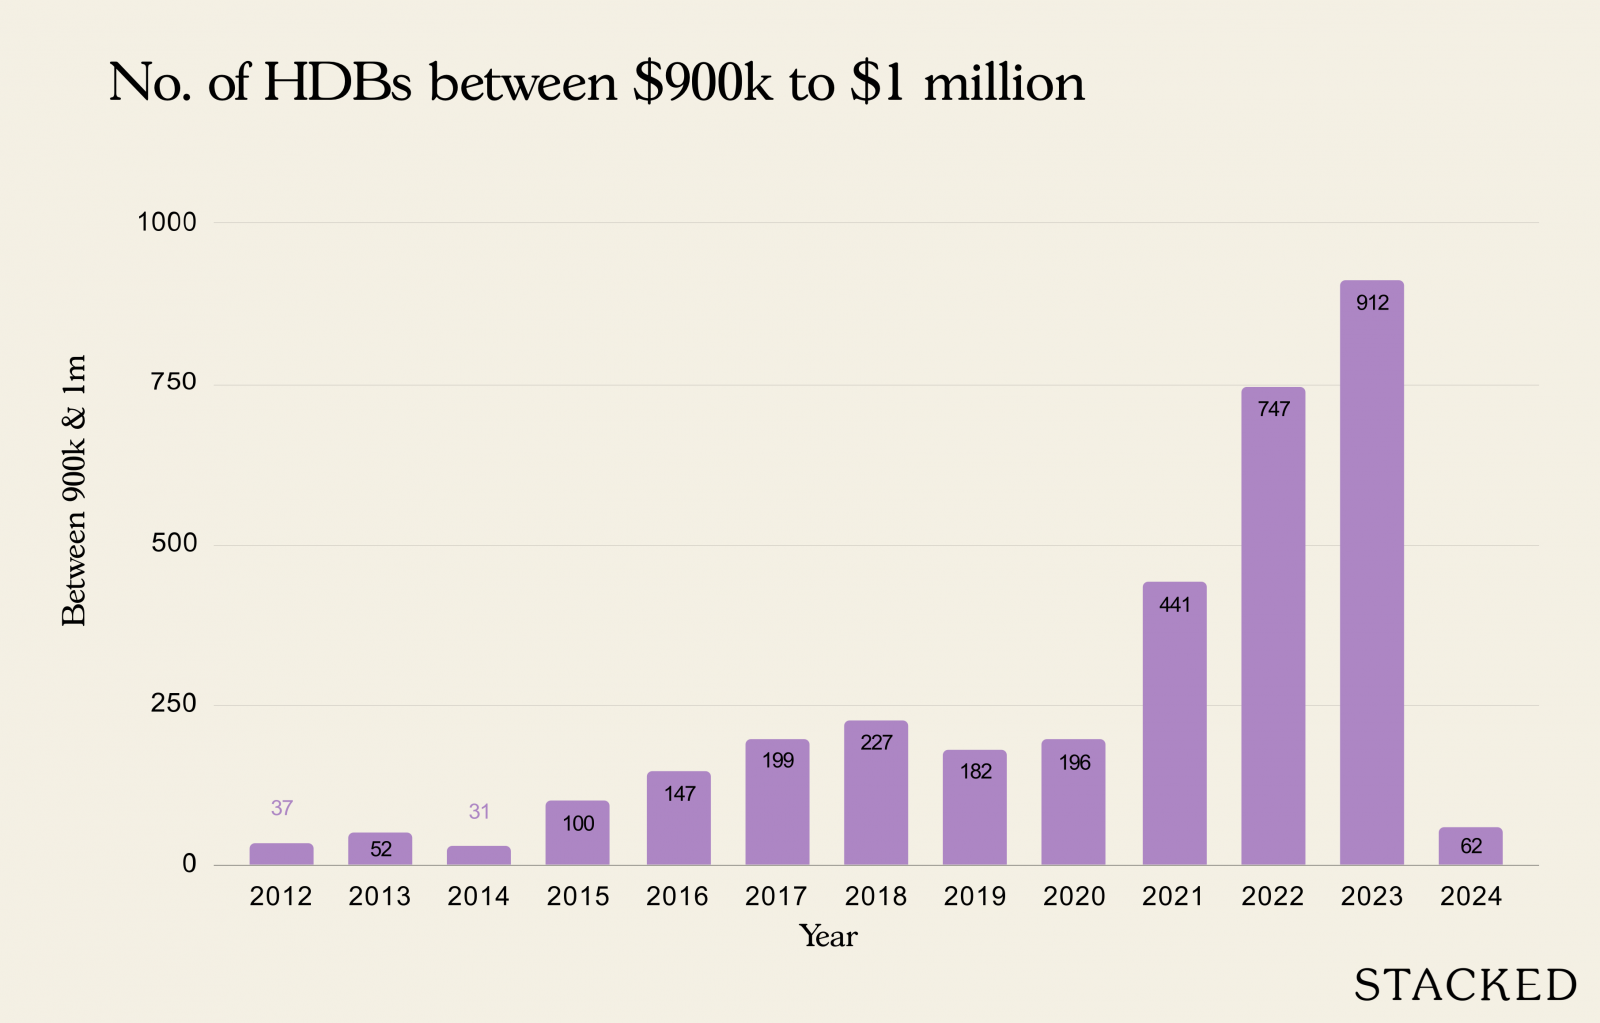
| 年份 | <900k 或 >1m | 介于 900k & 1m | 总计 | 占比 |
| 2012 | 23161 | 37 | 23198 | 0.16% |
| 2013 | 16045 | 52 | 16097 | 0.32% |
| 2014 | 16065 | 31 | 16096 | 0.19% |
| 2015 | 17680 | 100 | 17780 | 0.56% |
| 2016 | 19226 | 147 | 19373 | 0.76% |
| 2017 | 20310 | 199 | 20509 | 0.97% |
| 2018 | 21334 | 227 | 21561 | 1.05% |
| 2019 | 22004 | 182 | 22186 | 0.82% |
| 2020 | 23137 | 196 | 23333 | 0.84% |
| 2021 | 28646 | 441 | 29087 | 1.52% |
| 2022 | 25973 | 747 | 26720 | 2.80% |
| 2023 | 24862 | 912 | 25774 | 3.54% |
| 2024 | 1679 | 62 | 1741 | 3.56% |
百万价位的组屋几乎每年也在增加
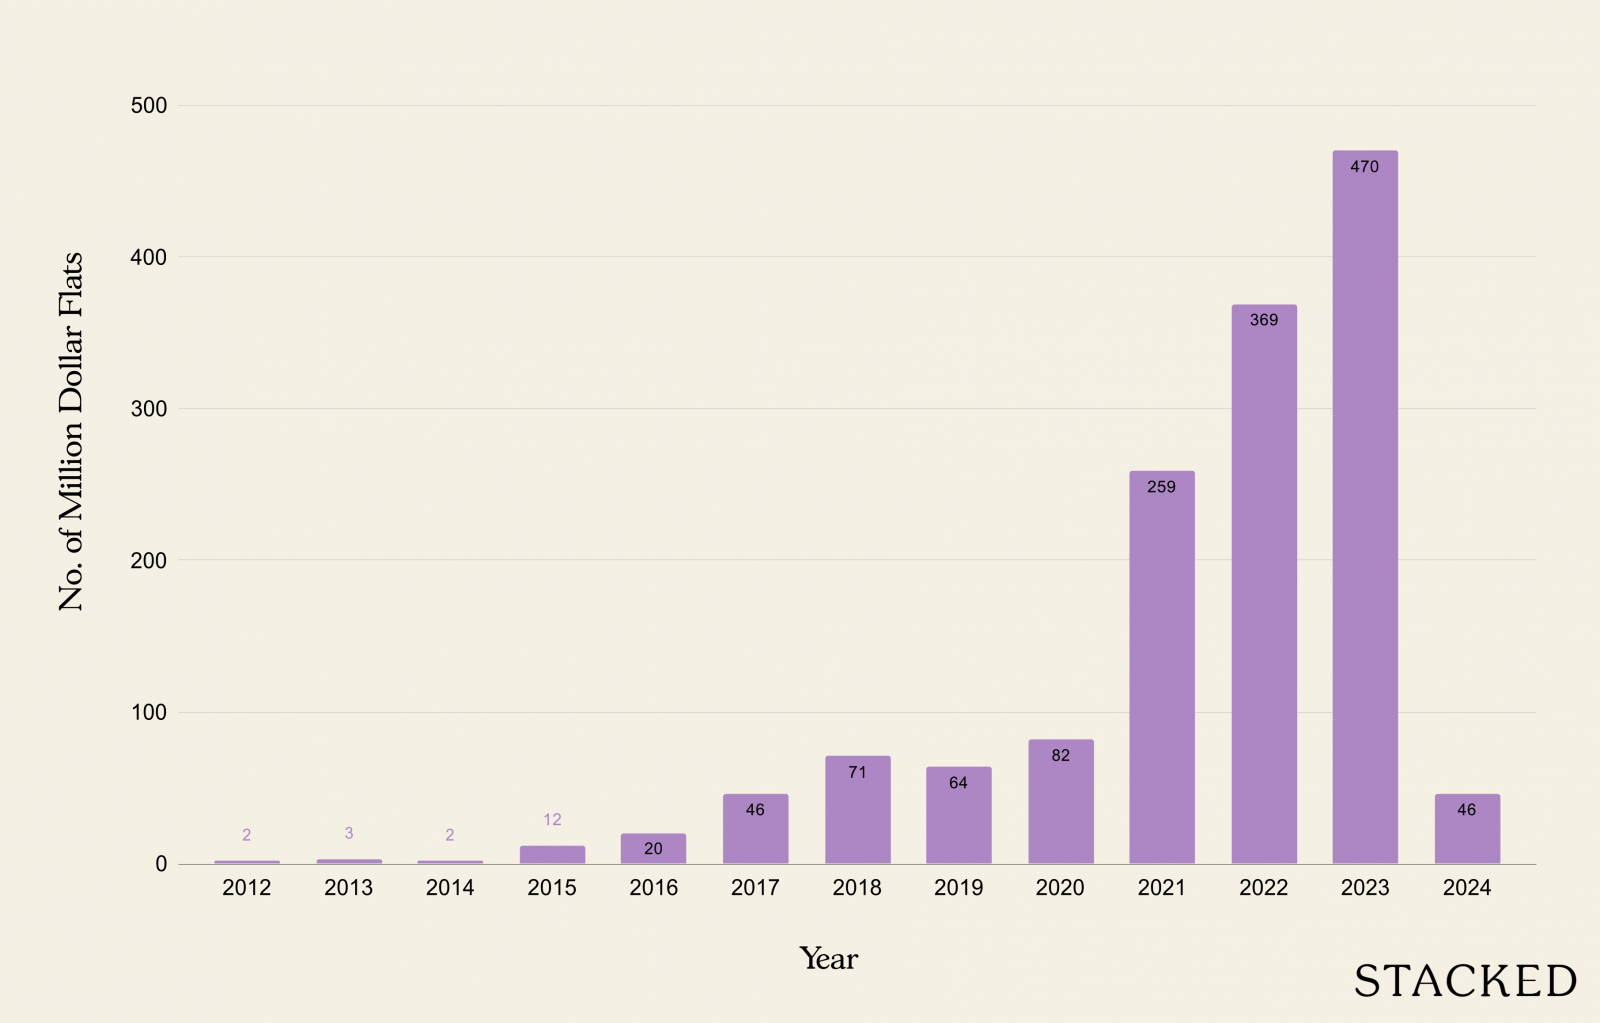
| 年份 | 百万价位 HDB 组屋数量 | 总成交量 | 百万价位 HDB 组屋占比 |
| 2012 | 2 | 23,198 | 0.01% |
| 2013 | 3 | 16,097 | 0.02% |
| 2014 | 2 | 16,096 | 0.01% |
| 2015 | 12 | 17,780 | 0.07% |
| 2016 | 20 | 19,373 | 0.10% |
| 2017 | 46 | 20,509 | 0.22% |
| 2018 | 71 | 21,561 | 0.33% |
| 2019 | 64 | 22,186 | 0.29% |
| 2020 | 82 | 23,333 | 0.35% |
| 2021 | 259 | 29,087 | 0.89% |
| 2022 | 369 | 26,720 | 1.38% |
| 2023 | 470 | 25,774 | 1.82% |
| 2024 | 46 | 1,741 | 2.64% |
从数据来看,“即将迈入百万价位”的 HDB 组屋仅在两个阶段出现按年回落:2013 至 2014 年,以及 2018 至 2019 年。除这两次外,自 2012 年以来,百万与近百万价位的组屋数量几乎年年走高。
但为何这两个阶段会出现回落?
2013 至 2014 年,HDB 市场出现两项重大变化:其一是引入 Mortgage Servicing Ratio(MSR),将房贷月供占比上限定为借款人收入的 30%,对价格形成了显著的下行压力。
第二项变化是 HDB 停止公布 Cash Over Valuation(COV)数据。在此之前,买卖双方会先取得估价,再就 COV 金额讨价还价;市场几乎视为理所当然会有 COV。
HDB 随后改为先由买卖双方就价格达成一致,随后才出具估价。到 2014 年时,许多交易的 COV 已降至零。
需要指出的是,几乎每一宗“即将迈入百万价位”的交易背后,都伴随较高的 COV,因为当时 HDB 很少会给出接近该价位的估值。
有趣的是,2013 年的回落也显示:整体 HDB 转售市场与“百万价位”组屋并不同步
百万及近百万价位的 HDB 组屋在 2014 年回落后,2015 年便再度上扬。但更广泛的 HDB 转售市场却并非如此,而是一路低迷,直到新冠疫情前后才回暖:
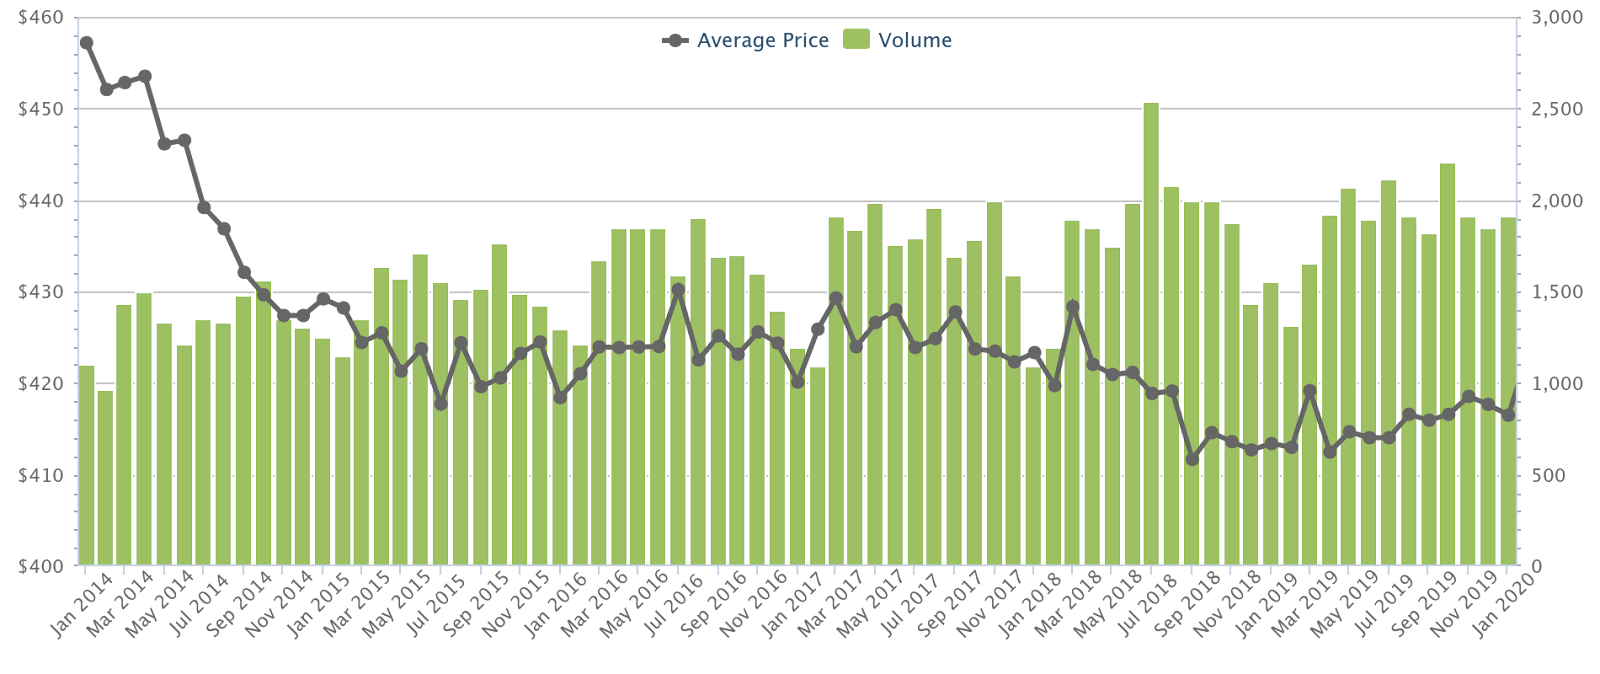
这点值得留意:即便整体 HDB 转售市场在下行,百万及近百万价位的成交数量仍可能上升。二者并非总是同向移动;接近百万价位的成交增多,也不必然意味着所有转售组屋都在变得更昂贵……
随后 2018 至 2019 年及其后的回落,更可能与供应有关。那一年有约 30,000 套组屋达到 MOP;部分买家或许更倾向这些屋龄仅五年的新单位,而非更贵且更老的替代选择。
但讽刺的是,仅一年之后,市场却出现严重的住房短缺,推动价格走高。COVID-19 带来了戏剧性的转折:居家办公、施工延误,甚至部分升级者放弃公寓转而购买更大的转售组屋,共同涌入市场。
后疫情时期是百万价位组屋增长最显著的阶段
如上所示,COVID-19 之后,百万价位成交数量大幅增长——从 2020 到 2023 年,几乎每年都再上升约 1 个百分点。
一种常见的解释是,经历疫情与居家办公后,买家更看重更大的居住空间;连更年轻的买家也开始青睐面积更大的老 HDB 组屋(这类更有机会触及百万价位)。居住空间的重要性盖过了对剩余租期的担忧。
与此同时,私宅价格节节攀升,更多买家被迫转向 HDB。
叠加即刻入住的需求,COV 也重回市场(我们在此前文章中梳理过)。
百万价位组屋的增长会持续吗?
有两项新因素可能会影响近百万价位的成交与当前走势。其一是Prime 和 Plus 住房模式。
由于这是全新的制度,我们尚不清楚其对转售价格的具体影响(而且还需更长时间才能看到效果,因为 MOP 为 10 年)。问题在于,新加坡人是否愿意抽签并等待 Prime 或 Plus 的 BTO,而不是为百万价位的转售组屋支付高额 COV。
这也是许久以来首次,相较以往,通过 BTO 拿到 Bukit Merah、Queenstown、Kallang-Whampoa 等核心地段似乎变得“更容易”了。
但另一方面,Prime 和 Plus 的限制并不溯及既往适用于现有转售组屋,而这些房源已位于热门地段。与其购买一个 MOP 为 10 年且施工期 4 年的新组屋,不少人或许更愿意买一套距离仅 10 分钟、MOP 5 年且可立即入住的转售组屋。
因此,临近 Prime 和 Plus 区域的卖家或不排除抬价(我们在这篇文章中也提到,市场上似乎已出现这种趋势),从而在短期内让高价转售组屋看起来更多。
另外,Prime 和 Plus 组屋设有每月 $14,000 的收入上限,而转售组屋至今仍无上限。因此,较为富裕的买家仍会被引导至转售市场,进而推高价格。
第二个因素,且在更长期内起作用的,是楼龄。
多数高价组屋也往往更老;不少类型(如复式 Maisonettes)可追溯至上世纪 80 年代甚至更早。迄今为止,新加坡尚无 HDB 社区走到租约期满;但这迟早会发生(至少,随着房龄上升,消费者的观感可能会改变)。
当有些单位仅剩 30 年租期时,买家还会只因其是Jumbo 户型、复式、或 HDB 有地式单位等,而愿意支付高价吗?随着租期递减的现实逐步被消化,未来对百万价位组屋的热情或许会有所降温。
总体而言,百万及近百万价位的 HDB 组屋仍属少数,短期内不太可能成为市场常态。但我们可能会看到的是:几乎每个 HDB 新镇都会零星出现这类房源,可能因为距离商场或 MRT 更近。因此,未来此类成交或不再只出现在 Bishan、Tiong Bahru 等“热点”区域。
长期来看,在通胀与人口增长的推动下,百万价位 HDB 所占比例大概率还会提高。这意味着,无论何种住房形态,每年的居住成本只会走高——HDB 亦不例外。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments