


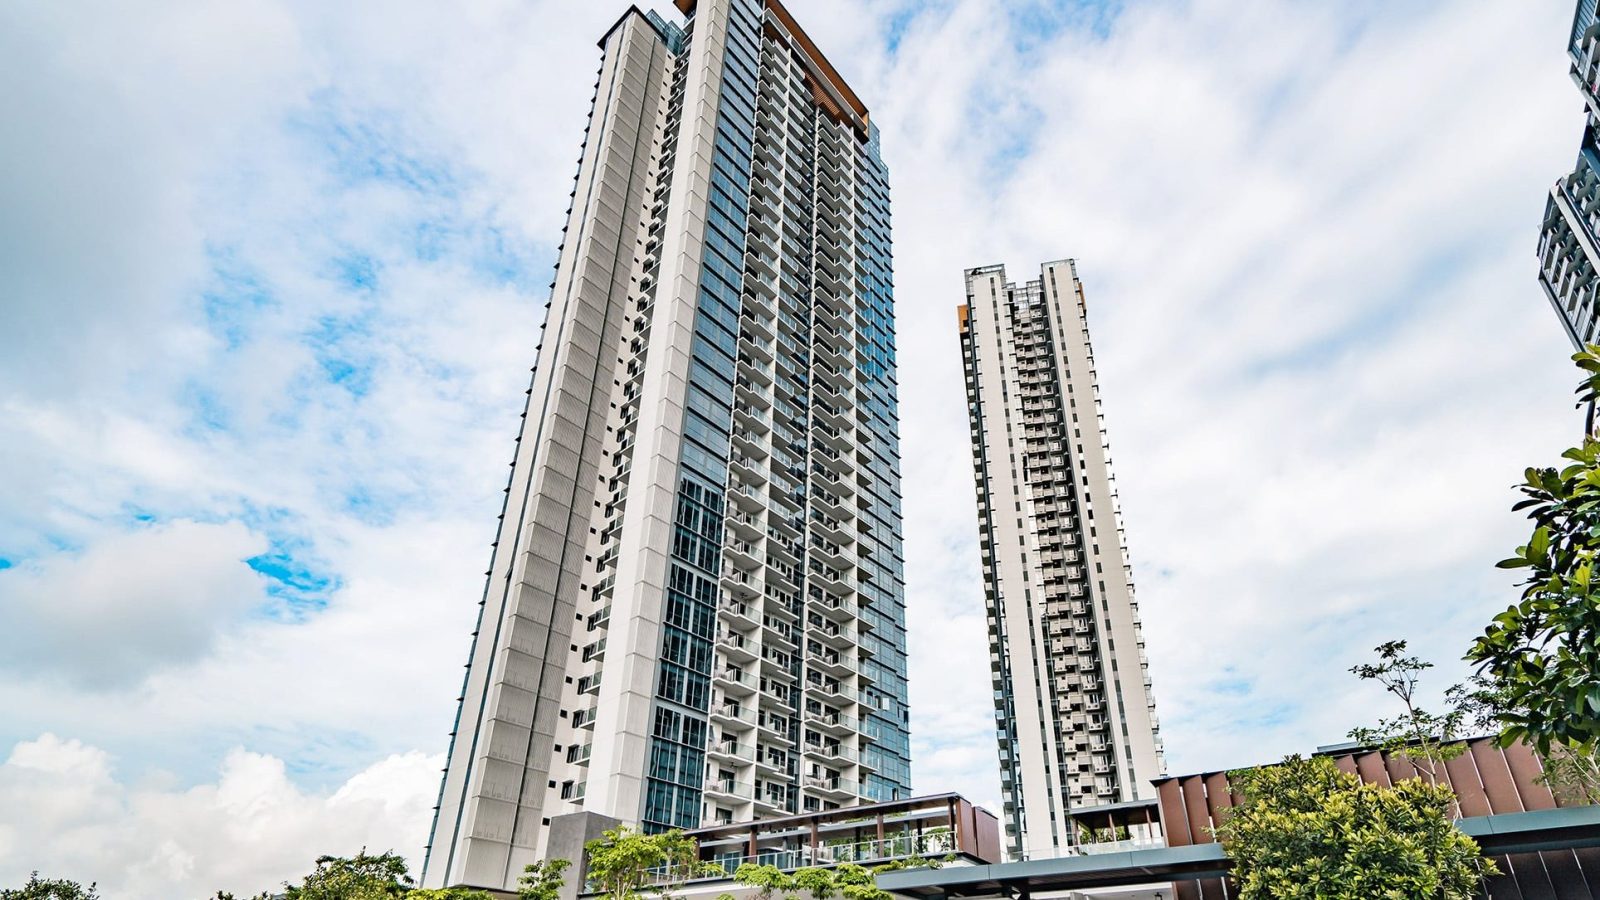
中国开发商初入新加坡市场时,外界难免心存疑虑。更不巧的是,在 2017 年的集体出售热潮中,中国开发商也背上了大量指责,被认为推高了房价(不过若细读那份报告,会发现中国开发商的项目整体定价往往比本地同类更便宜)。
但到了 2024 年,市场观感已逐步转变:从将中国开发商视为“外来扰动”,到如今成为我们建筑环境的日常组成部分。以下是一些来自一线的观察:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2017 年初期的一些负面观感
2017 年出现了一波集体出售热潮,主要由中国开发商通过收购现有项目或参与地块销售所推动。虽然确切的起点难以界定,但市场关注最早源于 Cushman & Wakefield 的一份报告,显示地价较五年前成交的地块高出约 29%。
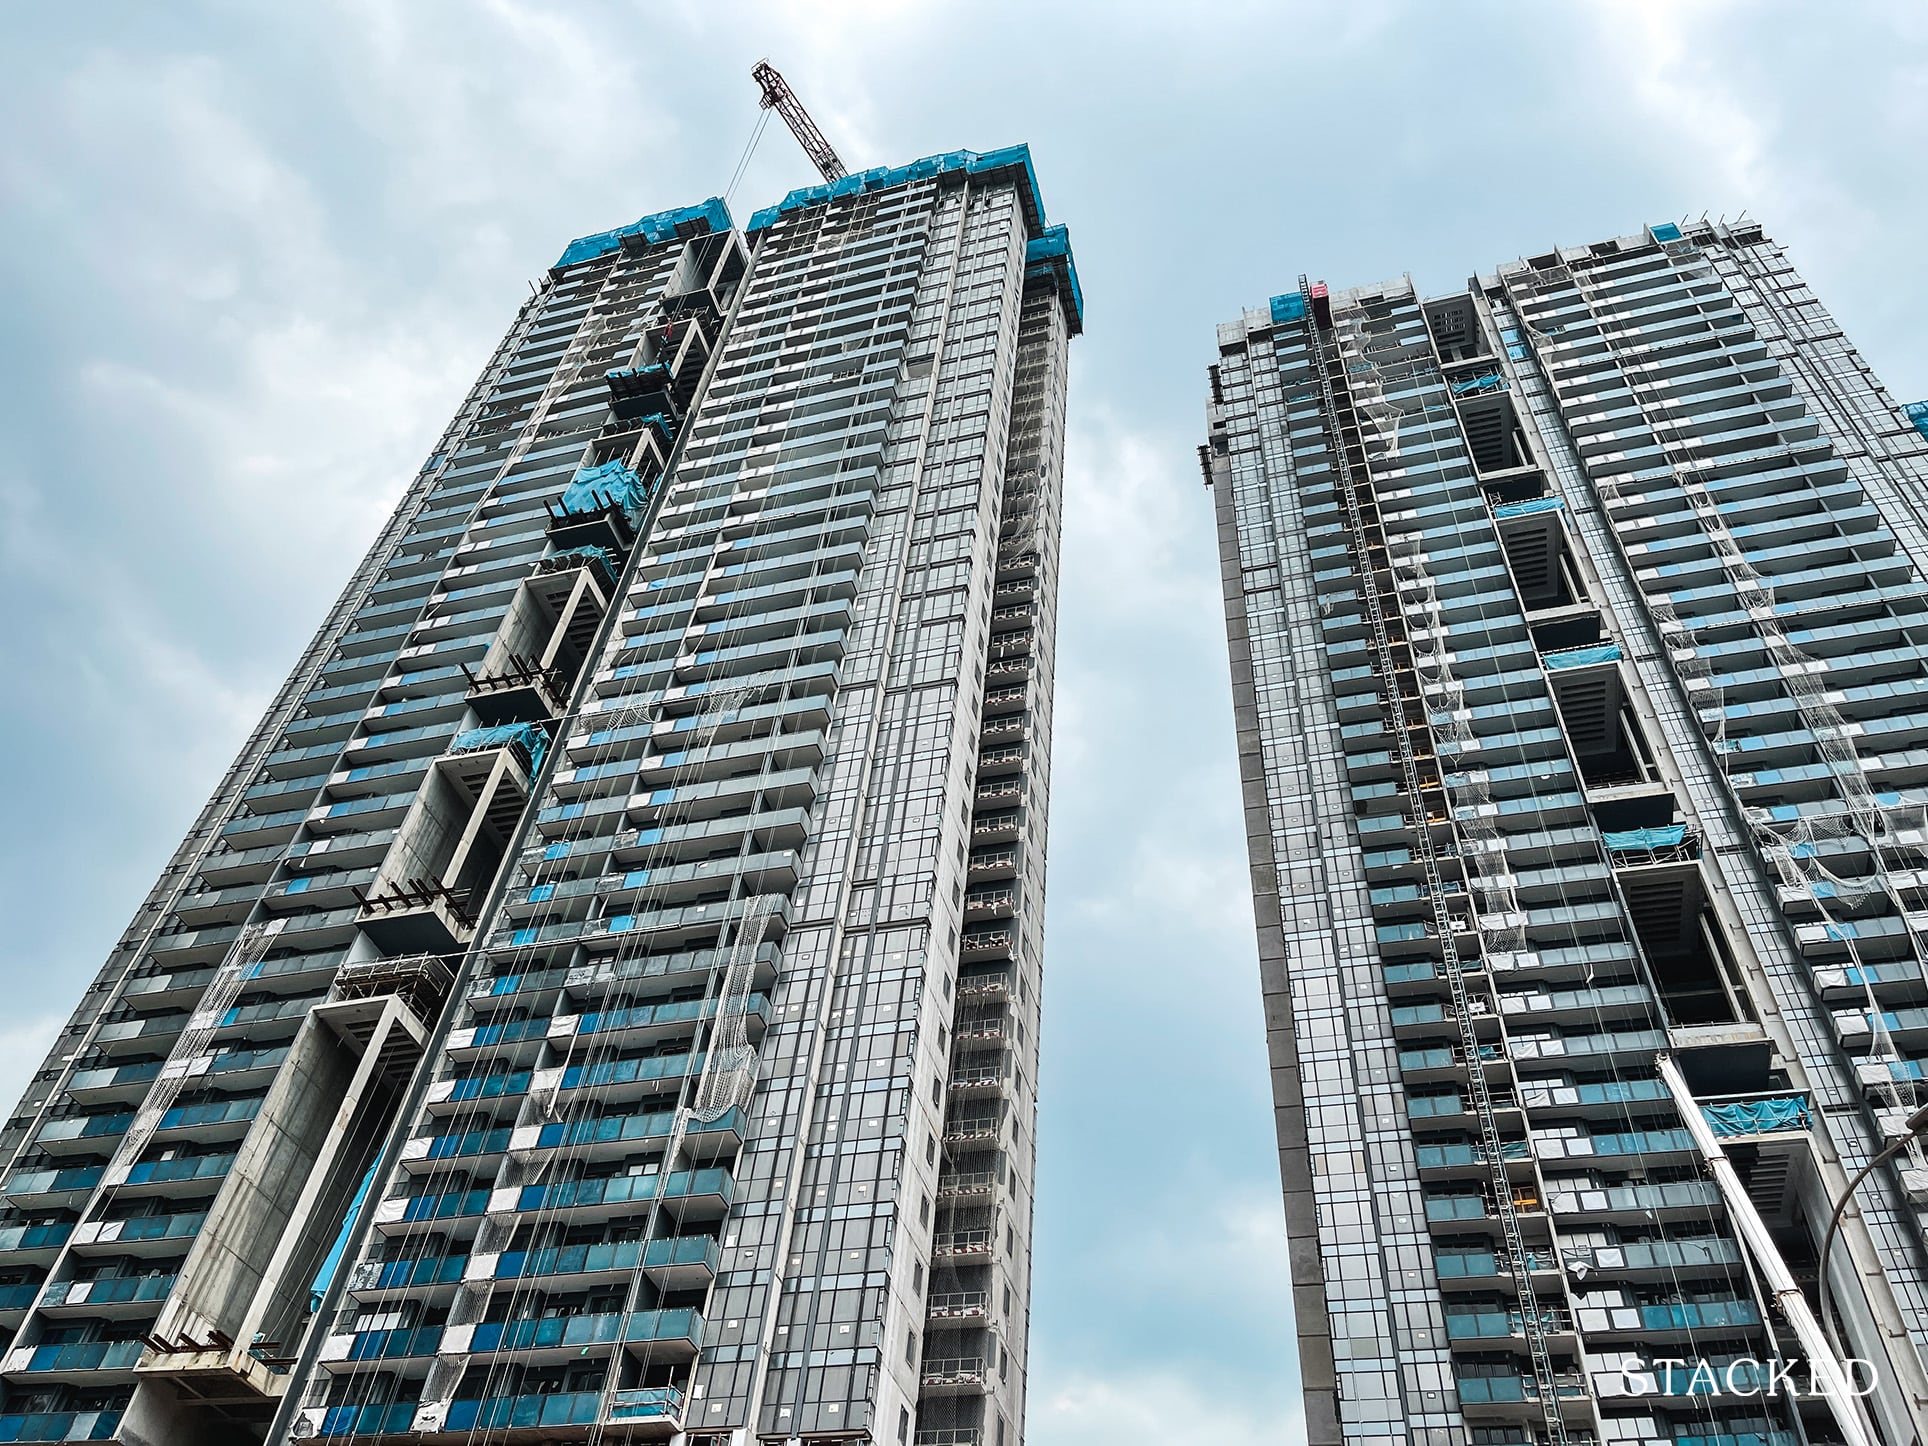
当时还诞生了一宗破纪录的交易:中国开发商 Logan Property 与 Nanshan Group 以 $1.003 billion 竞得 Stirling Road 一带的住宅用地(即如今的 Stirling Residences)。这是住宅地块首次突破 $1 billion 的成交价。
如上所述,中国开发商的激进出价也给本土开发商带来压力,不得不抬高报价;在这一切之中,有个问题尤为突出:
在如此高地价下,开发商还能剩下多少利润空间?
据当时的报道,Logan Property 对媒体表示:
“公司在出价前已进行了详尽的投资分析……(我们相信)该项目具有盈利潜力,并符合公司的内部利润率和内部回报率目标。”
在当时的语境下,对预期利润语焉不详并非明智之举,这番话反倒助长了各种揣测:如何在创纪录的地价下,依然维持可观利润?较为负面的猜想直指以更便宜的用料、在品质上让步。
与此同时,即便撇开品质不谈,屡创新高的地价也令买家产生反感,认为大批中国开发商入场推高了房价。不过,前文所引的 CNA 报道也指出,这并不完全准确,因为中国开发商的项目整体定价往往更低。
(顺带一提,邻近的澳大利亚房地产市场在同年也出现了类似的担忧与反感)。
Kingsford Huray 的小插曲
多数外界对“品质不佳”的预期并未成真。较为明显的一次插曲出现在 Kingsford Huray 身上:该公司曾违反部分规定;相关情况我们已在这篇文章中梳理。
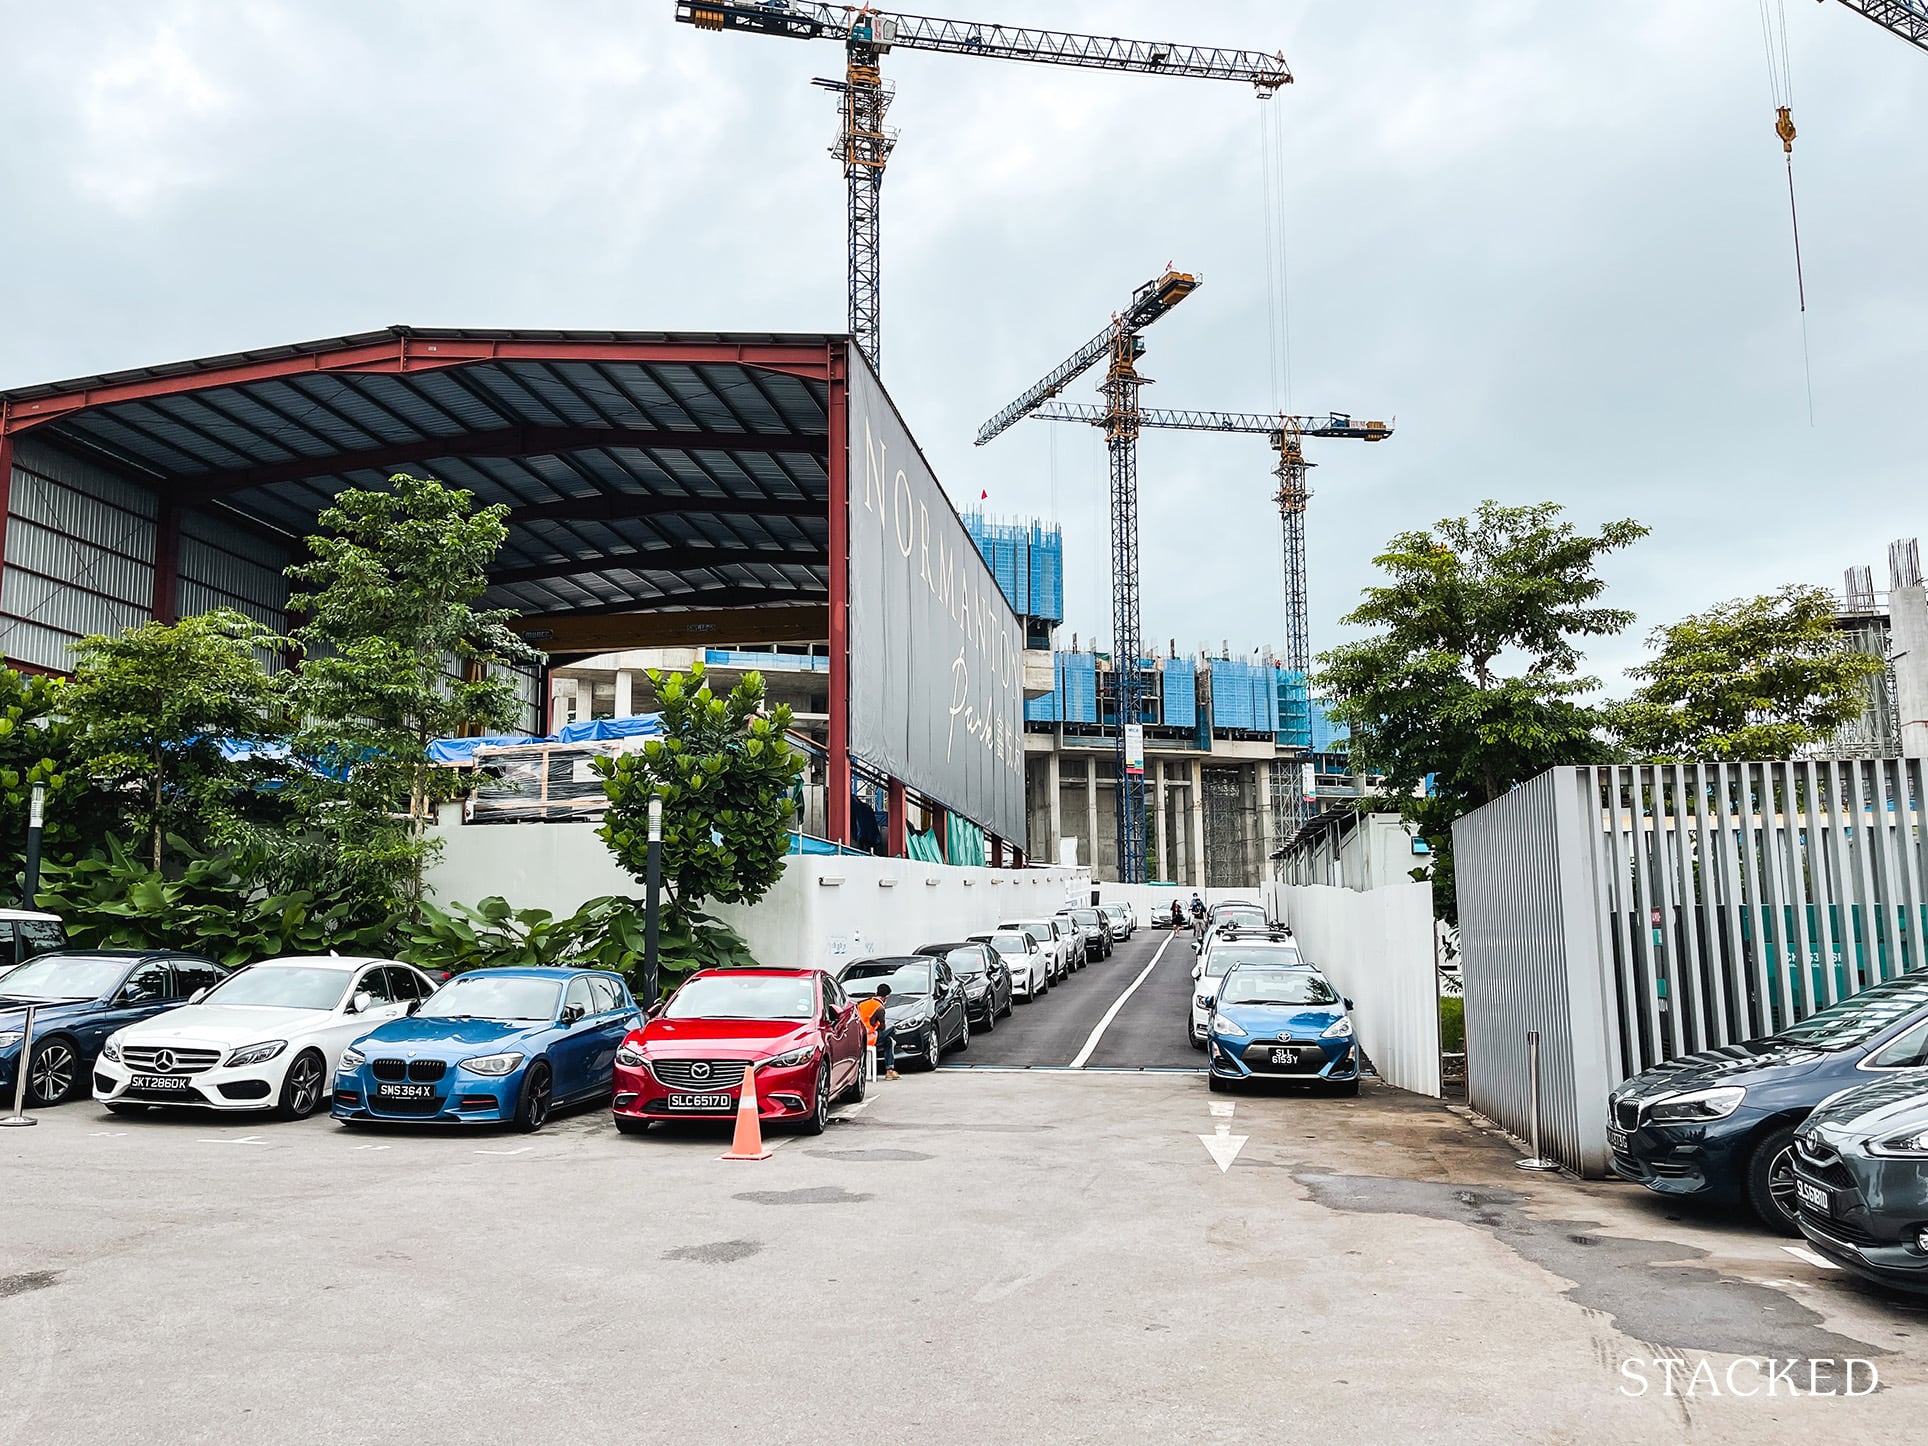
由于 Kingsford Waterbay 项目出现的问题,Normanton Park 一度被发出 no-sale license(禁止销售许可)。更糟的是,市场一度传言:在更紧迫的时限下,Normanton Park 的施工或将被迫赶工,后续可能暴露更多问题。然而,正因 no-sale license 伴随更为严格的品质审查,这层把关反而似乎成为强劲销售的助推,尽管可售时间更短。
不过到了 2024 年,中国开发商已基本摆脱“品质较差”的既定印象
不妨来看看近年的若干项目的实际表现。需要说明的是,我们并非要说这些项目更赚钱,或优于本地开发商;而是想展示:如今大家已不太纠结开发商的“出处”。
以当年引发热议的 Stirling Residences 为例。尽管曾有上述疑虑,且早期也出现部分做工投诉,但该盘的整体表现相当不错:
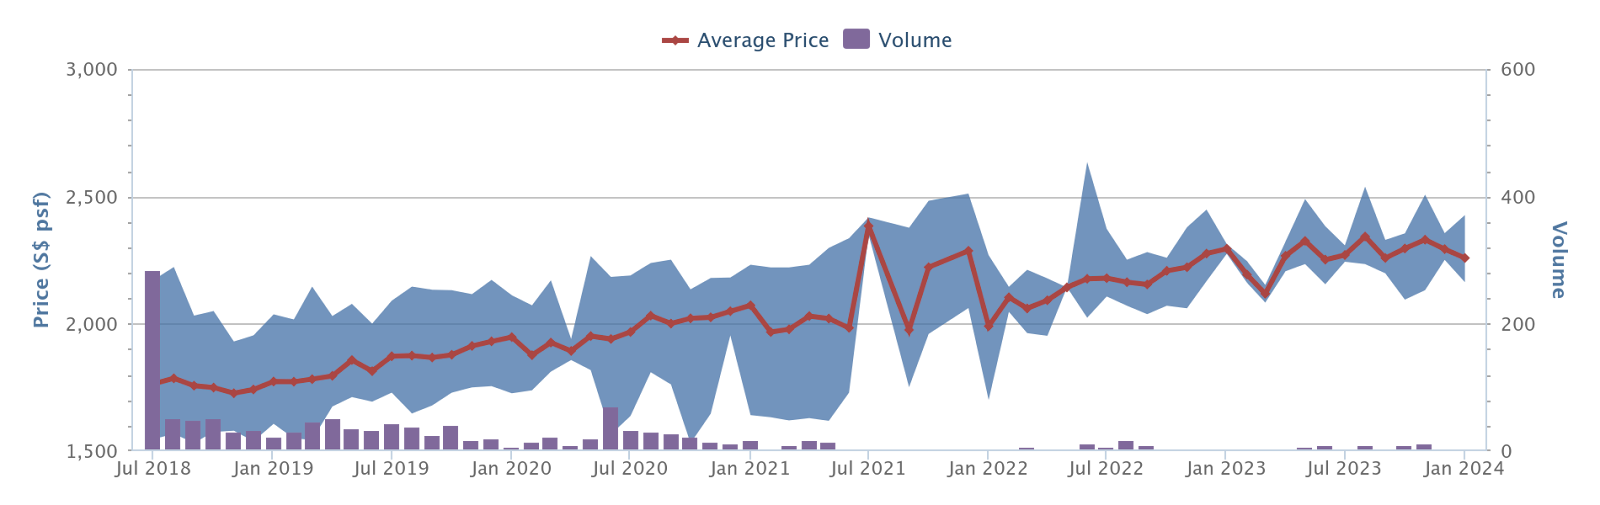
据 Square Foot Research,价格已由平均 $1,764 psf 升至今日的 $2,259 psf;项目录得 152 笔盈利交易、零亏损。
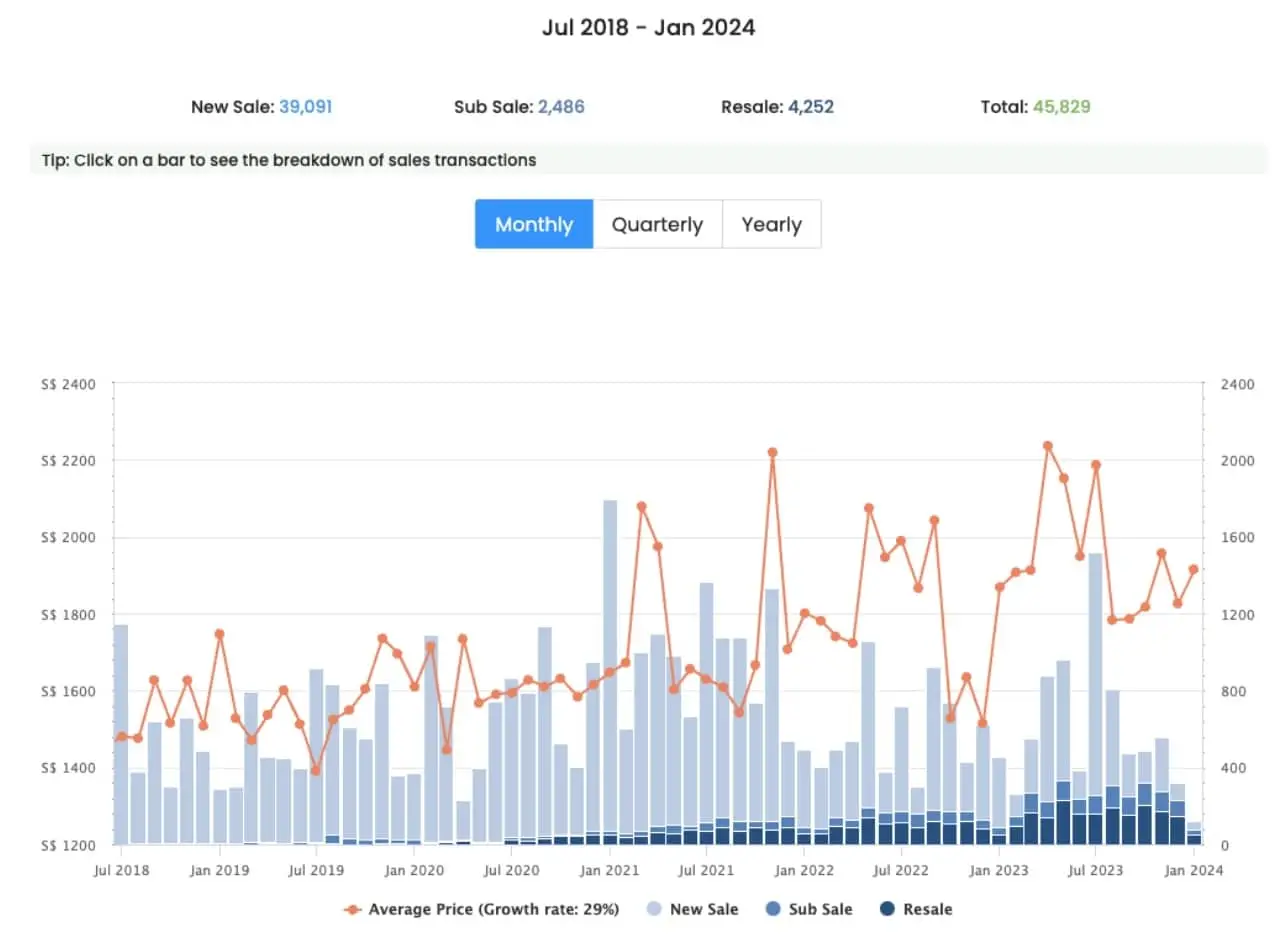
若与第 3 区(Stirling Residences 所在区)以外的项目相比,也呈现相似的增长轨迹:从 $1,481 升至 $1,915 psf,涨幅约 29%,与 Stirling Residences 的表现相近。
再看曾遭遇做工投诉的 Kingsford Waterbay,其表现同样不俗:
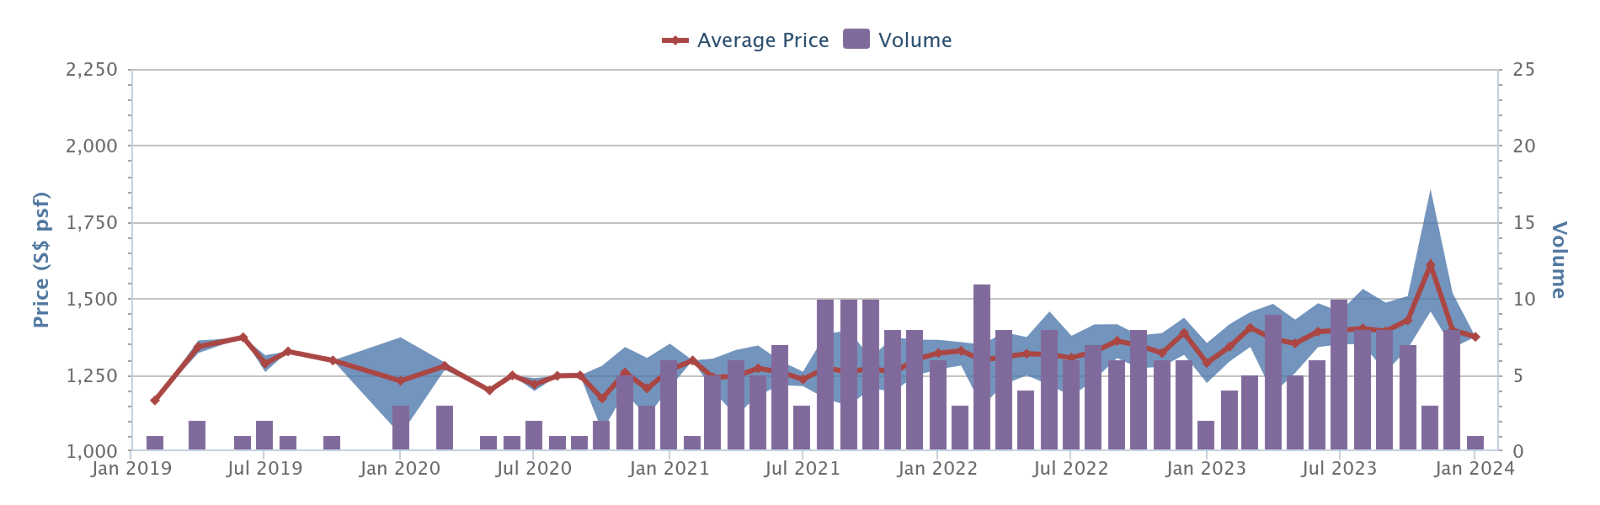
Waterbay 的均价由 $1,166 psf 升至 $1,374 psf,成交记录为 231 笔盈利对 29 笔亏损。
Normanton Park 尽管曾有 no-sale license,在销售期间多次登上热销榜,例如在2021 年上半年(当然,这也与其体量为“巨无霸”项目有关)。
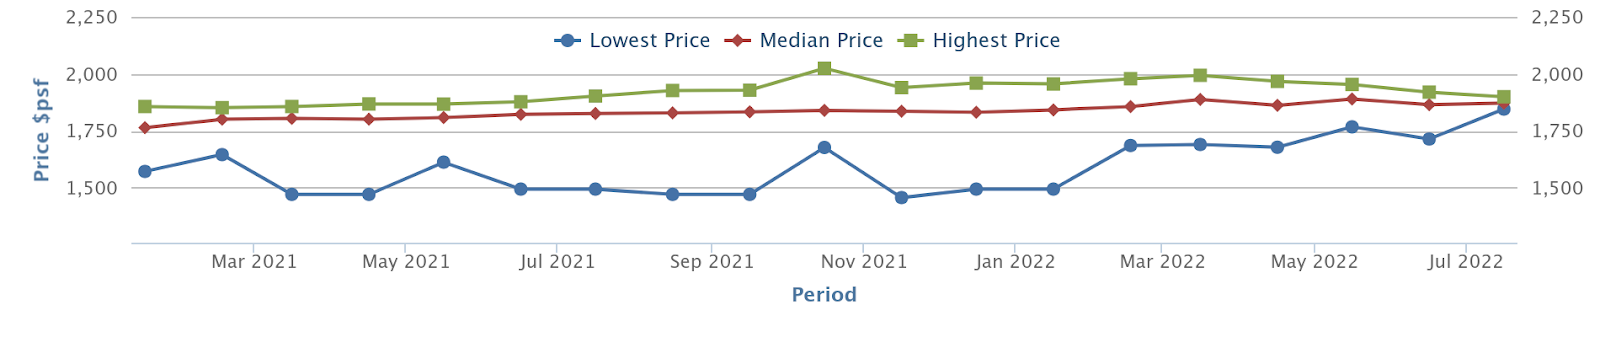
Normanton Park 刚在去年竣工,目前转售记录不多(仅有 2 笔盈利、零亏损)。从开发商销售期看,最早开盘阶段的平均价约 $1,763 psf,至销售末期升至 $1,871 psf。
同时需留意,已登记的转售成交(仅 2 笔)约在 $2,144 psf。
在本地最为人熟知的中国开发商之一 Qingjian,自 1999 年起便活跃于市场——其打造过多项 EC 与 DBSS 项目,如 Natura Loft。遗憾的是,部分 DBSS 单位早年曾被指有瑕疵,尽管如今这一点正逐渐被市场淡化。
因此,Qingjian 进军私宅公寓之初,外界对品质略有顾虑。然而,现今市场上的明星项目之一 Jadescape 正是由 Qingjian 打造;该盘的需求与升值幅度皆相当可观:
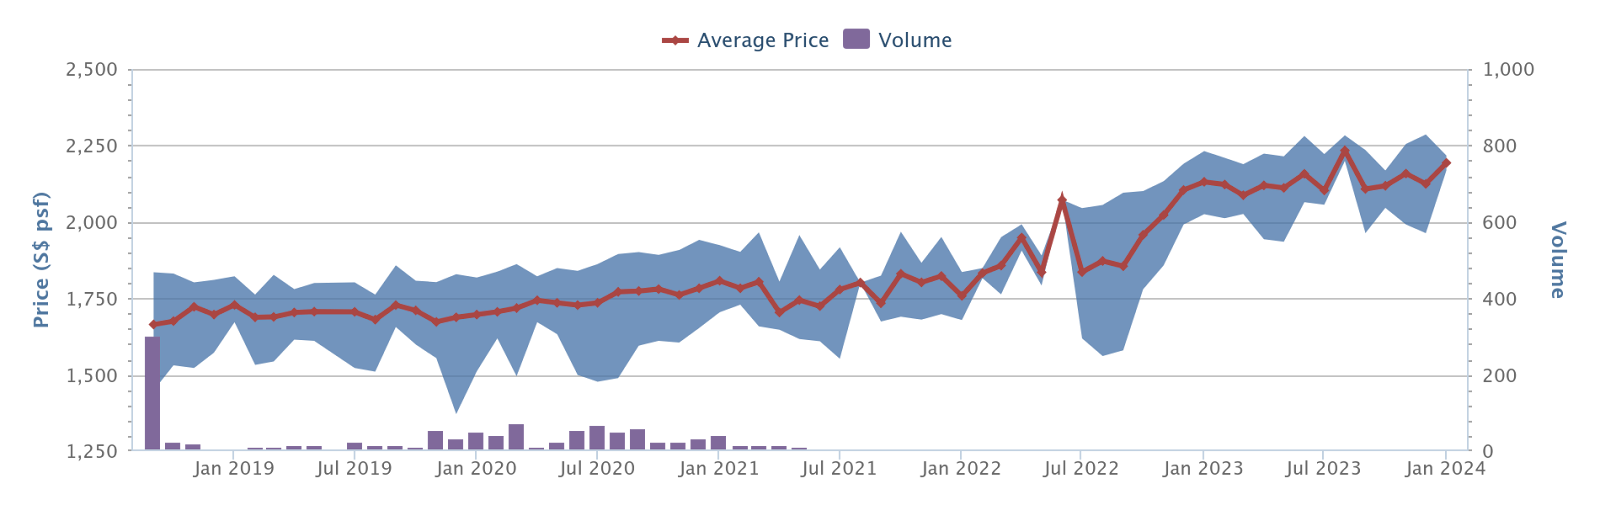
价格由平均 $1,664 psf 升至 $2,193 psf,且 Jadescape 录得 97 笔盈利交易、零亏损,可谓“满分”成绩。事实上,近期就有卖家进账 $1.1 million 的可观利润——据我们从一线了解的反馈,该项目口碑相当不错。
CCDC(隶属中国 CSC Land Group)早年以非住宅项目见长,如曾承建 Singapore General Hospital。但其首批主要住宅项目之一 Twin VEW 表现同样不俗:
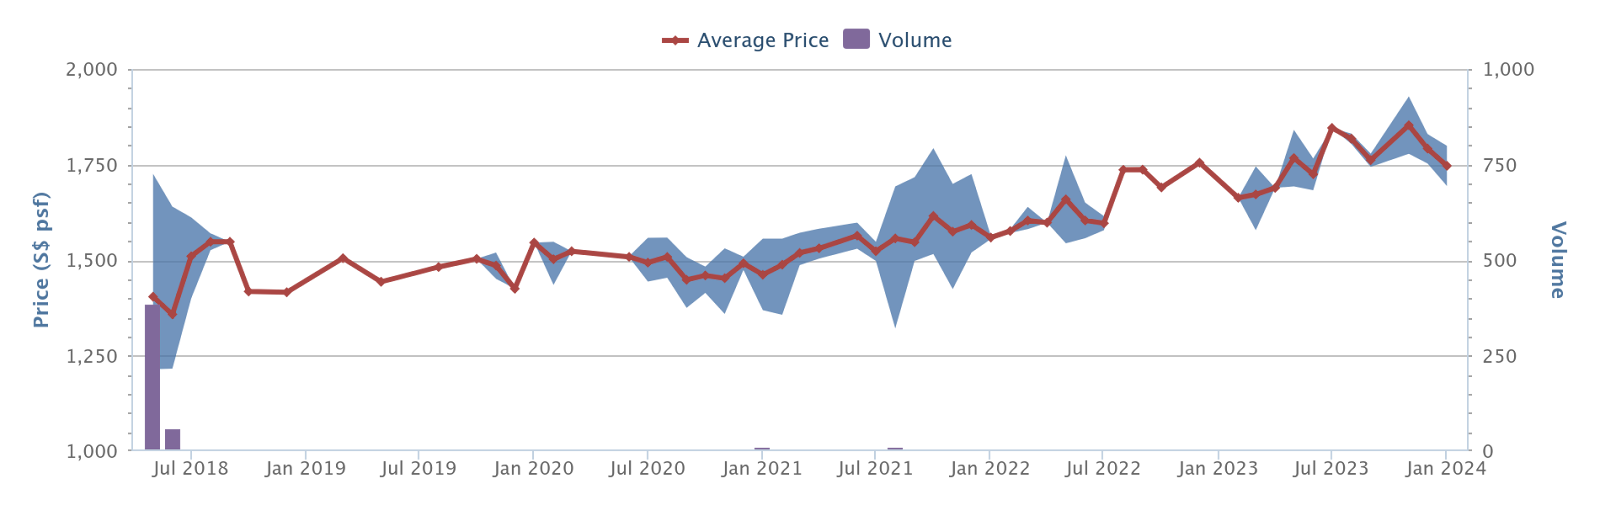
价格由平均 $1,405 psf 升至今日的 $1,747 psf;同样录得 80 笔盈利、零亏损的纪录。
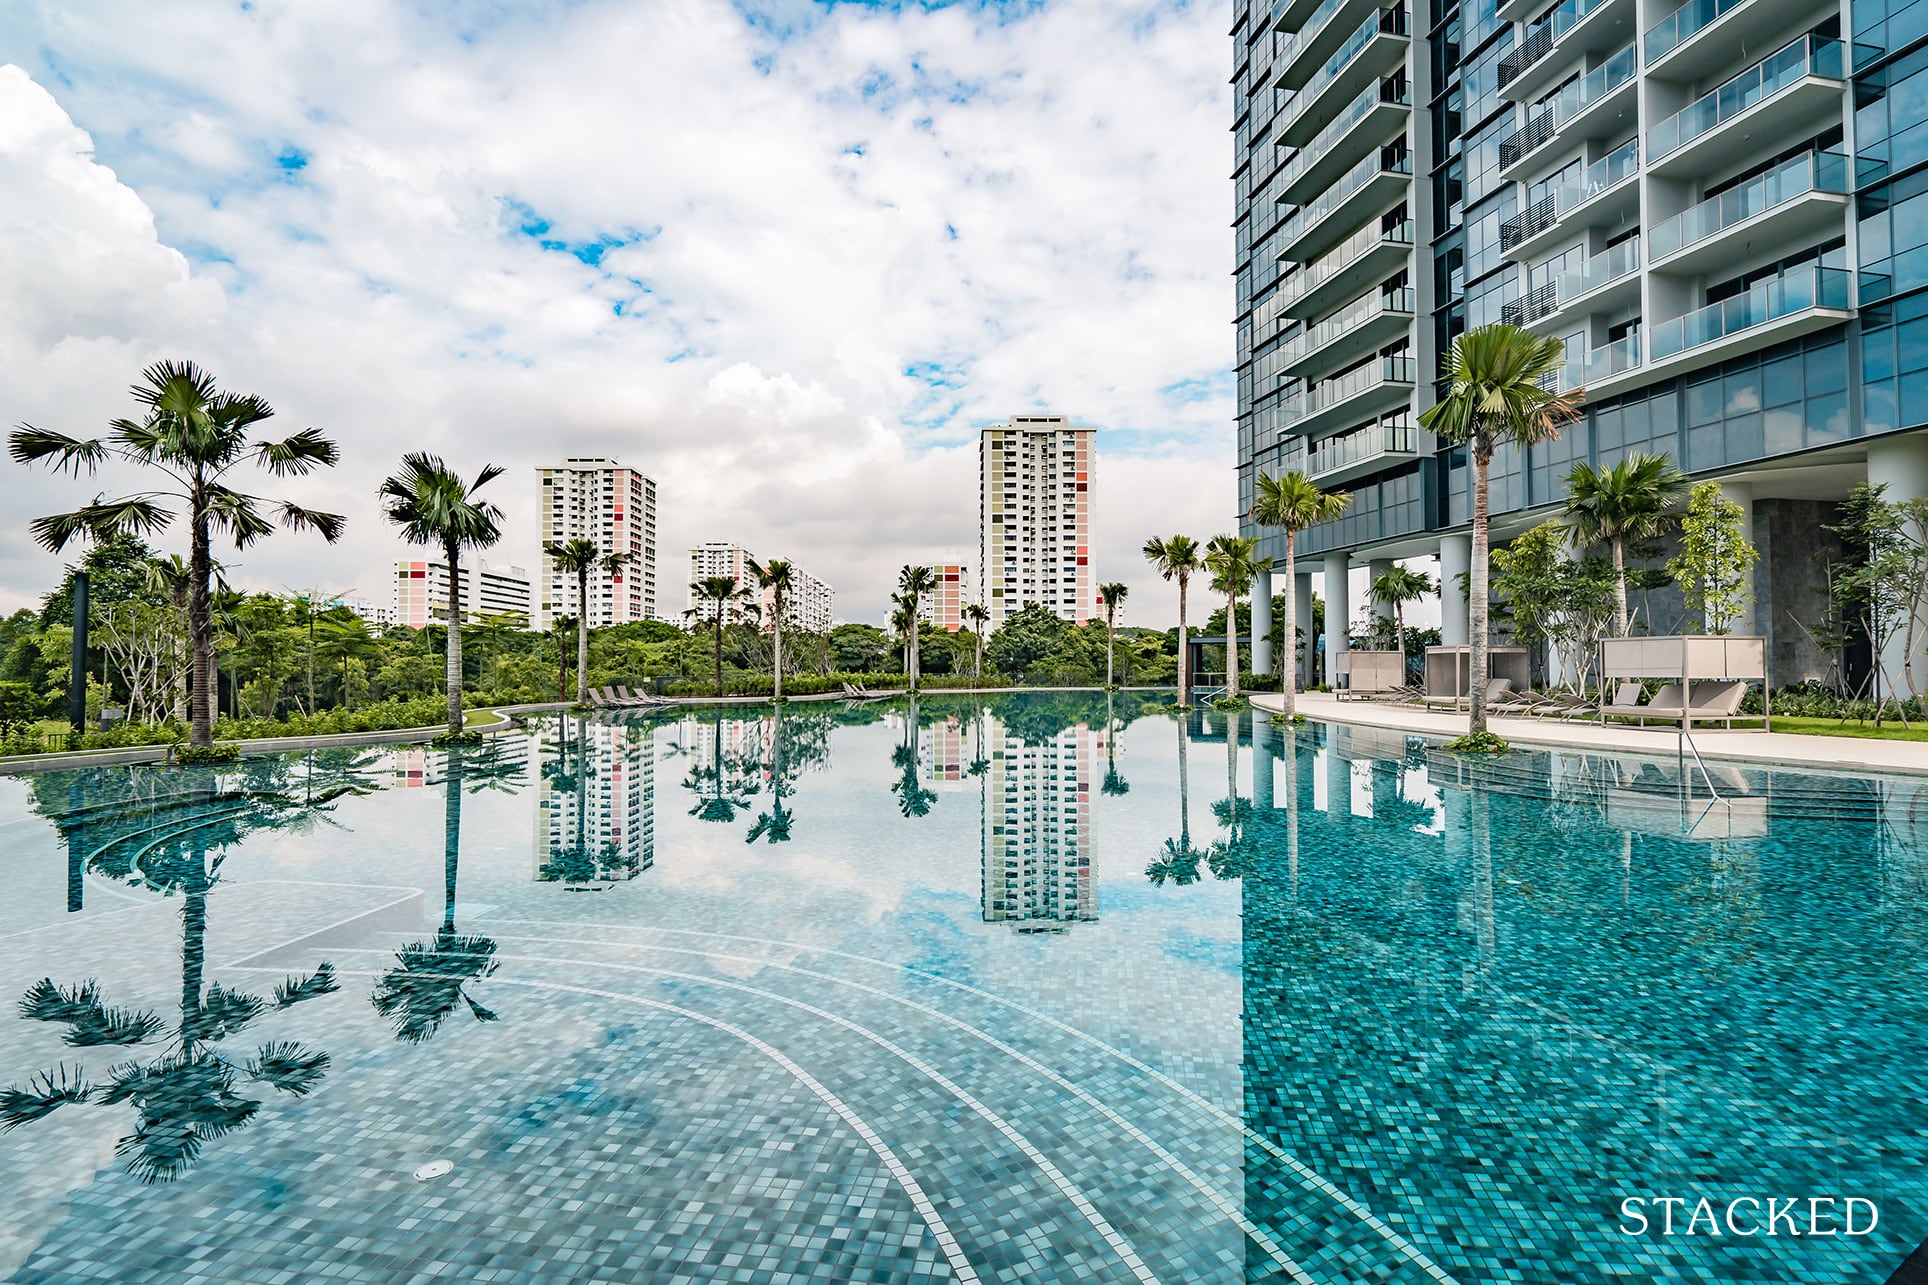
从一线反馈看,买家已不太担心中国开发商项目的品质
多位中介表示,如今很少有买家再纠结开发商是本地还是中国背景;从 Jadescape、Normanton Park 等项目的市场反应看,这对他们而言并非大问题。
虽然我们手头没有确凿数据,但数位买家与中介告诉我们:就近期一批已竣工的新盘而言,部分中国开发商的整体交付品质,似乎较若干本地项目更为理想。
也有中介提到,在长堤彼岸,中国开发商仍可能面临怀疑,部分原因在于Forest City 的情况。若类似事件在新加坡发生,中国开发商恐怕会更难获得市场接纳。
尽管如此,就本地而言,大多数新加坡人已不再对中国开发商格外戒备;加之中国目前房地产市场动荡,短期内再现一波让买方恐慌的“疯狂集体出售潮”的可能性不大。中国开发商似乎终于融入了本地市场景观。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments