


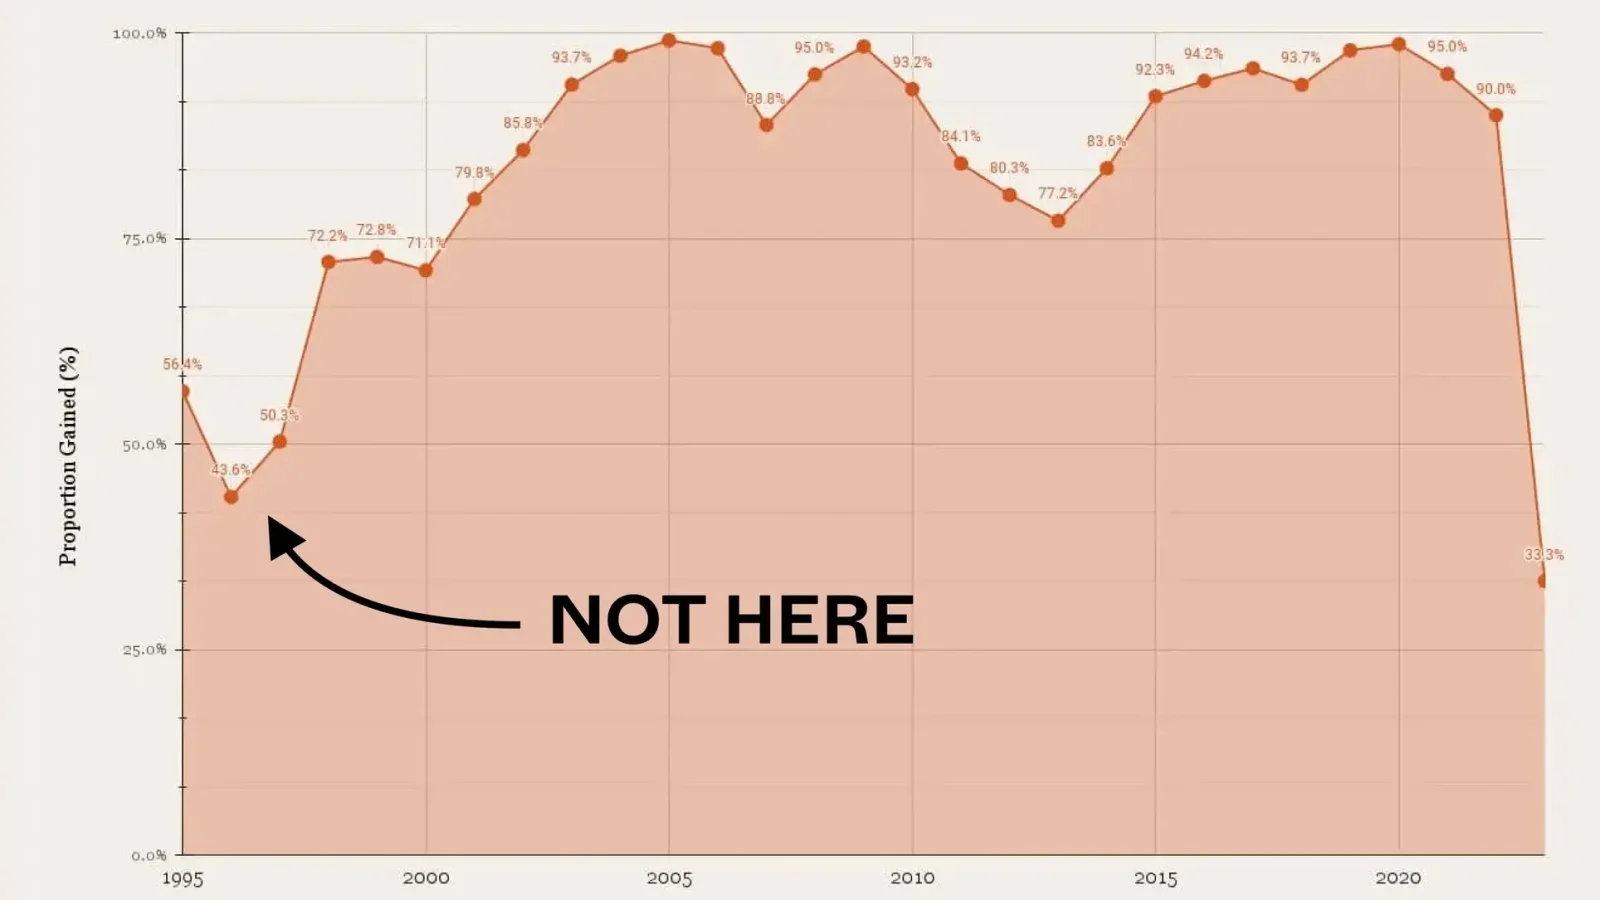
“什么时候才是买房的最佳时机?”几乎是房地产领域最常被问到的问题之一,类似的提问还有“什么时候卖房最合适?”本周,我们不再用“买房最好的时间永远是五年前”这类口号式的格言来作答,而是翻看历史数据,看看它能说明什么。
这些耳熟能详的说法,在房产世界里确有其理,但很难转化为可操作的指引。每当追问“最佳买入时机”,往往只会得到“没有水晶球”的无奈回应。不过,这次我们换个方式。
我们梳理了过去数十年的房产市场趋势,着重找出哪些时期为买家带来了最高回报。结论?可能会颠覆你的直觉。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
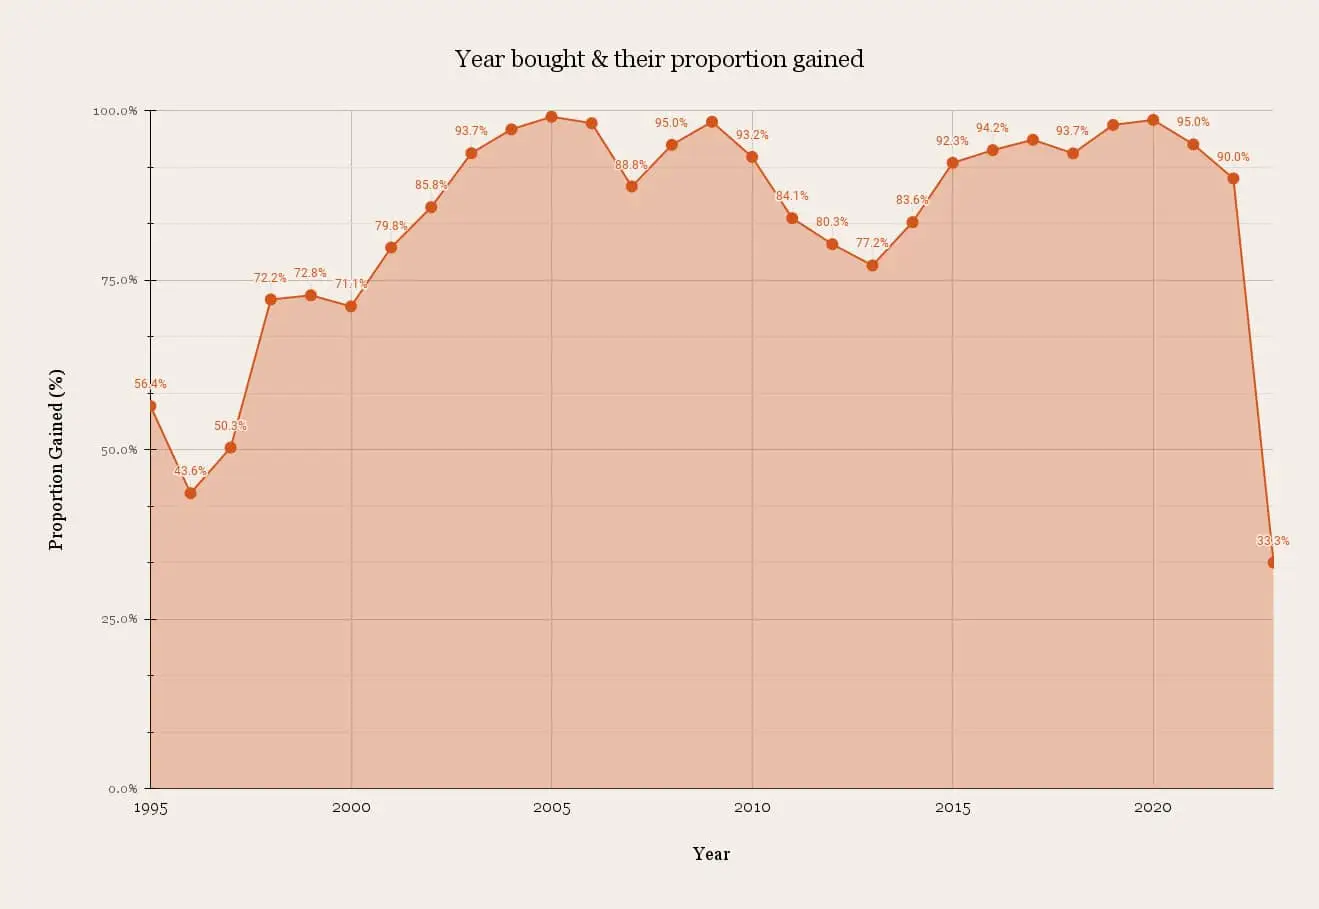
按购买年份看获利情况:
| Year | Breakeven | Gain | Loss | Grand Total | Proportion Gained (%) |
| 1995 | 22 | 3,763 | 2,884 | 6669 | 56.4% |
| 1996 | 55 | 4,270 | 5,475 | 9800 | 43.6% |
| 1997 | 25 | 3,089 | 3,026 | 6,140 | 50.3% |
| 1998 | 20 | 4,547 | 1,735 | 6,302 | 72.2% |
| 1999 | 32 | 7,639 | 2,826 | 10,497 | 72.8% |
| 2000 | 9 | 3,625 | 1,462 | 5,096 | 71.1% |
| 2001 | 9 | 4,482 | 1,124 | 5,615 | 79.8% |
| 2002 | 23 | 7,687 | 1,252 | 8,962 | 85.8% |
| 2003 | 10 | 4,598 | 297 | 4,905 | 93.7% |
| 2004 | 2 | 5,175 | 144 | 5,321 | 97.3% |
| 2005 | 1 | 8,068 | 71 | 8,140 | 99.1% |
| 2006 | 3 | 11,600 | 214 | 11,817 | 98.2% |
| 2007 | 41 | 18,782 | 2,324 | 21,147 | 88.8% |
| 2008 | 10 | 6,338 | 325 | 6,673 | 95.0% |
| 2009 | 5 | 14,606 | 238 | 14,849 | 98.4% |
| 2010 | 40 | 14,440 | 1,016 | 15,496 | 93.2% |
| 2011 | 62 | 9,974 | 1,817 | 11,853 | 84.1% |
| 2012 | 80 | 9,493 | 2,247 | 11,820 | 80.3% |
| 2013 | 34 | 5,350 | 1,548 | 6,932 | 77.2% |
| 2014 | 23 | 2,536 | 476 | 3,035 | 83.6% |
| 2015 | 16 | 3,146 | 246 | 3,408 | 92.3% |
| 2016 | 20 | 3,110 | 172 | 3,302 | 94.2% |
| 2017 | 8 | 3,689 | 157 | 3,854 | 95.7% |
| 2018 | 7 | 2,218 | 142 | 2,367 | 93.7% |
| 2019 | 1,589 | 34 | 1,623 | 97.9% | |
| 2020 | 1 | 656 | 8 | 665 | 98.6% |
| 2021 | 134 | 7 | 141 | 95.0% | |
| 2022 | 9 | 1 | 10 | 90.0% | |
| 2023 | 3 | 2 | 1 | 6 | 33.3% |
1. 最短持有期(自 2020 年起)涨幅最低
这多半源于卖家希望尽快兑现利润,通过转售(sub-sale)出场。如果你在项目推出时拿到“早鸟”折扣,而后价格上行,你可能会在 TOP 前就选择转手套现。例如:
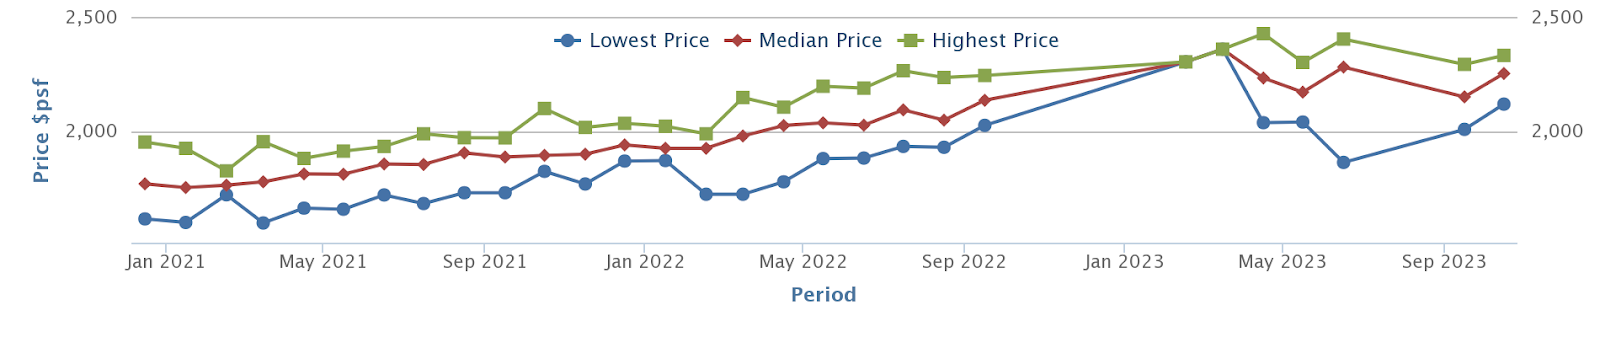
如果你在 2020 年 12 月Ki Residences开盘时买入,成交价约为 $1,766 psf。到 2022 年 9 月,中位价已升至 $2,133 psf;到 2023 年 10 月左右约为 $2,251 psf。
如果你是最早一批买家,2022 或 2023 年期间就可能选择转售,在公寓完工前先行落袋为安。虽然涨幅未必比持有 10 至 15 年的人更可观,但胜在回报兑现更快。
这似乎印证了“持有期越短,涨幅越小”的经验之谈;但也说明这未必是坏事——更早兑现收益,意味着你可以更快完成换房升级。
2. 市场对 TDSR 的适应非常快
Total Debt Servicing Ratio(TDSR)于 2013 年推出,将每月房贷偿还额与其他未清债务合计,限制在月收入的 60%(截至 2023 年,已下调至 55%)。
可以看到,措施推出当年确实带来明显冲击:获利比例降至 77.2%,较此前几年约 80% 至 84% 的水平回落。由于贷款受限,卖家被迫下调要价,以便买家能获得足额融资。
不过,影响消退得也很快;隔年起,卖家录得的获利比例又有所回升。
3. 影响最大的一轮降温其实发生在 1996 年
你是否以为最严厉的降温措施是 2011 年的 ABSD?并不是。与 1996 年相比,它显得相形见绌——当年政府一次性祭出了一整套降温手段。
从上面的数据看,1996 年出现了 5,475 笔亏损交易,对比 4,270 笔获利。那是少数几年之一:在当年买入、日后转售的卖家中,亏损者多于盈利者。接下来 1997 年亚洲金融危机爆发,进一步压制了复苏——当年获利与亏损几乎相当(3,089 笔 vs 3,026 笔)。
既然这是至今买房最不利的阶段之一,不妨更仔细看看数字:
| 持有期(年) | |||
| Year Bought | Breakeven | Gain | Loss |
| 1995 | 6.4 | 10.5 | 7.6 |
| 1996 | 6.2 | 13.7 | 7.2 |
| 1997 | 9.0 | 15.2 | 7.4 |
对 1995 至 1997 年买房的人来说,回本所需时间普遍短于实现盈利或亏损的时间。不出意外,平均要持有超过 10 年才更有把握实现收益。
鉴于持有期对最终盈亏影响如此关键,我们再往下拆解:
| Year Bought | Held > 3 Years | Held < 3 Years | Grand Total | % Held < 3 Years & Lost Money |
| 1995 | 5,145 | 1,477 | 6,622 | |
| Breakeven | 16 | 3 | 19 | |
| Gain | 2,484 | 1,264 | 3,748 | |
| Loss | 2,645 | 210 | 2,855 | 14.2% |
| 1996 | 7,984 | 1,635 | 9,619 | |
| Breakeven | 28 | 15 | 43 | |
| Gain | 3,501 | 753 | 4,254 | |
| Loss | 4,455 | 867 | 5,322 | 53.0% |
| 1997 | 5,451 | 628 | 6,079 | |
| Breakeven | 17 | 6 | 23 | |
| Gain | 2,922 | 158 | 3,080 | |
| Loss | 2,512 | 464 | 2,976 | 73.9% |
从数据看,如果你在 1995 年买入并在 3 年或更短时间内卖出,有 14.2% 会亏钱;若是在 1996 年买入并在 3 年或更短时间内卖出,高达 53% 会亏钱。最糟的是 1997 年,持有 3 年或更短时间卖出的多数都会亏损(74%)。这与当时的周期相呼应:1998 年触底后,市场直到 2006/07 才真正恢复。
| 绝对金额(盈/亏) | ||
| Year Bought | Gain | Loss |
| 1995 | $312,385 | -$197,079 |
| 1996 | $333,801 | -$265,001 |
| 1997 | $303,910 | -$237,176 |
尽管如此,平均收益最终仍高于亏损(部分原因在于平均持有期超过 10 年)。
自那以后,卖家再未经历过如此艰难的阶段。但这提醒我们,此类情况曾经发生过、也可能再次发生。即便你打算长期持有,仍存在运气不佳、恰逢严厉降温或更广泛市场下行而被迫出售的风险——但愿这不会发生在你准备为退休而以大换小时!
4. 无论何时交易,多数卖家都是赢家
新加坡的房产投资者相当幸运,市场整体相对稳健。总体而言,几乎任何年份你更有可能盈利而非亏损(少数例外如 1996 与 1997 年)。
因此,与其过度担心大市,不如把重心放在管控自身财务风险。
不过,未来几年我们很可能会看到更长的持有期
许多中介都在抱怨库存不足,且屋主更不愿出售。几乎所有我们接触的中介都把矛头指向同一问题:置换房的成本。
共识是:在疫情后、住房严重短缺的背景下,房价上涨过快。有一位中介提醒我们,2019 年专家对市场作出过一次“误判”,当时还在警告供应过剩风险,结果却与后来发生的情况背道而驰。
一位中介提到,如今新盘三卧公寓已冲上 $2 million 以上,转售市场的同类产品也动辄 $1.8 million。她说:“如果你现在卖掉 $600,000 的组屋,在预算范围内还能买到什么、同时又能让全家住得舒适?买家已经得出结论:不够用。但卖家因为这几年的行情,预期仍然偏高。”
不过,购买力或买方兴趣的不足,未必会压低价格。像收紧 TDSR 这样的举措,使得大多数自住业主财务状况更为稳健,不会有太大抛售压力。
此外,政府还对刚卖掉私宅、转而购买转售组屋的人设定了 15 个月的等待期。与此同时,Prime Location Housing (PLH) 模式也引入了新规则:MOP 将从目前的 5 年延长至 10 年。再叠加卖方高企的预期,转售交易或将减少,持有期也可能进一步拉长。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments