

过去几个月里,我们在 Stacked Pro 上推出了一系列关于两房市场的文章。期间我们分析了超过 260 个公寓项目,并筛选出十余个表现最突出的楼盘,这些项目的两房单位在市场上尤为亮眼。
我们的分析几乎覆盖了新加坡的大多数主要规划区,从 Pasir Ris 等郊区,到 River Valley 与 Orchard 的市中心地带。但结果并非如我们原先设想般“整齐划一”。
我们发现,不少项目打破了新加坡房地产的一些惯常认知。例如,部分顶尖项目既未必拥有最高租金回报率,也未必离 MRT 最近,或以最低价格入市。
这些表现出色的项目既有永久地契的公寓,也有 99 年地契的项目。屡见不鲜的是,榜单上的强势项目往往要与后来入市、体量更大的新盘同台竞争。
尽管它们的成功常与具体背景密切相关,但我们仍然梳理出了一些反复出现的规律。
在本系列的最后一篇,我们回顾本系列的发现与结论。正在为两房单位找房的自住者与投资者,可从中提炼出对购房决策具指导意义的要点。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
顶尖两房单位的共同特征
| 项目 | 规划区 | 地契 | 最小两房面积 | 平均投资回报率(ROI) | 主要因素 |
| Ripple Bay* | Pasir Ris | 99年 | 764 平方英尺 | 30.74% | 面积与总价平衡得当,临近 Downtown East,买方群体广泛 |
| Waterview | Tampines | 99年 | 786 平方英尺 | 34.4% | 高效户型、总价可控、水库景观,以及更偏家庭导向的户型组合 |
| Chiltern Park | Serangoon | 99年 | 915 平方英尺 | 43.92% | 单位宽敞、社区尺度宽裕,且靠近 Lorong Chuan MRT |
| Hazel Park | Bukit Batok, Bukit Panjang and Choa Chu Kang | 999年 | 980 平方英尺 | 49.46% | 适合家庭的单位、低密度、绿化充足,且受益于后期开通的 Cashew MRT |
| Emerald Park | Bukit Merah and Queenstown | 99年 | 883 平方英尺 | 29.69% | RCR 入场门槛相对亲民、密度较低、单位更大,且受益于后期开通的 Havelock MRT |
| Legenda @ Joo Chiat | Aljunied, Paya Lebar and Eunos | 99年 | 1,033 平方英尺 | 37.44% | 初始定价具吸引力*、单位面积大、密度低,且紧邻 Joo Chiat 生活方式区 |
| Signature Park | Bukit Timah and Newton | Freehold | 1,023 平方英尺 | 45.29% | 初始入场总价更可负担*、单位更大,并受益于更广泛的 Beauty World 区域改造 |
| Aspen Heights | Orchard and River Valley | 999年 | 1,044 平方英尺 | 35.56% | 位于 CCR、适合家庭的住宅且总价可控;同时面积宽敞、性价比高 |
| Parc Oasis | Jurong East and Jurong West | 99年 | 1,076 平方英尺 | 31.45% | 户型大且实用、相对可负担、项目占地相对宽裕 |
| Clementi Park | Clementi | Freehold | 904 平方英尺 | 32.21% | 社区占地广阔、永久地契、单位面积大,但日常便利性稍弱 |
| The Gardens at Bishan | Bishan | 99年 | 861 平方英尺 | 36.33% | 初始价格较低*、单位更大,且受益于后期开通的 Bright Hill MRT |
| Laguna Green | Bedok | 99年 | 1,023 平方英尺 | 41.64% | 单位大且实用、密度较低,并受益于 East Coast 的生活方式吸引力 |
注:URA 交易记录仅自 1995 年起提供。对于更早推出的项目,如 Clementi Park、Emerald Park、Parc Oasis 与 Aspen Heights,我们采用自 1995 年起最早可得的交易记录。
*Ripple Bay 并非 Pasir Ris 投资回报率(ROI)最高的项目。Estella Gardens 与 Carissa Park Condominium 的数据更高,但分别仅基于 6 笔与 7 笔盈利交易。Ripple Bay 之所以入选,是因为其录得了 28 笔盈利交易,且只有 2 笔小幅亏损。
结合上表与过去数周的团队分析,我们归纳出指向强劲表现的五大趋势:
- 在不把总价推得过高的前提下,面积越大越占优势
- 跑赢大市通常是多重因素叠加的结果,而非单一“必杀技”
- 社区改善对房价表现的影响往往超出想象,尤其是在尚未被市场预期时
- 永久地契并不必然带来项目的超额表现
- 某些项目的强势轨迹可能已被“充分演绎”,未来未必能延续。
1. 在不把总价推得过高的前提下,面积越大越占优势
贯穿整个系列,最明确的一条趋势是:两房单位的面积,对其资本增值与租赁表现带来显著的正向贡献。我们列出的 12 个项目中,有 8 个的两房面积至少在 900 平方英尺以上。
例如,Parc Oasis 的两房起步为 1,076 平方英尺;而 Aspen Heights、Legenda @ Joo Chiat、Laguna Green 与 Signature Park 的两房均超过 1,000 平方英尺。作为参照,典型四房 HDB 的面积约为 960 至 1,100 平方英尺。
这一对比颇具意味。许多公寓买家是 HDB 升级客,往往不愿把“升级”变成住进比原先组屋更小的家。
这也与项目楼龄间接相关。我们的 12 个上榜项目中,有 10 个在 2004 年或更早落成。除面积更大外,较早期的转售公寓相较今日新盘,整体定价通常也更为亲民。
须知,如今一套约 750 平方英尺或更大的新盘两房,总价已可触及 $1.8 million。对比之下,面积在 900 至逾 1,000 平方英尺且定价相近(甚至更低)的较老两房,即便计入楼龄因素,依然颇具吸引力。
更大的面积也能扩大转售的潜在买家池,吸引那些对新盘小面积两房兴趣不大的买家。除单身、年轻夫妻与投资者外,较老两房也更能切实容纳小家庭。
不过,这种优势也有上限
如果单位过大而把绝对总价推得太高,反而会削弱项目的竞争力。
以 2025 年均价计,我们名单中有 10 个项目的两房转售价,平均落在 $1.3 million 至 $1.8 million 之间;其中位价约为 $1.59 million,均价约为 $1.61 million。
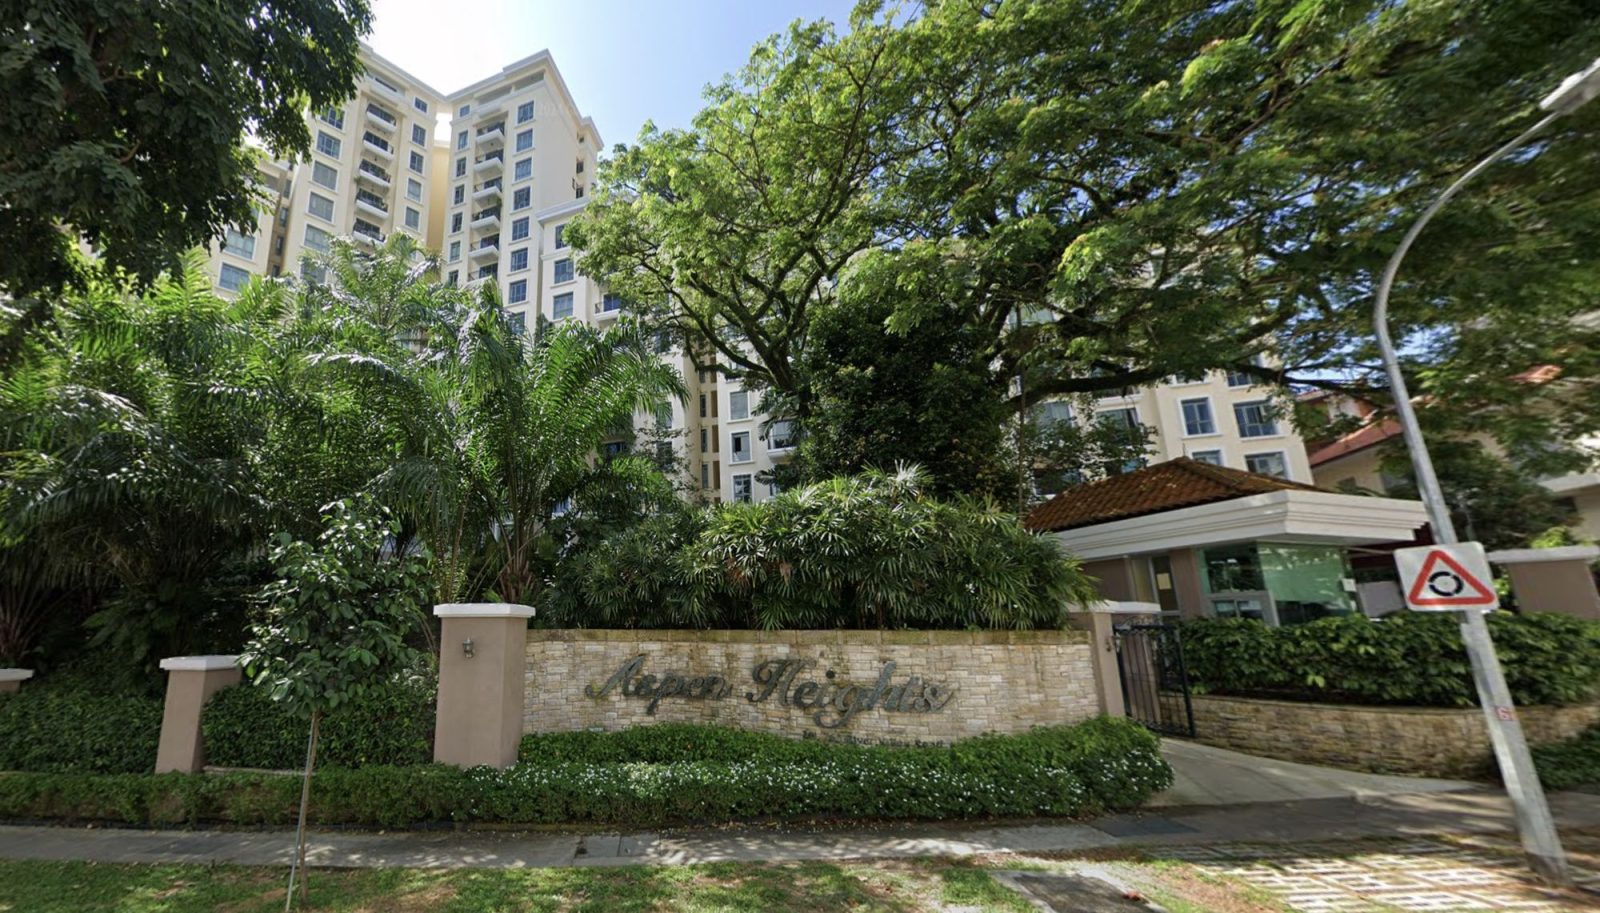
一个例外是 Aspen Heights,其两房平均转售价约 $2.24 million,但这主要归因于其 Orchard / River Valley 的地段。我们也注意到,以这个价格,在该区即可购得一套 999 年地契、面积 1,044 平方英尺的单位;对预算到位的买家而言,吸引力依然不低。
在一些案例中,面积较小的两房同样表现不俗。我们认为,这是因为在保持总价可控的同时,其面积相较同区更新替代品仍更占优。Waterview 就是一个好例子:
2025 年 Waterview 两房均价约 $1.28 million。尽管仅有 786 平方英尺,但仍比 Tampines 的一些更新替代品更大,例如 The Alps Residences(689 平方英尺)与 The Santorini(721 平方英尺)。
简言之,面积是优势,但并非越大越好。关键在于平衡:在同片区提供比对手更宽裕的空间是加分项,前提是仍有足够多的买家负担得起。
2. 跑赢大市通常是多重因素叠加的结果,而非单一“必杀技”
我们名单上的大多数强势项目,都没有某个“压倒性”的单点优势。
Ripple Bay 便是一例:既非“极致便宜”,也非“最佳平面”,但其两房表现良好,缘于总价定位合理,且项目靠近 Downtown East。

Chiltern Park 亦属此类:各方面均衡,却非因单一因素“出圈”。其交通便利(可便捷抵达 MRT),2025 年两房定价约 $1.64 million,入场门槛亦相对友好。
不过,周边亦有同样便捷达 MRT 的邻居,且部分单位面积更大或定价相近。差别在于,Chiltern Park 把这些要素更好地组合成了一个更均衡的“整体方案”。
老实说,这不如“找到一个秘笈就能胜出”来得刺激;但在分析了如此多项目与两房后,这确是我们所观察到的现实。
3. 社区改善对房价表现的影响往往超出想象,尤其是在尚未被市场预期时
The Gardens at Bishan 是最典型的例证。该项目 2004 年落成,而新的 Bright Hill MRT(TEL)在 2021 年才开通。事实上,TEL 直到 2008 年才宣布规划。
由于 The Gardens at Bishan 的首批买家在项目发售时无法预见这条新地铁线,潜在的交通红利并未体现在当时的定价之中。直至项目落成约 20 年后,业主才“突然”发现,原本不那么便利的家门口,竟成了 MRT 站旁。
在此阅读更多关于 The Gardens at Bishan 的内容。
Hazel Park Condominium 的经历也类似。90 年代与 00 年代初的买家,接受了这里相对清静但说实话不太便利的区位。2015 年 Cashew MRT(DTL)开通后,居民一下子多了一条虽路程较长、却能直达市区的通道。
社区改善亦不止于 MRT。Clementi Park 很可能也受益于 2020 年邻里新盘 Ki Residences 的推出,后者在该区树立了新的价格标杆。那一年,Ki Residences 两房均价约 $1,758 psf,而 Clementi Park 约为 $1,132 psf。横向对比之下,买家会发现 Clementi Park 同样为永久地契,且单位更大、密度更低,但价格折让明显。
当然,“意外之喜”无法被有意搜寻——不确定性正是其定义所在。但我们可以汲取的教训是:当你听到一个“区域蜕变故事”,且各项规划升级已悉数摊在台面上时,最终涨幅往往未必如宣传般“爆炸”。若这些升级将在未来数年内落地,其影响很可能已部分反映在要价之中。
4. 永久地契并不必然带来项目的超额表现
在我们选出的 12 个项目中,有 8 个是 99 年地契公寓。只有 Clementi Park 和 Signature Park 是永久地契,而 Hazel Park Condominium 与 Aspen Heights 则为 999 年地契。
以其中一个永久地契项目 Clementi Park 为例,平均 ROI 为 32.21%,而 99 年地契的 West Bay Condominium 为 31.29%。整体来看,两者的 ROI 差距并不大,至少从地契角度并非决定性因素。
事实上,99 年地契项目在百分比涨幅上有时更具优势,因为其入场价往往更低。Legenda @ Joo Chiat 的两房入场均价约 $501 psf,而同区永久地契对手如 Haig Ten($627 psf)、Dunman Place($604 psf)和 Butterworth 8($705 psf)都更高。
不过,Legenda @ Joo Chiat 此后跑赢这些对手,成为 Aljunied、Paya Lebar 和 Eunos 一带的表现最佳项目。
这并非说地契毫无意义。若持有期足够长,永久地契的重要性会更凸显,且在集体出售时有时会带来优势。然而,我们的发现是:它并不能被视为“保证表现”的指标。
5. 楼盘的强劲表现可能已被充分“兑现”,未来未必还能延续
今天再买同一项目的买家,与过往业主的价格起点已然不同,最终结果也可能大相径庭。
我们对 The Gardens at Bishan 的分析足以说明这一点。正如前文所述,早期买家在 Bright Hill MRT 尚未开通、甚至尚未宣布时入场,价格相对更低。如今这些优势已是“公开信息”,也已反映在价格中。
同时,Waterview 入市时,Tampines Avenue 10 一带的新盘集群仍在起步阶段。如今周边已大为成熟,买家可选的替代品包括 Q Bay Residences、The Santorini、The Alps Residences 和 The Tapestry。此外,Waterview 的高效户型与临近 Bedok Reservoir 的优势依旧,但竞争更为激烈,价格也已有所上涨。
需要强调的是,我们名单中的多数项目未来仍很大概率会继续升值——只是,未来的超额表现已不再是必然。若目标是更强的回报,策略绝不能简单地“买过去的赢家”。
识别下一个“最佳两房”或许并无固定公式。
但显而易见,买家应避免将市场过度简化,或把注意力过度聚焦在“永久地契”、“近 MRT”、“大面积”等单一标签上。
更有帮助的提问是:未来谁会想从我这里买下这套房?他们为什么会在众多选择中选中它?另外,从总体规划(Master Plan)与分区(zoning)中,哪些变化是显性的,哪些是隐性的?
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments