

受发展商推迟或延后新盘入市,以及部分买家暂缓置业等因素叠加影响,上月新私宅销售大幅下滑。今年的农历七月“鬼月”从 Aug 13 持续至 Sept 10,期间市场活动明显放缓。
Realion(OrangeTee & ETC)集团首席研究与策略主管 Christine Sun 表示,在这一季节性淡市期间,多数发展商会避开农历七月推盘;同时,本地亦有相当一部分买家会暂缓房产等大额支出。
受此影响,2026年8月发展商仅售出 153 套新私宅,较 2026年7月的 731 套环比下滑 79.1%。
上月并无新盘推出,意味着发展商售出的全部单位均来自此前已推出的项目。
新盘销量与推盘情况
| 月份 | 销量(不含EC) | 总量(含EC) | 推盘量(不含EC) | 单位数(含EC) |
| Aug-25 | 2,142 | 2,338 | 2,496 | 2,496 |
| Sep-25 | 255 | 270 | 20 | 20 |
| Mar-26 | 1,300 | 1,937 | 1,043 | 1,615 |
| Apr-26 | 1,548 | 1,649 | 1,426 | 1,426 |
| May-26 | 447 | 493 | 357 | 357 |
| Jun-26 | 156 | 184 | 0 | 0 |
| July-26 | 731 | 758 | 889 | 889 |
| Aug-26 | 153 | 171 | 116 | 116 |
| 环比%变化 | -79.10% | -77.40% | -87.00% | -87.00% |
| 同比%变化 | -92.90% | -92.70% | -95.40% | -95.40% |
多数市场观察人士指出,这类导致成交放缓的季节性空档,应置于“新增供应有限”的背景下解读,而非视为当下购房需求的真实转弱。
“新盘通常是健康楼市中带动交易的关键推手。因此,此番销量回落更多反映季节性清淡与买家的观望,而非基本面需求减弱。”ERA Singapore 首席执行官 Marcus Chu 表示。
SRI 研究与数据分析主管 Mohan Sandrasegeran 也称,新私宅销量的回落,意味着一手市场暂作喘息,买家在等待下一波推盘。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
买家扫货,消化已推未售库存
最新住宅统计显示,上月成交的 153 套均来自此前已推出的新盘,其中还包含 10 套新的 Executive Condominium(EC)单位。
2026年8月最畅销私人住宅项目(不含EC)
| 序号 | 项目 | 区域 | 2026年8月售出单位 | 2026年8月中位价($PSF) |
| 1 | DUNEARN HOUSE | CCR | 18 | $3,008 |
| 2 | LENTOR GARDENS RESIDENCES | OCR | 15 | $2,367 |
| 3 | COASTAL CABANA | OCR | 12 | $1,830 |
| THE SEN | RCR | 12 | $2,305 | |
| 4 | UNION SQUARE RESIDENCES | RCR | 10 | $2,762 |
| 5 | HUDSON PLACE RESIDENCES | RCR | 9 | $2,640 |
| 6 | ARINA EAST RESIDENCES | RCR | 8 | $2,718 |
| 7 | CHUAN PARK | OCR | 6 | $2,708 |
| NARRA RESIDENCES | OCR | 6 | $2,129 | |
| RIVELLE TAMPINES | OCR | 6 | $1,944 | |
| 8 | CANBERRA CRESCENT RESIDENCES | OCR | 5 | $2,031 |
| ONE MARINA GARDENS | RCR | 5 | $3,082 | |
| POLLEN COLLECTION II | OCR | 5 | $2,615 | |
| 9 | NORWOOD GRAND | OCR | 4 | $2,063 |
| TERRA HILL | RCR | 4 | $2,291 | |
| THE CONTINUUM | RCR | 4 | $2,844 | |
| 10 | BLOOMSBURY RESIDENCES | RCR | 3 | $2,617 |
| ELTA | OCR | 3 | $2,446 | |
| GRAND DUNMAN | RCR | 3 | $2,464 |
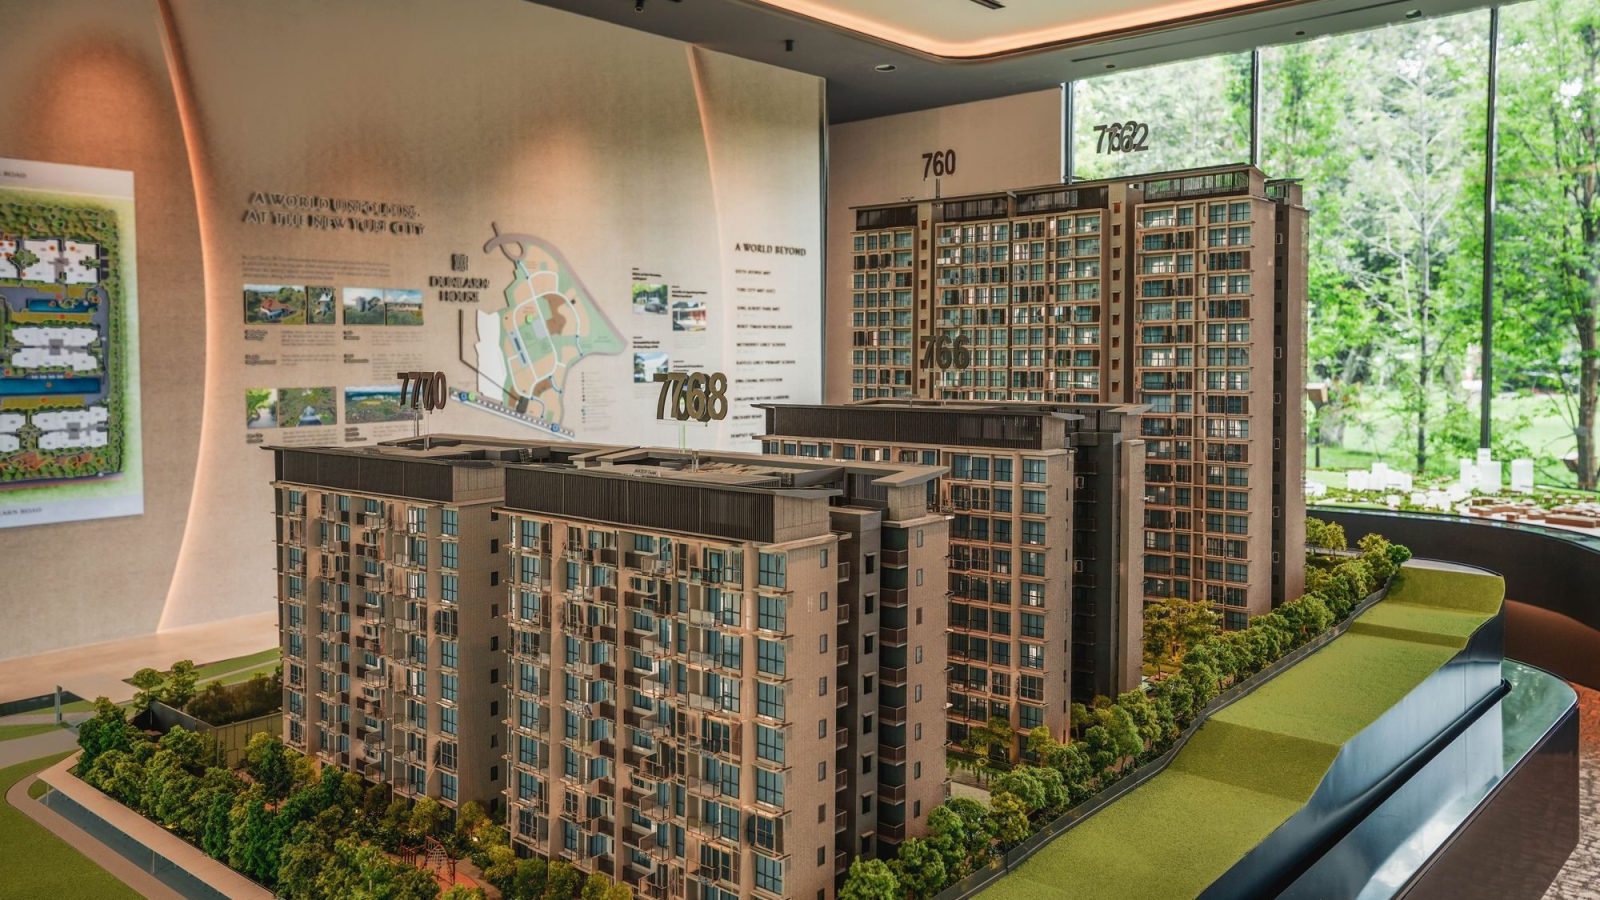
拥有 380 个单位的Dunearn House上月去化最多。该项目于 7 月开售,开盘周末至少售出 212 套(56%),平均成交价达 $3,140 psf。
近期开发商售出的单位中位价为 $3,008 psf。根据 URA 备案,项目累计已售 227 套(59.7%),平均售价约 $3,114 psf。
与此同时,Lentor Gardens Residences按售出套数计为上月第二畅销。该 499 户的 Lentor Hills 最新公寓,上月以中位价 $2,367 psf 售出 15 套。
该盘同样于 7 月开售,开盘周末去化 270 套(54%),平均成交价 $2,350 psf。迄今项目已至少售出 282 套(56%),平均价格调整至 $2,357 psf。
自Dunearn House与Lentor Gardens Residences之后,市场未见新盘面市。Sandrasegeran 指出:“较为清淡的推盘日程减少了对买家注意力的争夺,使现有项目在潜在自住客与投资者中保持更高的可见度。”
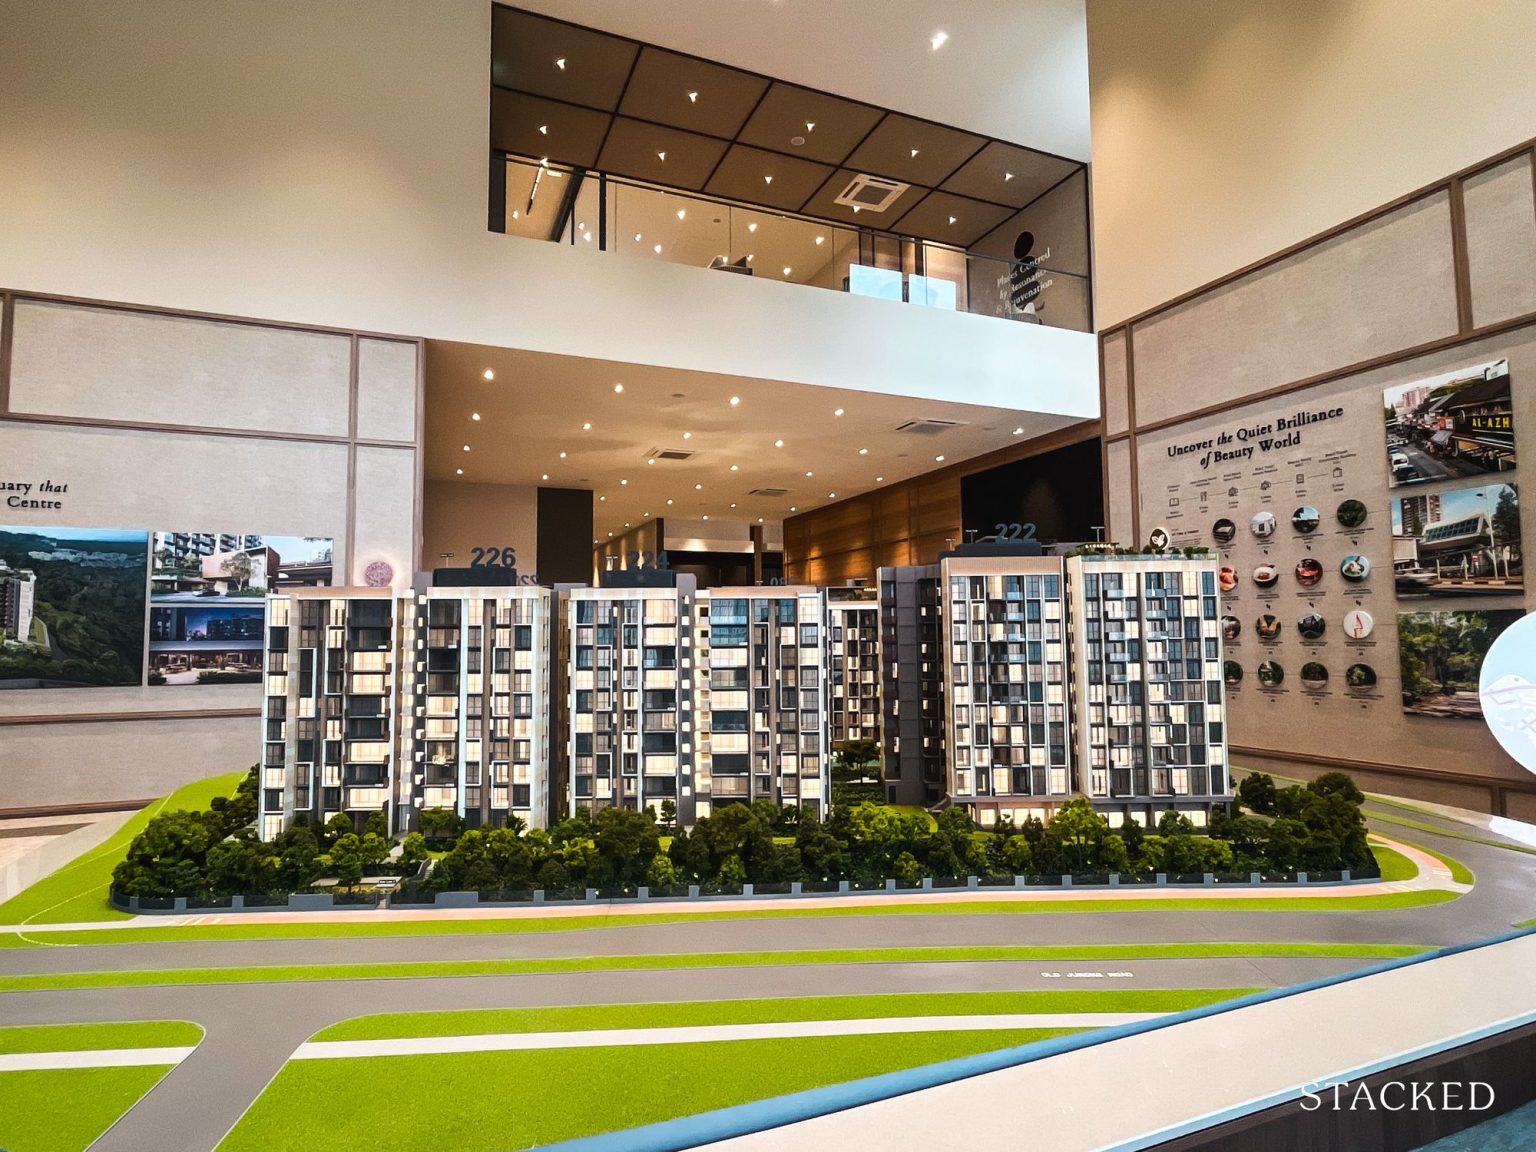
在没有重量级新盘分流注意力的情况下,已开盘项目趁机敲定了若干笔成交。位于 Upper Bukit Timah 的 The Sen、Havelock Road 上的Union Square Residences,以及 one north 的Hudson Place Residences均售出数个单位,成交价介于 $2,300 psf 至 $2,800 psf。
另一方面,位于 Pasir Ris、今年 1 月开盘的 EC 项目Coastal Cabana,上月以中位价 $1,800 psf 售出 12 套。该项目为今年首个入市新盘,迄今已售出 619 套(82.7%),平均成交价为 $1,749 psf。
此外,2026年8月一手市场最昂贵的非有地住宅成交,来自Canninghill Piers:36 层一套 2,788 平方英尺、五卧单位,于 Aug 26 以 $8.4 million($3,009 psf)成交。PropNex 指出,买家为永久居民。
发展商积极推盘
本月新盘市场有望强势开启,弥补上月新项目稀少留下的空白。预计将至少有三个新盘亮相,其中 212 户的Amberwood at Holland已于上周末开启公众预览。
可查看我们对Amberwood at Holland 的详尽评测,以及该新盘的价格解析。
新盘买家也可期待由 City Developments LTD(CDL)开发、与 Lakeside MRT station 相连的综合体 Lucerne Grand 即将预览;随后,预计 Far East Organization 将于 10 月初预览The Serra Residences。
总体而言,本月新盘市场活跃度预计将明显提升,但料将受到为期一周的学校假期轻微影响。包括 ERA 的 Chu 在内的市场观察人士指出,新加坡经济基本面仍然稳健,将支撑楼市的强劲成交与本地购房需求。
他补充说:“更强劲的 2026 年增长预测也应提振买家信心,但他们在价格与价值上仍会更为挑剔。”他引用 MTI 将 GDP 预测从 4.5% 上调至 5.5% 为例。
不过,也有分析师提醒另一类风险。SRI 的 Sandrasegeran 表示,美国利率可能上行,以及能源与大宗商品市场的通胀压力,亦会挤压本地购房者的承受力。“外部经济与融资环境,料将成为买家日益重要的考量因素。”他说。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments