

受更广泛的人口结构变化影响,25–34 岁新加坡人的占比显著上升。最新人口数据显示,该年龄段男性公民在 2020 年占总人口的 41.9%,到 2025 年已升至 47.6%。
同样,根据统计局(DOS)发布的 General Household Survey 2025,25–29 岁的新加坡女性也出现明显增幅:2020 年占总人口的 69%,到 2025 年升至 73.4%。
随着这一人口结构转变,这一年龄层的新加坡人更倾向于推迟结婚,或更长时间保持单身。因此,至少从市场观察来看,单身人士在私人住宅及 HDB 转售市场中的买家占比正在上升。
在更多单身人士入市,或至少强烈表达自有住房诉求的背景下,政府此时检视如何为这一群体降低置业门槛,可谓恰逢其时。
呼声较高的一项,是下调单身者购买新 HDB 组屋的资格年龄门槛,从目前的最低 35 岁下调。该议题会周期性浮现,国家发展部长 Chee Hong Tat 于今年 7 月提到此事时表示,相关政策正“慎重检讨”。
对一直在为潜在的转售组屋做财务规划的单身者而言,降低最低年龄将为他们打开更大的住房选择面——不必再在等待、租房,或购买私人房产之间取舍。
新加坡单身人士的住房现实
即便年龄门槛下调,买房仍是一项重大里程碑,伴随艰难的财务取舍与挑战。
首先,单身买房仅依赖一份收入,而非双薪家庭,财务承受与规划的难度更高。单身者也更易受利率波动、工作变动和突发开支的影响。
若政府推进下调单身者购买 BTO 或转售组屋的资格年龄,受益最大的是 30 出头、财务稳健且收入已足以轻松通过当下 MSR 与 TDSR 的单身者。Redbrick Mortgage Advisory 副总监 Clive Chng 表示,这类买家当前被挡在置业门外,更多是因为年龄,而非收入。
他表示:“对于接近 $7,000 补助收入上限的较低收入单身者而言,这(降龄)的帮助较小,因为他们的掣肘在于可负担性。对他们来说,更大的助力是调整补助额度或收入上限,而不是年龄规则。”
有些买家可能担心买贵了,也有人可能忽略在置业与更长期目标(如退休规划)之间的平衡。在看房与购置过程中,不少人会为了最大化借贷能力而购买超出自身承受范围的房产,这一点往往被忽视。
不过,也设有一系列“护栏”,通过信贷政策约束购房者的过度杠杆。
“MSR、TDSR 与贷款年限都会在银行决定放贷额度前,综合考虑你的收入、负债与年龄。以 HDB 组屋为例,你的贷款资格会以你总收入的最高 30% 来计算,并以 4% 利率进行压力测试,尽管实际房贷利率要低得多。”Chng 说道。
这意味着,若你现有财务承诺已超过收入的 25%,你的贷款资格还会在此基础上进一步下调。
防止 HDB 买家过度承担也是 2023 年 5 月推出 Home Flat Eligibility(HFE)信函 的原因之一。它如今成为置业流程的首要步骤,明确包括可购房型、可获房屋补助与可用 HDB 贷款等关键条件。
了解单身可选的 HDB 购屋路径
除租房或购买私人房产之外,走 HDB 路径对单身买家而言依然务实可行。可选方案包括:
- 购买全新的 2 房 Flexi 组屋
- 在任何地点购买转售 HDB 组屋(除 3Gen 组屋外的所有房型)
- 与最多三名符合资格的单身者共同购买
- 在相关计划下与父母同购
- 不同购置路径下,可购买的房型会有所不同
在 2024 年 10 月 BTO 销售中,单身者申请两房 Flexi BTO 的倍率一度高达 26.3。自那次起,单身者首次可在所有地点申请;其后直至 2026 年 6 月的过去三次 BTO 推出中,申请倍率已回落至约 7 左右。
今年 6 月最近一次 BTO 推出中,两房 Flexi 供单身者申请的中位申请倍率为 7.8;相比之下,同一批次中首次置业家庭为 0.2、二次置业家庭为 0.4。
政府也在通过增加整体住房供应来回应单身者的住房需求。HDB 计划在 2026 至 2028 年推出约 20,000 套两房 Flexi 组屋,较往年增加 50%,专门满足单身与乐龄人士的需求。
你还能负担得起留在自己长大的社区吗?
整体而言,近年 HDB 转售价的陡峭上行轨迹,可能会让较早一代 HDB 买家感到惊讶。尽管 2025 年第4季公共住房转售价有所放缓,那是在疫情尾声出现一波上涨之后;而 2024 年的平均转售价同比仍上升 9.7%。
对于当下 20 至 30 多岁的买家,不少人感叹,越来越多的转售组屋已超出他们的承受能力。
近期,我与一位 60 多岁的 Grab 司机聊起,她在 40 多年前淡滨尼尚在开发时在那里买了一套 HDB 组屋。她说,当年的四房单位价格只有低五位数。按她的说法,当时几乎没人想搬去那里,因为那一带被认为太“ulu”(偏僻)。
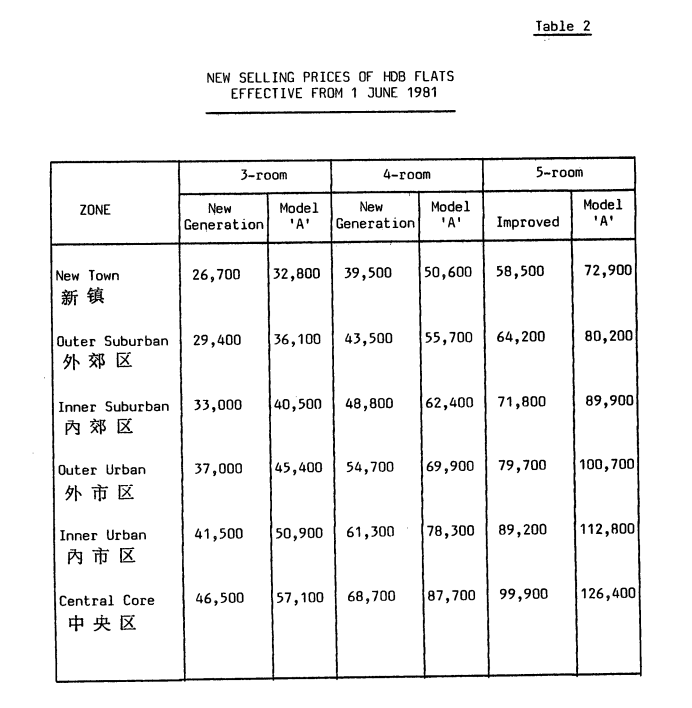
那是在 1981 年,当时中央区三房约 $34,500,四房约 $52,800。
但时至今日四十多年后,HDB 转售价在新加坡各地普遍攀升,尽管不同户型涨幅并不一致。以 HDB 的转售价指数(Resale Price Index)为例,2015 年为 135,至 2025 年第4季升至 203.6,期间累计约涨 51%。
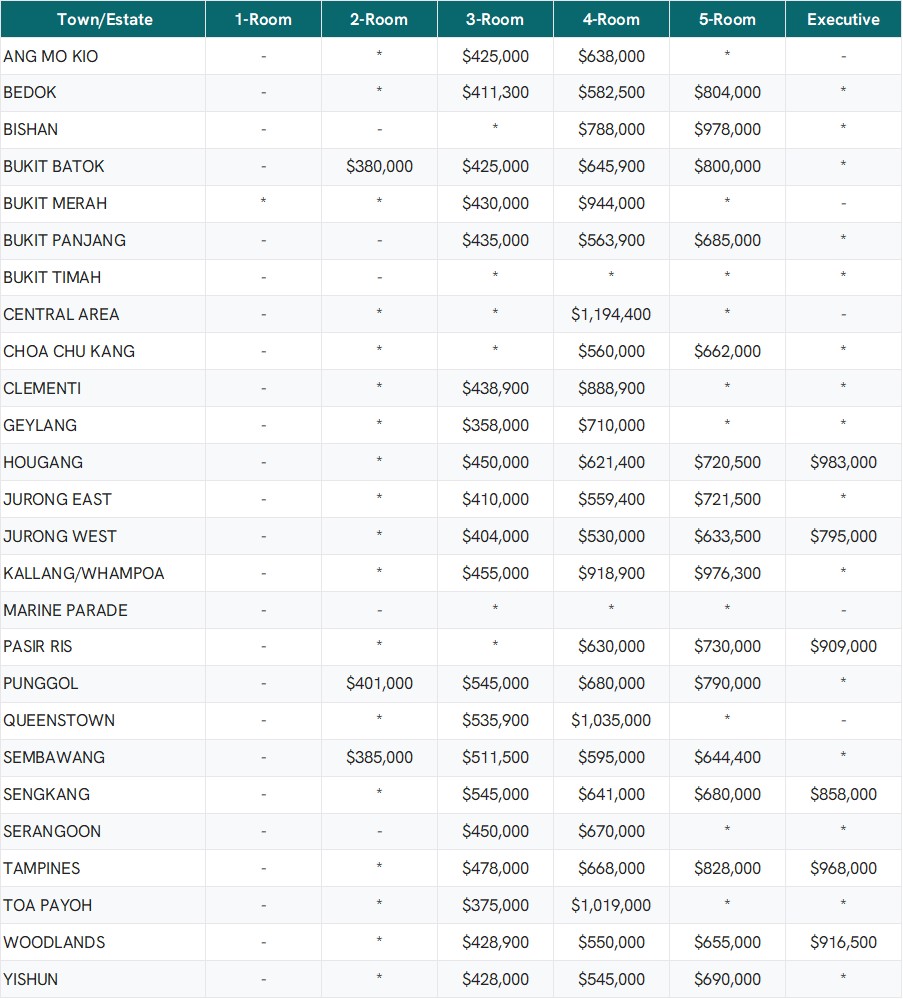
到 2026 年第2季,HDB 转售价已因城区、屋龄、面积与具体位置而出现显著差异。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2 房转售平均价格
| 年份 | 淡滨尼 | 裕廊西 | 红山 | 榜鹅 |
| 2015 | $240,600 | $257,663 | $270,000 | |
| 2016 | $260,000 | $239,150 | $255,251 | $273,600 |
| 2017 | $250,000 | $224,000 | $260,891 | $264,136 |
| 2018 | $268,000 | $215,787 | $240,318 | $260,821 |
| 2019 | $266,187 | $217,047 | $243,714 | $248,950 |
| 2020 | $260,250 | $228,400 | $249,934 | $250,033 |
| 2021 | $284,385 | $262,381 | $278,634 | $275,609 |
| 2022 | $326,333 | $295,952 | $301,222 | $312,328 |
| 2023 | $346,800 | $297,600 | $340,259 | $335,825 |
| 2024 | $363,033 | $321,258 | $322,451 | $354,486 |
| 2025 | $413,077 | $356,100 | $342,739 | $386,736 |
3 房转售平均价格
| 年份 | 巴西立 | 蔡厝港 | 加冷/黄埔 | 盛港 |
| 2015 | $281,000 | $288,886 | $362,288 | $356,072 |
| 2016 | $297,000 | $279,847 | $367,044 | $358,794 |
| 2017 | $296,833 | $278,374 | $337,980 | $348,129 |
| 2018 | $285,714 | $276,771 | $331,826 | $331,507 |
| 2019 | $332,643 | $283,241 | $348,583 | $342,629 |
| 2020 | $377,603 | $306,959 | $337,170 | $347,701 |
| 2021 | $437,058 | $356,531 | $385,202 | $386,388 |
| 2022 | $474,533 | $381,812 | $437,972 | $427,705 |
| 2023 | $481,120 | $399,154 | $432,656 | $460,398 |
| 2024 | $516,688 | $424,093 | $482,120 | $497,675 |
| 2025 | $530,213 | $356,100 | $342,739 | $541,709 |
4 房转售平均价格
| 年份 | 勿洛 | 武吉班让 | 大巴窑 | 后港 |
| 2015 | $431,074 | $369,522 | $522,969 | $399,840 |
| 2016 | $431,132 | $369,334 | $551,592 | $383,719 |
| 2017 | $443,213 | $384,937 | $577,357 | $390,173 |
| 2018 | $432,484 | $378,550 | $586,494 | $385,442 |
| 2019 | $426,143 | $390,752 | $556,900 | $391,058 |
| 2020 | $444,349 | $412,710 | $554,877 | $417,780 |
| 2021 | $488,178 | $451,718 | $603,805 | $463,786 |
| 2022 | $508,718 | $480,776 | $702,864 | $520,933 |
| 2023 | $572,050 | $515,237 | $737,096 | $546,633 |
| 2024 | $595,730 | $550,224 | $821,044 | $593,124 |
| 2025 | $653,687 | $588,016 | $912,963 | $630,117 |
根据 Stacked 汇整的 HDB 转售数据,若以过去 10 年的平均成交价来看,四房的涨幅尤为显著;与此同时,较小的两房与三房也明显变贵。
那么,立志置业的单身或小两口,需要赚多少钱才能负担?基于 MSR 30%、3.0% 压测利率、25 年贷款期、75% LTV,我们按不同房价推算所需收入如下:
| 房型 | 参考价格 | 最高贷款(75% LTV) | 所需月收入(受 MSR 约束) |
| 2 房 Flexi BTO(扣除补助后,低端) | $150,000 | $112,500 | ~$1,780 |
| 2 房 Flexi BTO(未计 EHG 补助,典型) | $180,000 | $135,000 | ~$2,140 |
| 2 房转售,中位数(本文示例) | $378,000 | $283,500 | ~$4,480 |
| 3 房转售/BTO,典型 | ~$291,000 | $218,250 | ~$3,450 |
按我们的估算,月薪仅 $2,000 的新加坡单身者,也能满足两房 Flexi BTO 的 MSR 要求。
这远低于近期调整后的单身者 BTO 申请 $8,000 收入上限。对这类买家而言,难点更可能在于排队与抽签中签率,而非融资本身。
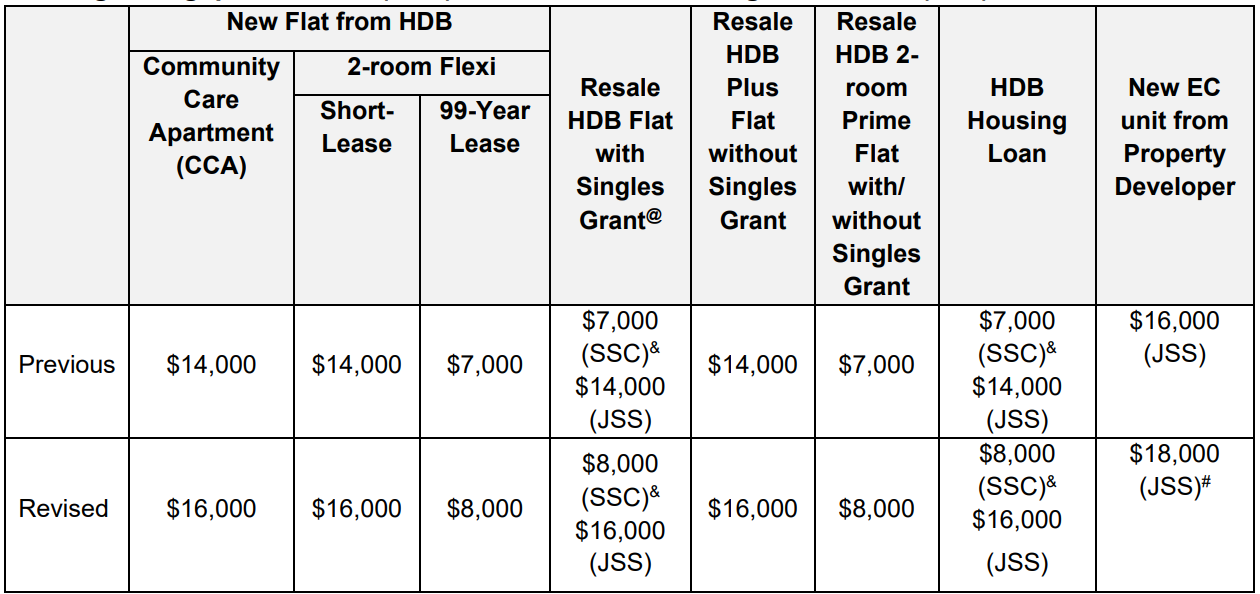
下表列出 Single Singapore Citizen(SSC)与 Joint Singles Scheme(JSS)两项计划下,单身者可获住房与房贷补助的收入上限:
为了估算个人买家可贷多少,我们以 $3,500/月 与 $5,500/月 两个薪资水平,按以下假设进行 TDSR/MSR 计算,推算贷款上限:
- MSR 上限:月总收入的 30%
- TDSR 上限:月总收入的 55%
- HDB 贷款 LTV:75%(自 2024 年 8 月降温措施起,从 80% 下调至 75%)
- HDB 最长期限:25 年(HDB 优惠贷款年限)
- MSR 压测利率:3.0%(自 2022 年 9 月起,MAS 对 HDB 贷款设定的中期底线)。这与实际支付的 2.6% 不同;贷款上限按 3.0% 计算,实际月供按 2.6% 计,以预留缓冲。
以 $3,500 月收入为例
| 步骤 | 计算 | 结果 |
| MSR 上限 | 30% × $3,500 | 最高月供 $1,050/月 |
| TDSR 上限 | 55% × $3,500 | $1,925 |
| 最高可贷额(3.0% 压测利率,25 年) | $1,050 ÷ 0.0047418 | $221,466 |
| 可承受的最高房价(贷款 = 75% LTV) | $221,466 ÷ 0.75 | $295,288 |
| 首付款(25%,可用 CPF 支付) | $73,822 | |
| 实际月供(2.6%) | $1,005/月(对比上限 $1,050) |
以 $5,500 月收入为例
| 步骤 | 计算 | 结果 |
| MSR 上限 | 30% × $5,500 | 最高月供 $1,650/月 |
| TDSR 上限 | 55% × $5,500 | $3,025 |
| 最高可贷额(3.0% 压测利率,25 年) | $1,650 ÷ 0.0047418 | $348,018 |
| 可承受的最高房价(贷款 = 75% LTV) | $348,018 ÷ 0.75 | $464,024 |
| 首付款(25%,可用 CPF 支付) | $116,006 | |
| 实际月供(2.6%) | $1,579/月(对比上限 $1,650) |
结语
截稿时,我们仍不清楚政府是否会实际调整单身者购买新或转售 HDB 组屋的最低资格年龄。除 7 月 MND 部长的相关表述外,政府尚未就正在进行的检讨公布新消息。
政府表示,会在逐步向单身者开放公共住房选项的同时,也继续鼓励婚姻与生育。
若年龄门槛下调,将有更多新近符合资格的年轻单身者可以选择 BTO 2 房 Flexi 组屋。由于 BTO 是新加坡人最可负担的住房选项——尤其没有转售溢价,且有多项补助可用——被压抑的需求更可能流向 BTO 市场,而非转售。
这也可能进一步抑制转售价的总体涨势,尤其对愿意等待新 BTO 项目建成的买家而言——部分项目最短约 3 年即可交付。
回顾以往,政策变化往往先因“新合资格者”的被压抑需求释放而带来短期冲击,其后热度回落,涨幅趋于更稳定。
在最低年龄是否下调仍未有定论之时,最易受影响的板块是成熟区内的小型转售组屋(两房与三房)。影响程度很大程度取决于:(1)年龄门槛下调幅度;(2)收入上限是否再调整;(3)面向单身者的 BTO 供应能以多快的速度满足需求。
单身者目前仅限购买两房与三房(且无法参与更大型 BTO Plus/Prime 单位的抽签),因此若降低年龄上限,需求可能会更集中地流向该段转售市场。
至于选择两房还是三房更合适,Chng 认为取决于买家更看重的目标。“两房转售能把贷款规模压低,适合更看重降低财务负担、并在 MOP 期后保留换房灵活性的人。考虑到两房 BTO 一直供不应求,转售往往是更快拿到钥匙的路径。”他说。
另一方面,三房的转售价值通常更稳,也为生活状况变化(如与父母同住,或日后成家)提供更充裕的空间,且在融资难度上并无本质差异。Chng 观察到,三房或更大房型的潜在买家群体更广,包括家庭买家,这也会影响未来的转手速度与成交价格。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments