

这些规则真能推动老旧项目的集体出售吗?
于8月4日,政府在《土地所有权(分层地契)(修正)法案》中提出了有关集体出售同意门槛的调整。拟议修改包括:楼龄40–59年的项目,门槛为70%;超过60年的项目为65%。同时也提出按楼龄分级设定门槛的可能性,楼龄越高,所需同意比例越低。
这些调整旨在促使体量较大且老化的物业重建,既能增加私人住宅的新增供应,也为因地契折损导致房产价值下滑的业主提供“退出”渠道。
但在当下环境下,我更倾向于认为:集体出售的尝试会变多,成功率却仍偏低。
一旦通过,这些修法将显著促进更多老旧物业进入市场,因为更多集体出售委员会可顺利发起招标。不过,拟议变化只打通了一个特定瓶颈——也就是争取到足够业主同意以启动集体出售招标的流程——对真正的经济层面瓶颈,却几乎无补。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
其中很大一部分,归根结底与政府售地(GLS)供应量,以及开发商更青睐的其他开发机会有关。
GLS为开发商提供另一条拿地渠道,使政府公开招标的供地与私营集体出售市场形成竞争;在两者之间,不少开发商往往更倾向选择GLS地块。
GLS地块的竞投流程相对更为简单,无需应对少数业主反对、调整保留价,或在最后关头遭遇诉讼等复杂状况。
因此,近年政府显著加大GLS供应之际,这种取舍更为明显。2024年,GLS总供应量可转化为约11,110套新增私人住宅——为自2013年以来新私宅供应增幅最大的一年。
此外,2025年项目中所有成功投标的GLS地块预计将贡献近9,800套。至于今年,仅2H2026“确定名单”就包含另有9个地块,至少可提供4,745套私人住宅。
不仅供应量可观,近期推出的GLS地块“含金量”同样不容忽视。
以New Upper Changi Road地块(Bedok)为例,其招标刚于本周早些时候结束。或许你会觉得,UOL Group、CapitaLand Development与Singapore Land报出的$1.4 billion(按地积比计为$1,537 psf)标价,对这种郊区地段而言偏高;但我与不少开发商并不这么认为。
总体而言,开发商对土地定价与潜在客群的拿捏已相当成熟。Bedok的购房池极为深厚:周边多个社区聚集了庞大且长期未被充分满足的HDB升级客,再加上地块紧邻MRT站与商场,基本面扎实。
相较之下,看看近月重返市场的一些集体出售候选,例如High Point——位于30 Mount Elizabeth、核心第9邮区的永久地契公寓。该项目刚刚重启集体出售招标,此前今年4月的第五次尝试仍未觅得买家。
其$PSF要价自然高得多($2,645 psf),尽管总价约$580 million。但若在两者间二选一——New Upper Changi Road的GLS地块与High Point——对部分开发商而言,GLS地块显然更安全、更可控。
在这种背景下,仅仅让老旧公寓业主更易发起集体出售,并不会改变太多。即便凑齐所需同意比例,在一众更具吸引力的GLS地块面前,许多集体出售案仍可能被冷落,哪怕项目位处一贯体面的核心优质地段。
New Upper Changi Road GLS地块的有效地价,也凸显了一个相关问题:集体出售业主置换住房的成本
曾几何时,若原址置换负担不起,集体出售业主把目光投向相邻片区,往往就能找到相对可负担的替代。
但到了2026年,这点已不再那么确定。我们长期把OCR视为整体市场中相对最可负担的分区;然而,像New Upper Changi Road这类地块的价格稳步上行,也动摇了这一既定认知。
总体来看,近几年OCR与更中心区域的平均公寓价格差距明显收窄。2014年,CCR公寓均价约$1,942 psf,RCR约$1,401 psf,OCR约$1,069 psf。
到2025年,三者分别升至约$2,620 psf、$2,357 psf与$1,769 psf(我们在一篇早前文章中讨论过这一走势)。简而言之:2014年CCR比OCR约贵82%,到2025年仅约贵48%。
没错,OCR仍然更便宜;但其相对“折价”已显著缩水。别忘了,面临地契年限递减的老旧公寓,在集体出售市场上的估值往往还会更低。
这使谋求集体出售的业主陷入两难:他们需要足够高的售得款项去购买合适的替代住房;即便退而求其次转向OCR,价格也更高了。而若因此抬高保留价,开发商出手的概率又会下降。
因此,集体出售业主可谓腹背受敌:一方面GLS地块分流了开发商的预算;另一方面即便交易成功,业主也可能不得不在置换房屋的面积或地段上让步。
在我看来,单靠下调同意门槛,面对这些更关键的掣肘,显得有些力不从心。
再者,土地增值费(LBC)的负担也并未减轻。
这是在地块产生“增益”时需缴纳的税费,例如以更高强度开发、以住户数更多的新公寓取代原有建筑。开发商须缴付LBC,费率每年检讨两次。
自2026年9月起,非有地住宅用途的LBC费率平均上调3.4%。在新加坡118个分区中,有70个上调,涨幅约介于1%至29%。
这也是开发商在评估一宗集体出售地块出价时必须计入的成本。鉴于业主期望与开发商可承受之间的利润空间正被压缩,提高LBC显然无助于缓解问题。这也把话题拉回原点:我们虽降低了同意门槛,但这些背景因素依旧存在。
若目标是推动老旧住宅项目的关键性城市更新,或许应提供更具针对性的激励
我并不认为应让每一宗集体出售都更容易或更“划算”。我们最不愿再见到的,正是2010年代末那场集体出售狂潮——它推高了新盘售价,影响尤甚。
相较之下,更合理的做法或许是圈定若干确需重建的老旧项目,并针对这些个案微调规则。形式可以多样:某些地块——例如体量巨大的前HUDC屋苑——可为开发商提供更长的ABSD期限、在LBC上给予一定灵活度,或配套其他相关激励。
此时或有人担心:这等同让所有老公寓业主坐享集体出售“意外之财”。我不这么认为:对最老的屋苑而言,剩余地契年限本就削弱了“彩票效应”。一宗楼龄50至60年的项目,若坐落于递减的99年地契之上,售价本已明显更低;即便较转售市价有溢价,也会被更高的置换成本所抵消。
对持有老龄、大面积单位的业主尤甚。即便拿到略有溢价的赔偿,他们也很可能发现:想在相近地段获得相当面积,还需额外补上一笔不小的差额。
因此,我不认为这类定向协助等同于早些年代那种“中了集体出售头彩”。就目前而言,拟议变更只是让业主更容易说“同意”,却未能同步促使开发商也说“同意”。结果大概会是:新规则会带来更多集体出售的尝试,但能否带来更多成功的个案,我依然存疑。
与此同时,其他地产动态……
- 过去几个月,我们梳理了260多个含两房户型公寓在5年期内的表现。这里是表现最佳项目的盘点与共性分析。
- The Serra Residences会带来什么?这里有来自经纪人与一线人士的初步观察。
- Executive Maisonette(EM)是否适合更大家庭?还需考虑哪些后续因素?请点此查看我们给读者的回复。
- 第14邮区(包含Geylang)是否适合布局租赁资产、获取租金回报?请在我们的Stacked Pro 深度解读中了解这一挑战性区域的诸多细节。
每周成交盘点(8月24日 - 8月30日)
新盘成交价最高前5名(按项目)
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | 地契 |
| CANNINGHILL PIERS | $8,388,800 | 2788 | $3,009 | 99 yrs (2021) |
| RIVER MODERN | $6,842,000 | 1830 | $3,739 | 99 yrs (2025) |
| GRAND DUNMAN | $5,862,000 | 2379 | $2,464 | 99 yrs (2022) |
| THE CONTINUUM | $5,482,000 | 1905 | $2,877 | FH |
| VELA BAY | $4,765,000 | 1582 | $3,011 | 99 yrs (2025) |
新盘成交价最低前5名(按项目)
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | 地契 |
| GRAND DUNMAN | $1,577,000.00 | 710 | $2,220.00 | 99 yrs (2022) |
| THE SEN | $1,629,000.00 | 678 | $2,402.00 | 99 yrs (2025) |
| COASTAL CABANA | $1,638,000.00 | 872 | $1,879.00 | 99 yrs (2024) |
| HUDSON PLACE RESIDENCES | $1,857,000.00 | 689 | $2,696.00 | 99 yrs (2025) |
| UNION SQUARE RESIDENCES | $1,900,000.00 | 700 | $2,716.00 | 99 yrs (2024) |
转售成交价最高前5名
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | 地契 |
| FOUR SEASONS PARK | $7,883,000 | 2260 | $3,487 | FH |
| DRAYCOTT EIGHT | $6,600,000 | 2896 | $2,279 | 99 yrs (1997) |
| ST THOMAS SUITES | $5,850,000 | 2605 | $2,246 | FH |
| BALMORAL POINT | $5,630,000 | 2530 | $2,226 | FH |
| GRAMERCY PARK | $5,600,000 | 1948 | $2,874 | FH |
转售成交价最低前5名
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | 地契 |
| THE INFLORA | $660,000 | 463 | $1,426 | 99 yrs (2012) |
| PALM ISLES | $665,000 | 517 | $1,287 | 99 yrs (2011) |
| SEA ESTA | $696,000 | 517 | $1,347 | 99 yrs (2012) |
| KINGSFORD WATERBAY | $700,000 | 484 | $1,445 | 99 yrs (2014) |
| URBAN VISTA | $722,000 | 441 | $1,636 | 99 yrs (2012) |
获利额最高前5名
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | 收益 | 持有期 |
| THE HILLSIDE | $5,180,000 | 2648 | $1,956 | $3,592,000 | 26 年 |
| KENSINGTON PARK CONDOMINIUM | $2,920,000 | 1668 | $1,750 | $1,882,000 | 31 年 |
| THE TAMPINES TRILLIANT | $3,000,000 | 2121 | $1,415 | $1,775,000 | 14 年 |
| THOMSON 800 | $2,650,000 | 1281 | $2,069 | $1,556,000 | 18 年 |
| KERRISDALE | $2,330,000 | 1270 | $1,834 | $1,472,000 | 18 年 |
亏损额最高前5名
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | 收益 | 持有期 |
| DRAYCOTT EIGHT | $6,600,000 | 2896 | $2,279 | -$929,600 | 19 年 |
| ONE SHENTON | $3,050,000 | 1593 | $1,915 | -$802,030 | 15 年 |
| REFLECTIONS AT KEPPEL BAY | $3,000,000 | 1798 | $1,669 | -$650,000 | 12 年 |
| URBAN TREASURES | $1,100,000 | 635 | $1,732 | -$300,000 | 2 年 |
| OUE TWIN PEAKS | $1,065,000 | 549 | $1,940 | -$295,000 | 10 年 |
回报率最高前5名(ROI%)
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | ROI (%) | 持有期 |
| SIMSVILLE | $1,850,000 | 1249 | $1,482 | 330% | 21 年 |
| THE SPRINGBLOOM | $1,433,000 | 893 | $1,604 | 269% | 23 年 |
| THE HILLSIDE | $5,180,000 | 2648 | $1,956 | 226% | 26 年 |
| WHITEWATER | $1,275,000 | 1130 | $1,128 | 214% | 24 年 |
| BAYWATER | $1,880,000 | 1270 | $1,480 | 210% | 21 年 |
回报率最低前5名(ROI%)
| 项目名称 | 价格(S$) | 面积(SQFT) | $PSF | ROI (%) | 持有期 |
| OUE TWIN PEAKS | $1,065,000 | 549 | $1,940 | -22% | 10 年 |
| URBAN TREASURES | $1,100,000 | 635 | $1,732 | -21% | 2 年 |
| ONE SHENTON | $3,050,000 | 1593 | $1,915 | -21% | 15 年 |
| REFLECTIONS AT KEPPEL BAY | $3,000,000 | 1798 | $1,669 | -18% | 12 年 |
| DRAYCOTT EIGHT | $6,600,000 | 2896 | $2,279 | -12% | 19 年 |
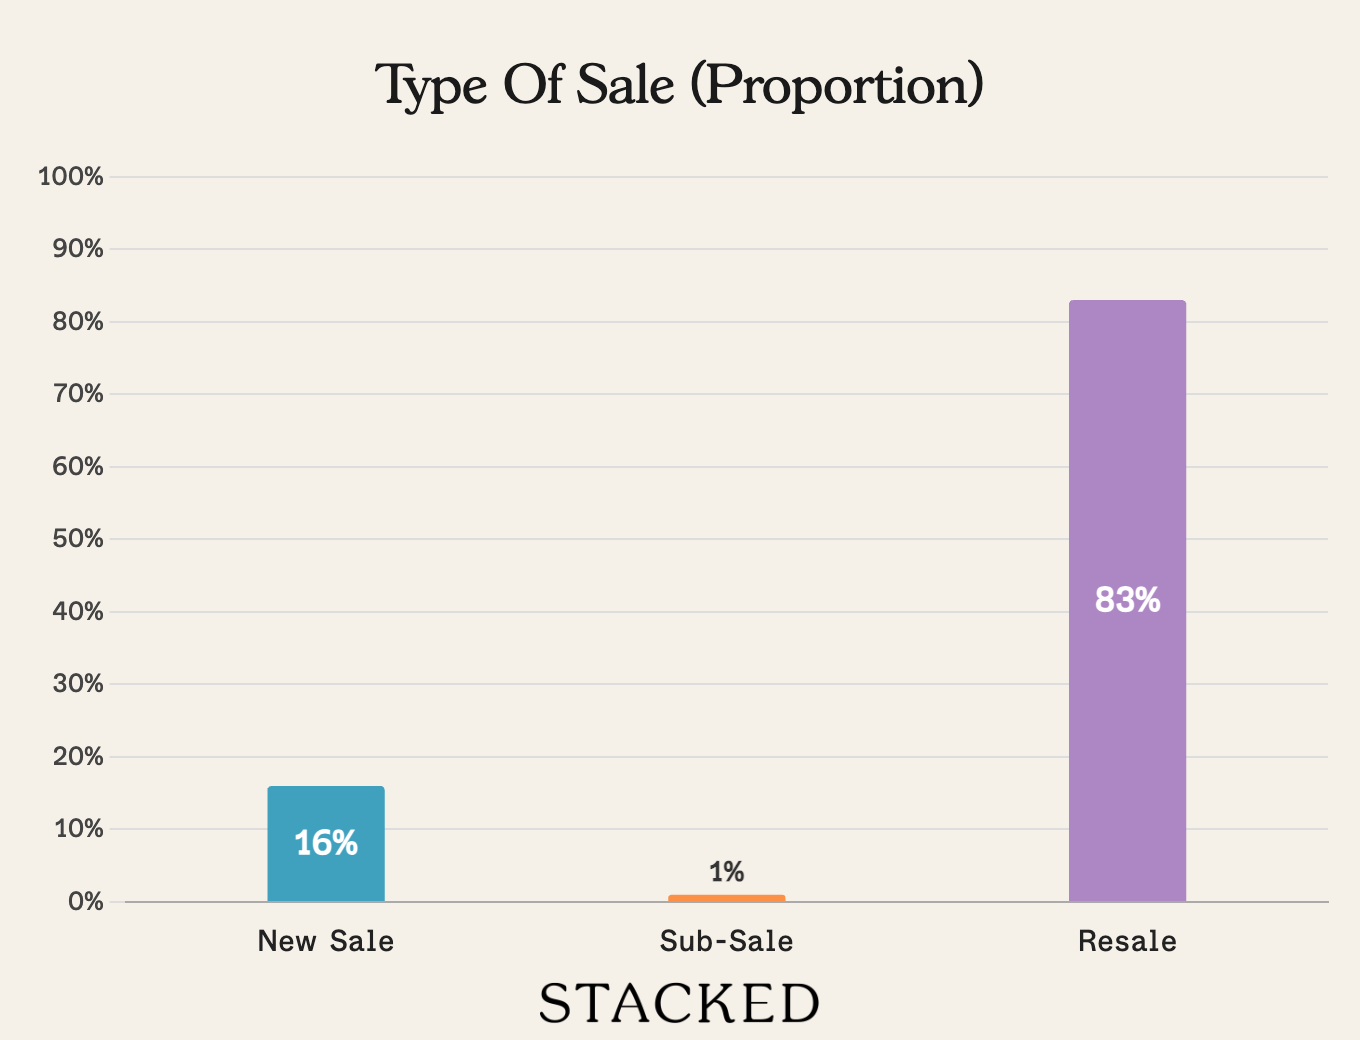
成交分布
关注 Stacked,获取新加坡房地产市场的最新资讯与动态。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments