

鉴于年限与受欢迎程度,永久产权公寓常被视为可传承的居所与价格更具韧性的资产。因此,永久产权房产往往被冠以“安全”不动产之名,也常成为许多新加坡自住者与投资者的首选。
看起来直觉上,没有了99年租赁权的限制,加之新永久产权项目供应稀缺,这类公寓似乎就不会“跑输”。但现实中的房地产要复杂得多。
成交数据往往显示,房价并不只取决于产权年限。还有一整套其他因素——从地段、单位状况到买卖双方的特殊动机——其影响可能远胜于永久产权本身。
我们近期针对2025年有交易记录公寓的盈利与资本增值所做的深度分析也印证了这一点,并再次强调:即便是永久产权房产也可能表现不佳——有时差距还相当明显。
以下这些永久产权项目,尽管拥有永久年限,却仍难以取得显著正回报,数据由 Stacked 整理。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
2025年涨幅最弱的十个永久产权公寓
我们聚焦于2014年起购入、并在2025年出售的永久产权与999年租赁权单位。
同时,我们将分析范围限定在2025年二手成交至少达5宗的项目。这是为避免个别异常成交导致的失真,使结果更能代表整个项目的真实情况。
| 项目 | 平均回报 | 成交单位数 |
| 26 NEWTON | -7.99% | 9 |
| ROBIN RESIDENCES | 0.01% | 5 |
| 8 SAINT THOMAS | 1.95% | 6 |
| ROBIN SUITES | 2.33% | 8 |
| THE ORIENT | 2.44% | 7 |
| RV ALTITUDE | 3.26% | 5 |
| ROYALGREEN | 3.86% | 7 |
| STARLIGHT SUITES | 5.87% | 5 |
| # 1 SUITES | 6.16% | 5 |
| THE AVENIR | 6.85% | 14 |
作为参照,2014年购入、在2025年成交的999年/永久产权公寓,其平均回报约为26%。因此,上述10个公寓的百分比涨幅均显著跑输平均水平。其中个别案例尤为突出:26 Newton 表现最差,也是唯一录得平均回报为负的永久产权公寓。
最弱表现者的共同点是什么
| 项目 | 地区 | 竣工年份 |
| 26 NEWTON | 11 | 2016 |
| ROBIN RESIDENCES | 10 | 2015 |
| 8 SAINT THOMAS | 9 | 2018 |
| ROBIN SUITES | 10 | 2016 |
| THE ORIENT | 5 | 2017 |
| RV ALTITUDE | 9 | 2023 |
| ROYALGREEN | 10 | 2021 |
| STARLIGHT SUITES | 9 | 2014 |
| # 1 SUITES | 14 | 2016 |
| THE AVENIR | 9 | 2024 |
一个共同点是,这些项目大多位于核心中央区(CCR)或中部其他区域(RCR)。这对房产有两方面影响:
其一,CCR 的永久产权房源占比远高于其他区域。比如在D9、D10等核心地段,永久产权私宅往往占多数。在这些地带,“永久产权”并不是突出的卖点——而是常态。相比之下,若是在主要以99年租赁权公寓为主的区域(如RCR部分地带或中央区外(OCR)),永久产权的对比优势会更显著。
其二,CCR 与 RCR 的公寓属于新加坡私宅市场中价格最高的一批,后续涨幅空间相对更有限,以百分比计的涨幅偏弱也在预期之内。
另一个值得注意的共性在于这些项目的竣工时点。
我们的名单上,多数项目是在竣工前两三年就已售出。因此,不少项目的开盘时间大致落在2014至2017年之间,当时市场情绪相对偏弱。
原因在于,2008年末至2013年房价大幅上涨,促使政府接连出台房产降温措施,例如上调额外买方印花税与下调贷款与估值比率等。
2018年市场再度走高,政府又出手降温。自2022年疫情结束后,市场持续上行。Royalgreen 与 The Avenir 在这方面较为特殊,尽管踩准了后疫情上行周期,其表现仍显疲弱。
基于二手成交,来看各项目逐年平均成交$PSF的变化。
| Year | STARLIGHT SUITES | 26 NEWTON | # 1 SUITES | ROBIN SUITES | ROBIN RESIDENCES | THE ORIENT | 8 SAINT THOMAS | ROYALGREEN | RV ALTITUDE | THE AVENIR |
| 2010 | $2,070 | |||||||||
| 2011 | $2,180 | |||||||||
| 2012 | $2,187 | $2,403 | ||||||||
| 2013 | $2,264 | $2,500 | $1,260 | $2,475 | ||||||
| 2014 | - | $2,557 | $1,134 | $2,572 | $2,335 | $1,962 | ||||
| 2015 | $2,155 | $2,416 | $1,161 | $2,419 | $2,386 | $1,970 | ||||
| 2016 | $1,984 | $2,271 | $985 | $2,064 | $2,375 | $1,803 | ||||
| 2017 | $1,953 | $2,454 | $1,027 | $1,459 | $2,366 | $1,834 | ||||
| 2018 | $2,067 | $2,591 | $1,134 | $2,593 | $2,493 | $1,835 | $3,220 | |||
| 2019 | $1,926 | $2,265 | - | $2,438 | $2,540 | - | $3,159 | $2,743 | $2,941 | |
| 2020 | $1,921 | $2,307 | $1,043 | $2,351 | - | - | $2,842 | $2,693 | $2,933 | $3,149 |
| 2021 | $1,915 | $2,284 | $1,124 | $2,348 | $2,495 | - | $2,715 | $2,711 | $2,700 | $3,146 |
| 2022 | $1,931 | $2,122 | $1,144 | $2,326 | $2,317 | - | - | $2,840 | - | $3,209 |
| 2023 | $1,975 | $2,240 | $1,233 | $2,304 | $2,413 | $1,844 | $3,134 | $2,755 | - | $3,147 |
| 2024 | $2,172 | $2,237 | $1,254 | $2,237 | $2,437 | $1,922 | $2,832 | $2,751 | $2,877 | $3,356 |
| 2025 | $2,089 | $2,208 | $1,239 | $2,276 | $2,370 | $1,873 | $2,983 | $2,827 | $2,797 | $3,450 |
| Annualised | 0.06% | -0.65% | -0.14% | -0.70% | 0.13% | -0.42% | -1.09% | 0.51% | -0.83% | 1.84% |
名单中的这些永久产权项目,价格走势显得起伏不定。从成交数据看,常见短期冲高后,进入较长时间的横盘期。
不过,多数项目在2010年代初期取得了最强劲的涨幅,缘于全球金融危机后新加坡私宅市场的迅速回暖。在这一阶段,市场对永久产权,尤其是位于CCR的优质项目,长期增值的预期很强。
虽然这促使部分卖家在定价中更激进地“预支”预期涨幅,但当时仍能找到愿意承接的买家。
到2025年,我们看到其中一些项目录得持平或为负的年化回报。这未必源于项目本身的问题,而可能是早年较高的定价与阶段性拉升,挤占了后续的上涨空间。
来看表现最差的三个项目,看看能得到什么启示
26 Newton
| 交易类型 | 平均收益 | 平均收益(金额) | 平均持有期(年) | 成交单位数 |
| 开发商新售至转售 | -3.30% | -$53,861 | 8.7 | 2 |
| 转售至转售 | -9.33% | -$115,961 | 7.1 | 7 |
| 地址 | 购买价 | 出售价 | 面积(平方英尺) | 卧室数 | 购买日期 | 出售日期 | 盈亏金额 | 盈亏百分比 | 盈亏 | 交易类型 | 持有期(年) |
| 26 NEWTON ROAD #20-08 | $1,213,000 | $988,000 | 474 | 1 | 29/8/17 | 29/9/25 | -$225,000 | -18.55% | 亏损 | 转售至转售 | 8.1 |
| 26 NEWTON ROAD #23-09 | $1,249,498 | $1,050,000 | 474 | 1 | 30/8/17 | 18/11/25 | -$199,498 | -15.97% | 亏损 | 转售至转售 | 8.2 |
| 26 NEWTON ROAD #16-09 | $1,208,048 | $1,050,000 | 474 | 1 | 21/7/17 | 06/04/2025 | -$158,048 | -13.08% | 亏损 | 转售至转售 | 7.9 |
| 26 NEWTON ROAD #19-05 | $1,453,300 | $1,295,000 | 560 | 2 | 22/6/17 | 15/10/25 | -$158,300 | -10.89% | 亏损 | 转售至转售 | 8.3 |
| 26 NEWTON ROAD #15-05 | $1,396,000 | $1,250,000 | 560 | 2 | 29/3/16 | 16/5/25 | -$146,000 | -10.46% | 亏损 | 开发商新售至转售 | 9.1 |
| 26 NEWTON ROAD #10-01 | $1,100,883 | $990,000 | 474 | 1 | 20/3/17 | 25/3/25 | -$110,883 | -10.07% | 亏损 | 转售至转售 | 8.0 |
| 26 NEWTON ROAD #16-02 | $1,800,000 | $1,800,000 | 775 | 2 | 4/5/21 | 25/3/25 | $0 | 0% | 保本 | 转售至转售 | 3.9 |
| 26 NEWTON ROAD #18-05 | $1,240,000 | $1,280,000 | 560 | 2 | 31/8/20 | 30/9/25 | $40,000 | 3.23% | 获利 | 转售至转售 | 5.1 |
| 26 NEWTON ROAD #08-09 | $991,721 | $1,030,000 | 474 | 1 | 27/10/16 | 14/2/25 | $38,279 | 3.86% | 获利 | 开发商新售至转售 | 8.3 |
为揭示其二手表现不佳的成因,我们筛选了2025年完成二手交易、且原始购买发生在2014年之后的单位。合计共有9宗此类交易。其中6宗亏损、1宗保本、仅2宗获利。
值得注意的是,亏损的幅度明显大于盈利交易的收益,这意味着在面临动辄五位数至六位数的亏损时,上行空间相当有限。
与开发商新售单位在二手市场易手相比,“转售至转售”的交易表现(不出所料地)更差。原因在于,从开发商早期购买的价格通常更低,能够在一定程度上缓解后续的亏损。
我们也注意到,“转售至转售”交易的平均亏损往往发生在持有超过7年的情况下。尽管“转售至转售”整体上盈利性较弱,但在持有期超过7年后仍出现亏损,依然并不常见。
我们也检视了是否为入市时点问题,结果却有些出乎意料。
许多亏损单位是在2016与2017年前后买入,8至9年后以低于原购买价的水平卖出。这有悖直觉,因为2016与2017年正处于疲弱市场的尾声,按理买家应能以较低价格入场。
但在这里,我们看到“在弱市买入”加上“8至9年的合理持有期”的组合,仍未能避免亏损。
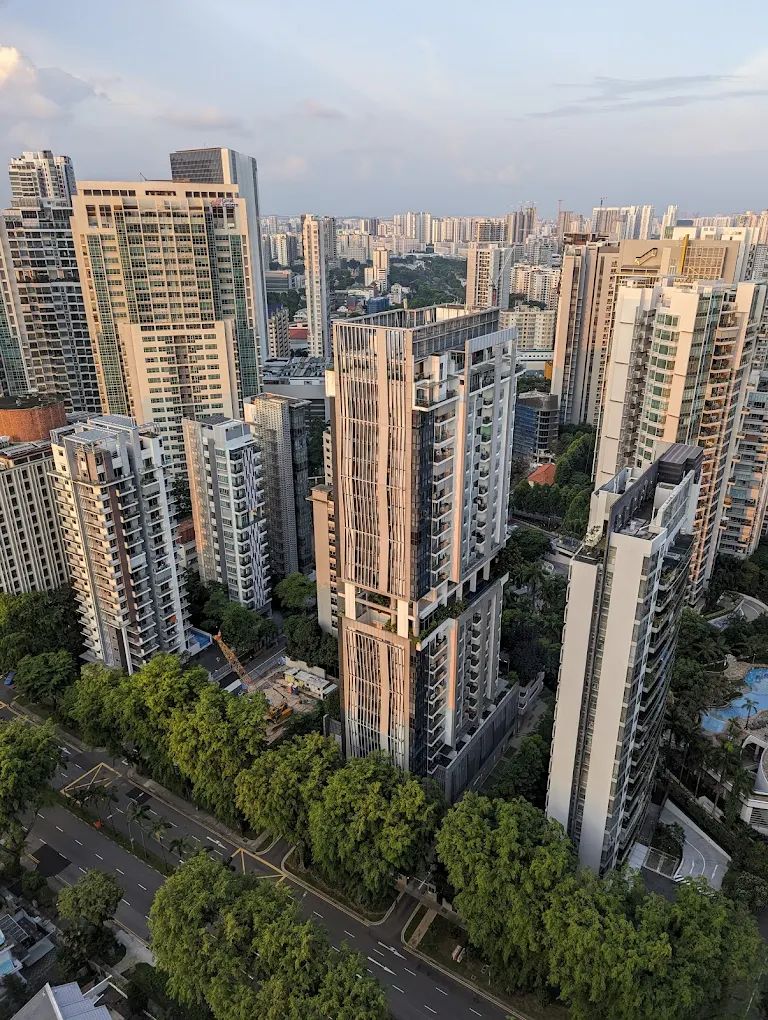
另一项很可能的原因在于单位数量与户型配置。
坐落于CCR的 Newton Road,26 Newton 为精品永久产权项目,共180户,以一卧与两卧为主。
这种户型结构并不理想,因为它限制了项目对家庭与长期自住客群的整体吸引力,买方池因此更多集中在投资者。
结果是,业主对物业的情感依附较弱,当外部有更好机会时更愿意退出。久而久之,项目对更广泛市场波动的敏感度也会更高。
单位总量偏少会加剧这一情况:当成交样本较少时,任何一宗异常低价的成交,都会在潜在买家的心理形成“锚定”,并明显拉低平均价。
因此,尽管地段居中,这个项目仍让部分卖家在离场时的状况不如入场时。
但有一点需要申明。
这里讨论的是二手转售的价格收益,未计入租金收入。26 Newton 很可能因其中心地段而具有较强的租赁需求,长时间累积的租金收益,或可抵消较弱的资本增值。
同样客观地说,考虑到以一至两卧为主的户型结构,26 Newton 面向的是更看重稳定租金收益而非更高转售收益的买家。从这个意义上,以价格升值来评估它,或许并不算“展现其最佳一面”。
Robin Residences
| 交易类型 | 平均收益 | 平均收益(金额) | 平均持有期(年) | 成交单位数 |
| 开发商新售至转售 | 0.01% | -$10,200 | 10.1 | 5 |
| 地址 | 购买价 | 出售价 | 面积(平方英尺) | 卧室数 | 购买日期 | 出售日期 | 盈亏金额 | 盈亏百分比 | 盈亏 | 交易类型 | 持有期(年) |
| 3 ROBIN DRIVE #03-09 | $2,004,000 | $1,865,000 | 829 | 2 | 21/10/14 | 14/2/25 | -$139,000 | -6.94% | 亏损 | 开发商新售至转售 | 10.3 |
| 7 ROBIN DRIVE #04-18 | $1,292,000 | $1,250,000 | 538 | 2 | 7/8/15 | 10/9/25 | -$42,000 | -3.25% | 亏损 | 开发商新售至转售 | 10.1 |
| 7 ROBIN DRIVE #01-17 | $1,320,000 | $1,320,000 | 570 | 2 | 14/10/15 | 7/5/25 | $0 | 0% | 保本 | 开发商新售至转售 | 9.6 |
| 1 ROBIN DRIVE #02-04 | $1,270,000 | $1,290,000 | 538 | 2 | 31/10/14 | 27/5/25 | $20,000 | 1.57% | 获利 | 开发商新售至转售 | 10.6 |
| 7 ROBIN DRIVE #05-16 | $1,270,000 | $1,380,000 | 538 | 2 | 27/12/15 | 29/10/25 | $110,000 | 8.66% | 获利 | 开发商新售至转售 | 9.8 |
来看位于黄金第10邮区 Robin Drive 的 Robin Residences,共134户。该公寓记录了5宗二手成交——同样为2014年购买、2025年出售的单位。
这5宗交易均为“开发商新售至转售”。其中2宗亏损、2宗获利、1宗保本。整体价格在逾10年的持有期后几乎原地踏步。
同样地,亏损交易的下行幅度往往大于盈利交易的上行空间。
时点在这里起到了关键作用。Robin Residences 于2014年开盘,恰在2013年降温措施之后。当时市场已趋走软,买家预期更为温和。Robin Residences 入市时,价格增幅已受制,随后几年还会有进一步的降温措施出台。
它也有与26 Newton相似的问题:Robin Residences 是位于CCR的永久产权精品项目,仅134户。虽然其一至六卧的户型更为均衡,但两卧占比最高,对家庭与自住客群的吸引力仍有限。
这有些可惜,因为项目距 Anglo-Chinese School (Primary) 与 Singapore Chinese Girls’ Primary School 均在1公里范围内。我们不禁设想,若 Robin Residences 提供更多三卧户型,其二手表现或许会大为不同。
就目前而言,Robin Residences 虽未出现如26 Newton 般的明显亏损,但近十年过去,价格增长几乎停滞。
8 Saint Thomas
| 交易类型 | 平均收益 | 平均收益(金额) | 平均持有期(年) | 成交单位数 |
| 转售至转售 | 1.95% | $64,515 | 5.4 | 6 |
| 地址 | 购买价 | 出售价 | 面积(平方英尺) | 卧室数 | 购买日期 | 出售日期 | 盈亏金额 | 盈亏百分比 | 盈亏 | 交易类型 | 持有期(年) |
| 10 ST. THOMAS WALK #16-05 | $2,627,000 | $2,490,000 | 872 | 2 | 3/5/19 | 26/12/25 | -$137,000 | -5.22% | 亏损 | Resale to Resale | 6.7 |
| 10 ST. THOMAS WALK #24-07 | $4,128,000 | $3,980,000 | 1302 | 3 | 7/2/19 | 13/3/25 | -$148,000 | -3.59% | 亏损 | Resale to Resale | 6.1 |
| 10 ST. THOMAS WALK #06-08 | $2,572,000 | $2,480,000 | 807 | 2 | 8/2/19 | 18/8/25 | -$92,000 | -3.58% | 亏损 | Resale to Resale | 6.5 |
| 8 ST. THOMAS WALK #21-01 | $2,705,000 | $2,813,888 | 1044 | 2 | 13/1/21 | 22/7/25 | $108,888 | 4.03% | 获利 | Resale to Resale | 4.5 |
| 10 ST. THOMAS WALK #34-06 | $2,550,000 | $2,700,000 | 872 | 2 | 7/4/21 | 2/5/25 | $150,000 | 5.88% | 获利 | Resale to Resale | 4.1 |
| 10 ST. THOMAS WALK #08-07 | $3,562,800 | $4,068,000 | 1302 | 3 | 10/2/21 | 26/9/25 | $505,200 | 14.18% | 获利 | Resale to Resale | 4.6 |
该公寓在2025年记录的6宗交易中,3宗亏损、3宗盈利,且全部为“转售至转售”。
问题再度回到时点。3宗亏损单位均购于2019年,而3宗盈利交易对应的单位均购于2021年。这很可能与疫情后新私宅供应错配有关,推动价格增长,从而使2021年的买家获得更强的涨幅。
位于 St Thomas Walk 的 8 St Thomas 为250户的豪华项目。其户型从一卧至四卧较为均衡,但两卧占多数。
作为豪华公寓,该项目的属性更偏向生活方式,而非26 Newton 或 Robin Residences 的投资导向;但我们的分析认为,对相对紧凑户型的侧重,限制了潜在家庭买家的覆盖面。
叠加交易样本有限,8 St Thomas 在2025年的永久产权项目中位居表现末段。不过,它至少仍录得了温和的平均正回报。
总结
最后,我们横向看一下三个大区(CCR、RCR 与 OCR)的价格走势,以帮助理解为何CCR会出现较多表现偏弱的永久产权公寓。
| Year | CCR | RCR | OCR |
| 2014 | $1,942 | $1,401 | $1,069 |
| 2015 | $1,815 | $1,378 | $1,015 |
| 2016 | $1,942 | $1,380 | $1,008 |
| 2017 | $1,906 | $1,453 | $1,053 |
| 2018 | $2,100 | $1,586 | $1,136 |
| 2019 | $2,242 | $1,714 | $1,219 |
| 2020 | $2,130 | $1,670 | $1,221 |
| 2021 | $2,271 | $1,796 | $1,251 |
| 2022 | $2,359 | $2,035 | $1,382 |
| 2023 | $2,352 | $2,220 | $1,523 |
| 2024 | $2,320 | $2,157 | $1,654 |
| 2025 | $2,620 | $2,357 | $1,769 |
| Annualised | 2.76% | 4.84% | 4.69% |
2014至2025年间,CCR 的年化涨幅在三大区域中最低,落后于RCR与OCR。尽管CCR的绝对价格仍最高,但由于起点已高,以百分比计的涨幅更弱,拖累了CCR的平均回报。
永久产权属性也可能影响了买方行为。
选择永久产权的买家通常更倾向于更长的持有期,把永久产权视为长期价值保值的方式,而非追求短期快利。这也会压低成交活跃度,放缓市场的价格发现。
最后,本文检视的三个项目均为体量较小的精品型开发。成交量低意味着波动性更高;单笔交易对价格的上拉或下压更为明显,相比之下,体量更大的项目因交易更多而更有“缓冲”。对于这类小项目,表现更依赖入场时点与单位个体因素。
综合来看,这些因素解释了为何这些位于CCR的永久产权项目在2025年表现不佳。也再次说明,在定价问题上,“永久产权”只是众多变量之一,其重要性可能不及更广泛的市场走势、户型结构,甚至是由价格历史所塑造的买方认知等因素。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments