

你好,Stacked
我们是一家四口,有两个约 10 岁的孩子,想请教首次置业的建议。
我们目前与我父母同住在东部一间转角排屋,租期还剩约 70 年。但我们希望拥有一处属于自己的住所,且靠近打算为孩子报名的学校。我们计划大约三年后,把孩子报读 Dover Road 一带的学校。
因此,我们在考虑 Alessandrea 的一套 1,001 平方英尺三卧单位。我们也看过第15区的公寓,但最心仪的三卧似乎超出预算。我们两人都尚未购置过房产。
以下是我们的财务概况:
- 家庭每月合计收入:$20,000
- CPF 储蓄:$700,000
- 现金储蓄:$500,000
关于 Alessandrea,我们在想,1,001 平方英尺对于一家四口、孩子逐渐长大后是否足够?整体而言,这套单位的格局不错,但也不确定是否该把更大的房型放在更优先的位置。
像 Alessandrea 这样的永久地契公寓,相较 99 年地契的替代方案,长期升值会更好吗?公寓旁边就是即将推出的 BTO 项目 Alexandra Peaks,这会影响其未来价值吗?
每月约 $400 的管理费与同类项目相比如何?我们觉得这个数额偏高。
另外,现在买下并在未来三年先把单位租出去,等孩子开始上学再搬入,是否更合理?抑或买一套离学校稍远但面积更大的单位会更好?
谢谢,期待你们的建议。
你好,感谢来信!
第15区确实是许多买家最棘手的区域之一,因此,你们把首次置业的目光投向其他区域,我们完全理解。你们也提到两大优先事项:其一,靠近未来打算为孩子报名的学校;其二,尽量争取更宽裕的居住空间。
基于此,你们锁定的 Alessandrea 单位,从目前的居住状况迁移过去,表面上看是个理性之选。
我们会进一步分析你们的情况。在此之前,先从价格区间入手,有助于判断 Alessandrea——或更大户型的选项——是否契合你们的需求。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
你们的置业预算,定到多高才算从容?
| 以每月合计收入 $20K、贷款年期 20 年、利率 4% 计算的最高贷款额 | $1,815,240 |
| CPF | $700,000 |
| 现金 | $500,000 |
| 可动用总资金 | $3,015,240 |
| 以 $3,015,240 计的 BSD | $120,514 |
| 估算可负担总价 | $2,894,726 |
*备注:实际房贷利率很可能低于 4%,但我们采用 4%,因为这是 MAS 设定的底线利率,银行在计算诸如总债务偿付比(TDSR)等门槛时也会用这个利率。无论如何,保守按较高利率测算也无妨,以防未来利率上行!
按照我们的估算,在没有其他负债的前提下,你们可获得的最高贷款约为 $1.815 million。叠加你们所述的 CPF 与现金储蓄,在计入买方印花税(BSD)后,理论总价上限约为 $2.9 million。
但这只是“天花板”,未必是从容的出手目标。按此计算,在未计入管理费、房产税与其他家庭开销前,每月还款约 $11,000——这可能超出你们的预期。
以你们 45 岁的年龄来算,20 年贷款几乎会还到退休前后。因此,值得思考:在持续为退休与两个孩子的成长支出做储备的同时,你们每月能从容承担的还款额是多少。
我们的专长在房产而非个人理财,因此这里只能提供一般性看法。设定购房预算时,我们会先预留应急储备金*、装修与软装费用,以及与孩子有关的各类支出。
*通常(但不绝对)定义为足以在突发状况下,覆盖至少 6 个月房贷还款。
在此基础上,再倒推出一个无需搁置其他储蓄计划、仍可持续承担的月供。这样会得到更务实的预算,便于把 Alessandrea 的目标单位与更大面积的替代方案放在一起比较。
接下来,我们看看 Alessandrea 多年来的表现
俗话说“过往不代表将来”,但历史表现至少能为你们对 Alessandrea 的定价与回报预期提供参照框架。
| Year | Alessandrea | D3 non-landed private properties (resale) | All non-landed private properties (resale) |
| 2015 | $1,398 | $1,296 | $1,197 |
| 2016 | $1,287 | $1,255 | $1,248 |
| 2017 | $1,193 | $1,346 | $1,293 |
| 2018 | $1,392 | $1,669 | $1,323 |
| 2019 | $1,389 | $1,631 | $1,346 |
| 2020 | $1,494 | $1,627 | $1,280 |
| 2021 | $1,550 | $1,672 | $1,354 |
| 2022 | $1,624 | $1,920 | $1,473 |
| 2023 | $1,647 | $2,023 | $1,595 |
| 2024 | $1,885 | $2,125 | $1,681 |
| 2025 | $1,931 | $2,192 | $1,755 |
| 2026 (Up to June) | $2,025 | $2,254 | $1,799 |
| Annualised | 3.43% | 5.16% | 3.78% |
据 Stacked 汇总的成交数据(以 2015 年至 2026 年 6 月入案的买卖为准),Alessandrea 的平均涨幅大致跟随全岛二手私宅价格走势。差距在 1 个百分点以内,影响不大。
另一方面,Alessandrea 的涨幅明显低于第3区同期的平均涨幅。这主要源自 2017 至 2018 年间的一次“异动”——第3区二手价格在一年内从 $1,346 psf 跃升至 $1,669 psf。
我们无法给出确切原因,但一种可能是,为赶在 ABSD 生效(2018 年 7 月 6 日)前入市的抢购潮,推高了当时的新盘市场。
在第3区,这一因素影响了 Stirling Residences 的开盘,可能确立了新的价格标杆,进而对既有二手价格产生“带动效应”。不论如何,更像是一次性的影响。
近年,尤其自 2024 年起,第3区二手私宅价格走强。尽管项目年岁已高,Alessandrea 也搭上了这波上行顺风车,并未被甩在身后。
永久地契是否支撑了 Alessandrea 的升值表现?
一般而言,永久地契有助于对冲项目随时间老化带来的部分负面影响。我们来看一看:
| Year | All 99-year leasehold non-landed private properties (resale) | All 999-year/freehold non-landed private properties (resale) |
| 2015 | $1,051 | $1,366 |
| 2016 | $1,140 | $1,393 |
| 2017 | $1,123 | $1,461 |
| 2018 | $1,164 | $1,524 |
| 2019 | $1,189 | $1,572 |
| 2020 | $1,159 | $1,488 |
| 2021 | $1,227 | $1,586 |
| 2022 | $1,370 | $1,709 |
| 2023 | $1,516 | $1,799 |
| 2024 | $1,616 | $1,856 |
| 2025 | $1,683 | $1,938 |
| 2026 (Up to June) | $1,722 | $1,985 |
| Annualised | 4.59% | 3.46% |
| Year | D3 99-year leasehold non-landed private properties (resale) | D3 999-year/freehold non-landed private properties (resale) |
| 2015 | $1,263 | $1,407 |
| 2016 | $1,217 | $1,329 |
| 2017 | $1,346 | $1,368 |
| 2018 | $1,697 | $1,491 |
| 2019 | $1,653 | $1,517 |
| 2020 | $1,641 | $1,536 |
| 2021 | $1,697 | $1,513 |
| 2022 | $1,917 | $1,941 |
| 2023 | $2,050 | $1,784 |
| 2024 | $2,137 | $1,908 |
| 2025 | $2,206 | $1,984 |
| 2026 (Up to June) | $2,281 | $1,977 |
| Annualised | 5.52% | 3.14% |
从数据上看,(以百分比变化计)99 年地契项目录得相对更高涨幅并不罕见。我们的看法是,这多半因为同区 99 年地契项目的起始售价通常低于永久地契项目。
不过,以 3.43% 的年化涨幅来看,Alessandrea 基本与全岛平均水平相当。也就是说,永久地契并未令其显著跑赢市场,但或许帮助它在价格上保持了韧性。
附近即将推出的 BTO 是否会影响 Alessandrea 未来的涨幅?
Alessandrea 对面是 Alexandra Peaks,一项 Prime 类型的 BTO 项目,于 2025 年 7 月 BTO 配售中推出。项目预计在 2029 年完工,届时还会配套食阁、商店、便利店以及幼儿园,服务周边家庭。
这些配套也可能惠及 Alessandrea 的住户。但关键在于,其落成时间与你们的预期入住时间重叠——你们的时间点围绕着孩子开始上小学。
与此同时,我们也想指出,过去十年里,不少屋主对“邻近 HDB 聚落”的看法发生了变化。早些年,私宅屋主普遍偏好远离公共住宅区;近年这种观念有所转变,靠近 HDB 社区反而常被视为优势。
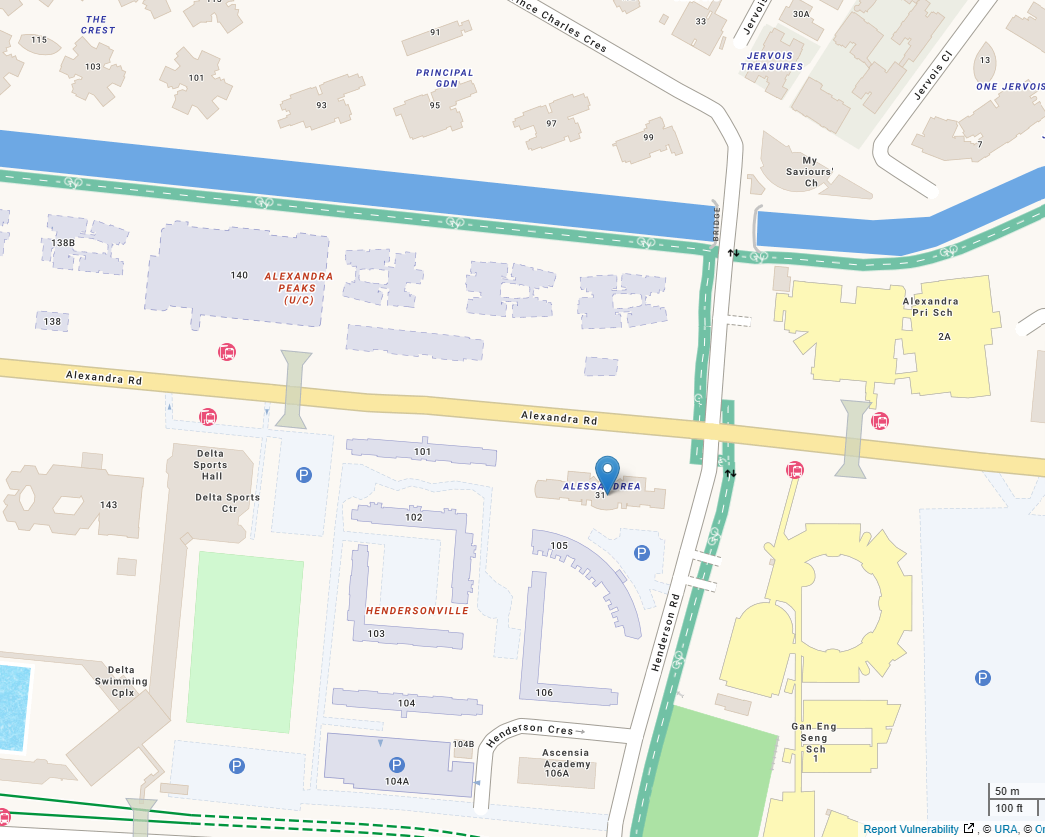
我们判断,这一偏好转变,部分来自于二手私宅买家中 HDB 升级族的占比不断增加;即便升级,他们往往也更愿意留在熟悉的生活圈。
越来越多的案例显示,HDB 社区往往是二手私宅潜在买家的重要来源。不过需要注意,Alexandra Peaks 属于 Prime HDB 项目,MOP 为 10 年,因此这部分影响最早也要在 2034 年后才开始显现。
在此之前,施工噪音与扬尘可能会对周边环境造成影响。
如果你们未来三年继续住在父母家,这对自住影响不大。但若选择把单位出租,潜在租户可能会对这些干扰更为敏感。
这也引出你们的下一个问题:
现在买下并先出租,直到你们准备好搬入,是否可行?
表面看,这在财务上可能更有利,前提是将管理费、房产税、中介费等开支计入后,整体账仍合算。
顺带一提,三卧单位每月 $400 的管理费并不意外。以这个面积计,很多公寓常见区间在 $300–$400。管理费按“份额值”(share value)计,通常每份约 $75–$80。
不过,Alexandra Peaks 的施工是这里的主要“痛点”,尤其若单位朝向工地,可能影响招租的顺畅度。
接下来是装修。
若在出租之前先装修,新装潢会直接面临租期内的磨损,程度取决于租客的爱护,这是潜在的负面因素。另一种做法是等自住前再装修,但前提是现有屋况足以被租客接受。
或者,你们也可以继续与父母同住,同时购买一套更靠近目标学校的私宅,以保留灵活性。这样一来,等到真正要入住时,你们会更清楚孩子的空间需求,也能在 Alexandra Peaks 接近完工时,更直观地评估其影响。
代价在于未来价格存在不确定性,以及届时是否能遇到合适的二手单位。
总体而言,若你们遇到一套已能满足长期需求的房子,提前买入是有道理的——如果购置不依赖于“租金不间断”的前提,且你们对面积是否合适没有疑虑。若上述前提无法满足,我们会更为谨慎。
来看一组出租方案的试算
根据 2026 年 1 至 6 月三卧租赁成交数据,Alessandrea 的平均月租约为 $4,883。
我们假设购买价为 $2,210,000(1,098 平方英尺单位的平均成交价),并预留 $200,000 现金以备不时之需。请注意,这只是试算前提,并非针对你们目前目标单位的具体建议价。
| Purchase price | $2,210,000 |
| BSD | $80,100 |
| CPF | $700,000 |
| Cash | $300,000 |
| Loan required | $1,290,100 |
| Monthly mortgage repayment based on 20-year tenure and 4% interest | $7,817 |
| Monthly maintenance fee | $400 |
| Monthly rental income | $4,883 |
| Funds needed out of pocket | $3,334 |
在上述假设下,租金可覆盖约 59% 的月供及管理费。你们每月仍需自付约 $3,334,三年累计约 $120,000(在其他条件不变的情况下)。
一旦你们搬入,租金收入自然归零,需要自行承担约 $8,217 的月供及管理费(以本例试算)。
上述试算未计入房产税、中介费及其他支出;律师费、前期装修与软装费用也未包含在内。另需留意,若单位对外出租,房贷利息与部分维修支出可享有税务扣抵。
Alessandrea 的这套单位,对你们一家是否足够?
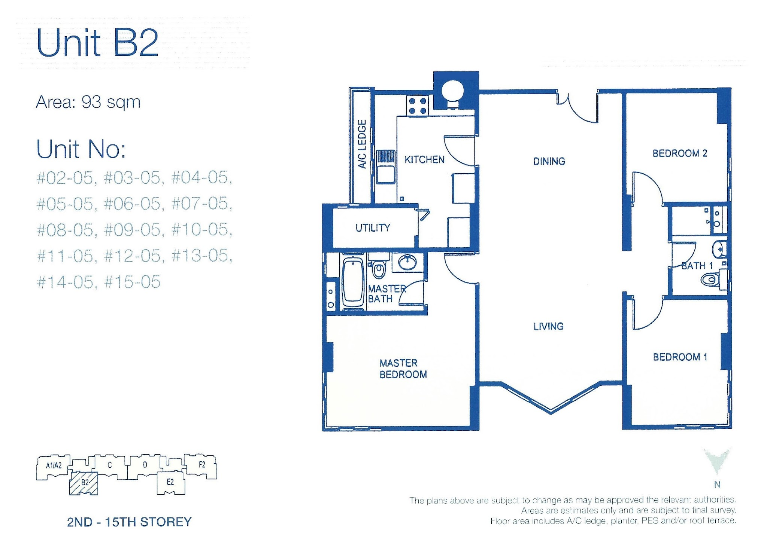
这套 1,001 平方英尺的单位采用“哑铃式”布局,在老项目中并不多见,这是一大优点:各房间通过客餐厅相连,减少了走廊浪费。封闭式厨房也较为理想,按当下标准,空间感可观。
有趣的是,它也和不少新项目一样存在一个小缺点——入户门打开后直接进入客餐厅,没有独立玄关。但整体而言,这个格局十分高效且可塑性强。
从你们父母的转角排屋搬到这里,若原先居所面积大得多,可能仍需一段适应期。建议全家一同看房,并带上计划摆放的家具尺寸进行比对,确认空间匹配度。
是否需要担心道路噪音与管理费?
不同于 Alexandra Peaks 施工期的短期噪音,主干道的车流声是长期存在的因素。这主要取决于单位朝向、楼层高低,以及你们对噪音的敏感度。
就楼层而言,并非简单地“越高 = 越静”。你们确实有必要在不同时间段到现场感受噪音强弱。这也与项目周边的隔音条件相关。例如,附近树木可能对 5、6 层起到吸音与阻隔作用,而其上相邻的楼层反而可能更吵。
正如前文所述,我们不认为 $400 以此面积而言算是偏高的管理费。若你们从未缴过公寓管理费,需了解一个惯例——管理费通常按季缴付,因此每 3 个月缴约 $1,200,而非每月 $400。建议据此做好现金流安排。
我们对管理费的主要顾虑在于:Alessandrea 只有 105 户。与拥有 600 户以上的大项目相比,公摊维护开支需要由更少的业主分担。因此一旦出现较大的维护或改造费用(尤其随项目年限增长),管理费上调的幅度可能更为显著;但并非一定如此。
更大的房子(但位置更远)是否更适合你们一家?
这是一个需要放到具体项目中讨论的问题。我们建议先做一份清单,列出预算范围内的可选项目,再逐一梳理其优缺点——这些项目虽然面积更大,但可能离孩子的学校更远。
请记住,家庭结构与需求会随时间变化。比如,孩子长大搬出去后,额外空间的必要性会下降;反过来,若孩子长期与父母同住,或你们希望将来照看孙辈,较大的面积又可能更为合用。
一个非常概括、并不适用于所有人的经验是:大多数人更容易适应“小一点的空间”,而不是“生活动线的大幅改变”。例如,稍小的客餐厅,未必能弥补孩子每天因通学时间更长而损失的一小时睡眠。
我们的看法
我们之所以认为 Alessandrea 值得考虑,并非仅因它是永久地契,而在于其位置与面积与您家庭的需求相当契合。永久地契在一定程度上缓解了项目“年份”的影响,但并未令其显著跑赢同侪。若你们继续筛选项目,也应把合适的 99 年地契选择纳入备选。
就自住而言,关键在于这套房能否在未来几年始终舒适地容纳你们一家。1,001 平方英尺的高效格局通常适合一家四口,但也要结合孩子步入青春期后的学习空间、隐私与收纳需求来评估。
Alexandra Peaks 未来的配套有望提升片区便利度;而对同等面积的单位来说,Alessandrea 每月 $400 的管理费在其他项目中也未必会显著更低。
你们的储蓄带来了不错的灵活度,但“先买后租”依旧需要不小的承诺。我们的试算显示,在扣除房产税、中介费与空置等因素前,每月约 $3,334 的缺口需要自行弥补;你们应能在不动用应急储备的前提下覆盖这部分。等你们入住后,需确认即使没有租金,也能长期承担全额月供与管理费。
若等到孩子即将入读小学时再出手,会有更充裕的时间比较房源。但因为还款“终点”仍在 65 岁,48 岁买入意味着贷款年限由 20 年缩至 17 年,可能导致最高贷款额下降、月供上升。若选择这种路径,建议在这三年尽量加速储蓄,以对冲额外成本。
尽管没有“水晶球”,你们也要意识到这三年内房价可能意外上行。归根结底,应在价格与财务承诺与自身状况匹配时出手,而不是试图“择时”市场——因为价格在短期内同样可能涨跌。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments