
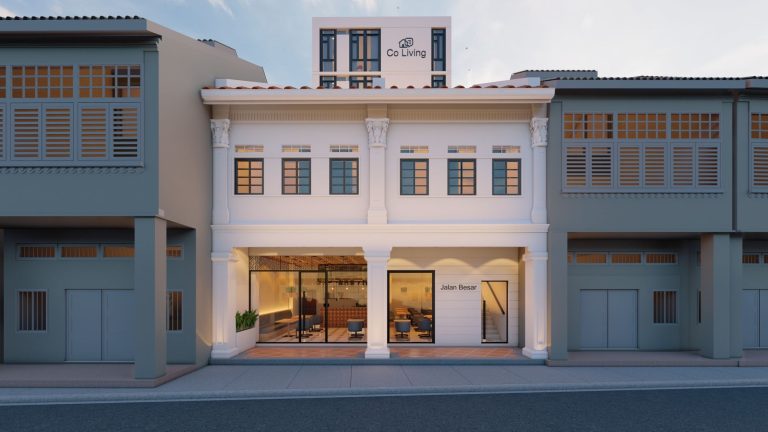


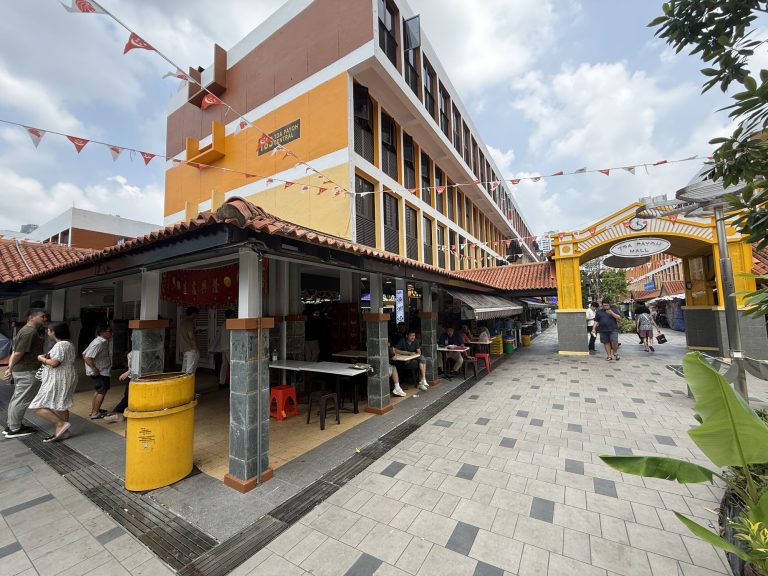


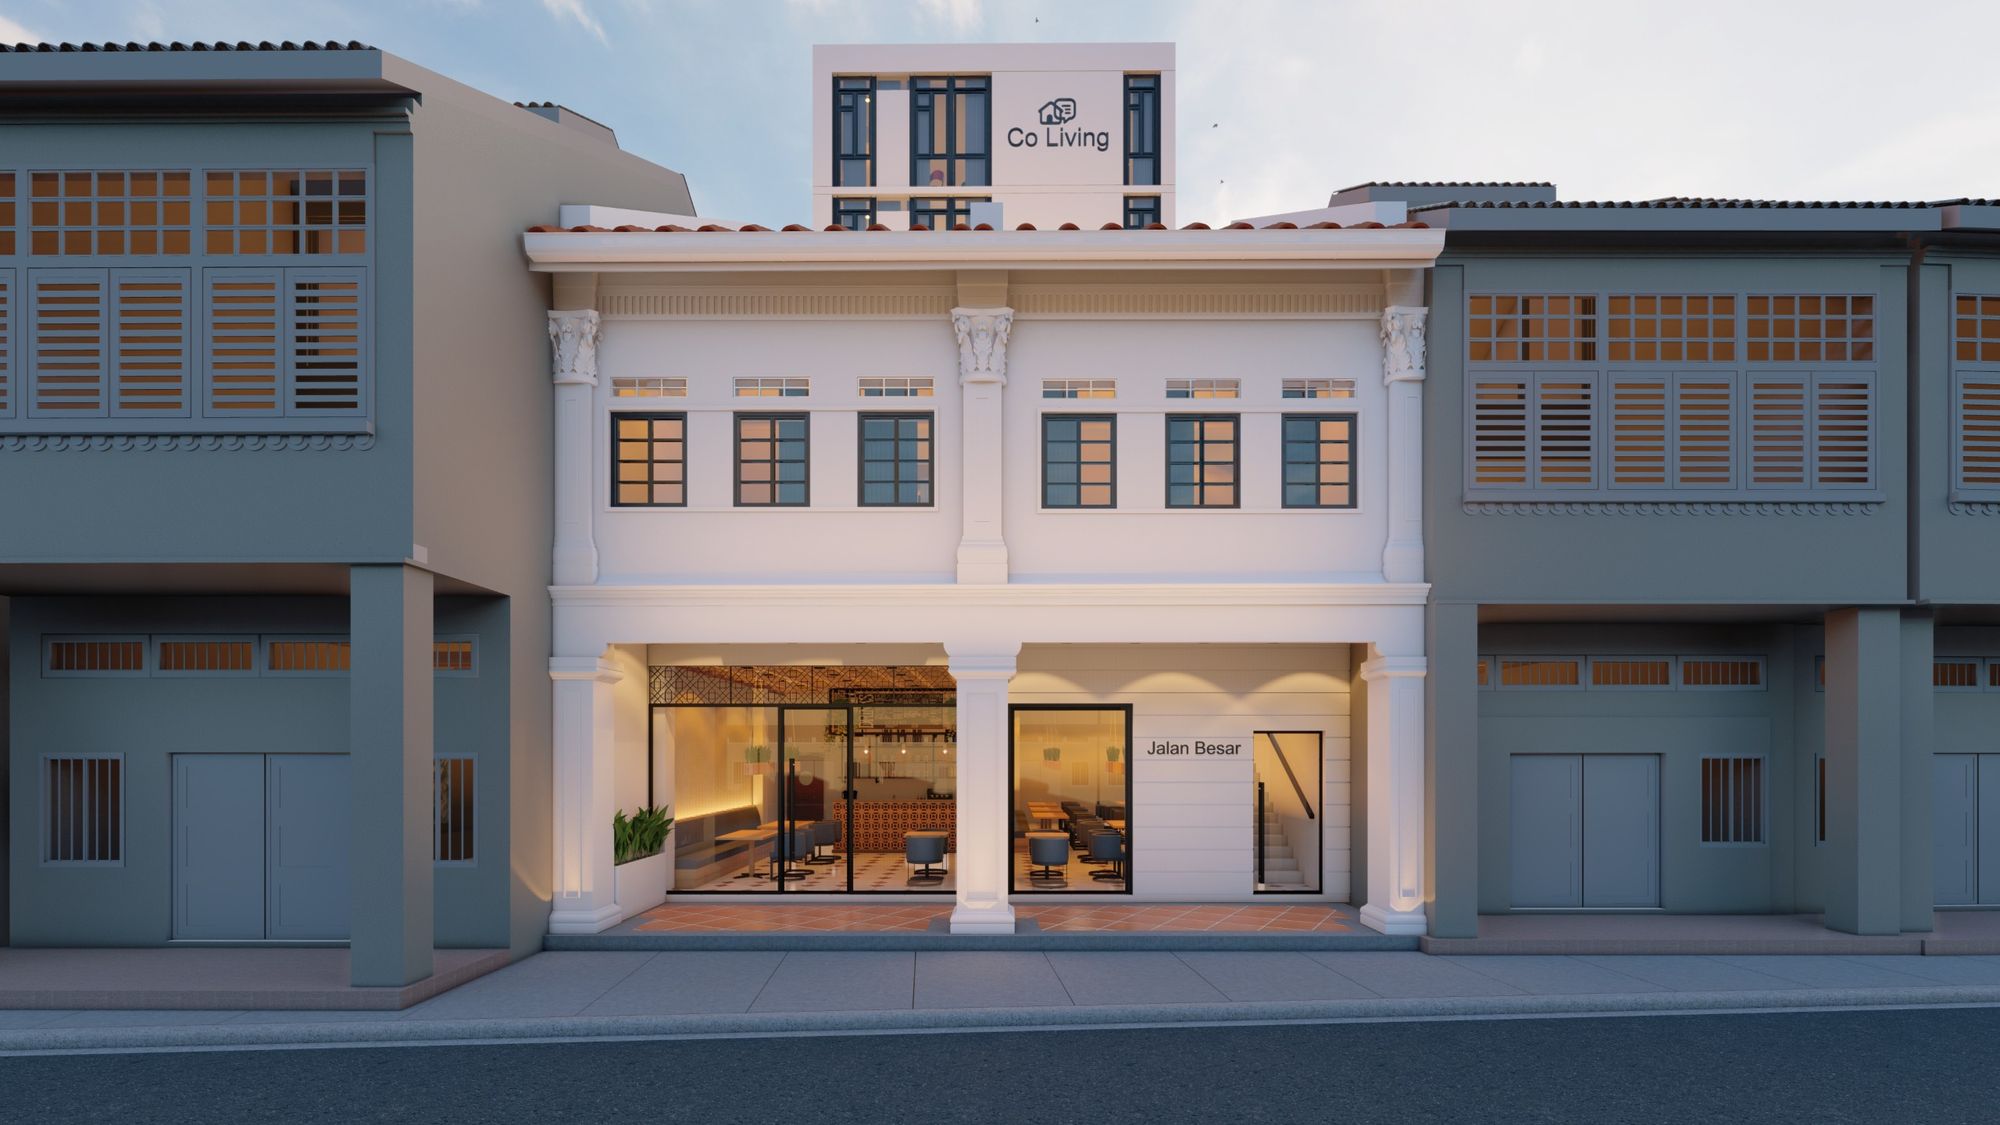
本地地产开发商Sevens Group以$33.8 million出售惹兰勿刹一栋翻新后的商业大楼。位于287与289 Jalan Besar的两块相邻永久地契地段,现已合并为一处商业资产对外出售。
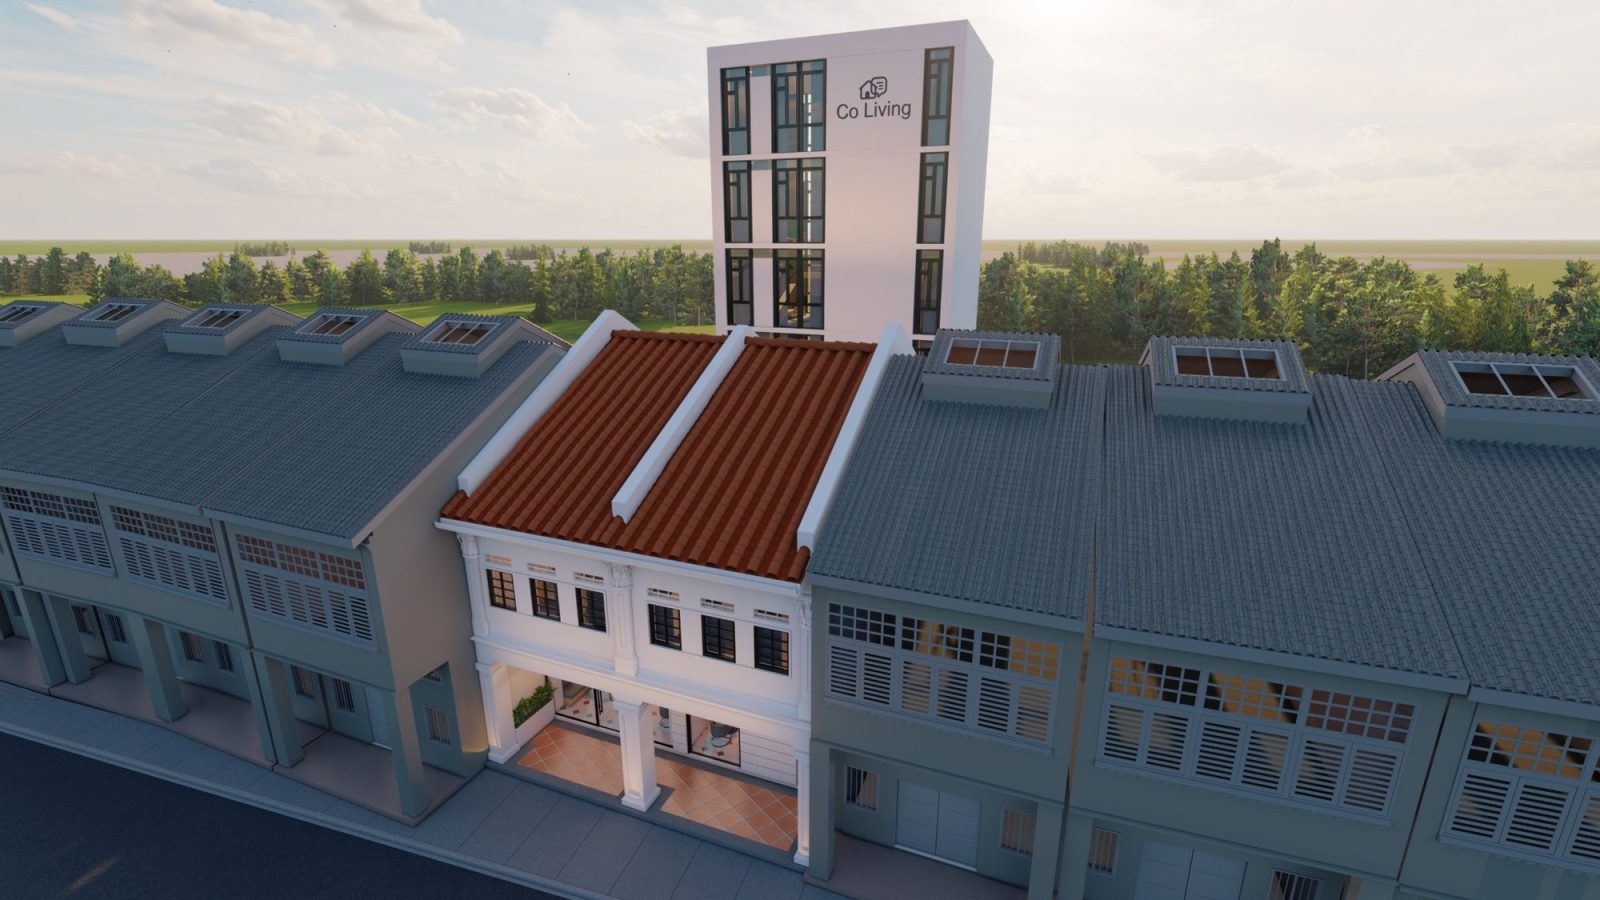
这处近年翻新的资产由一对受保留的店屋及一座新建的后部扩建组成。Sevens Group表示,总建筑面积为9,131.98 sq ft。
要价为$33.8 million,折合2,455 sq ft土地面积的约$13,770 psf。作为商业资产,不受ABSD与SSD约束,面向本地与海外买家及机构投资者开放。
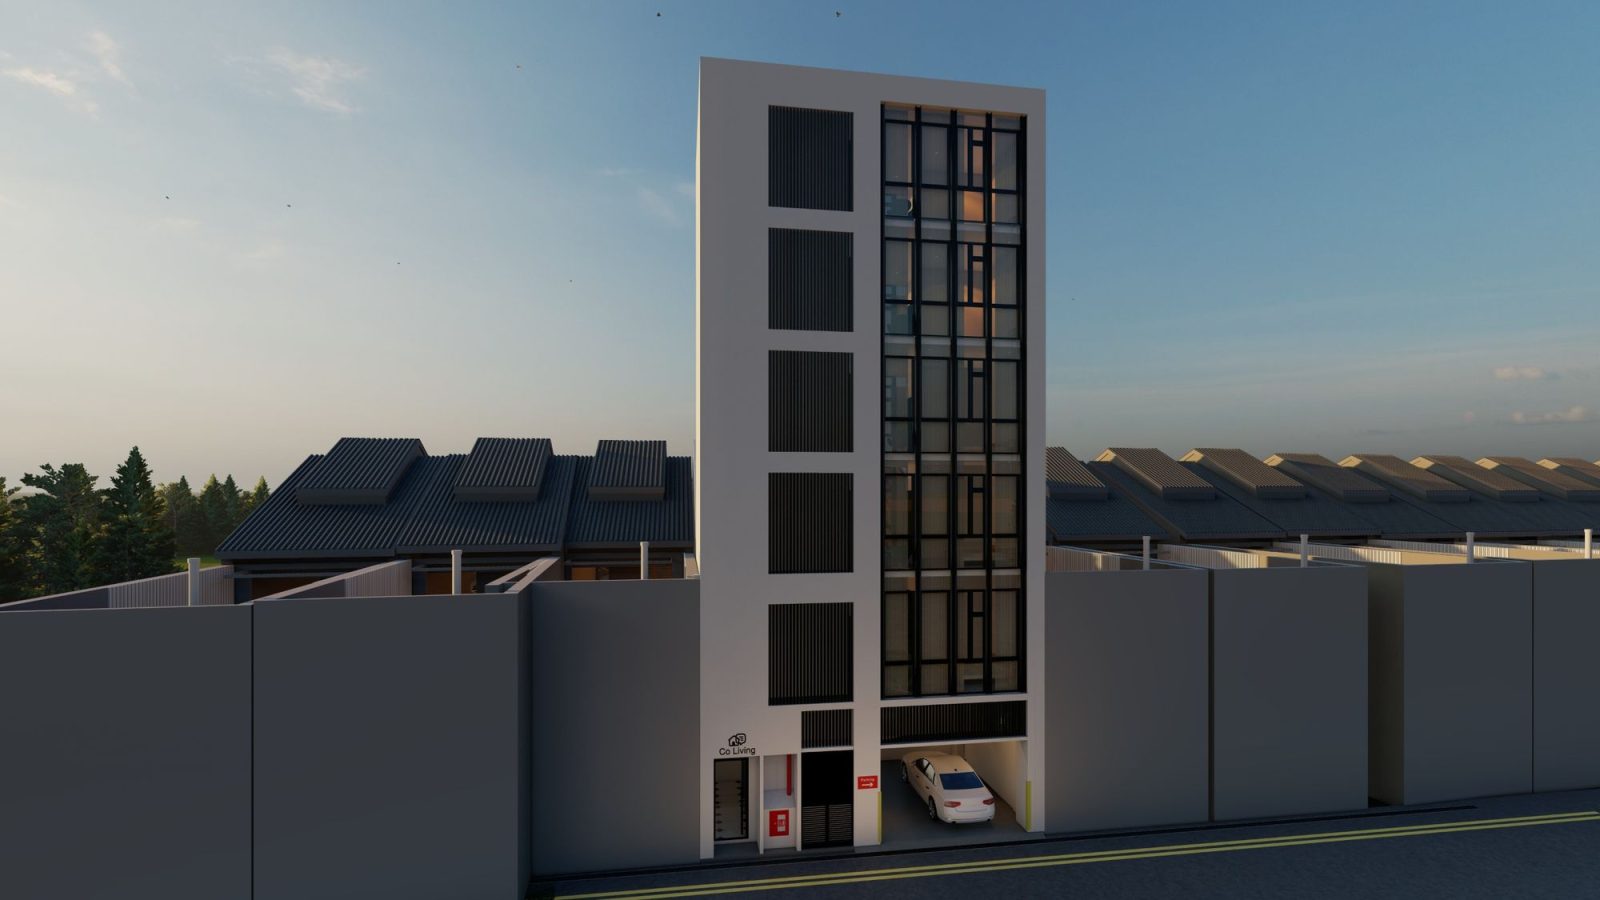
翻新前,这两块地段(287与289 Jalan Besar)为各自独立的两层保留店屋。历经约一年半的改造,Sevens Group已修复前方店屋主体,并在后部新建三层扩建。
开发商估计,此次改造投入接近$9 million。
目前,该物业为六层楼,位于第8区的Petain Road/Tyrwhitt Road保留区内。其获批GFA约7,365 sq ft,地积比为3.0。
不过,我们在撰稿前的调研中留意到,营销资料标示的建筑面积更大,约9,132 sq ft。开发商解释称,其中计入了挑空、空调板等面积。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
各层获批用途有所不同:一层为商店,二层为办公室,其上四层为服务式公寓。
原先的三层实为二层夹层,属保留店屋原有结构。现已单独计作一层,并与四、五、六层(均为后部新建扩建)一并纳入服务式公寓的审批范围。
我们亦留意到,开发商的宣传册列出共八间带卫套房。依据获批图则,其中四间位于上述服务式公寓楼层——每层一间——据称其配置定位于新加坡多数共居运营商所服务的中期租住客群。
其余四间位于二层,而该层的获批用途为‘Office’。Sevens Group澄清,所谓的“ensuite”指的是每个工作区配有独立厕所,而非卧室。
新加坡灵活住宿市场的又一块拼图
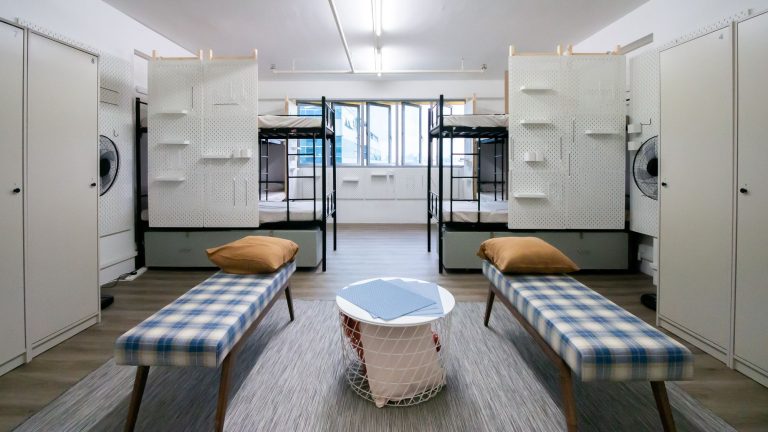
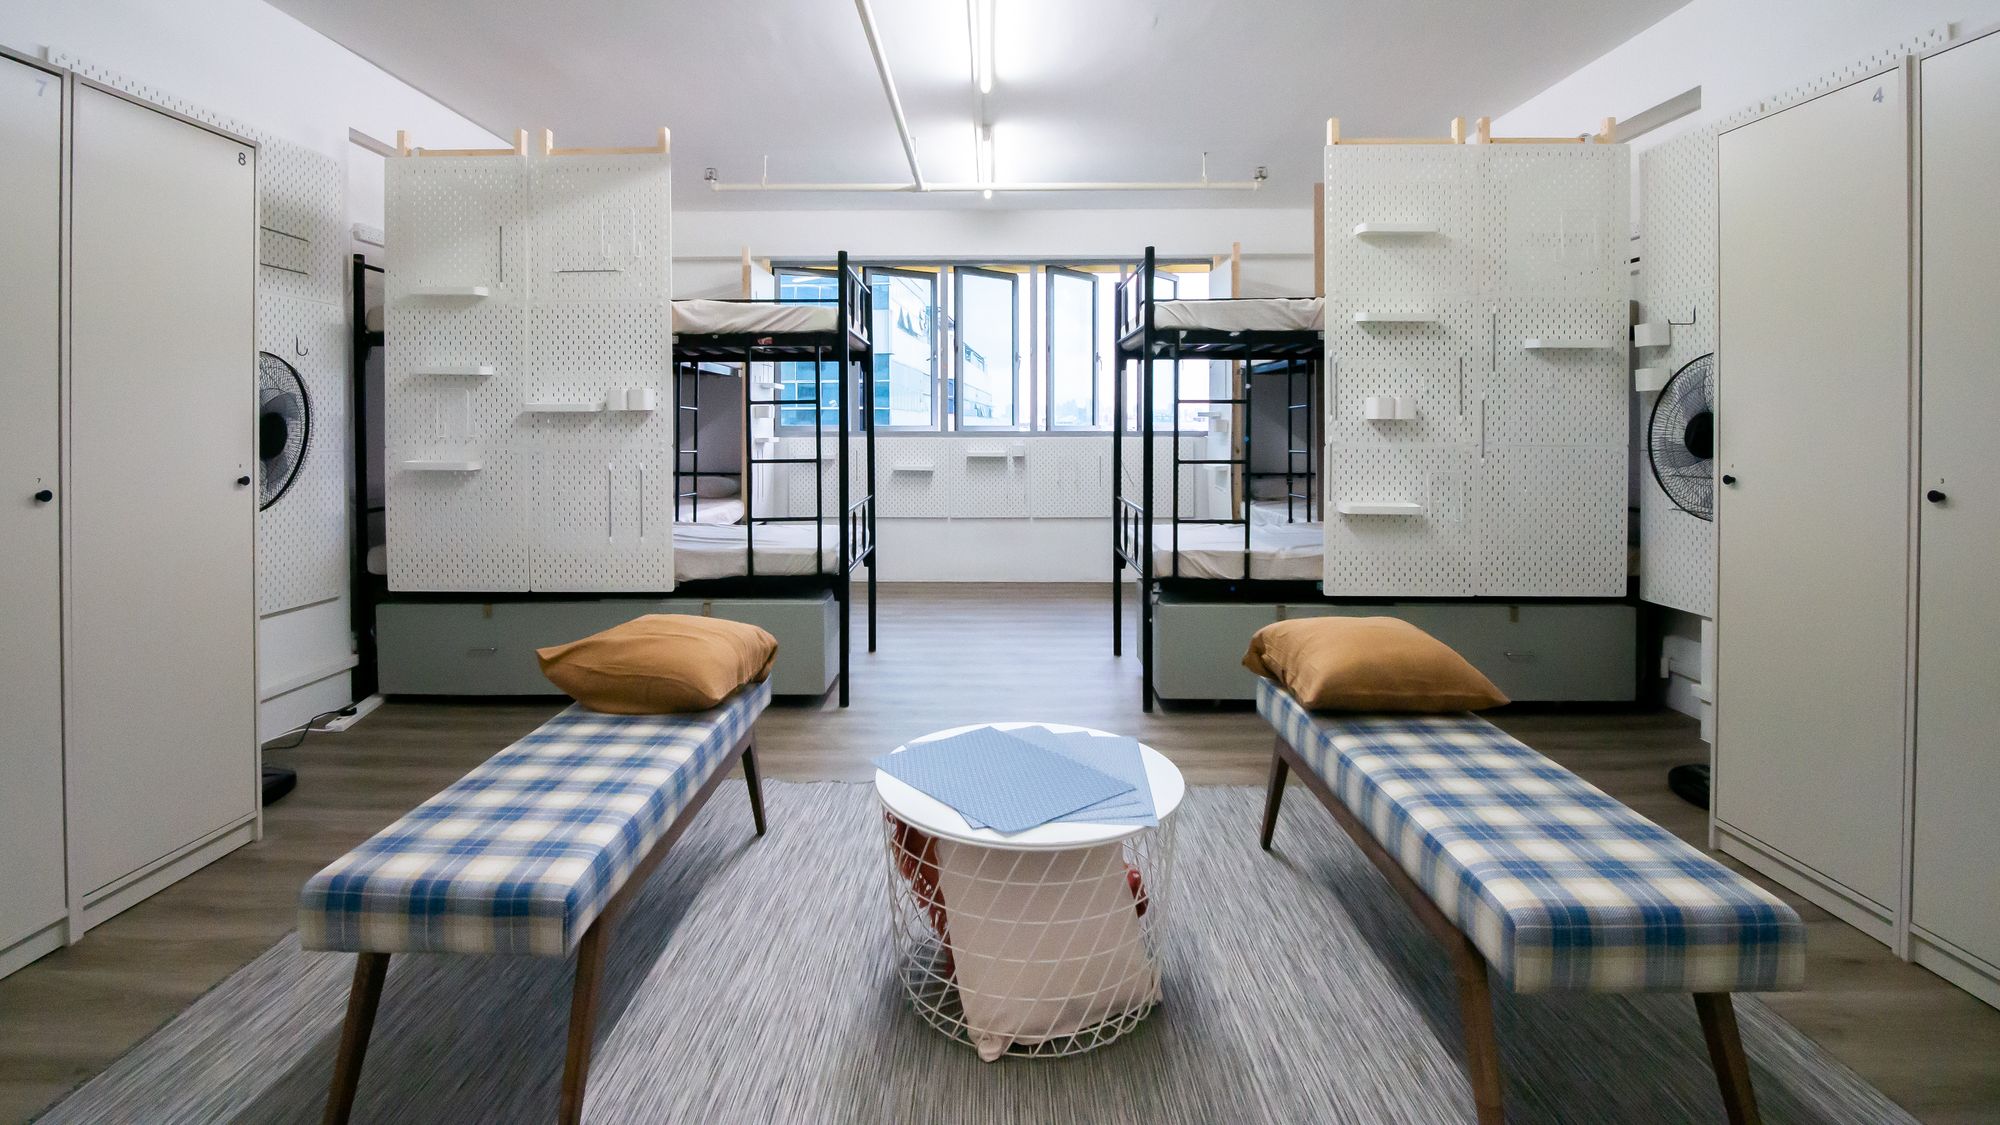
整体来看,结合改造情况与我们与开发商的交流,楼内的居住部分旨在填补传统住宅租约与酒店住宿之间的空档。
新加坡私宅最低租期为三个月,且房东通常不愿意签订少于两年的租约。另一方面,像Airbnb这类平台上的短租在本地并不被允许,于是中期停留的访客往往只能在高端服务式公寓与普通住宅租约之间取舍。
不过,Coliwoo、Hmlet、Figment等共居运营商的崛起与扎根,恰好切中这一空档。近期Coliwoo与The Assembly Place的上市,也反映了机构对这类运营模式的兴趣。
因此,Sevens Group此次改造的高楼层,显然是针对这一细分客群。
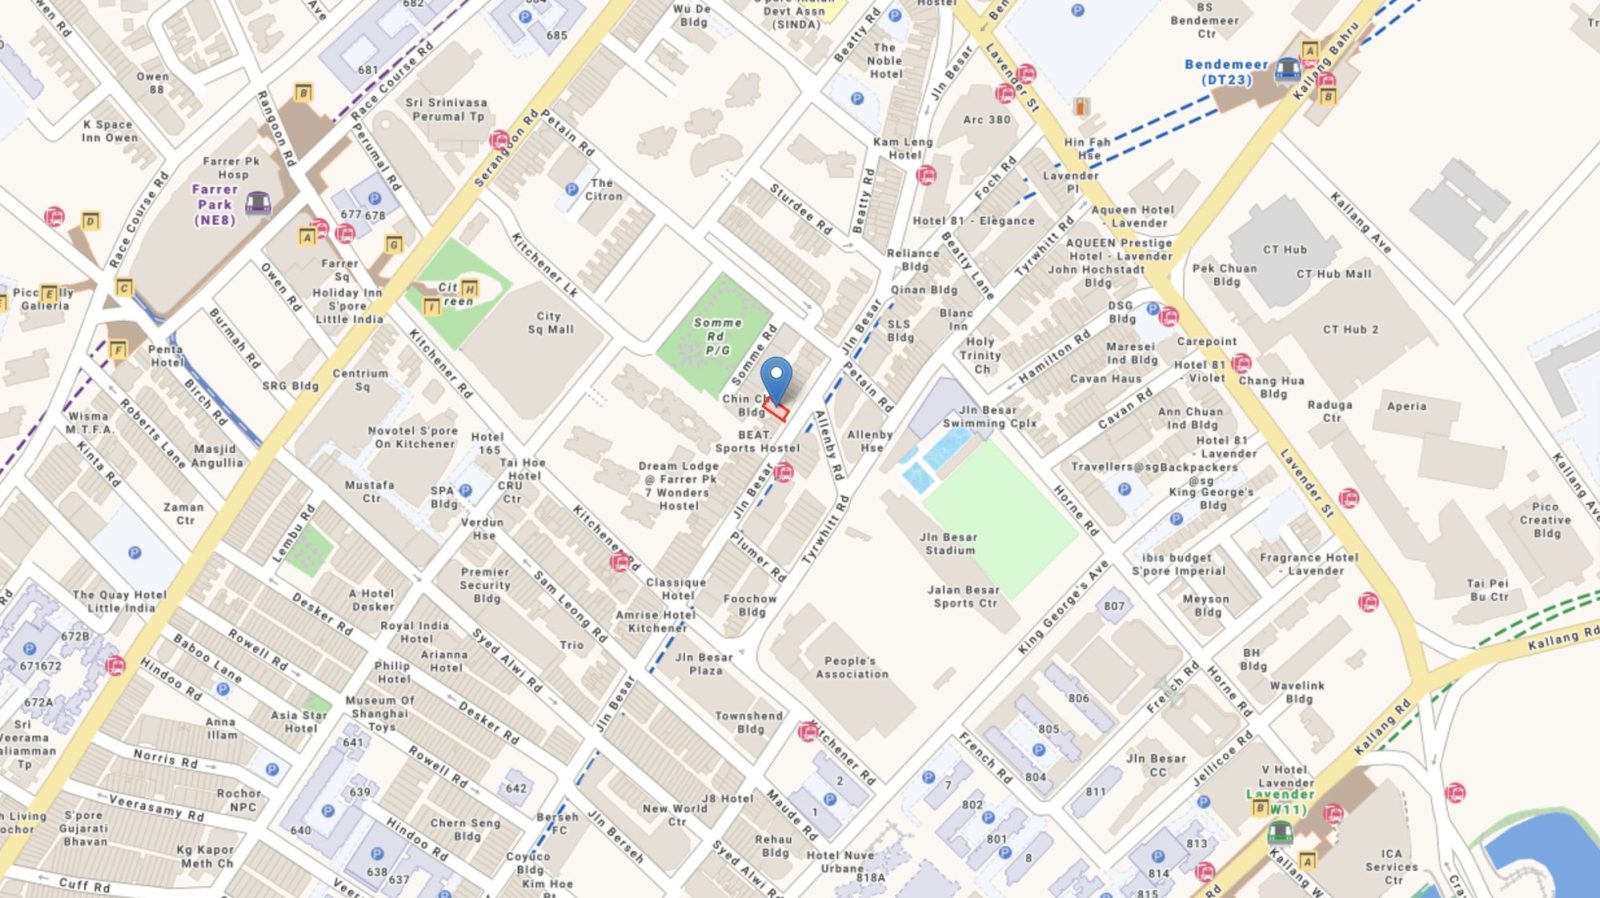
该物业在区位上有多重利好。City Square Mall以及整段Jalan Besar的F&B步行数分钟可达,这类便利性对短至中期租客具有足以让他们愿意为之付费的吸引力。
但在我们看来,关键在于支撑这一定位的审批目前仅部分到位,且有效期仍存在变数。
审批仍在追赶建筑的进度
据我们查得的公开资料,URA曾对三至六层核准服务式公寓用途,但为定期许可,期满需续期方可继续使用。
一份日期为2025年3月的URA书面许可未注明到期日;不过Sevens Group表示,此类批准通常有效期为两年,且其已向URA提交续期申请。
但鉴于续期尚未落实,潜在买家实际上将依赖一项可能即将到期的批准。
与此同时,二层的四个带独立卫生间的办公室完全不在服务式公寓的批准范围内。我们本月通过URA线上服务所做的自查显示,更改用途的查询结果为“否”。这意味着出于对潜在不利影响的考量,该地段目前不支持新增服务式公寓、酒店与背包客旅舍等用途。
这一状况预计在未来约六个月内仍将维持。
Sevens Group表示,倾向保持该层布局的开放性,可作为办公室或共居房间对外招商,将是否变更用途留给买家决定。但就目前而言,共居用途变更刚被驳回,URA仅允许二层就‘学生宿舍’用途提交评估申请。
一层也存在类似隐忧。其装修考虑了F&B运营需求,但获批用途为商店,且现有装配尚未达到真正的F&B配置:隔油池仅作预留,尚未安装。
此前于2022年给予前业主的临时餐馆许可已于2025年9月到期,且不适用于焕新后的建筑。
我们无从得知开发商与主管机构当前的沟通进展,但基于目前可拼凑的信息判断,此资产值得任何潜在买家或投资者进行严格尽职调查。
授权施工与各层用途的URA保留许可亦附带条件:若未于2026年8月16日前完工,则许可失效。该期限现已届满,而大楼仍被描述为‘接近完工’;不过,Sevens Group称已申请展期。
那么,若为这项永久地契商业资产支付$33.8 million,新业主究竟会得到什么?
以$13,770 psf的土地单价来看,相较周边可比项目与成交,显得偏高——同一保留区内的店屋在过去两年多以约$5,990至$7,301 psf易手。
例如,Foch Road一处永久地契单位在去年8月的成交价为$5,990 psf。2024年年中另有两宗同区可比交易,Foch Road达$6,474 psf,Sam Leong Road达$7,301 psf,为近期可比中的高位。
更广泛区域内有一宗较接近的成交:Little India的Syed Alwi Road上一间小型店屋在3月以$12,431 psf成交,总价$10.25 million。其土地面积为825 sq ft,仅为本惹兰勿刹项目地块的三分之一。
我们无法仅凭URA caveats确认该价格是否反映真实市值,因而不宜将其作为精确的数据点。规模更接近标的的Foch Road与Sam Leong Road交易,仍是本次估价较为公允的参照。
要解释价差,关键常在于地块的开发强度。其获批GFA接近土地面积的三倍,而常见的两三层邻里店屋则要小得多。
按面积计,基于7,365 sq ft的获批GFA,要价折合约$4,590 psf。同时,约$9 million的改造成本约占$33.8 million要价的四分之一,余下部分应涵盖土地成本与开发商利润。
据URA记录,在两块地中,287 Jalan Besar于2022年以$6.3 million成交。公开的URA caveats中未见相邻的289 Jalan Besar有登记。
但若假设两块相近地段的价格大致相当,则土地成本约$13 million,整体投入约$22 million。
我们如何看待这项永久地契商业资产?
作为一项近年翻新的商业资产,且对本地与海外买家开放,预计将吸引注重收益的投资者,以及希望自置营业空间的企业。
即便八间带卫套房全部获批,对共居运营而言数量仍过少;其商业模式依赖规模经济——将人手、清洁与管理成本摊分至数十乃至上百间客房。
按我们的粗略测算,若以$33.8 million成交,八间客房摊算下来每间逾$4 million,远非任何共居租金收入所能支撑。
综合各项因素,我们的结论是:此次重建原本是Sevens Group以差异化产品切入共居市场的机会,但其选择出售而非自营。
永久地契、交通便利的城市边缘地段,以及在供应紧俏板块内一处完工并已装配的资产,都是切实的优势。营销资料亦强调命名权与醒目的临街面,对共居或商用品牌都有实际吸引力。
不过,令人担忧的是,支撑其主要卖点的用途审批仅部分到位:二层仍被限定为办公用途,一层尚需取得F&B审批,而服务式公寓的许可本身也面临续期。
我们认为,能否理顺上述审批与手续,恐将决定$33.8 million究竟是公允价,还是过于乐观的要价。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。点击此处阅读英文原文。


0 Comments