


Ryan 你好,
也借此机会感谢你和 StackHome 为新加坡读者持续提供深入的房地产市场分析。你们的内容我非常认可。
目前我们在置业路径上有 4 个选项迟迟难决,想听听你的意见。以下是我们的情况与 4 个方案。你会如何排序?你认为哪一个最适合我们的处境?
| 项目 | 金额 |
| HDB 预计售出价格 | $900,000 |
| 现金储蓄 + CPF | $150,000 |
| 未偿还房贷 | $300,000 |
| 可用现金 + CPF 余额合计 | $750,000 |
| 项目 | 金额 |
| 夫妻合计年薪(30 多岁) | $177,000 |
| 年度保险支出 | $19,200 |
| 选项 1:两套公寓 | 首付 | 预计房价 |
| 第一套公寓(自住)2BR | $347,100.00 | $1,250,000.00 |
| 第二套公寓(出租) | $303,600.00 | $1,100,000.00 |
| 现金 + CPF 合计 | $650,700.00 | |
| 余下可用于投资的现金 | $99,300.00 |
| 选项 2:一套公寓 + 其他投资 | 首付 | 最高价格 |
| 公寓(自住)3BR | $509,600.00 | $1,800,000.00 |
| 现金 + CPF 合计 | $509,600.00 | |
| 余下可用于投资的现金 | $141,100.00 |
| 选项 3:继续住在 HDB |
| 选项 4:以二次申请者身份申购 EC |
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
很高兴听到我们的内容对你有帮助,也感谢你提供的详尽资料。
从你提供的测算来看,这 4 个选项都具备可行性。下文我们将逐一深入分析。
先来评估你们的负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
负担能力
出售
| 预计售出价格 | $900,000 |
| 未偿还贷款 | $300,000 |
| 销售所得(CPF + 现金) | $600,000 |
购买
夫妻合计可负担金额
| 基于年龄 33 与 35 岁、合计月薪 $14,750、利率 4.8% 的最高贷款额 | $1,546,224(30 年期) |
| CPF + 现金 | $750,000 |
| 贷款 + CPF + 现金合计 | $2,296,224 |
| 按 $2,296,224 计算的 BSD | $84,411 |
| 估算可负担房价 | $2,211,813 |
丈夫个人可负担额度
| 基于年龄 35 岁、月薪 $8,250、利率 4.8% 的最高贷款额 | $864,837(30 年期) |
| CPF + 现金* | $375,000 |
| 贷款 + CPF + 现金合计 | $1,239,837 |
| 按 $1,239,837 计算的 BSD | $34,193 |
| 估算可负担房价 | $1,205,644 |
*由于不清楚你们各自持有的 CPF 金额,我们假设两人等额分配。
妻子个人可负担额度
| 基于年龄 33 岁、月薪 $6,500、利率 4.8% 的最高贷款额 | $681,387(30 年期) |
| CPF + 现金* | $375,000 |
| 贷款 + CPF + 现金合计 | $1,056,387 |
| 按 $1,056,387 计算的 BSD | $26,855 |
| 估算可负担房价 | $1,029,532 |
*由于不清楚你们各自持有的 CPF 金额,我们假设两人等额分配。
你们也可根据手头现金在两人之间灵活调配,从而调整各自的可负担额度。
在厘清你们的财务状况后,我们来梳理你们正在考虑的选项。
可选路径
出售 HDB,并购入两套公寓
购入两套公寓的优势之一在于分散配置。持有多套资产可降低集中风险——若其中一套表现不佳,另一套可能弥补,从而令整体组合更稳健。
除潜在租金收入外,同时拥有两套公寓也带来更大的灵活性。你们可以自住其一、出租其二,或两套都出租,自己选择更符合偏好的项目居住。这样的弹性便于你们随着时间调整策略,以契合个人与财务目标。
不过,多房持有也有挑战。最直接的劣势是财务承诺更高:两套公寓意味着按揭、房产税、管理费等负担倍增。若租金或增值不及预期,现金流压力会更大。
还存在空置风险。若两套都用于出租,可能会经历一段时间一套或两套都空置,现金流会被打乱,进而影响你们履行财务义务。
流动性也是一大考量。房地产整体上流动性较弱,变现需要时间;若需快速出手,在市况疲弱时可能不得不接受更低价格。
下面来看相关成本。
我们假设你们分别用足 $1.2M 与 $1M 的预算,其中 $1M 的物业用于投资,租金回报率为 3%(rental yield)。计算以 10 年为期。鉴于你们的测算只计入 25% 首付、其余资金计划投入其他投资工具,我们将假设贷款尽可能做到最高。
自住房
| 购入价格 | $1,200,000 |
| BSD | $32,600 |
| 最高贷款 | $864,837 |
| 所需资金 | $367,763 |
| 剩余资金 | $7,237 |
| 利息支出(假设 30 年期、利率 4%) | $311,980 |
| BSD | $32,600 |
| 房产税 | $12,400 |
| 管理费(假设 $300/月) | $36,000 |
| 总成本 | $392,980 |
投资房
| 购入价格 | $1,000,000 |
| BSD | $24,600 |
| 最高贷款 | $681,387 |
| 所需资金 | $343,213 |
| 剩余资金 | $31,787 |
| 利息支出(假设 30 年期、利率 4%) | $245,802 |
| BSD | $24,600 |
| 房产税 | $36,000 |
| 管理费(假设 $250/月) | $30,000 |
| 租金收入 | $300,000 |
| 中介费(假设每 2 年支付一次) | $13,625 |
| 总成本 | $50,027 |
若走此路径的总成本:$392,980 + $50,027 = $443,007
合计剩余资金:$7,237 + $31,787 = $39,024
若将剩余资金投入其他投资工具,基于不同 ROI(回报率)的 10 年潜在增值如下:
| ROI | 10 年潜在收益 | 扣除收益后的总成本 |
| 4% | $18,741 | $424,266 |
| 5% | $24,542 | $418,465 |
| 6% | $30,862 | $412,145 |
| 7% | $37,742 | $405,265 |
出售 HDB,并购入更大的公寓
尽管你们的最高可负担上限达 $2.2M,但既然你们以 $1.8M 为基准,我们也按此测算。
| 购入价格 | $1,800,000 |
| BSD | $59,600 |
| 最高贷款 | $1,546,224 |
| 所需资金 | $313,376 |
| 剩余资金 | $436,624 |
| 利息支出(假设 30 年期、利率 4%) | $557,782 |
| BSD | $59,600 |
| 房产税 | $28,800 |
| 管理费(假设 $350/月) | $42,000 |
| 总成本 | $688,182 |
若将剩余资金投入其他投资工具,基于不同 ROI 的 10 年潜在增值如下:
| ROI | 10 年潜在收益 | 扣除收益后的总成本 |
| 4% | $209,686 | $478,496 |
| 5% | $274,590 | $413,592 |
| 6% | $345,303 | $342,879 |
| 7% | $422,281 | $265,901 |
Remain status quo
鉴于近期 HDB 的涨势以及你们的单位所处的优越地段,短中期内价格大概率能保持稳健。与前两种方案相比,这条路径无疑是成本最低的,还能保留理想的居住地段。
然而,这会限制你们“套现再投资”以获取更多资金的能力。若未来仍打算升级到私宅,随着 HDB 与私宅的价差扩大(见下表与示意),升级难度可能会提高。
| Year | HDB (resale) | Non-landed private property (resale) | Price gap |
| 2013 | $469 | $1,245 | 165.46% |
| 2014 | $441 | $1,190 | 169.84% |
| 2015 | $423 | $1,191 | 181.56% |
| 2016 | $424 | $1,248 | 194.34% |
| 2017 | $425 | $1,292 | 204.00% |
| 2018 | $419 | $1,325 | 216.23% |
| 2019 | $416 | $1,344 | 223.08% |
| 2020 | $431 | $1,294 | 200.23% |
| 2021 | $488 | $1,345 | 175.61% |
| 2022 | $532 | $1,455 | 173.50% |
| 2023 | $564 | $1,562 | 176.95% |
从表中可以看到,2013 年降温措施后,HDB 价格走弱并在疫情前趋于停滞,而私宅价格回升更快。这并不是说私宅不受降温影响,而是由于 HDB 作为政府住房、以居住为主,调控更为严格,投资属性较弱。
若选择保留 HDB,我们假设你们的房贷为银行贷款、剩余年限 20 年,据此估算成本:
| 利息支出(假设 20 年期、利率 4%) | $97,711 |
| 房产税 | $7,600 |
| 市镇理事会服务与杂费(假设 $71/月) | $8,520 |
| 总成本 | $113,831 |
由于我们不清楚 $150,000 可用资金中现金与 CPF 的具体构成,先假设其中 $100,000 为现金,并投入其他投资。
若将这笔现金投入其他投资工具,不同 ROI 下的 10 年潜在增值如下:
| ROI | 10 年潜在收益 | 扣除收益后的总成本 |
| 4% | $48,024 | $67,967 |
| 5% | $62,889 | $53,102 |
| 6% | $79,085 | $36,906 |
| 7% | $96,715 | $19,276 |
Try for an EC as a second timer
我们理解购买 EC 的吸引力,其历史整体盈利表现一贯不俗。数据显示,即便在不利市况下,绝大多数 EC 交易仍能获利。
我们也曾讨论过,1996 至 1999 年间部分交易亏损的主因在于入市时点,详见这里。
购买 EC 与 BTO 类似,常被视作“新加坡人的特权”。其“专享性”还体现在 EC 的收入上限较 BTO 仅高 $2,000,且按 Mortgage Servicing Ratio (MSR) 评估,而非私宅采用的 Total Debt Servicing Ratio (TDSR)。这通常意味着贷款额度更低,前期自备款更高。
由于你们已购买过补贴房,如购置新 EC,需缴付转售征费(resale levy)。
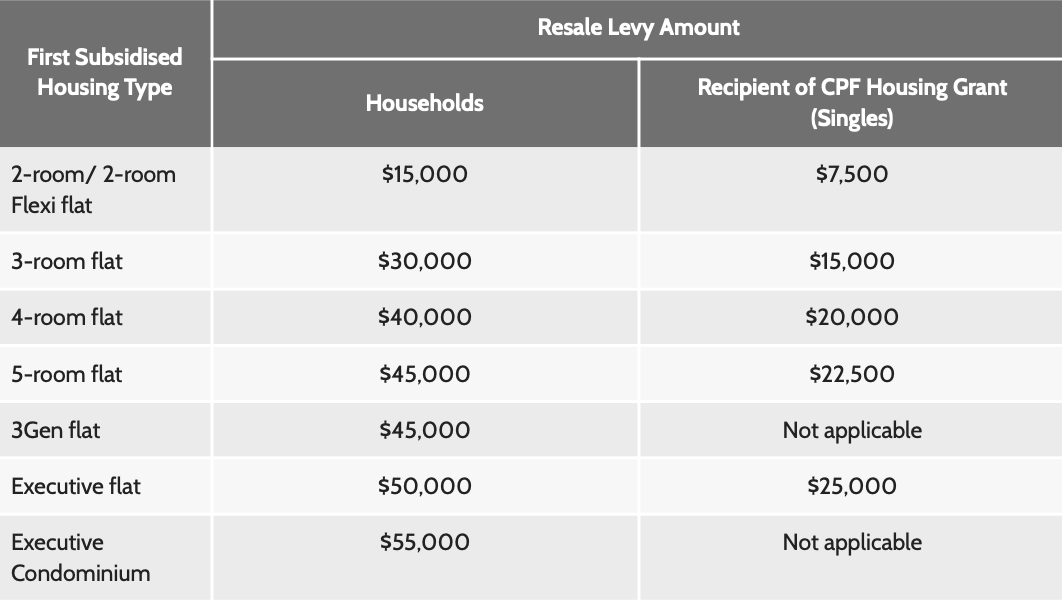
此外,作为二次申请者,你们的中签概率也会降低,因为新推 EC 仅有 30% 的配额留给二次申请者。
若你们目前的 HDB 为 4-room,你们购买 EC 的可负担能力将调整为:
| 基于年龄 33 与 35 岁、合计月收入 $14,750、利率 4.8% 的最高贷款额 | $843,395(30 年期) |
| CPF + 现金 | $750,000 |
| 贷款 + CPF + 现金合计 | $1,593,395 |
| 按 $1,593,395 计算的 BSD | $49,269 |
| 转售征费(resale levy) | $40,000 |
| 估算可负担房价 | $1,504,126 |
参考近年 EC 推售情况,$1.5M 的预算应能买到 3 房型。若用足预算,相关成本如下:
| 购入价格 | $1,500,000 |
| BSD | $44,600 |
| 转售征费(resale levy) | $40,000 |
| 最高贷款 | $843,395 |
| 所需资金 | $741,205 |
| 剩余资金 | $8,795 |
| 利息支出(假设 30 年期、利率 4%) | $304,245 |
| BSD | $44,600 |
| 转售征费(resale levy) | $40,000 |
| 房产税 | $19,800 |
| 管理费(假设 $300/月) | $36,000 |
| 总成本 | $444,645 |
若将这笔剩余资金投入其他投资工具,不同 ROI 下的 10 年潜在增值如下:
| ROI | 10 年潜在收益 | 扣除收益后的总成本 |
| 4% | $4,224 | $440,421 |
| 5% | $5,531 | $439,114 |
| 6% | $6,956 | $437,689 |
| 7% | $8,506 | $436,139 |
What should you do?
我们来快速小结一下 4 条路径:
| 可行路径 | 产生的成本 | 剩余资金 | 7% ROI 的潜在收益 |
| 卖掉 HDB,购买两套公寓 | $443,007 | $39,024 | $37,742 |
| 卖掉 HDB,购买更大的公寓 | $688,182 | $436,624 | $422,281 |
| 维持现状 | $113,831 | $150,000 | $96,715 |
| 以二次申请者身份尝试 EC | $444,645 | $8,795 | $8,506 |
四个选项中,维持现状成本最低,但也放弃了“套现再投资”获取更高回报的机会。考虑到你们还比较年轻,尚能运用更高的贷款杠杆,这个选项并不理想。
购入 EC 的盈利前景不俗,但由于贷款额度较低,你们需要动用大部分 CPF 与现金来完成购置。这会大幅占用原本可用于其他投资或应急的资金,未必合适。
在前两条路径之间,取舍最终取决于你们的偏好与风险承受能力。你们更倾向通过租金与潜在资本增值来获利,还是通过金融投资来实现回报?
选项 1 会让你们后续可用于投资的资金更少,但租金有助于抵消部分支出。这种做法可能使现金流更为吃紧;若不急于行动,也可先行累积储蓄。鉴于剩余资金有限,需留意未纳入测算的零碎成本,如过户与中介费用。此外,资金受限也会压缩你们的投资选择空间。若一时找不到与目标匹配的第二套房,我们并不建议为“买而买”,可先与经纪充分沟通再行决定。
相较之下,选项 2 虽能保留更多资金用于他用,但总体成本更高。与选项 1 的成本差距,只有在 ROI 达到 6% 或更高时才会显著。
| ROI | 卖掉 HDB 并购买两套公寓 | 卖掉 HDB 并购买更大的公寓 | ||
| 10 年潜在收益 | 扣除收益后的总成本 | 10 年潜在收益 | 扣除收益后的总成本 | |
| 4% | $18,741 | $424,266 | $209,686 | $478,496 |
| 5% | $24,542 | $418,465 | $274,590 | $413,592 |
| 6% | $30,862 | $412,145 | $345,303 | $342,879 |
| 7% | $37,742 | $405,265 | $422,281 | $265,901 |
要让选项 2 更占优,你们的投资回报需高于 6%,这是可实现的。此外,若并非自行打理投资,选项 2 的操作相对更简单;相比之下,选项 1 还涉及租户管理。除此之外,金融投资的额外成本主要是经纪费;而持有出租房则需在租约间隙持续承担维护与管理。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments