


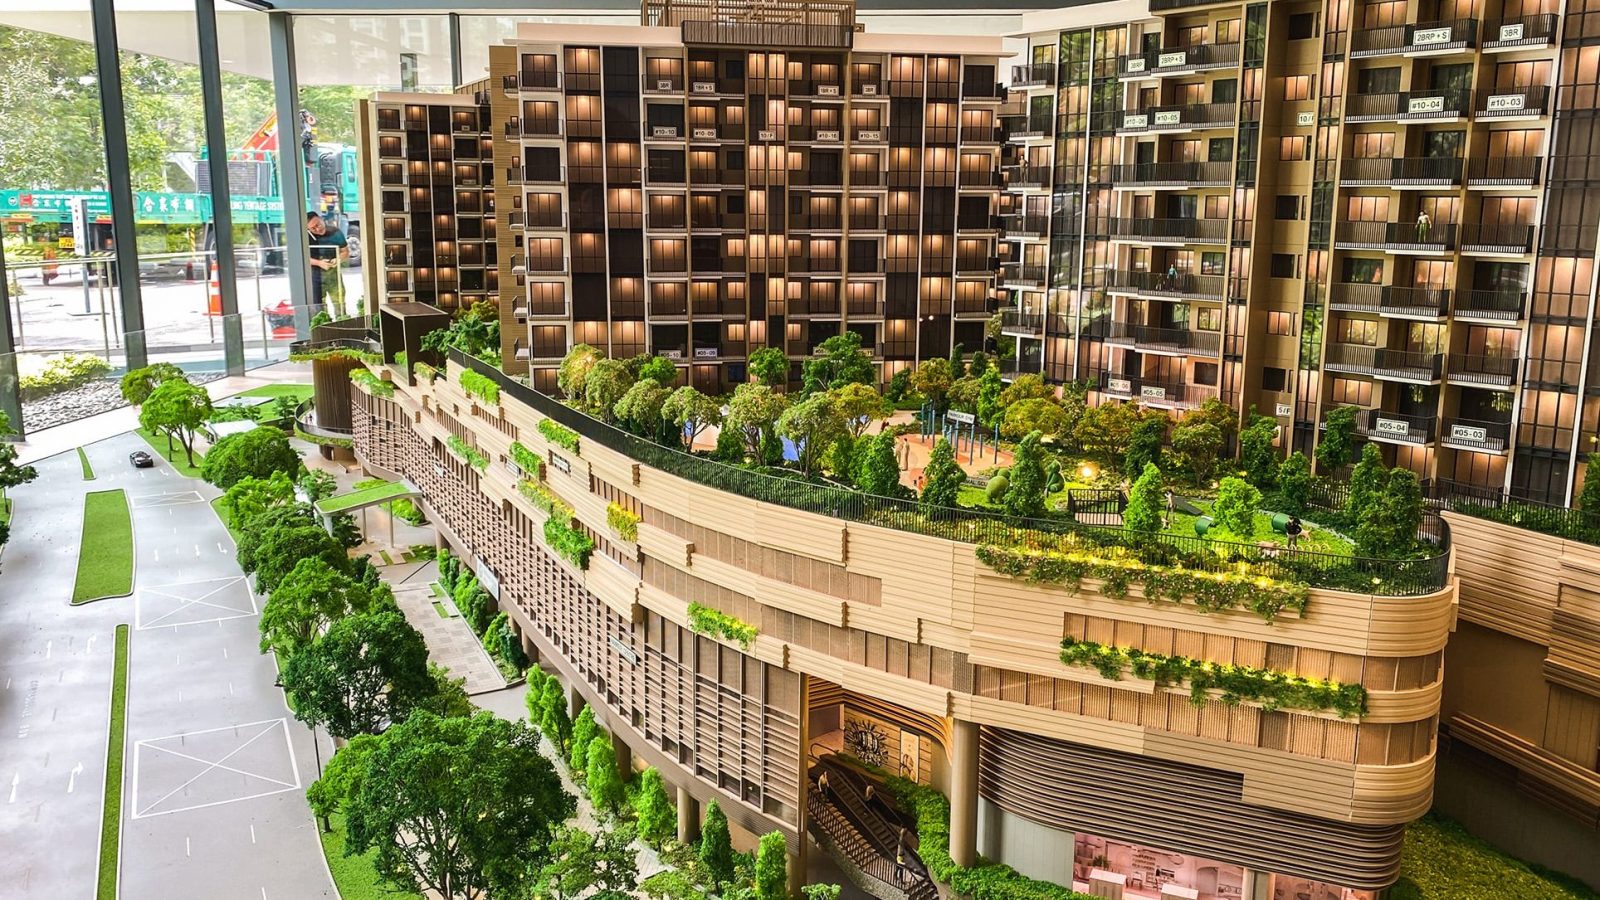
我一直关注你们的文章,感谢你们的专业分享。目前我和太太各持有50%一套刚取得TOP的 Sengkang Grand Residence 四房。再过几个月,我们的持有期将满第3年,届时无需支付SSD。我和太太年收入合计大约300K,我们都在40岁出头。两个孩子就读于离家很近的小学,4年后读完小学。我们正在权衡几种选择。
我们对居住地点的偏好很明确:尽量靠近MRT站。我们的打算是最终卖掉现有公寓,然后各自购置一套——一套自住,一套投资。我们两人的收入相近,其中一人比另一人高15%。主要的困扰在于,Buangkok 的配套相对不足,不如我们此前居住的大多成熟社区。
选项1:在现有住处再住4年,待孩子小学毕业后再作打算。顾虑在于届时我们已到40多岁中后段,若房价持续上涨,可能就无法再负担两套房。
选项2:卖掉现居所,买一套靠近 Buangkok MRT 的自住房,并同步再买一套用于投资。待孩子读完小学后,再搬到另一处交通更便捷、离市区更近、配套更完善的社区。担心的是,这套自住房的涨幅可能有限,再叠加装修成本与利率上升,最终可能出现亏损。
选项3:卖掉现居所,并在 Buangkok MRT 附近租房。同时购买两套房——一套作为未来自住,另一套作投资。顾虑在于当下租金高企,在等待新房建成期间需要支付大量租金,性价比可能不佳。
想听听你们的分析与建议,哪种方案更合理?
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
你好,
谢谢来信!
先自我介绍一下,我是 Joe,从事房地产顾问工作已有15年,也为不少有类似需求的买家提供过建议。你们目前的难题在于,既要兼顾自住需求(首要考虑是孩子的小学),又希望尽可能守住资产价值。
我们先来测算一下你们的可负担能力,再进入细节。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
可负担能力
由于我没有你们的确切数据,以下计算会基于一些假设。
丈夫:41岁,年薪 $160K
妻子:41岁,年薪 $140K
并假设你们各自都有足额首付款。
丈夫可负担能力(41岁)
| 说明 | 金额 |
| 基于41岁、月入 $13,333、利率4.8% 的最高贷款 | $1,252,628(24年期) |
| 按最高贷款75%计算的25%首付款 | $417,543 |
| 估算总可负担价 | $1,670,171 |
4年后可负担能力会如何:
丈夫可负担能力(45岁)
| 说明 | 金额 |
| 基于45岁、月入 $13,333、利率4.8% 的最高贷款 | $1,129,989(20年期) |
| 按最高贷款75%计算的25%首付款 | $376,663 |
| 估算总可负担价 | $1,506,652 |
妻子可负担能力(41岁)
| 说明 | 金额 |
| 基于41岁、月入 $11,666、利率4.8% 的最高贷款 | $1,096,015(24年期) |
| 按最高贷款75%计算的25%首付款 | $365,338 |
| 估算总可负担价 | $1,461,353 |
4年后则为:
妻子可负担能力(45岁)
| 说明 | 金额 |
| 基于45岁、月入 $11,666、利率4.8% 的最高贷款 | $988,709(20年期) |
| 按最高贷款75%计算的25%首付款 | $329,570 |
| 估算总可负担价 | $1,318,279 |
接下来逐一评估你们的备选方案。
可行路径
选项1:在现居所再住4年,然后出售并各自购买1套房产
由于Sengkang Grand Residences刚取得TOP,目前暂无可参考的历史转售数据。不过从近期转售(sub-sale)成交来看,该项目价格已有所走高。
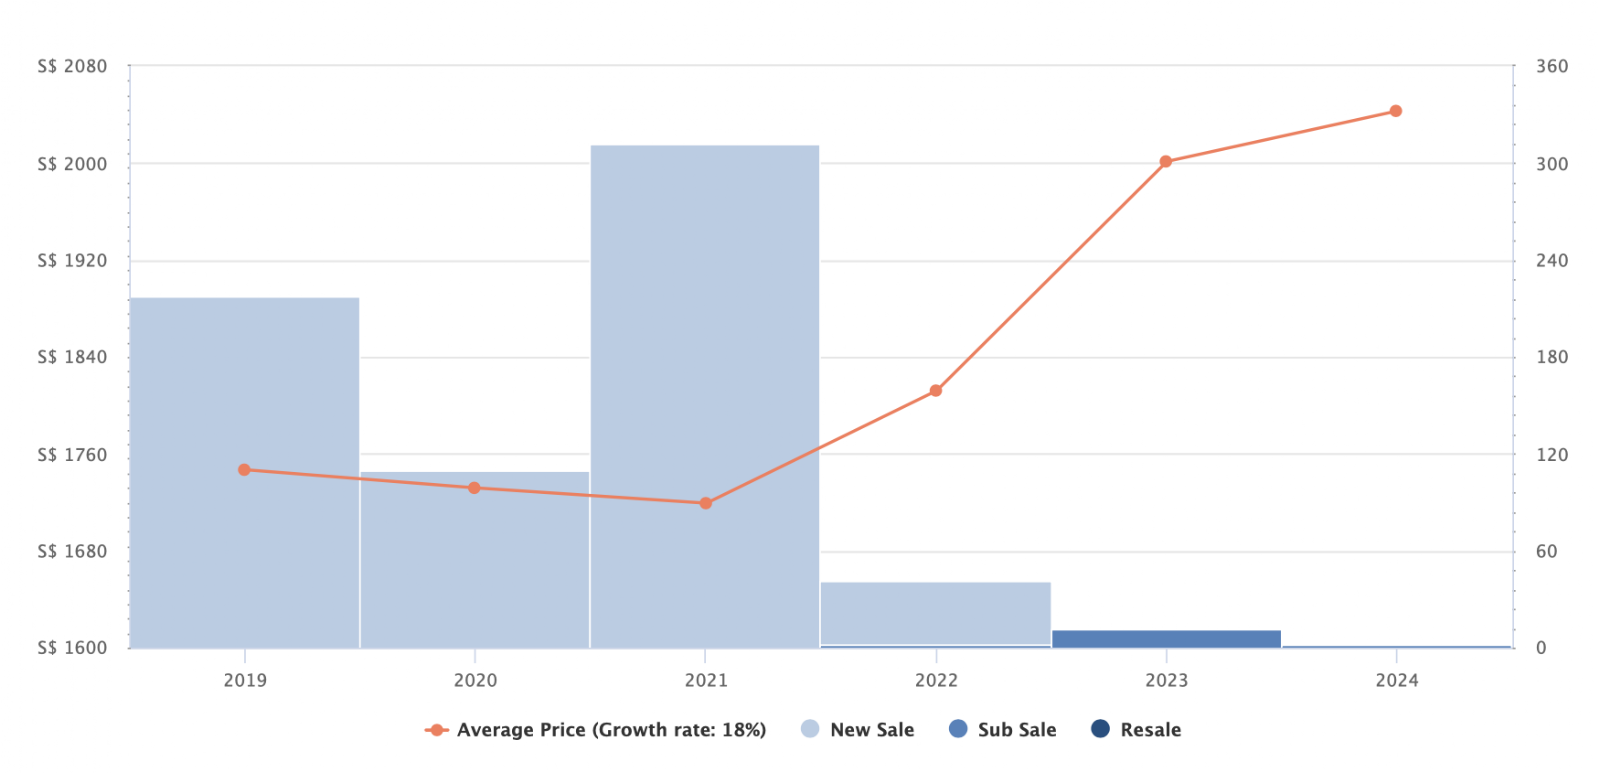
以2021年成交的四房为例,均价约为 $2,244,180。对比2023年5月一宗四房转售成交(1,313平方英尺、11楼单位),成交价 $2,530,000,涨幅大约13%。
鉴于Sengkang Grand Residences是片区内最新项目,且为综合体,上盖商场、MRT站与巴士转换站,合理预期未来几年价格表现应会较为稳健。
在此背景下,关键不在于是否出售,而在于你们未来的购买力。若假设薪资不变且贷款要求无变化,你们可以从下表看到,4年后贷款额度会减少约10%。
| 丈夫 | 妻子 | |
| 41岁最高贷款 | $1,252,628 | $1,096,015 |
| 24年期月供(假设4%利率) | $6,773 | $5,926 |
| 45岁最高贷款 | $1,129,989 | $988,709 |
| 20年期月供(假设4%利率) | $6,848 | $5,991 |
考虑到你们有两个孩子,自住房至少需要3房。为便于估算,我们以1,000平方英尺的单位计。
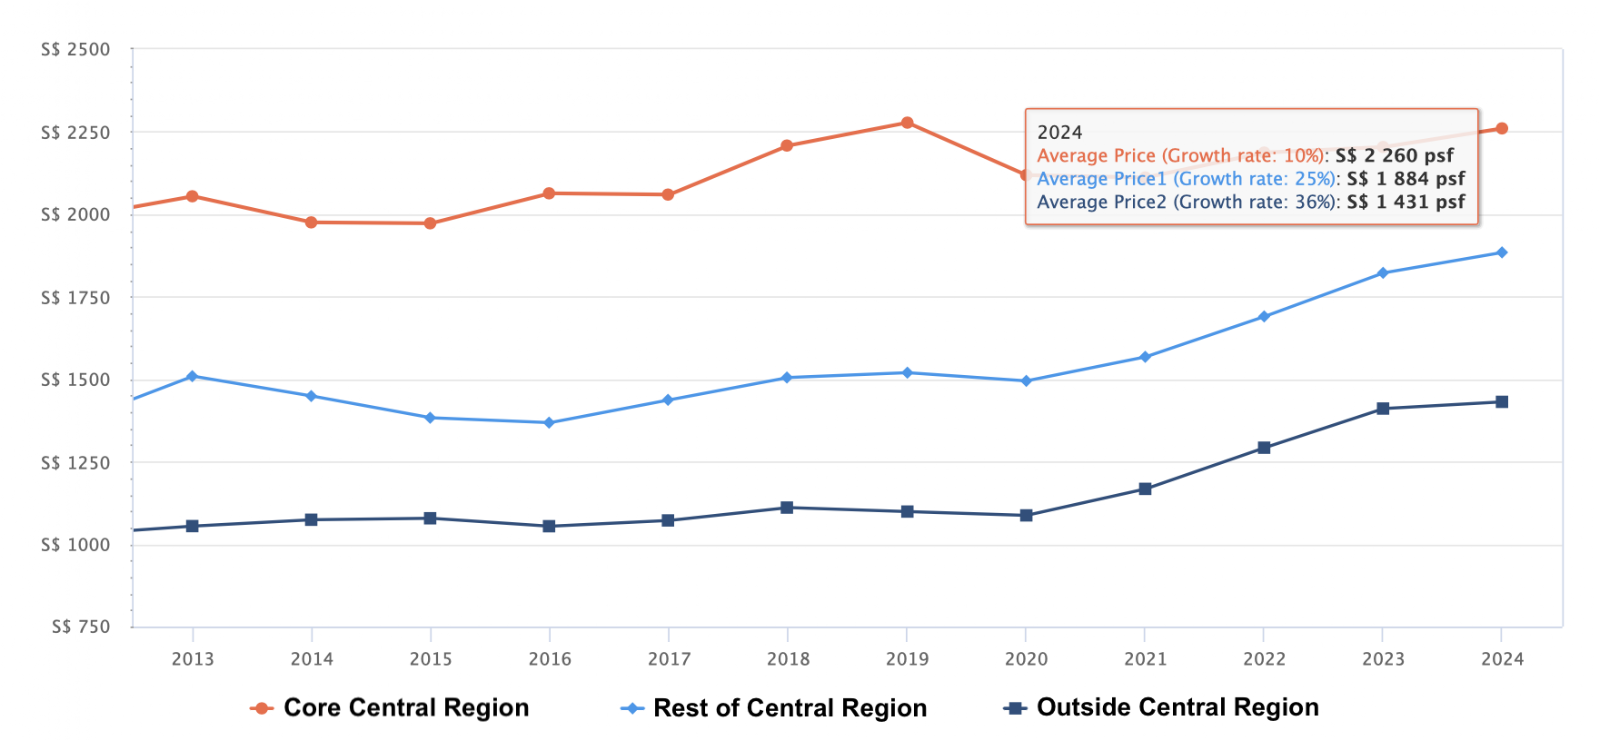
按当前非有地私宅的PSF均价估算,CCR中的单位约 $2,260,000,RCR约 $1,884,000。但请注意,这些是平均PSF,靠近MRT和配套的项目通常溢价更高。
过去10年,非有地私宅年均涨幅约2.9%。若趋势延续,4年后RCR单位的均价或可达约 $2,112,236。
因此,若丈夫45岁时最高贷款为 $1,129,989,所需CPF与现金将相当可观。我们假设他以 $2.1M 购入一套。
| 说明 | 金额 |
| 购房价 | $2,100,000 |
| BSD | $74,600 |
| 最高贷款 | $1,129,989 |
| 所需CPF及现金 | $1,044,611 |
至于投资房,若4年后在OCR购买一套700平方英尺的两房,均价可能在 $1,123,050 左右。
| 说明 | 金额 |
| 购房价 | $1,123,050 |
| BSD | $29,522 |
| 最高贷款 | $988,709 |
| 所需CPF及现金 | $163,863 |
4年后同时购买2套房所需CPF及现金合计:$1,208,474
我们再对比一下,如果现在就购买两套房的情况。
假设丈夫现在在RCR以 $1,884,000 购入自住房。
| 说明 | 金额 |
| 购房价 | $1,884,000 |
| BSD | $63,800 |
| 最高贷款 | $1,252,628 |
| 所需CPF及现金 | $695,172 |
再假设你以 $1,001,700 在OCR购入投资房。
| 说明 | 金额 |
| 购房价 | $1,001,700 |
| BSD | $24,668 |
| 75%贷款 | $751,275 |
| 所需CPF及现金 | $275,093 |
若现在购买2套房所需CPF及现金合计:$970,265
与4年后再买相比,现在购买所需CPF及现金少:$238,209
当然,具体数值会随你们最终选定的项目而有所不同。
接下来看看若你们选择继续居住,未来4年的持有成本。由于仍缺少精确数据,以下基于假设。
2021年四房平均购入价:$2,244,180
75%贷款:$1,683,135
3年后未偿还贷款:$1,572,680
剩余贷款年限:24年
| 说明 | 金额 |
| 利息支出(假设4%利率、24年期) | $238,716 |
| 管理费(假设$400/月) | $19,200 |
| 物业税 | $18,824 |
| 总成本 | $276,740 |
选项2:卖掉现居所,在同一地点购入自住房,再买第二套作投资
我们来看 Sengkang Grand Residences 附近的项目:Jewel @ Buangkok、Esparina Residences 和 The Quartz。
| 项目 | 地契 | 租约起始年 | TOP | 3房平均价格(2023) |
| Jewel @ Buangkok | 99 years | 2012 | 2016 | $1,771,333 |
| Esparina Residences | 99 years | 2010 | 2013 | $1,602,833 |
| The Quartz | 99 years | 2005 | 2009 | $1,591,125 |
| 年份 | Jewel @ Buangkok(转售) | 同比 | Esparina Residences(转售) | 同比 | The Quartz(转售) | 同比 | 非有地PPI | 同比 |
| 2017 | $1,262 | - | $893 | - | $907 | - | 132.6 | - |
| 2018 | $1,278 | 1.27% | $1,062 | 18.92% | $979 | 7.94% | 131.4 | -0.90% |
| 2019 | $1,302 | 1.88% | $1,106 | 4.14% | $987 | 0.82% | 131.5 | 0.08% |
| 2020 | $1,314 | 0.92% | $1,099 | -0.63% | $1,003 | 1.62% | 138.1 | 5.02% |
| 2021 | $1,347 | 2.51% | $1,165 | 6.01% | $1,060 | 5.68% | 155.7 | 12.74% |
| 2022 | $1,447 | 7.42% | $1,304 | 11.93% | $1,245 | 17.45% | 171.9 | 10.40% |
| 2023 | $1,625 | 12.30% | $1,502 | 15.18% | $1,303 | 4.66% | 180.4 | 4.94% |
| 平均增速 | - | 4.38% | - | 9.26% | - | 6.36% | - | 5.38% |
从上述数据可见,过去6年里,这3个项目中有两个的涨幅跑赢大市,Jewel @ Buangkok 也不算逊色。
按丈夫41岁时的可负担上限 $1,670,171 来看,上述三个项目基本都在能力范围内。但若选择 Jewel @ Buangkok,可能需要锁定面积低于1,000平方英尺的小三房。
若以 $1.67M 成交,来看4年内的持有成本。
| 说明 | 金额 |
| 购房价 | $1,670,000 |
| BSD | $53,100 |
| 75%贷款 | $1,252,500 |
| 所需CPF及现金 | $470,600 |
| 说明 | 金额 |
| BSD | $53,100 |
| 利息支出(假设4%利率、24年期) | $190,116 |
| 管理费(假设$350/月) | $16,800 |
| 物业税 | $9,960 |
| 总成本 | $269,976 |
相较选项1,此路径的优势在于同时持有一套可出租的投资房,租金可部分对冲现金流出。
你们的预算约为 $1.46M,可购入一套2房2卫。估算同样以选项1中投资房的购入价 $1,001,700 及3%租金回报为基准。
| 说明 | 金额 |
| 购房价 | $1,001,700 |
| BSD | $24,668 |
| 75%贷款 | $751,275 |
| 所需CPF及现金 | $275,093 |
| 说明 | 金额 |
| BSD | $24,668 |
| 利息支出(假设4%利率、24年期) | $114,036 |
| 管理费(假设$250/月) | $12,000 |
| 物业税 | $14,440 |
| 租金收入 | $120,192 |
| 中介费(每2年一次) | $5,410 |
| 总成本 | $50,362 |
若采取此路径,合计成本:$320,338
选项3:卖掉现居所,先买两套房,同时在同一地点租住4年
你提到在等待新房交付期间需要租房,因此存在多种做法:可以买两套转售房、两套新盘,或一套转售加一套新盘。无论哪种组合,租住4年是不变的。
若买两套转售房,你们可在租房期间将两套都出租,以抵销部分租金。若买两套新盘,虽然没有额外租金现金流,但由于递进式付款(progressive payment),月供可能较低。折中做法是一套转售配一套新盘,兼顾两者优点。但需注意,新盘受地段与供应所限,且热门项目抽签配售存在运气成分。
先假设你们购买两套转售房:自住房 $1,884,000,投资房 $1,001,700,且均按3%租金回报出租。
| 说明 | 金额 |
| 购房价 | $1,884,000 |
| BSD | $63,800 |
| 最高贷款 | $1,252,628 |
| 所需CPF及现金 | $695,172 |
| 说明 | 金额 |
| BSD | $63,800 |
| 利息支出(假设4%利率、24年期) | $190,136 |
| 管理费(假设$350/月) | $16,800 |
| 物业税 | $39,304 |
| 租金收入 | $226,080 |
| 中介费(每2年一次) | $10,174 |
| 总成本 | $94,134 |
两套房都出租的持有总成本:$144,496
再来看在同一地点租住4年的成本,仍参考周边3个项目。
| 项目 | 3房平均租金(2023年Q4) |
| Jewel @ Buangkok | $4,238 |
| Esparina Residences | $4,700 |
| The Quartz | $4,506 |
| 三项目平均租金 | $4,481 |
若按平均租金 $4,481/月,4年合计为 $215,088。
若采取此路径,合计成本:$359,584
替代方案:对现有房产“拆名”,再购置第二套房
考虑到你们现有房屋屋龄尚新,又能满足当下居住需求,“拆名”有其潜在优势:在保留现有房产的同时,释放出一方的购房资格来购买投资房。
但关键前提是:其中一方能否单独承接整笔贷款,并准备足额的CPF或现金作为首付。由于我没有精确数据,以下基于这些假设:
双方各持股比例:50%
房产估值:$2,530,000
未偿还贷款:$1,572,680
最初20%首付由双方均摊(假设购入价 $2,244,180):各 $224,418
另假设丈夫收入更高,由丈夫买下你名下的份额。
| 卖方(妻子) | 买方(丈夫) | |
| 持股 | 50% | 50% |
| 份额价值 | $1,265,000 | $1,265,000 |
| 对应未偿贷款 | $786,340 | $786,340 |
| 已用CPF | $224,418 | - |
| 法律费用 | $3,000 | $3,000 |
| BSD | - | $35,200 |
| 5%期权费 | - | $63,250 |
| 20%成交款 | - | $253,000 |
| 买方新贷款 | – | $1,735,090 |
| 买方所需CPF+现金总额 | $354,450 | |
| 卖方收到的CPF+现金 | $475,660 | - |
鉴于丈夫的最高贷款为 $1,252,628,距离 $1,735,090 仍有 $482,462 缺口需补,这将把拆名所需的CPF和现金合计推高至 $836,912,负担不轻。
不过,由于以上仅为假设,实际数据可能不同,此方案是否可行,仍取决于你们的真实数字。
该怎么选?
快速回顾3个选项:
| 选项 | 4年内产生的成本 | 房产总价值 | 4年潜在涨幅* | 扣除成本后的潜在收益 |
| 1. 在现居所再住4年,然后出售并购买2套房 | $276,740 | $2,530,000 | $306,495 | $29,755 |
| 2. 卖掉现居所,在同一地点购入自住房,并购买第二套作投资 | $320,338 | $2,671,700 | $323,661 | $3,323 |
| 3. 卖掉现居所,先买两套房,并在同一地点租住4年 | $359,584 | $2,885,700 | $349,586 | -$9,998 |
*基于过去10年非有地私宅约2.9%的年均涨幅
鉴于 Sengkang Grand Residences 能满足你们当前的家庭居住需求,且为片区内最新项目,作为社区“主力盘”,其价格短期大概率更稳健;因此,仅为就近换到周边更老的项目并不理性。除非你们判断增长空间受限、或有意换到完全不同的地段,否则不建议选项2,尽管它带来“拥有两套房”的吸引力。
选项1避免了像选项2和3那样搬家两次的麻烦;同时只涉及一套房,相关成本在三者中最低。结合 Sengkang Grand Residences 的潜在成长性,未来4年继续持有是合理的。尽管无法准确预测4年后的市场,但即便假设当下处于高位,在多轮降温措施下,房价大起大落的可能性并不高。
选项3的好处是可以“锁定”心仪资产的当前价格,并享有更长的贷款年限。但在当下利率与租金偏高的环境中,若两套房均以3%回报出租,综合成本可能更高。若未来租金回报提升、利率回落,成本也会相应下降。
总的来说,选项1与选项3都可行,最终取决于你们的偏好。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments