


Hi Stacked Homes,
我是 Stacked Homes 的忠实读者,也是 Stacked YouTube 频道的订阅者。希望邮件送达时你们一切安好。=)
想就目前遇到的一些房产问题向你们请教。我们的情况如下:
- 我和先生在 Sep 2020 购入了第一套房产,一套转售 HDB。当时并未以“owner-occupier”方式登记,因此房产为夫妻联名持有。
- 目前妻子 37 岁,丈夫 36 岁
- 我们的转售 HDB 位于 Serangoon Avenue 2,是一套楼龄 40 年的 4 房单位。购入价为 SGD 459K。当初直接向第一任屋主购买,屋况几乎是 37 年前的原始状态,因此我们投入了大量装修(如全屋重布线、地砖等)。理想情况下,希望能以 SGD 700k 售出,以冲抵我们的大笔装修成本。
目前尚余贷款 SGD 210,374。我们每月以 SGD 830 × 2(夫妻各自支付 SGD 830)的方式还款。
用于该房产的 CPF 本金连同累积利息:
丈夫:SGD 11,703;妻子:SGD 8,996.18
当前 OA 余额
- CPF: SGD 52,268(wife),SGD 38,883K(husband)
- Cash: 250K(总计)
- Income: SGD 9K(wife),SGD 7K(husband)
目前资产更多集中在股权,正考虑以第二套房产做分散配置。待现有房产于 Sep 2025 达到 MOP 后,我们在以下 3 个方案间犹豫:
A. 卖掉现有转售 HDB,再买一套转售 HDB(5 房或 4 房 premium apartment)。
之后再等 5 年,购入下一套公寓作投资。但担心按此方案,等到购买第二套时贷款年限会被压缩。
B. 卖掉现有转售 HDB,同时入手 2 套公寓(理想为 1 套 3 卧自住,另 1 套作投资)。
C. 直接缴 ABSD,再购买第二套公寓
非常感谢你们的时间,期待你们的建议。
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
Hi,
感谢来信与长期支持。
这是许多 HDB 屋主都会遇到的难题,在迈出下一步前,确实有不少面向需要权衡。
在深入讨论你们考虑的方案之前,我们先来评估你们的可负担能力。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
出售
Serangoon Avenue 2 一带近期 4 房 HDB 成交情况:
| 日期 | 座号 | 楼层 | 面积(sqm)与类型 | 建成年份 | 价格 |
| Feb 2024 | 238 | 10 to 12 | 84.00Simplified | 1985 | $658,800 |
| Jan 2024 | 309 | 07 to 09 | 93.00New Generation | 1985 | $599,000 |
| Jan 2024 | 315 | 07 to 09 | 103.00New Generation | 1985 | $690,000 |
| Dec 2023 | 309 | 01 to 03 | 95.00New Generation | 1985 | $579,000 |
| Dec 2023 | 315 | 07 to 09 | 93.00New Generation | 1985 | $620,000 |
鉴于你们未指明所在座号,这里将以上成交的平均价作为估算售价。
| 项目 | 金额 |
| 售出价格 | $629,360 |
| 未偿还贷款 | $210,374 |
| 已用 CPF 加计累积利息 | $20,699 |
| 销售所得 | $398,287 |
显然,你们的可负担空间会因路径不同而变化。接下来在各个方案中,我们会进一步展开。
购买
方案 A. 卖掉现有 HDB,并以 owner-occupier 方式购买另一套 HDB,由占有人在达到 MOP 后再购置第二套房产
先看你们的财务承受能力。
考虑到你们收入较高、可贷额度也更大,这里假设由你(收入较高的一方)登记为占有人,待满足 MOP 后再购买第二套房产。
丈夫的可负担额度(购买 HDB)
| 项目 | 金额 |
| 在年龄 37、月薪 $7K、利率 4.8% 条件下的最高贷款额* | $366,494 (25-year tenure) |
| CPF 资金 | $50,586 |
| 现金* | $250,000 |
| 贷款 + CPF + 现金合计 | $667,080 |
| 按 $667,080 计算的 BSD | $14,612 |
| 估计可负担房价 | $652,468 |
* 市场反馈显示,银行的压力测试利率已上调至 4.8%。
* 这里将你们的现金储蓄全部配置在此。
妻子的可负担额度(2030 年,购买私宅)
| 项目 | 金额 |
| 在年龄 42、月薪 $9K、利率 4.8% 条件下的最高贷款额 | $826,312 (23-year tenure) |
| CPF 资金 | $61,264 |
| 现金* | $398,287 |
| 贷款 + CPF + 现金合计 | $1,285,863 |
| 按 $1,285,863 计算的 BSD | $36,034 |
| 估计可负担房价 | $1,249,829 |
* 将现有房产的全部现金销售所得计入。
请注意,购买 HDB 适用 30% 的 Mortgage Servicing Ratio (MSR),而非 55% 的 Total Debt Servicing Ratio (TDSR),因此两者最高贷款额差距较大。
另外,由于第二套房产要 6 年后才购买,届时你们的 CPF 和现金储蓄很可能更多,因而可负担能力也会更高。但话说回来,房价也可能上涨,因此此刻要精确评估未来的可选范围并不容易。
2023 年 Q4 的 HDB 转售中位数价格:
| Towns | 4-Room | 5-Room |
| Ang Mo Kio | $594,000 | $788,000 |
| Bedok | $530,000 | $695,000 |
| Bishan | $707,000 | $918,000 |
| Bukit Batok | $593,000 | $767,500 |
| Bukit Merah | $856,000 | $959,000 |
| Bukit Panjang | $503,000 | $620,000 |
| Bukit Timah | * | * |
| Central | * | * |
| Choa Chu Kang | $508,000 | $603,000 |
| Clementi | $561,000 | * |
| Geylang | $615,000 | * |
| Hougang | $560,000 | $655,000 |
| Jurong East | $497,500 | $628,000 |
| Jurong West | $490,000 | $588,000 |
| Kallang/Whampoa | $830,000 | $880,400 |
| Marine Parade | * | * |
| Pasir Ris | $555,000 | $663,000 |
| Punggol | $605,000 | $670,000 |
| Queenstown | $928,000 | * |
| Sembawang | $551,000 | $602,900 |
| Sengkang | $575,000 | $610,000 |
| Serangoon | $600,000 | * |
| Tampines | $579,000 | $685,000 |
| Toa Payoh | $750,000 | $881,900 |
| Woodlands | $515,000 | $598,500 |
| Yishun | $520,000 | $660,000 |
在该方案下,你们各自的可负担能力都相当稳健,目前无论自住还是投资都有不少选择。然而,由于第二套房要在 6 年后才买,届时 $1.2M 的预算能买到什么不确定性较大。
我们来看看按此路径所涉及的费用。这里假设持有期为 10 年(HDB 持有 10 年、私宅持有 5 年)。
HDB
| 项目 | 金额 |
| 购买价 | $650,000 |
| BSD | $14,100 |
| CPF + 现金 | $300,586 |
| 所需贷款 | $363,514 |
发生的成本
| 项目 | 金额 |
| BSD | $14,100 |
| 利息支出(假设利率 4%,贷款年限 25 年) | $126,139 |
| 镇理会服务与保养费(按 $85/月) | $10,200 |
| 房产税 | $4,600 |
| 总成本 | $155,039 |
私宅
| 项目 | 金额 |
| 购买价 | $1,200,000 |
| BSD | $32,600 |
| CPF + 现金 | $459,551 |
| 所需贷款 | $773,049 |
发生的成本
为便于计算,这里假设租金回报率为 3%。
| 项目 | 金额 |
| BSD | $36,600 |
| 利息支出(假设利率 4%,贷款年限 25 年) | $143,828 |
| 管理费(按 $250/月) | $15,000 |
| 房产税 | $24,000 |
| 租金收入 | $180,000 |
| 中介费(每 2 年一次) | $9,720 |
| 总成本 | $49,148 |
如采取此路径的总成本:$155,039 + $49,148 = $204,187
方案 B. 卖掉现有 HDB,并购买 2 套私宅
我们同样先看可负担能力。
丈夫的购房承受额度(购买私宅)
| 项目 | 金额 |
| 在年龄 37、月薪 $7K、利率 4.8% 条件下的最高贷款额 | $710,806 (28-year tenure) |
| CPF 资金 | $50,586 |
| 现金 | $250,000 |
| 贷款 + CPF + 现金合计 | $1,011,392 |
| 按 $1,011,392 计算的 BSD | $25,055 |
| 估计可负担房价 | $986,337 |
需要注意,购买私宅转售房时,Buyer’s Stamp Duty (BSD) 通常需先以现金垫付,之后再向 IRAS 申请报销。原因在于 BSD 必须在行使购房选择权(OTP)后 14 天内缴清,时间通常来不及从 CPF 账户划拨资金。
妻子的可负担额度
| 项目 | 金额 |
| 在年龄 38、月薪 $9K、利率 4.8% 条件下的最高贷款额 | $898,014 (27-year tenure) |
| CPF 资金 | $61,264 |
| 现金 | $398,287 |
| 贷款 + CPF + 现金合计 | $1,357,565 |
| 按 $1,357,565 计算的 BSD | $38,902 |
| 估计可负担房价 | $1,318,663 |
接下来看看符合你们预算与需求的在售房源。
$980K 预算(投资用途)
| Project | District | Tenure | Completion year | Unit type | Asking price | Avg 2b rent (Sep - Nov 2023) | Rental yield |
| High Park Residences | 28 | 99 years | 2019 | 2卧1卫 | $950,000 | $3,300 | 4.2% |
| Sol Acres | 23 | 99 years | 2019 | 2卧1卫 | $928,000 | $3,725 | 4.8% |
| Kingsford Waterbay | 19 | 99 years | 2018 | 2卧1卫 | $899,000 | $3,433 | 4.6% |
$1.3M 预算(自住)
| Project | District | Tenure | Completion year | Unit type | Asking price |
| High Park Residences | 28 | 99 years | 2019 | 3卧2卫 | $1,300,000 |
| Parc Life | 27 | 99 years | 2018 | 3卧2卫 | $1,270,000 |
| Kingsford Waterbay | 19 | 99 years | 2018 | 3卧2卫 | $1,299,000 |
不确定你们是否熟悉这些项目;它们都属于大众化社区型开发,设施齐全,由众多住户分摊成本,适合家庭居住;与小型精品项目相比,日常维护费用通常更低。不过,自住选择颇具主观性,仍建议实地走访数个项目,综合考量地段、配套与户型等因素。
[Consultation banner]
需要说明的是,虽然以 $1.3M 寻找较新的 3 卧单位可行,但选择会相对有限,且多分布在较外缘地段。
接下来同样以 10 年持有期,测算此路径的相关开支。
假设丈夫购入 Sol Acres 一套用于投资的单位。
以下是近期 2 卧 1 卫的成交记录:
| 日期 | 面积(sqft) | PSF | 价格 | 地址 |
| Jan 2024 | 614 | $1,499 | $920,000 | 14 Choa Chu Kang Grove #13 |
| Oct 2023 | 614 | $1,516 | $930,000 | 14 Choa Chu Kang Grove #25 |
| Aug 2023 | 614 | $1,508 | $925,000 | 14 Choa Chu Kang Grove #22 |
便于计算,这里取均价 $925,000 作为买入价,月租按平均 $3,725 计。
| 项目 | 金额 |
| 购买价 | $925,000 |
| BSD | $22,350 |
| CPF + 现金 | $300,586 |
| 所需贷款 | $646,764 |
| 项目 | 金额 |
| BSD | $22,350 |
| 利息支出(假设利率 4%,贷款年限 28 年) | $230,176 |
| 管理费(按 $250/月) | $30,000 |
| 房产税 | $65,400 |
| 租金收入 | $447,000 |
| 中介费(每 2 年一次) | $20,115 |
| 总收益 | $78,959 |
自住方面,假设你们在High Park Residences购入一套单位。
以下是近期 3 卧的成交记录:
| 日期 | 面积(sqft) | PSF | 价格 | 地址 |
| Oct 2023 | 872 | $1,454 | $1,268,000 | 31 Fernvale Road #10 |
| Sep 2023 | 872 | $1,457 | $1,270,000 | 29 Fernvale Road #12 |
计算上,我们取均价 $1,269,000 作为买入价。
| 项目 | 金额 |
| 购买价 | $1,269,000 |
| BSD | $35,360 |
| CPF + 现金 | $465,198 |
| 所需贷款 | $839,163 |
| 项目 | 金额 |
| BSD | $35,360 |
| 利息支出(假设利率 4%,贷款年限 27 年) | $296,363 |
| 管理费(按 $350/月) | $42,000 |
| 房产税 | $13,640 |
| 总成本 | $387,363 |
如采取此路径的总成本:$387,363 - $78,959 = $308,404
方案 C. 支付 ABSD 后购买第二套房产
请注意,若在已有贷款的情况下购买第二套房,第二笔贷款的Loan To Value (LTV) 比率将降至 45%;其余的 55% 中,有 25% 必须以现金支付。
我们也先评估你们的可负担能力。
以手头 $250,000 现金可覆盖 25% 的现金首付,理论上你们的预算可达 $1 million。但考虑到需支付不菲的 Additional Buyer’s Stamp Duty (ABSD),我们更审慎地将预算下调至 $800,000。
以下是该价位较新的在售单位:
| Project | District | Tenure | Completion year | Unit type | Asking price | Avg 1b rent (Sep - Nov 2023) | Rental yield |
| High Park Residences | 28 | 99 years | 2019 | 1+S | $750,000 | $2,644 | 4.2% |
| Sol Acres | 23 | 99 years | 2019 | 1卧 | $775,000 | $3,079 | 4.8% |
| Kingsford Waterbay | 19 | 99 years | 2018 | 1卧 | $738,000 | $2,783 | 4.5% |
这里同样以 Sol Acres 为例。
以下是近期 1 卧的成交记录:
| 日期 | 面积(sqft) | PSF | 价格 | 地址 |
| Nov 2023 | 495 | $1,454 | $720,000 | 6 Choa Chu Kang Grove #06 |
| Oct 2023 | 495 | $1,434 | $710,000 | 6 Choa Chu Kang Grove #01 |
| Oct 2023 | 495 | $1,515 | $750,000 | 6 Choa Chu Kang Grove #15 |
便于计算,这里取均价 $726,667 作为买入价,月租按平均 $3,079 计。
| 项目 | 金额 |
| 购买价 | $726,667 |
| BSD | $16,400 |
| ABSD | $145,333 |
| CPF + 现金 | $621,000 |
| 所需贷款 | $267,400 |
| 项目 | 金额 |
| BSD | $16,400 |
| ABSD | $145,333 |
| 利息支出(假设利率 4%,贷款年限 27 年) | $94,436 |
| 管理费(按 $200/月) | $24,000 |
| 房产税 | $49,900 |
| 租金收入 | $369,480 |
| 中介费(每 2 年一次) | $16,625 |
| 总收益 | $22,786 |
我们也将 HDB 的持有成本纳入计算。
| 项目 | 金额 |
| 利息支出(以 $210,374 未偿还贷款、利率 4%、假设剩余 20 年年限) | $68,520 |
| 镇理会服务与保养费(按 $85/月) | $10,200 |
| 房产税 | $4,350 |
| 总成本 | $83,070 |
如采取此路径的总成本:$83,070 - $22,786 = $60,284
你们该如何选择?
我们先快速梳理 3 种方案的 10 年期成本。
| 潜在路径 | 10 年内发生的成本 | 持有物业 |
| A. 卖掉现有 HDB,并以自住身份再购一套 HDB;在 MOP 后购入第二套房产 | $204,187 | 1 套 HDB,1 套私宅 |
| B. 卖掉现有 HDB,同时购入 2 套私宅 | $308,404 | 2 套私宅 |
| C. 支付 ABSD 后购买第二套房产 | $60,284 | 1 套 HDB,1 套私宅 |
三种方案最终都可持有两套房产,但所持物业的类别可能会影响未来的潜在收益。
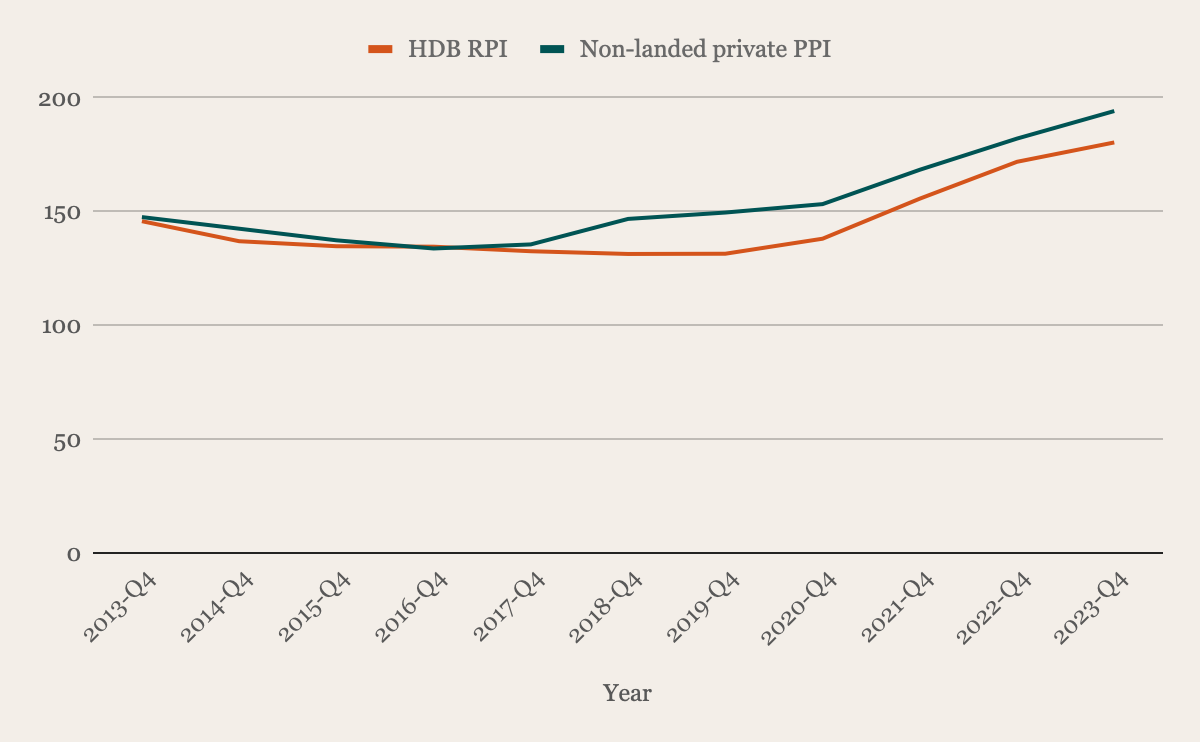
HDB
| Year | RPI | % Change |
| 2013-Q4 | 145.8 | - |
| 2014-Q4 | 137 | -6.04% |
| 2015-Q4 | 134.8 | -1.61% |
| 2016-Q4 | 134.6 | -0.15% |
| 2017-Q4 | 132.6 | -1.49% |
| 2018-Q4 | 131.4 | -0.90% |
| 2019-Q4 | 131.5 | 0.08% |
| 2020-Q4 | 138.1 | 5.02% |
| 2021-Q4 | 155.7 | 12.74% |
| 2022-Q4 | 171.9 | 10.40% |
| 2023-Q4 | 180.4 | 4.94% |
| Average | - | 2.30% |
非有地私宅
| Year | Index | % Change |
| 2013-Q4 | 147.6 | - |
| 2014-Q4 | 142.5 | -3.46% |
| 2015-Q4 | 137.4 | -3.58% |
| 2016-Q4 | 133.8 | -2.62% |
| 2017-Q4 | 135.6 | 1.35% |
| 2018-Q4 | 146.8 | 8.26% |
| 2019-Q4 | 149.6 | 1.91% |
| 2020-Q4 | 153.3 | 2.47% |
| 2021-Q4 | 168.4 | 9.85% |
| 2022-Q4 | 182.1 | 8.14% |
| 2023-Q4 | 194.2 | 6.64% |
| Average | - | 2.90% |
从图表和数据可以看出,自 2017 年以来,非有地私宅的涨幅明显快于 HDB。因此,理论上,持有两套私宅相较于持有一套 HDB 加一套私宅,更有机会获得更好的资本增值。
这并不意外,关键仍在于如何挑选合适的项目。
若以平均增速为参考:
| 潜在路径 | 10 年内发生的成本 | 物业价值 | 潜在增值 | 潜在增值减去成本 |
| A. 卖掉现有 HDB,并以自住身份再购一套 HDB;在 MOP 后购入第二套房产 | $204,187 | HDB - $650,000 私宅 - $1,200,000 | $350,350 | $146,163 |
| B. 卖掉现有 HDB,同时购入 2 套私宅 | $308,404 | 私宅 1 - $925,000 私宅 2 - $1,269,000 | $726,051 | $417,647 |
| C. 支付 ABSD 后购买第二套房产 | $60,284 | HDB - $629,360 私宅 - $726,667 | $401,164 | $340,880 |
鉴于私宅的平均增速更高,按理论测算,方案 B 可获得最高利润。
不过,方案 C 因私宅持有期更长且贷款额较低、利息支出更少,净收益虽高于方案 A,但综合来看并非最优。
首先,你们现有的 HDB 楼龄已达 40 年,若继续长期持有,租约折旧问题会愈发凸显。而当前 HDB 市场处于高位,或许正是出手并重组资产的良机。
其次,房地产投资的一大优势在于杠杆,但在已有房贷的情况下,LTV 明显受限,削弱了杠杆效应。再者,若必须以联名购置,还需支付高额 ABSD。按 ABSD $145,333、月租 $3,079 粗略估算,仅回本 ABSD 就需约 4 年,时间不短,且未计入空置风险。因此,方案 C 是我最不倾向的选择。
方案 A 则提供了重组资产组合的机会,也有机会换入更新的 HDB,具备更好的保值或升值潜力。不过代价是会错过 MOP 期间的投资机会。尽管如此,该方案能在你们偏好的地段获得更舒适的自住空间,同时仍可持有一套投资房,且整体成本低于方案 B。
三者之中,方案 B 在纸面上最为理想。若能精挑细选项目,升值潜力更胜一筹。虽然后续成本更高,主要来自自住房的持有,但其增值潜力总体仍高于 HDB。最大的不足在于自住房的地段选择受 $1.3 million 预算所限。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments