


Hi Stacked Homes,
我们目前遇到一种较为特殊的情况,想听听你们的看法。我和先生名下在 Commonwealth 的一个成熟社区拥有一套 3-room HDB,楼龄已 57 年。这是我们的首套组屋,当初因为喜欢这个区域,且符合我们的预算与生活方式(现在仍然如此!)才入手。
鉴于屋龄已高、VERS 前景未明,加之我们计划日后组建家庭,如今对下一步如何规划有些拿不准。我们目前合计月收入 $14k,手头现金约 $100k。
我们在考虑以下选择:
a) 申请本区即将推出的 BTO,
b) 到更远的地区申请 EC,或
c) 邻居不幸于近期过世,我们或有机会买下她的单位,与现有单位合并成 Jumbo。
就选项 c) 而言,在家庭成员增加之前,我们可以先把部分房间出租以获取租金收入。
期待您的意见!
(这是我们持续推出的一个系列,专门解答读者关于房地产市场的问题。如果你也有想询问的问题,欢迎发送至 stories@stackedhomes.com。)
您好,
感谢来信。
考虑到你们目前的合计收入已接近 BTO 的收入上限,且略低于全新 EC 的收入上限,趁仍符合资格时出手是合理之举。至于买下相邻邻居单位并合并为 Jumbo 的方案也颇具吸引力,但在落实之前需满足若干规定,我们稍后会说明。
按惯例,我们先评估你们的负担能力。
负担能力
根据你们提供的信息,我们推测你们指的是 Commonwealth Close 和 Drive 一带的楼栋,这些组屋于 1967 年落成。
以下为近期部分 3 房式的成交记录:
| 日期 | 楼栋 | 楼层 | 面积 (sqm) 与户型 | 价格 |
| May 2024 | 83 | 13 to 15 | 60.00 Standard | $376,000 |
| May 2024 | 83 | 10 to 12 | 60.00 Standard | $400,000 |
| May 2024 | 89 | 07 to 09 | 69.00 Standard | $405,000 |
| May 2024 | 94 | 07 to 09 | 69.00 Standard | $330,000 |
| May 2024 | 94 | 07 to 09 | 60.00 Standard | $360,000 |
| Apr 2024 | 81 | 04 to 06 | 60.00 Standard | $350,000 |
| Apr 2024 | 84 | 07 to 09 | 58.00 Standard | $348,000 |
| Apr 2024 | 85 | 01 to 03 | 60.00 Standard | $320,000 |
| Apr 2024 | 86 | 01 to 03 | 58.00 Standard | $365,000 |
鉴于资料并不完整,我们在此仅做贷款估算,并假设你们有充足资金支付 HDB 或 EC 的首付款。
以下估算以两人均未满 35 岁为前提,按每月合计收入 $14K、利率 4.8% 计算。
- HDB 最高贷款额:$732,988(25 年期限)
- 全新 EC 最高贷款额:$800,510(30 年期限)
- 转售 EC/公寓 最高贷款额:$1,467,602(30 年期限)
接下来看看你们所考虑的几种房产类型的表现。
不同房产类型的表现
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
BTO
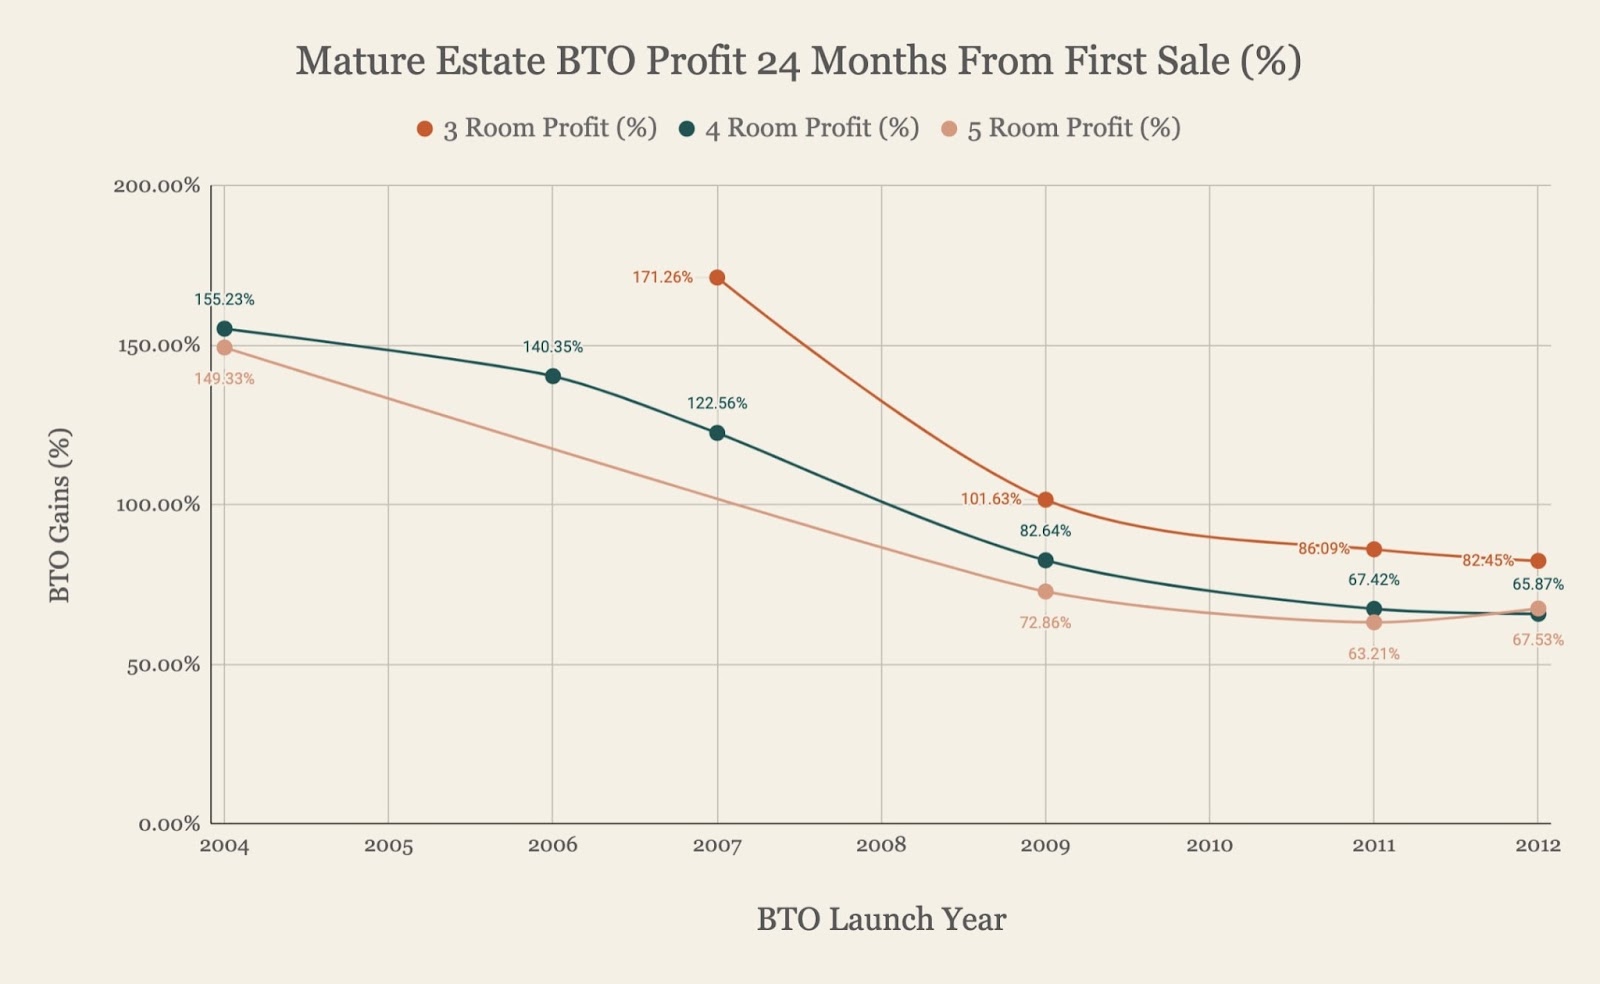
按总额计算的利润:
| BTO 推出年份 | 3 房式 BTO 利润 | 4 房式 BTO 利润 | 5 房式 BTO 利润 |
| 2004 | – | $528,167 | $593,270 |
| 2006 | – | $366,322 | – |
| 2007 | $363,937 | $435,099 | – |
| 2009 | $327,767 | $380,964 | $435,676 |
| 2011 | $237,129 | $312,859 | $255,104 |
| 2012 | $292,559 | $356,636 | $462,497 |
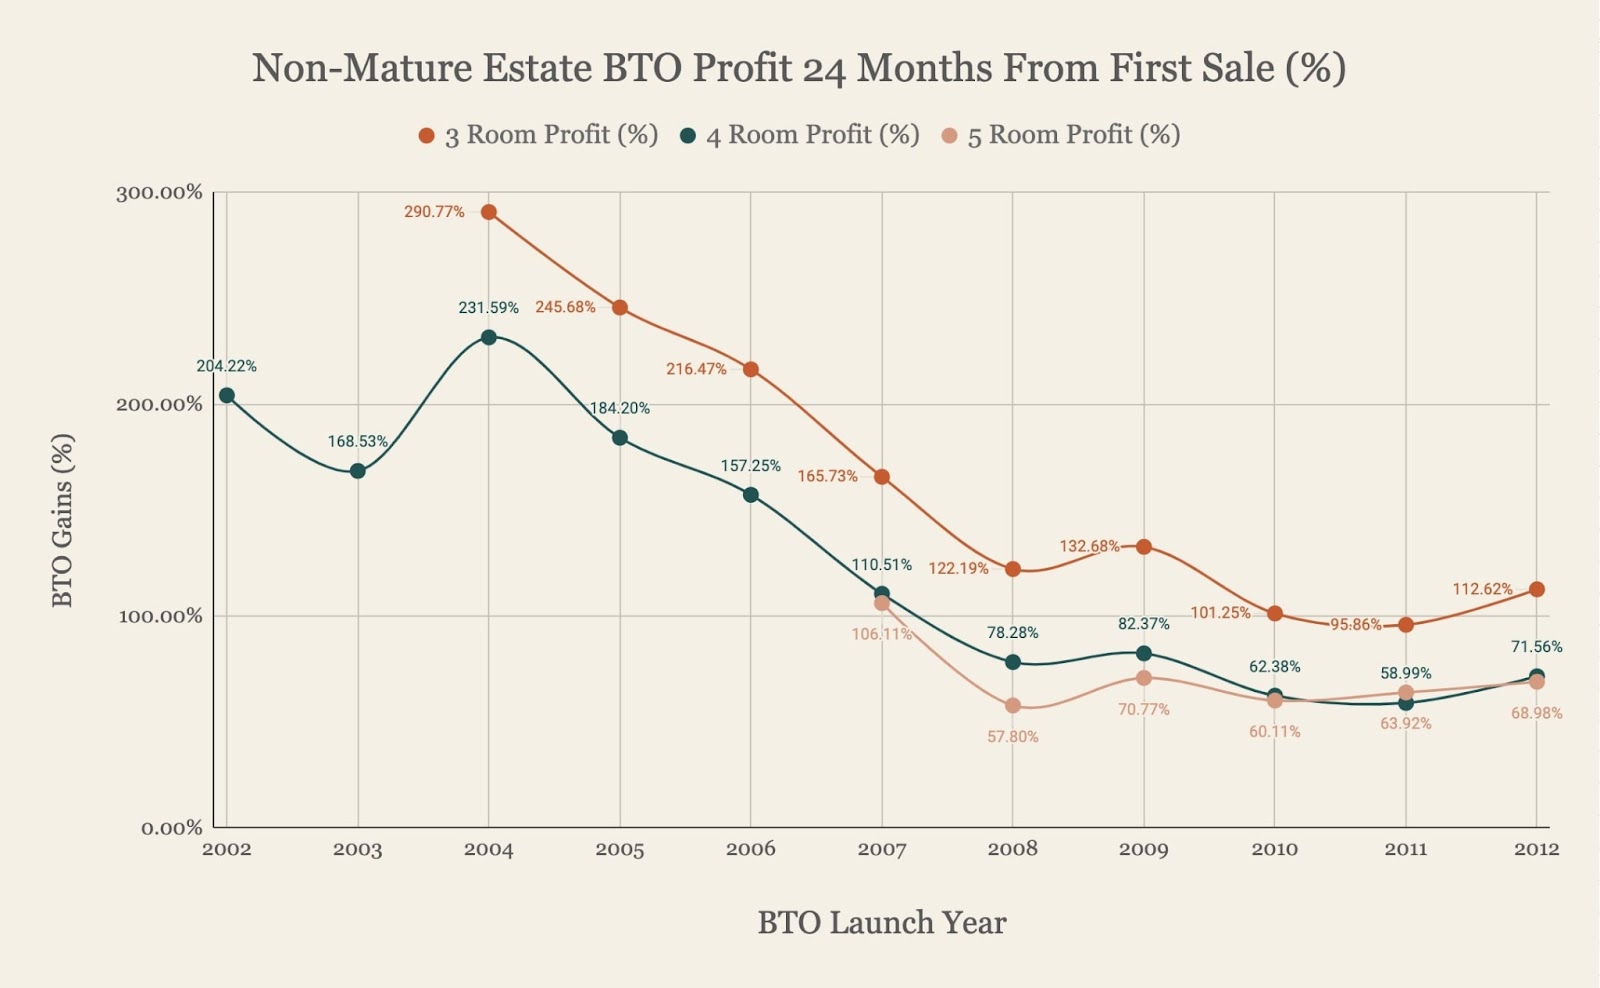
按总额计算的利润:
| BTO 推出年份 | 3 房式 BTO 利润 | 4 房式 BTO 利润 | 5 房式 BTO 利润 |
| 2001 | – | $251,545 | $208,907 |
| 2002 | – | $330,729 | – |
| 2003 | – | $296,615 | – |
| 2004 | $289,318 | $390,603 | – |
| 2005 | $261,652 | $327,522 | – |
| 2006 | $246,087 | $264,044 | – |
| 2007 | $220,114 | $230,054 | $399,500 |
| 2008 | $178,243 | $190,973 | $209,709 |
| 2009 | $183,958 | $191,906 | $233,264 |
| 2010 | $205,243 | $212,946 | $281,209 |
| 2011 | $199,008 | $255,454 | $320,921 |
| 2012 | $221,369 | $267,129 | $333,526 |
我们此前写过一篇关于 BTO 盈利情况的文章。尽管这些年利润率有所回落,但大多数单位通常仍能取得至少 60% 的利润。
Jumbo HDB
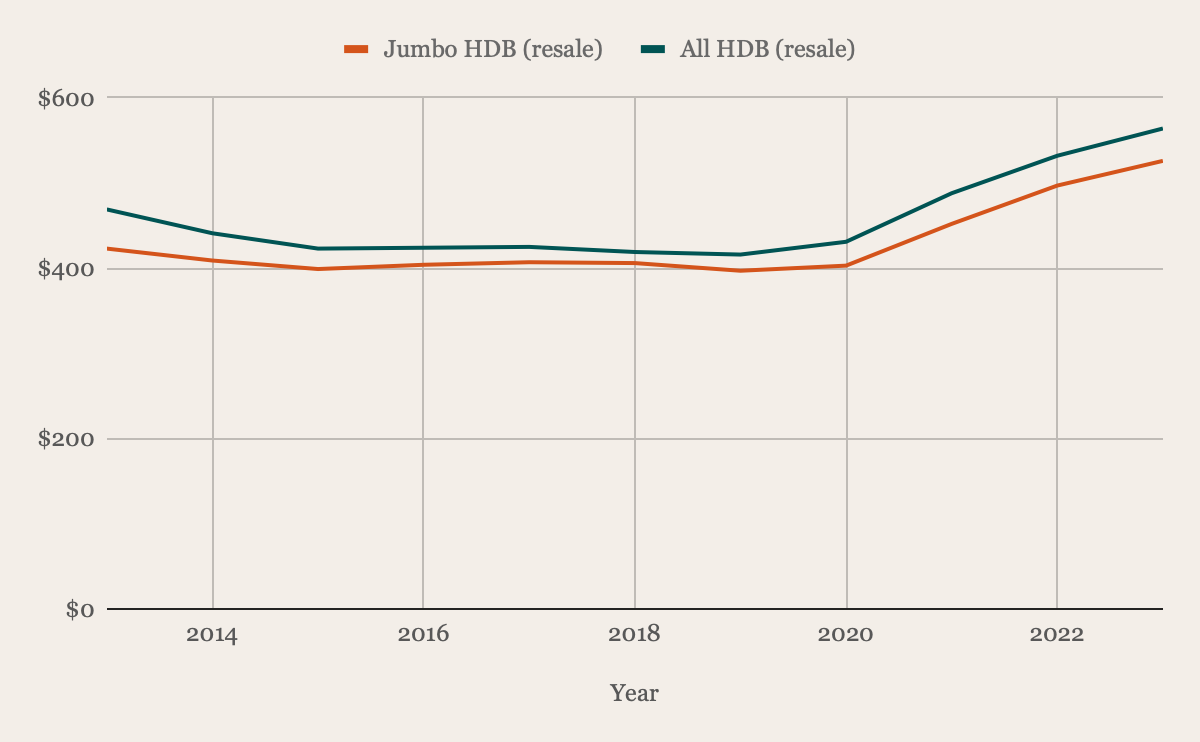
| Year | Jumbo HDB (resale)* | YoY | All HDB (resale) | YoY |
| 2013 | $423 | - | $469 | - |
| 2014 | $409 | -3.31% | $441 | -5.97% |
| 2015 | $399 | -2.44% | $423 | -4.08% |
| 2016 | $404 | 1.25% | $424 | 0.24% |
| 2017 | $407 | 0.74% | $425 | 0.24% |
| 2018 | $406 | -0.25% | $419 | -1.41% |
| 2019 | $397 | -2.22% | $416 | -0.72% |
| 2020 | $403 | 1.51% | $431 | 3.61% |
| 2021 | $452 | 12.16% | $488 | 13.23% |
| 2022 | $497 | 9.96% | $532 | 9.02% |
| 2023 | $526 | 5.84% | $564 | 6.02% |
| Average | - | 2.32% | - | 2.02% |
*此处我们将 Jumbo 定义为面积在 1,400 sq ft 以上的单位,因此可能也包含部分更大面积的 Executive 户型
与一般 HDB 相比,过去 10 年 Jumbo 单位的涨幅略胜一筹。这类单位主要分布在 Woodlands、Yishun 等地,最早由 HDB 于 1989 年推出,用以消化在 BTO 体系实施前遗留的未售库存。
鉴于 Central Region 的 Jumbo 多数较为老旧,我们也单独看看其表现。更具体地,我们聚焦于 Bukit Merah 与 Queenstown,毕竟你们正考虑买下邻居单位。
| Year | Jumbo HDB (Bukit Merah, Queenstown)* | YoY |
| 2013 | $555 | - |
| 2014 | $553 | -0.36% |
| 2015 | $563 | 1.81% |
| 2016 | $567 | 0.71% |
| 2017 | $551 | -2.82% |
| 2018 | $552 | 0.18% |
| 2019 | $546 | -1.09% |
| 2020 | $568 | 4.03% |
| 2021 | $581 | 2.29% |
| 2022 | $673 | 15.83% |
| 2023 | $677 | 0.59% |
| Average | - | 2.12% |
*此处我们将 Jumbo 定义为面积在 1,400 sq ft 以上的单位,因此可能也包含部分更大面积的 Executive 户型
可见,Bukit Merah 与 Queenstown 的 Jumbo 表现与该类型整体大致相当。虽然在 Queenstown 拥有 Jumbo 较为罕见,但租约折旧的隐忧并不会因此消除,何况 57 年楼龄已相当陈旧。
再来看 EC。
Executive Condominiums (EC)
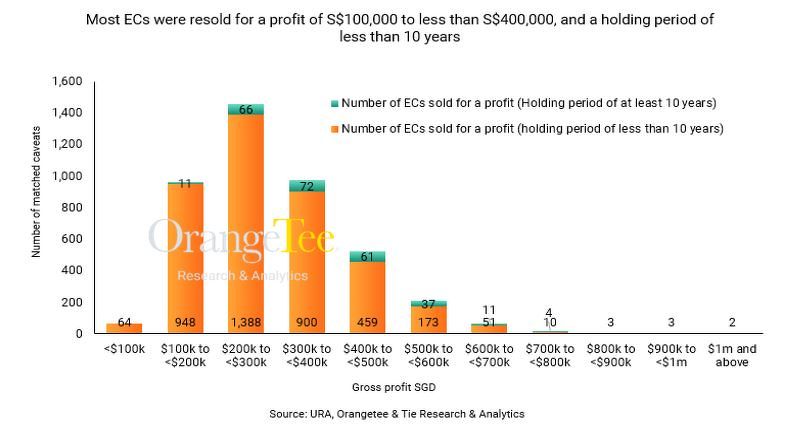
根据Orangetee & Tie 的一份报告,他们分析了 2007 年至 2022 年 8 月 21 日间的新售契约,并与同一期间内(如有)的转售契约配对。结果显示,在抽样的 4,266 套 EC 中,99.9% 转售时录得毛利,平均每套约 S$300,000,其中 294 套的毛利至少达 S$500,000。
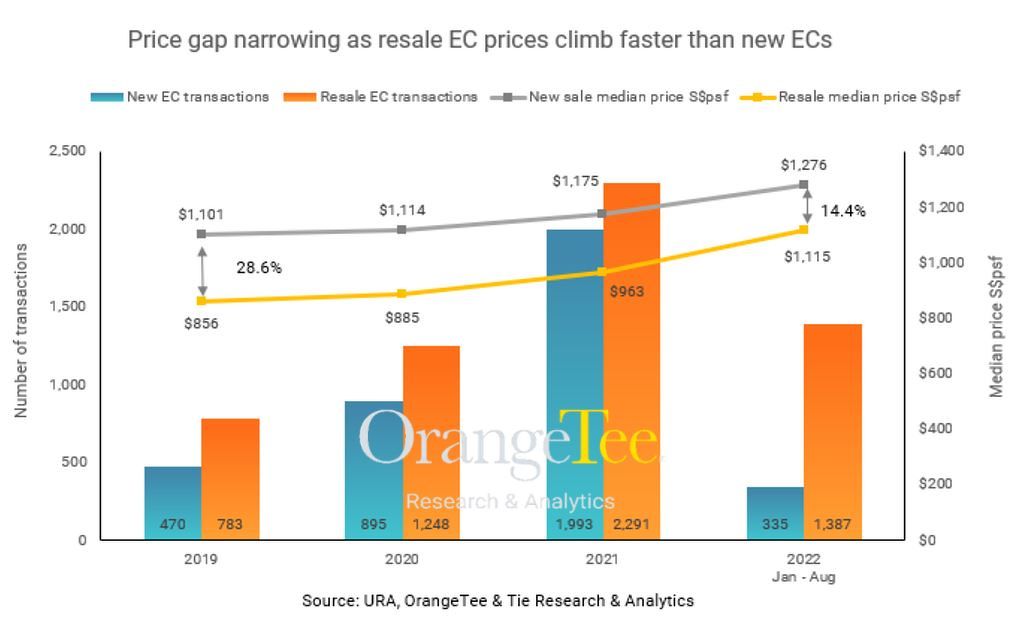
报告还指出,转售 EC 的价格涨幅快于新推 EC,显示此类物业的需求强劲。
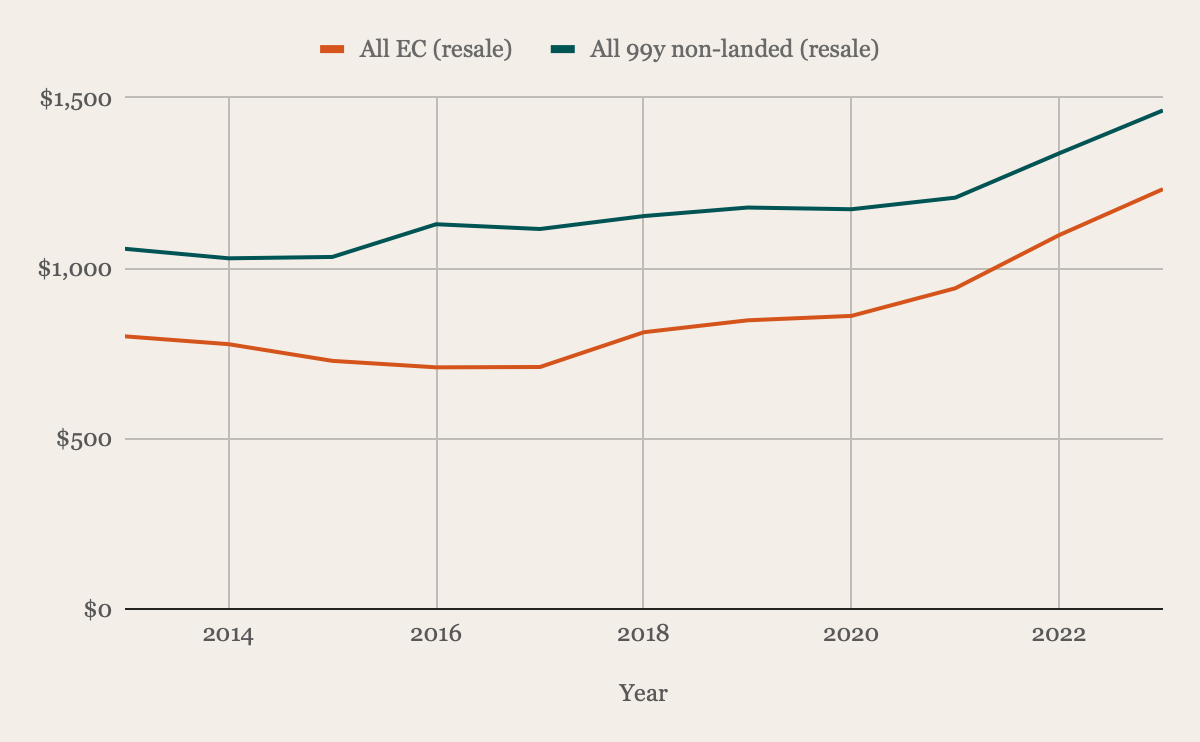
| Year | All EC (resale) | YoY | All 99y non-landed (resale) | |
| 2013 | $800 | - | $1,057 | - |
| 2014 | $777 | -2.88% | $1,029 | -2.65% |
| 2015 | $728 | -6.31% | $1,033 | 0.39% |
| 2016 | $709 | -2.61% | $1,129 | 9.29% |
| 2017 | $710 | 0.14% | $1,115 | -1.24% |
| 2018 | $812 | 14.37% | $1,153 | 3.41% |
| 2019 | $847 | 4.31% | $1,178 | 2.17% |
| 2020 | $860 | 1.53% | $1,173 | -0.42% |
| 2021 | $941 | 9.42% | $1,207 | 2.90% |
| 2022 | $1,097 | 16.58% | $1,337 | 10.77% |
| 2023 | $1,232 | 12.31% | $1,463 | 9.42% |
| Average | - | 4.69% | - | 3.40% |
与所有 99 年地契非有地私宅相比,过去十年转售 EC 的平均涨幅明显更快。
接下来看看需要考虑的因素:
需要考虑的因素
购房目的
首先要明确核心目的。我们假设之所以申请 BTO 或全新 EC,主要是趁仍符合资格争取资本增值;而若您考虑买下邻居单位并合并为 Jumbo,尽管楼龄已达 57 年,意图更偏向于扩大居住空间,而非单纯追求资本升值。
先厘清孰轻孰重,有助于更有效地收窄备选范围。
持有期限
另一关键是打算持有多久。若只短住,除非发生如疫情般的特殊事件,房价出现大幅波动的可能性不高,此时购买旧房也无大碍。
但若计划长期自住,尤其您提到将组建家庭,选择较新的房产会更稳妥。
转售征费
若您购买现有物业时曾使用 CPF 房屋补贴,再次购买受补贴房(如 BTO 或全新 EC)需缴付转售征费。对于 2006 年后购买的 3 房式 HDB,该费用为 $30,000,且须以现金支付。
是否有替代住处
购买 BTO 问题不大:您有 $100K 现金,足以支付初始 10% 首付(HDB 贷款;若用银行贷款则为 20%)和 Buyer’s Stamp Duty(BSD)。其余首付款在领取钥匙时才需支付。因此,您未必需要动用现有物业的资金即可购房,并可一直住到拿钥匙为止。
在最近2 月的 BTO 推出中,Tanglin Halt Courtyard 的 4 房式价格介于 $565,000 至 $720,000,平均价为 $642,500。相应 BSD 为 $13,335,10% 首付为 $64,250,总计 $77,585。若打算采用银行贷款,可能还需动用 CPF 账户中的额外资金。
若考虑购买全新 EC,您很可能需要动用现有物业的资金来支付首付和 BSD。若无替代住处,在施工期需先行租房,开支会相当可观。
地点不可控与运气成分
若选择 BTO 或全新 EC,项目推出的地点不由您决定,可能与您的偏好不一致。此外,两者均采用抽签配售,既无法保证选到心仪单位,甚至不一定能选到单位。
现在我们来分析三种方案的潜在成本与收益。
潜在成本
方案一:购买 BTO
假设购买价为 $642,500,即今年 2 月 BTO 推出时 Tanglin Halt Courtyard 4 房式的平均价格。
此处假设您采用 HDB 贷款,持有 10 年。
| 购买价 | $642,500 |
| BSD | $13,875 |
| 20% 首付 | $128,500 |
| 80% 贷款 | $514,000 |
产生的成本
| 项目 | 金额 |
| BSD | $13,875 |
| 利息支出(假设利率 2.6% 和 25 年期限) | $113,081 |
| 房产税 | $4,510 |
| 市镇会服务与管理费(假设 $77/月) | $9,240 |
| 总成本 | $140,706 |
方案二:购买全新 EC
以最新推出的 Lumina Grand 为例,其 936 sq ft 的 3-bedders 售价约 $1.36M - $1.46M。为便于计算,我们取平均 $1.41M 作为购买价,并同样假设持有 10 年。
| 购买价 | $1,410,000 |
| BSD | $41,000 |
| 25% 首付(至少 5% 现金) | $352,500 |
| 75% 贷款 | $1,057,500 |
| 施工阶段 | 占购价比例 | 放款金额 | 每月估计供款 | 每月估计利息 | 每月估计本金 | 时长 | 利息合计 |
| 地基完成 | 5.00% | $70,500 | $102 | $235 | $337 | 6-9 months (from launch) | $2,115 |
| 钢筋混凝土结构完成 | 10.00% | $141,000 | $305 | $705 | $1,010 | 6-9 months | $6,345 |
| 砌砖完成 | 5.00% | $70,500 | $406 | $940 | $1,346 | 3-6 months | $5,640 |
| 天花/屋顶完成 | 5.00% | $70,500 | $508 | $1,175 | $1,683 | 3-6 months | $7,050 |
| 水电管线完成 | 5.00% | $70,500 | $609 | $1,410 | $2,019 | 3-6 months | $8,460 |
| 道路/停车场/排水完成 | 5.00% | $70,500 | $711 | $1,645 | $2,356 | 3-6 months | $9,870 |
| 取得 TOP | 14.36% | $352,500 | $1,219 | $2,820 | $4,039 | Usually one year until CSC | $33,840 |
| 取得 CSC | 15.00% | $211,500 | $1,524 | $3,525 | $5,049 | Until property is sold (66 months) | $232,650 |
| 10 年内支付的利息总额* | $305,970 |
*此处假设利率 4%、贷款期 30 年
产生的成本
| 项目 | 金额 |
| BSD | $41,000 |
| 利息支出(假设利率 2.6% 和 25 年期限) | $305,970 |
| 房产税 | $10,260 |
| 管理费(假设 $350/月) | $25,200 |
| 总成本 | $382,430 |
*房产税与管理费在项目取得 TOP 后才开始缴纳
方案三:买下邻居单位并合并成 Jumbo 单位
购买相邻单位并合并为 Jumbo 时,有多项需留意的事项与规定。
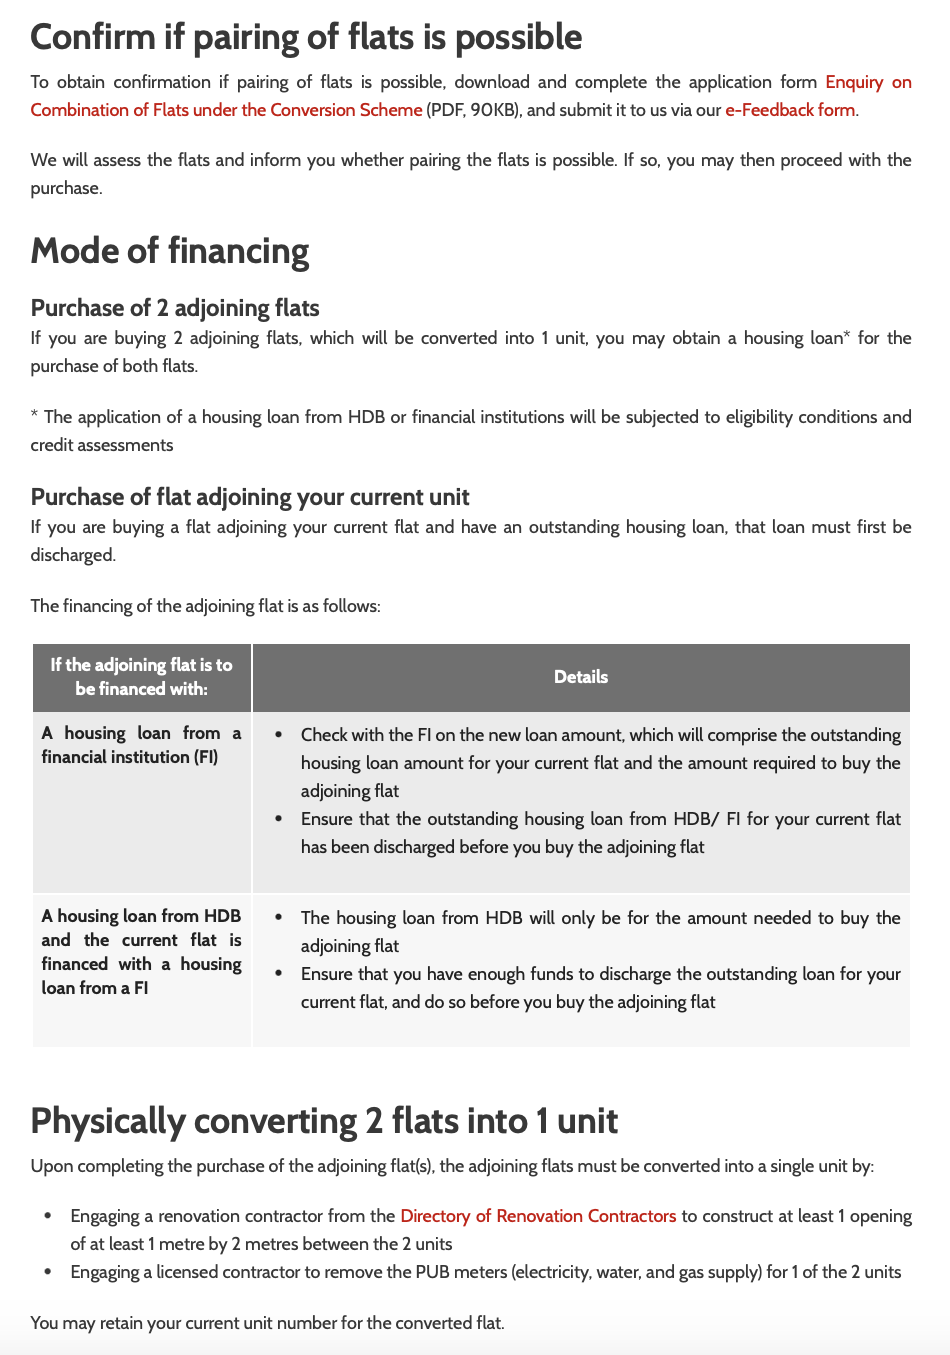
更多信息可见这里。
由于不清楚您当前的未偿还贷款金额,无法给出精确计算。
我们做以下假设:
- 现有物业未偿还贷款为 $150,000
- 相邻单位以 $361,556 购入,为 Commonwealth Close 和 Drive 一带 3 房式单位的平均价(2024 年 4、5 月)
- 采用 HDB 贷款
- 合并后单位估值为 $723,112(Commonwealth/Queenstown 区暂无类似成交,故以 $361,556 X 2 作简化假设)
- 前 5 年出租 2 间卧室,各 $1,000/月
| 购买价 | $361,556 |
| BSD | $5,446 |
| 20% 首付 | $72,311 |
| 80% 贷款 | $289,245 |
| 新贷款(含未偿还贷款) | $439,245 |
产生的成本
| 项目 | 金额 |
| BSD | $5,446 |
| 利息支出(假设利率 2.6% 和 25 年期限) | $96,635 |
| 房产税 | $5,480 |
| 市镇会服务与管理费(假设 $77/月) | $9,240 |
| 租金收入 | $120,000 |
| 中介费(每 2 年支付一次) | $6,540 |
| 总成本 | $3,341 |
该如何选择?
如前所述,最终选择取决于您的购房目的与预期持有期限。
若以资本增值为优先,方案一与方案二更具优势。历史上 BTO 的涨幅普遍优于转售 HDB(基本没人会在 BTO 上亏钱)。尤其若因组建家庭而打算长期自住,选择房龄更小的物业更为合理。
对于方案一,若能在原居住区域申购到 BTO,可能会适用 Prime Location Public Housing(PLH)规定,需受 10 年 MOP 与可能的补贴回收等限制。这些规则旨在缓解中区 BTO 的“彩票效应”。但此方案的优势在于,在财务上可承受首期款项(假设采用 HDB 贷款)的前提下,您可继续居住在现有单位,直至 BTO 完工交付。
相较之下,方案二通常需要先出售现有物业以筹措购房资金;在没有替代住处的情况下,期间的租房成本可能相当可观。
至于方案三,由于 Queenstown 的 Jumbo 单位历史成交数据有限,尽管其稀缺性突出,但难以作出明确的升值判断。不过,它能带来更大的居住空间、保留熟悉的生活圈,并可通过租金收入抵消部分开支。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments