


随着农历新年落幕,找房季又开启了;买家感到迷惘并不意外。若你这几年没太关注楼市,如今的价格确实让人咋舌——从边缘地带的公寓动辄破 $2 million,到一向被视为“优越”的核心地段也频频传出谨慎信号。以下是需留意的几点:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
当下公寓价格如何?
先看新盘:
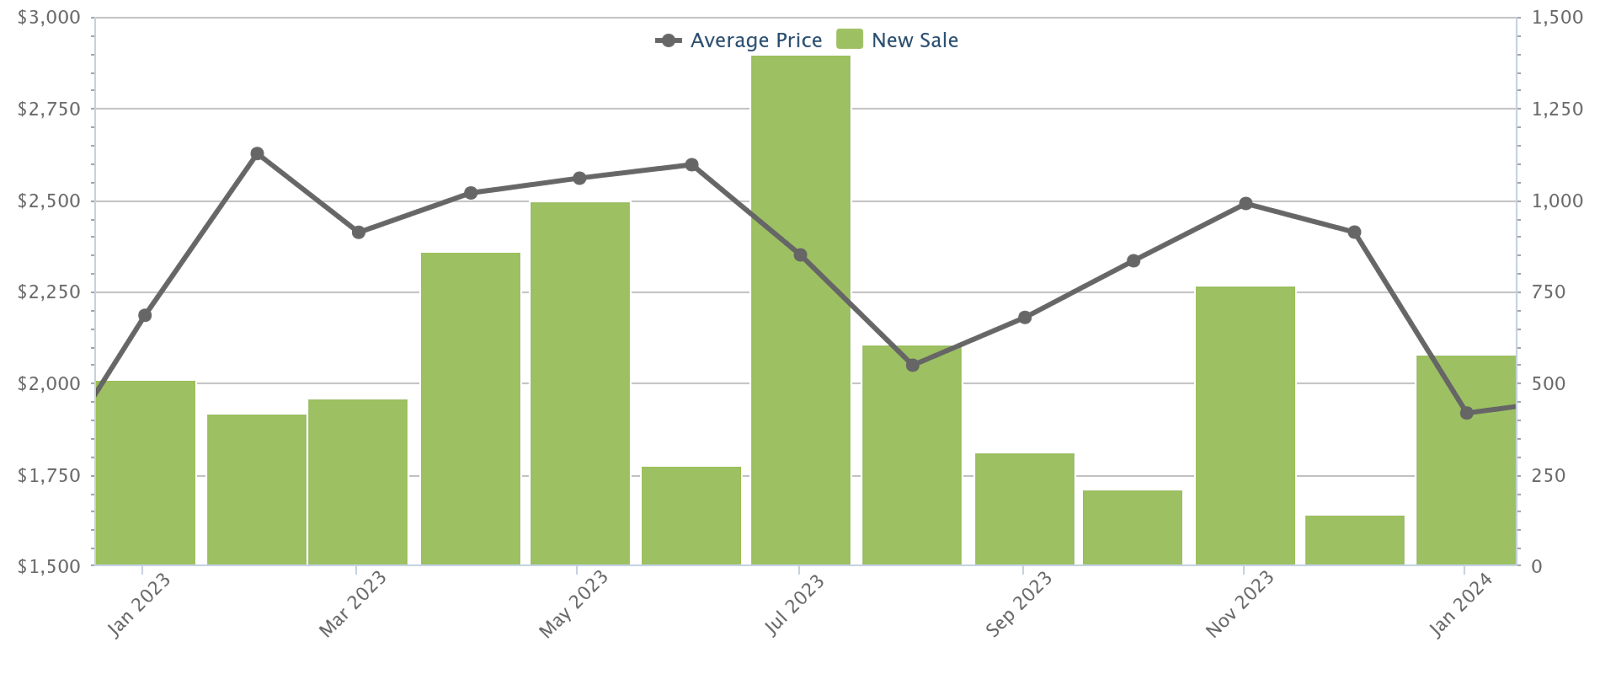
截至 2024 年 1 月,全岛新盘均价为 $1,918 psf,低于 2023 年 1 月的 $2,185 psf;但需注意目前仍处年初,后续还有 40+ 个项目将入市,未来数月价格不排除回升。另需强调,这只是粗略概览;逐月看 psf 并不理想,因为成交量起伏较大。尽管如此,这能快速呈现自 2023 年 1 月以来新公寓价格的表现。
与此同时,转售公寓价格在走高,因为越来越多买不起新盘的买家转向这一市场:
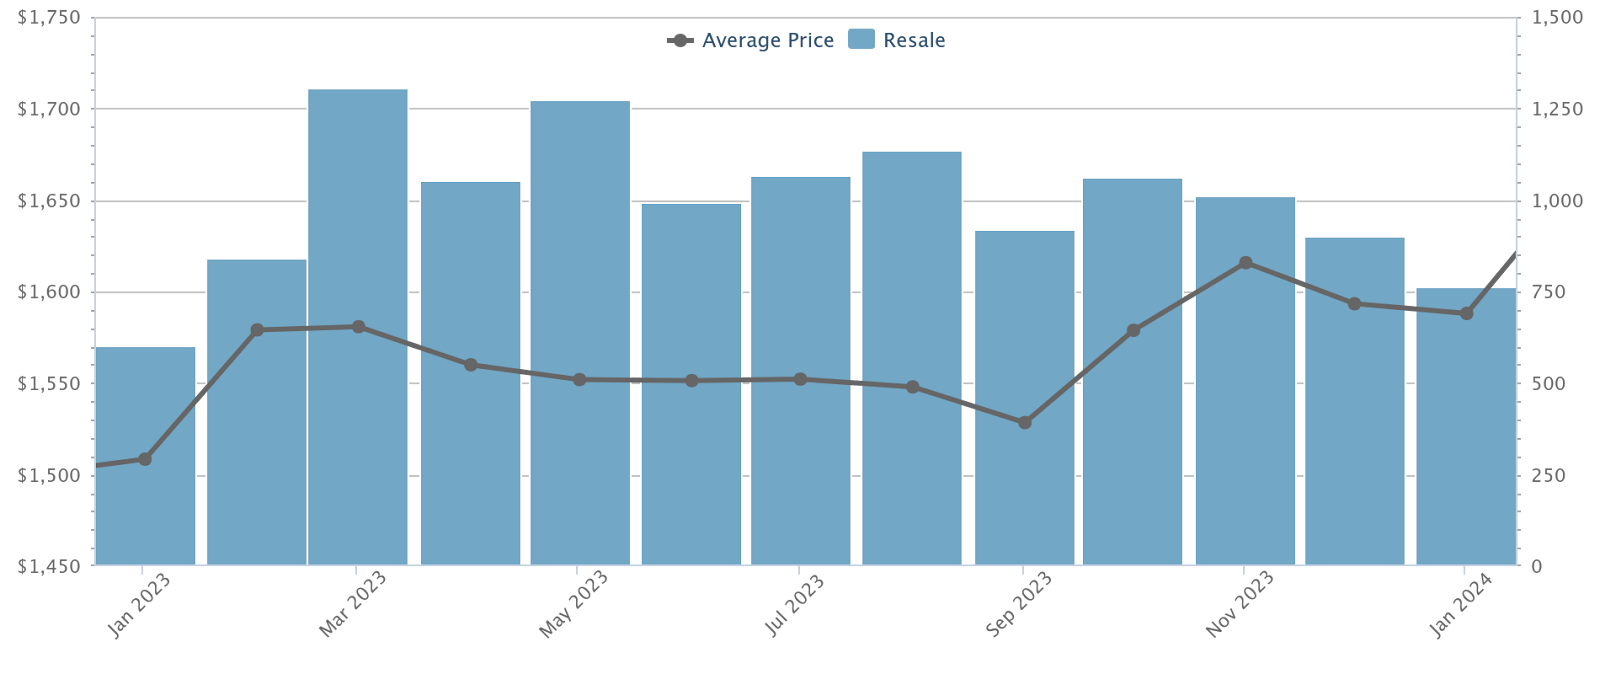
截至今年 1 月,转售公寓均价为 $1,588 psf,高于去年的 $1,508 psf。
据此可粗略估算:约 1,000 平方英尺的新盘三卧,总价约 $1.91 million;同等面积的转售单位约 $1.588 million。
HDB 转售价走势如何?
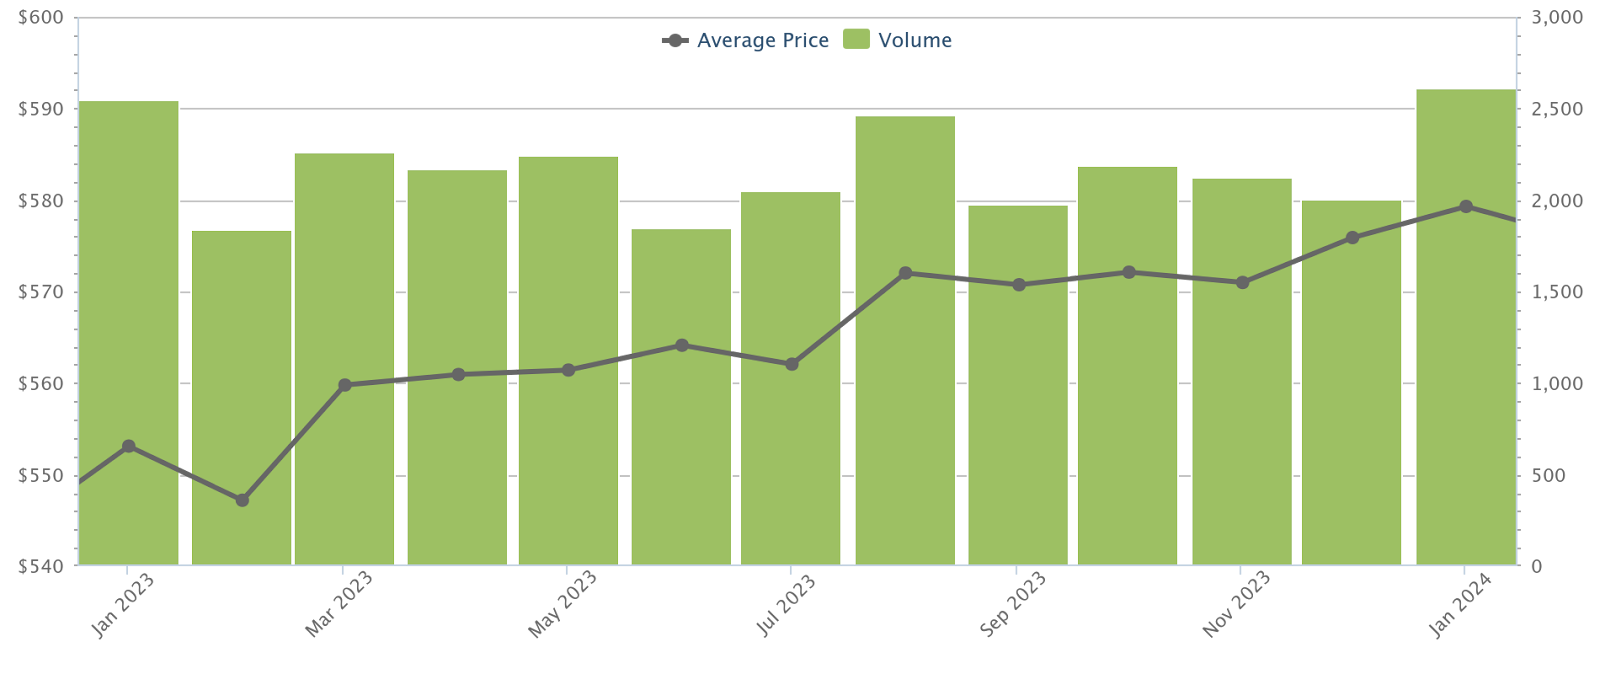
HDB 转售价在今年 1 月约为 $579 psf,高于去年的 $553 psf。随着更多已竣工组屋入市,以及Prime 和 Plus 模式住房持续推进,我们预期今年接下来价格将进一步走平;这些举措可能分流转售市场的需求,吸引无意升级的买家回流。
再具体看最常见的 4-room 组屋:
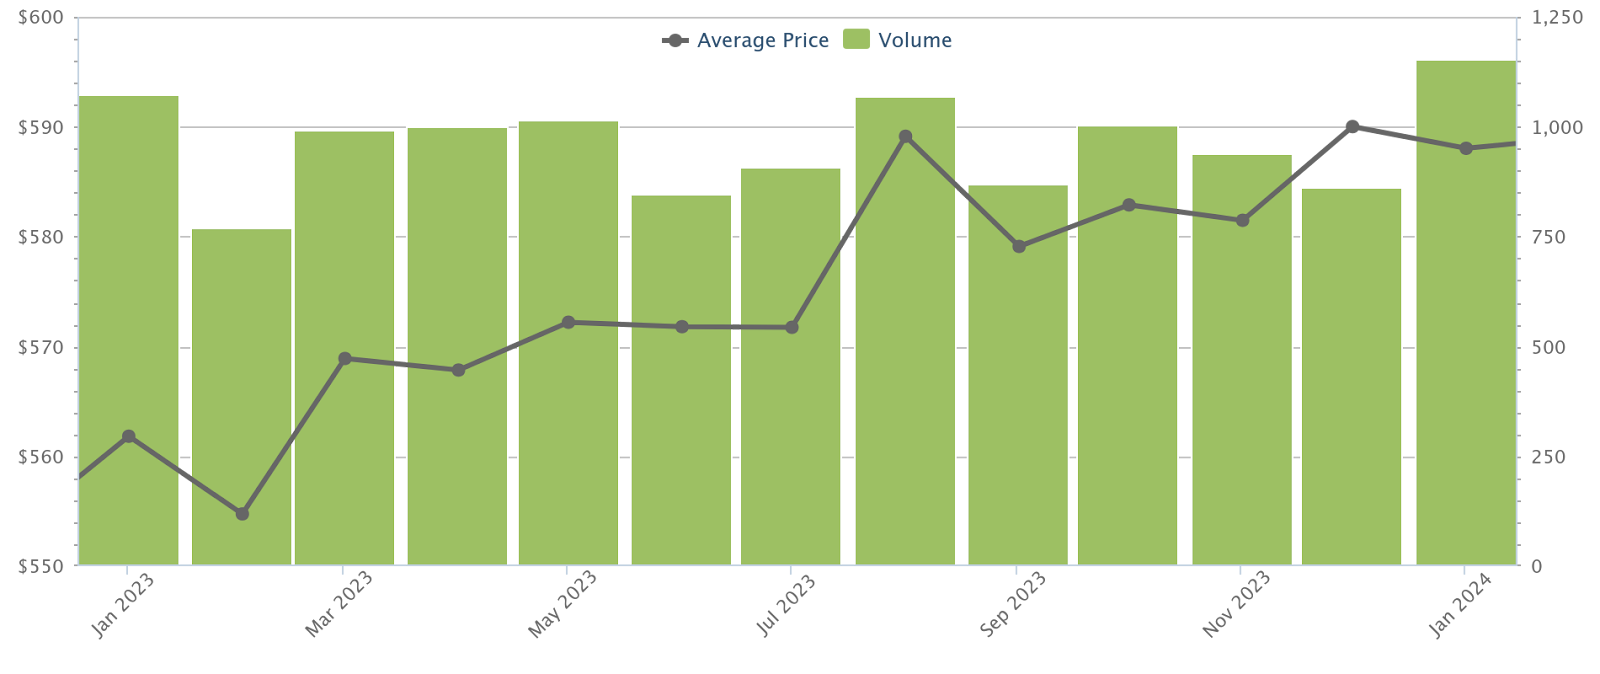
截至 2024 年 1 月,均价为 $588 psf。典型 4-room 面积约 960 平方英尺(部分略大),据此估算转售总价约 $564,480。
因此,当下升级者大概率面对的价差为:
- 转售 4-room 与新盘三卧公寓之间,约 $1.345 million 的差距
- 转售 4-room 与转售三卧公寓之间,约 $1.024 million 的差距
这对房贷意味着什么?
假设升级者可获批最高 75% 的 LTV,贷款年限为 25 年。根据 TDSR,月供不得超过其每月收入的 55%。
另请注意,TDSR 计算采用每年 4 per cent 的基准利率(但如果实际利率今年进一步上升,不排除此基准上调的可能)。
我们也假设升级者先卖房再买公寓,以避免支付 ABSD(Additional Buyers Stamp Duty)。
若购买总价 $1.91 million 的新盘三卧,则需准备:
- $95,500 现金(首付款前 5%)
- $382,000 现金或 CPF(首付款的后 20%)
- 买方印花税(BSD):$65,100
其后贷款总额(价格的 75%)为 $1,432,500。
不过 HDB 升级者承受得起吗?假设一对夫妇以 $500,000 购买 BTO,居住 5 年后出售,其销售收益大致如下:
| 项目 | 金额 |
| BTO 卖价 | $500,000 |
| 10% 首付款(使用 CPF) | $50,000 |
| 贷款金额 | $450,000 |
| 每月供款 | $2,042 |
| CPF OA + 累计利息 | $185,877 |
| 5 年后剩余贷款 | $381,743 |
| 出售价格 | $800,000 |
| 扣除中介费后 | $783,280 |
| 扣除剩余贷款 | $401,537 |
| 归还 CPF 后的销售净得 | $215,660 |
在销售净得 $215,660 的前提下,升级者有足够现金支付 $95,500 的现金首付。加上他们的 CPF,这对夫妇合计有 $401,537。但这仍短缺约 $76,000,且尚未计入买方印花税(Buyer's Stamp Duty),另需 $65,100。
若假设这对夫妇多年已储蓄足以支付 BSD,则 $1,432,500 贷款的月供为 $6,837*。在 TDSR 框架下,升级者需要约 $12,431 的合计月收入。
需注意,这已高于两个人的合计中位收入(撰文时每人中位收入 reportedly 为 $5,197)。
*对于新盘,初期并不会立即支付上述全额月供,因为有渐进式付款(Progressive Payment Scheme)。随着工程进度推进,月供会逐步增加,待项目取得 TOP 时,才会支付全额月供。
若购买总价 $1.588 million 的转售三卧,数字看起来更为可行。升级者需要:
- $79,400 现金(首付款前 5%)
- $317,600 现金或 CPF(首付款的后 20%)
- 买方印花税(BSD):$49,000
其后贷款总额(价格的 75%)为 $1,191,000。
同样假设他们从转售组屋获得 $215,660 的销售净得,足以支付 5% 的现金首付。接下来 20% 的部分,也是转售比新盘更可行的原因:他们需要 $397,000,而这对夫妇是有的。不过仍缺少买方印花税(Buyers Stamp Duty)。在此我们假设两人 5 年间也已储蓄足以支付。
再假设这对夫妇把 $401,537 的全部销售所得用于减少贷款,则贷款降至 $1,186,463。
如此一来,月供约为 $5,664,需要两人的合计月收入约 $10,300;对于两位接近中位收入的借款人而言,勉强可控。
总体而言,可得出一个结论:即便在非核心地带,越来越多的升级者也被新盘市场挤出。然而,只要 BTO 的获利足够,或夫妇能攒下相关费用(律师费、买方印花税等),转售市场——以及任何 EC 推盘——仍是可行的选项。
以下为数字汇总:
- 总价 $1.91 million 的新盘三卧:
- 首付:$95,500 现金 + $382,000(首付的 20%)= $477,500
- 买方印花税(BSD):$65,100
- 贷款总额:$1,432,500
- 假设转售组屋销售净得:$215,660
- 假设夫妇能够自行补足 BSD
- 扣除销售净得后的贷款:$1,432,500
- 月供:$6,837
- 所需合计月收入:$12,431
- 总价 $1.588 million 的转售三卧:
- 首付:$79,400 现金 + $317,600(首付的 20%)= $397,000
- 买方印花税(BSD):$49,000
- 贷款总额:$1,191,000
- 假设转售组屋销售净得:$215,660
- 假设夫妇能够自行补足 BSD
- 扣除销售净得后的贷款:$1,186,463
- 月供:$5,686
- 所需合计月收入:$10,338
请注意,这些示例带有一定概括性:落实到具体项目时,差异可能显著;如需就你的个别情况获得协助,欢迎与我们联系。
2024 年与往年有何不同?
最显著的不同在于金额本身;2024 年处于 2022/2023 年价格飙升的尾端。除此之外,还有一些超出数字层面的因素:
其一,利率较以往大幅走高。若你上一次置业已是 10 年前,你或许习惯了 2 per cent 甚至更低的利率。如今最重要的变化在于,房贷利率不再被 CPF 利率(2.5 per cent)跑赢。
你可以在这篇文章查看完整解析。
其二,这点主要与预算更高的升级者相关,他们可考虑 Core Central Region(CCR)或其他核心地段。详情可见这里;简而言之,最新一轮降温措施对 CCR 的影响更为显著。外国买家需面对 60 per cent 的 ABSD,而这类买家往往偏好核心地段——因此,本地买家在这些区域的竞争或将相对减少。
同时,地缘政治风险上升,从欧洲战事到即将到来的美国大选,2024 年或许是相对保守的一年。基于此,我们认为对一般新加坡升级者而言,宜把升级目标放得更务实:优先考虑 EC 或转售公寓;若收入不在较高梯队,甚至可先升级到更大的组屋。
总体而言,与其冒进后再被迫退回组屋,不如等待更合适的时机再升级(尤其如今若你刚卖掉私宅,可能需等待 15 months 才能购买转售组屋)。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文
0 Comments